


AleaSoft Energy Forecasting, 13 novembre 2026. Le stockage par batteries en Espagne pourrait passer d’environ 300 MW aujourd’hui à entre 6 et 8 GW en 2030, selon l’AEPIBAL. L’intérêt des investisseurs est élevé, mais les procédures d’autorisation, le raccordement au réseau et la rentabilité de chaque projet dicteront le rythme. De l’avis d’AleaSoft, l’arbitrage sera la base des revenus à long terme, et les estimer exige de simuler l’exploitation de la batterie sur des prévisions de prix.
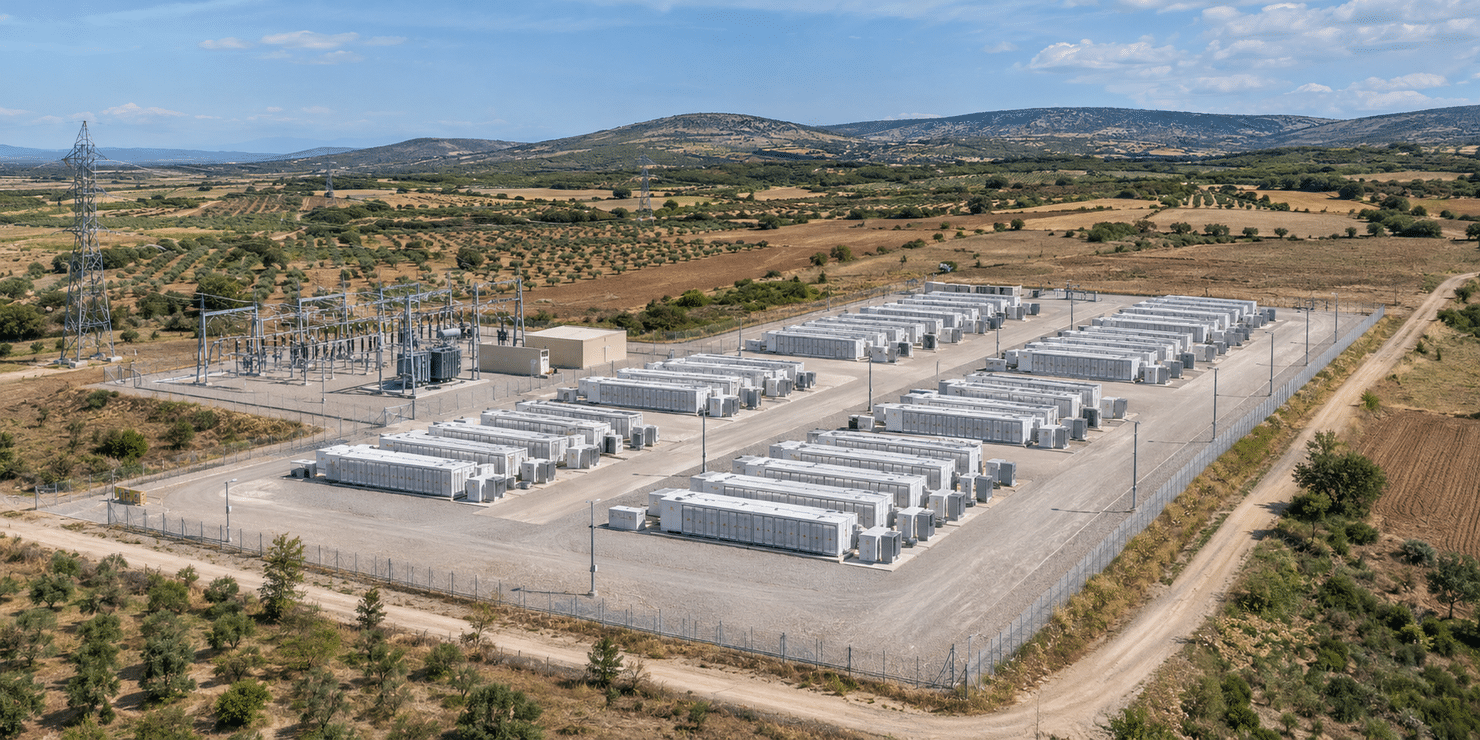
Un fort intérêt des investisseurs et peu de capacité en exploitation
Le 12 novembre, AleaSoft Energy Forecasting a organisé son webinaire numéro 71, dont la session en espagnol a bénéficié de la participation de Luis Marquina de Soto, président de l’Association espagnole des entreprises de batteries et de stockage d’énergie (AEPIBAL).
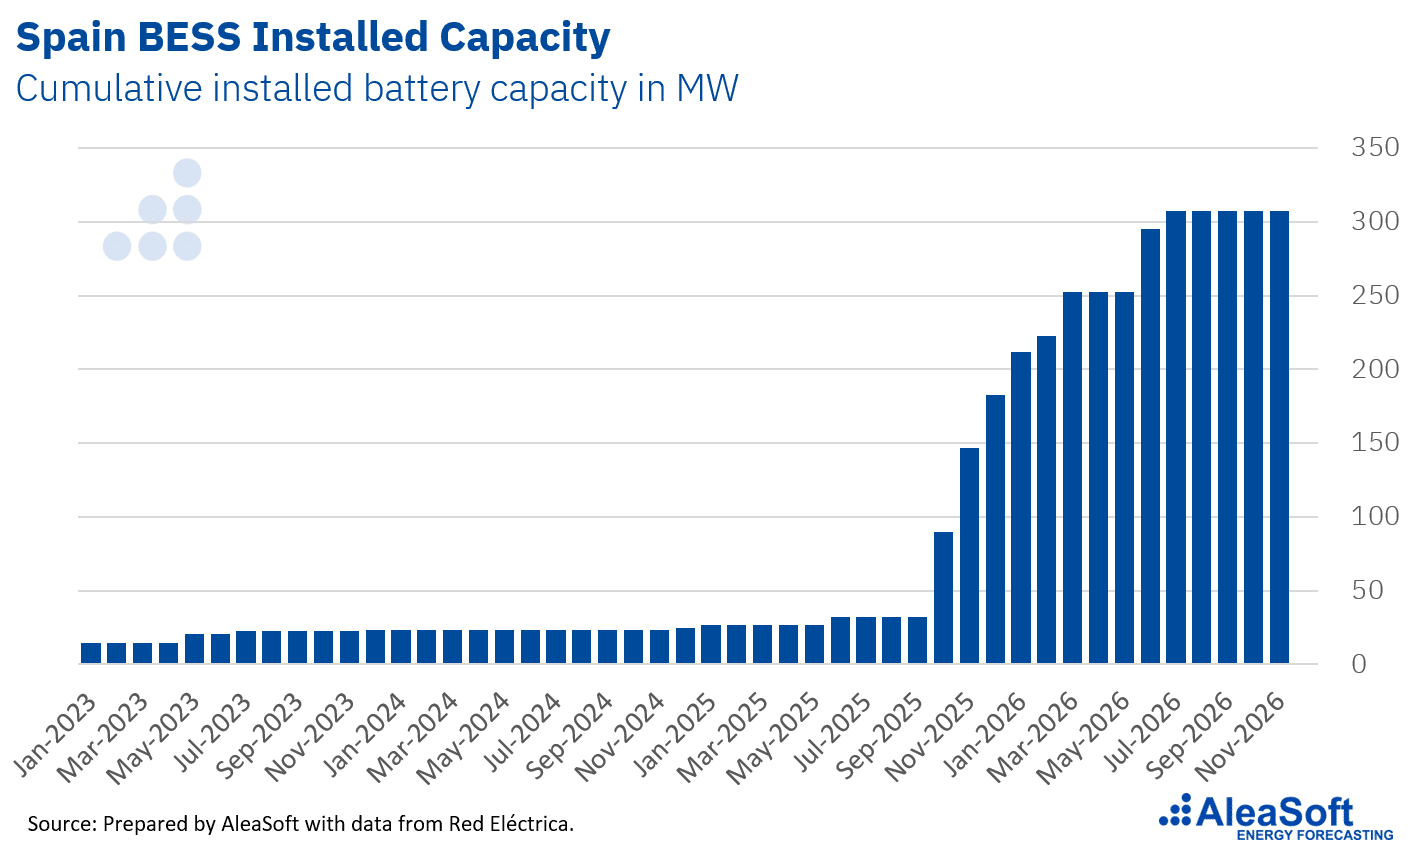
L’Espagne compte environ 300 MW de stockage par batteries en exploitation, et l’AEPIBAL s’attend à ce que ce chiffre double avant la fin de 2026. Les demandes d’accès et de raccordement de projets stand‑alone et hybridés totalisent près de 37 GW. Pour 2030, l’AEPIBAL envisage des scénarios compris entre 3,5 et 8 GW, avec un scénario central de 6 à 8 GW et environ 17,5 GWh de capacité de stockage.
Les données de Red Eléctrica présentées par AleaSoft Energy Forecasting montrent que le déploiement s’est déjà accéléré. La capacité installée de batteries est restée inférieure à 35 MW jusqu’en septembre 2025 et a depuis augmenté rapidement pour atteindre 306 MW. Ces données étant publiées avec un certain retard, la capacité réelle des derniers mois pourrait être quelque peu supérieure.
Luis Marquina a averti que la puissance demandée ou disposant d’un accès accordé n’équivaut pas à des mégawatts qui seront effectivement construits. Le marché envoie de bons signaux et, bien que certains développeurs aient besoin de financement, la plupart disposent de la capacité financière nécessaire pour développer leurs projets. Pour les propriétaires de centrales photovoltaïques, l’hybridation avec des batteries est un besoin imminent.
Autorisations, mise en service et sécurité
Le déploiement dépendra des procédures d’autorisation sociales et environnementales, de l’accès au raccordement au réseau et d’une analyse détaillée de la rentabilité. Selon Luis Marquina, une partie des développeurs n’évalue pas bien les emplacements et ne gère pas correctement l’acceptation sociale des projets. Avec un cadre réglementaire désormais plus clair, les préoccupations du secteur se concentrent sur la construction, sur les autorisations liées à la sécurité des installations et sur la mise en service, car raccorder une installation de stockage à un gestionnaire de réseau de distribution est complexe en raison de l’absence de protocoles.
La baisse du prix capturé du solaire stimule le stockage
Pour l’AEPIBAL, la cannibalisation des prix du photovoltaïque est la principale voie d’entrée du stockage. Selon les données présentées par l’association, le spread moyen de 2026 s’établit à 103 €/MWh et les heures à prix nuls, négatifs ou inférieurs à 4 €/MWh approchent 1200 sur l’année. Luis Marquina a souligné que ces spreads reflètent des inefficacités du système qui devront être corrigées.
L’association juge l’hybridation attrayante même sans recharge depuis le réseau, car elle accélère les procédures d’autorisation et permet de capter le spread, avec des revenus des services d’équilibrage quelque peu inférieurs. Selon Luis Marquina, avec des prix capturés du solaire d’environ 40 €/MWh, les batteries sont importantes, en dessous de 30 €/MWh elles sont nécessaires et en dessous de 25 €/MWh elles sont la seule option pour préserver la rentabilité de la centrale.
Les revenus évolueront à mesure que la capacité augmentera
L’AEPIBAL prévoit que les services d’équilibrage, aujourd’hui la principale source de revenus, seront rapidement cannibalisés, car il s’agit d’un marché de 1 à 2 GWh. L’arbitrage sera le plancher structurel, avec des spreads que l’association projette au-dessus de 80 €/MWh pendant au moins dix ans. Le marché de capacité, qu’elle attend à partir de 2027, et les tolling agreements apporteront des revenus certains qui détermineront le volume de dette. Luis Marquina a insisté sur le fait que la croissance des batteries doit s’accompagner de davantage de demande, de davantage de production renouvelable et de davantage de flexibilité.
Simuler l’exploitation des batteries pour investir à bon escient : le rôle d’AleaStorage
De l’avis d’AleaSoft Energy Forecasting, ces années seront celles des batteries, la technologie à la croissance la plus rapide. Ses prévisions rejoignent celles de l’AEPIBAL sur le fait que l’arbitrage sur le marché day-ahead et le marché infrajournalier sera la base des revenus à long terme, avec les services d’équilibrage comme revenu supplémentaire les premières années et le marché de capacité comme revenu contractualisé qui favorisera la bancabilité. Les revenus d’une batterie ne s’obtiennent pas en multipliant le spread par les cycles, car ils dépendent de la stratégie d’exploitation, des profils horaires de prix et de la dégradation. C’est pourquoi ils doivent être estimés en simulant l’exploitation de la batterie sur des simulations horaires de prix à long terme.
AleaStorage, la division d’AleaSoft Energy Forecasting spécialisée dans le stockage d’énergie, estime les revenus, le TRI et le payback des batteries stand‑alone et des projets hybridés avec des énergies renouvelables en arbitrage, services d’équilibrage et marché de capacité. Sa nouvelle plateforme en ligne AleaBattery simule l’exploitation horaire de la batterie pendant 20 ans sur plus de 1000 simulations de prix.
Source : AleaSoft Energy Forecasting