


AleaSoft Energy Forecasting, 13 octobre 2026. Au cours de la semaine du 5 octobre, les prix hebdomadaires ont baissé sur la plupart des marchés européens de l’électricité, favorisés par la hausse de la production éolienne en Allemagne et en France et, dans la péninsule Ibérique, par la baisse de la demande et la hausse de la production solaire. L’Italie a fait exception, sous l’effet de la hausse des prix du gaz et du recul de la production solaire. L’Allemagne, la France et l’Espagne ont établi des records de production photovoltaïque pour un jour d’octobre. Les prix du gaz TTF ont augmenté en raison du faible niveau des stocks européens et des tensions dans le détroit d’Ormuz.
Production solaire photovoltaïque et production éolienne
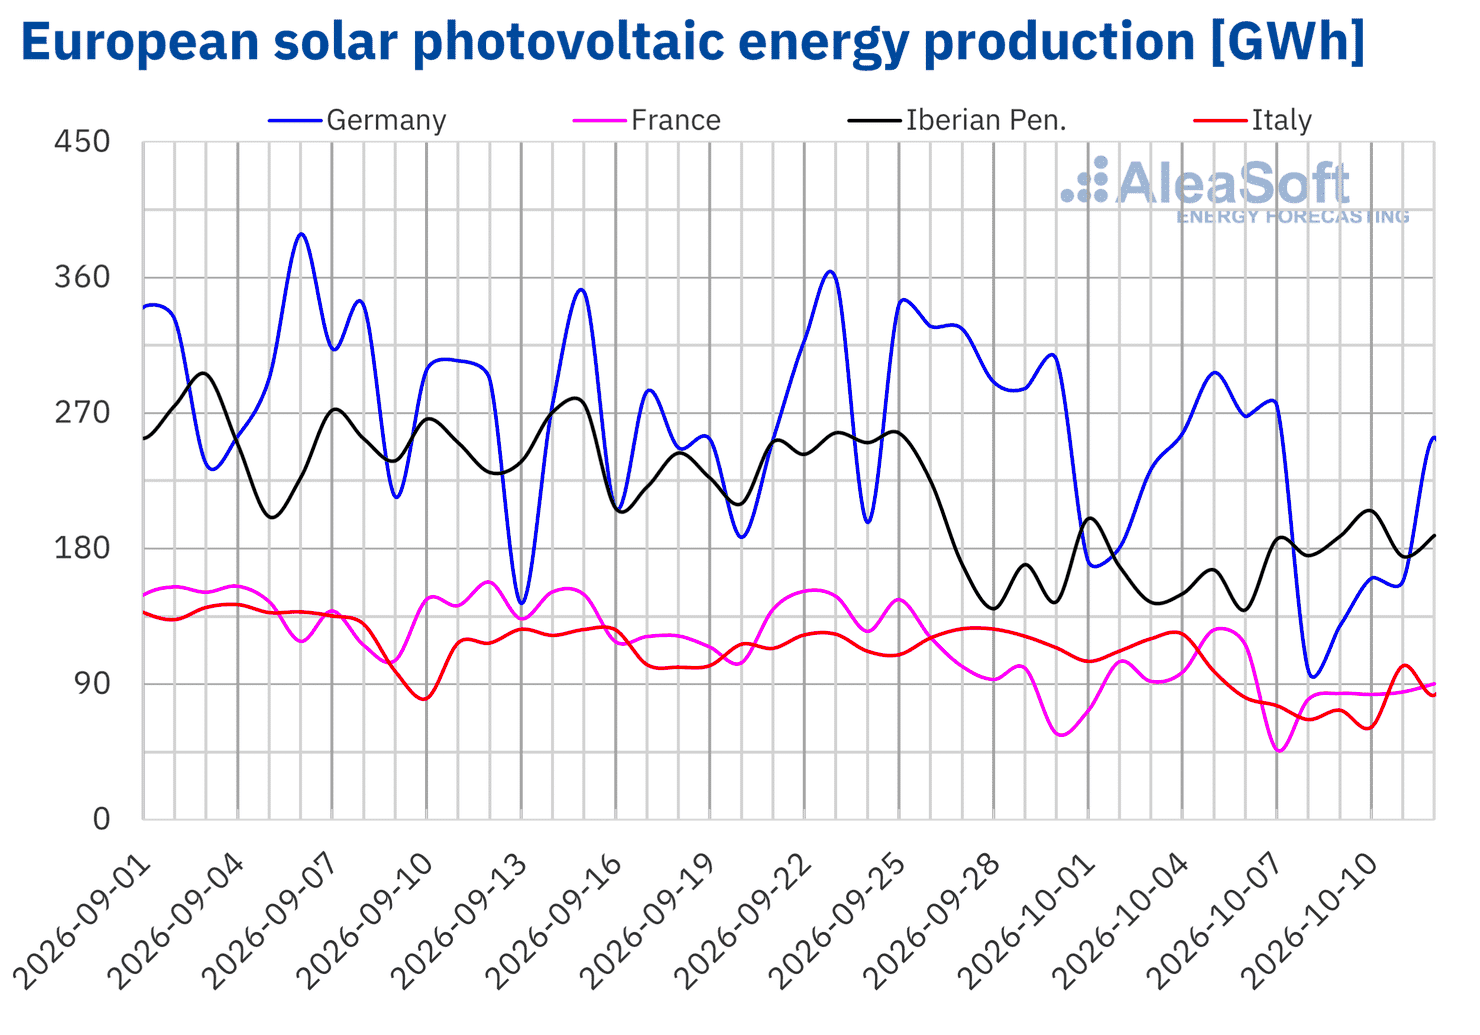
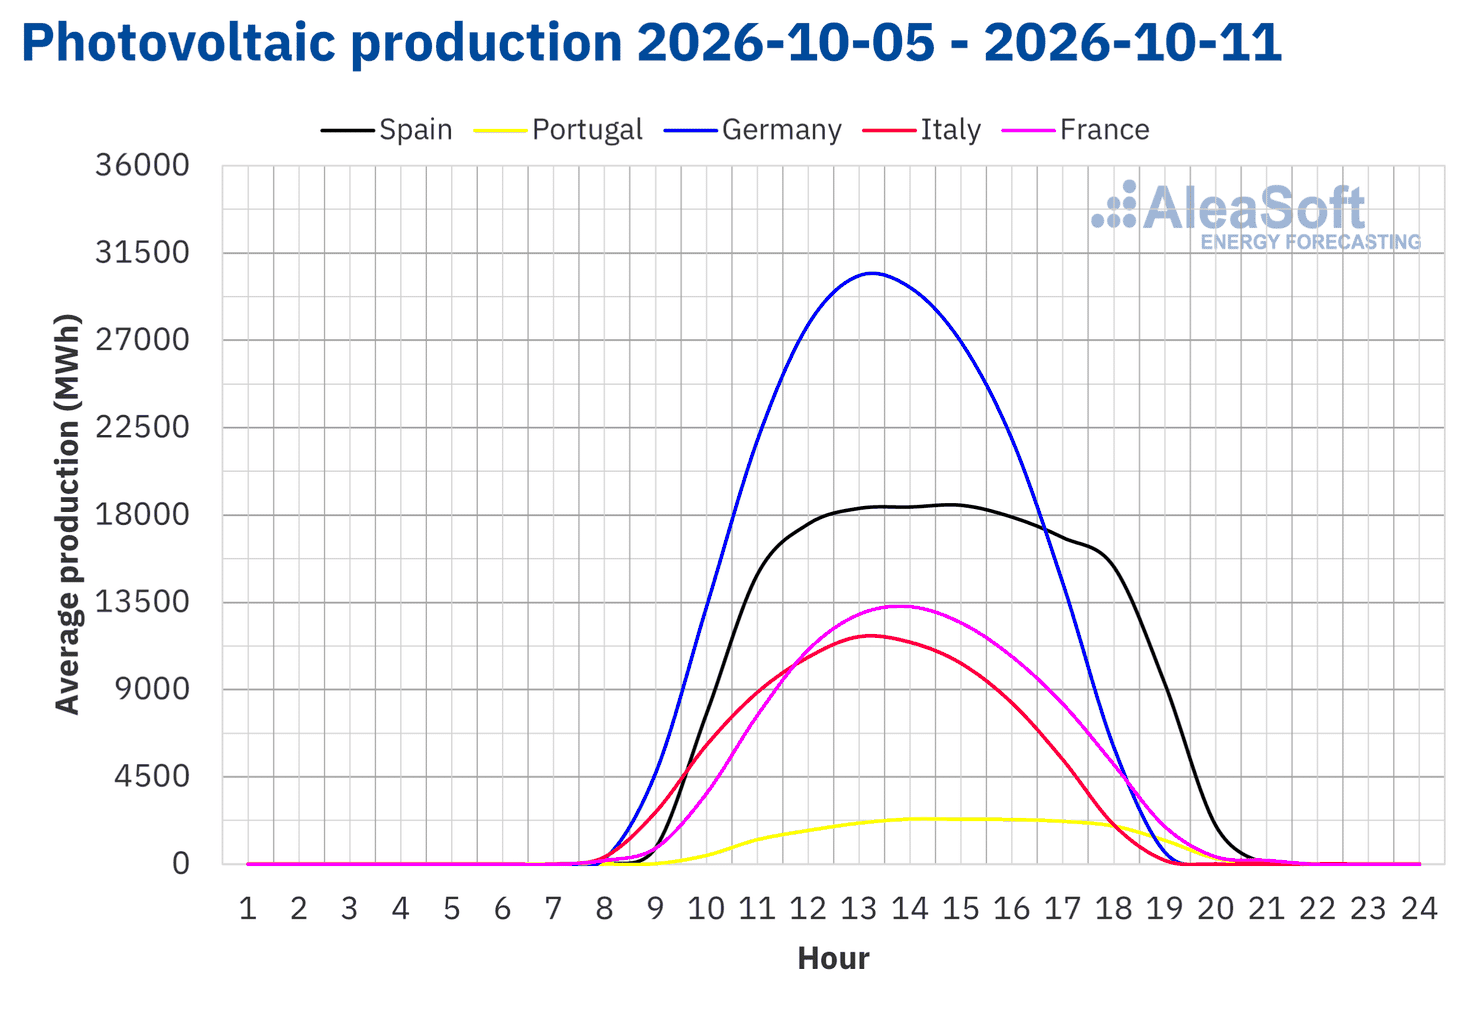
Au cours de la semaine du 5 octobre, la production solaire photovoltaïque a augmenté en Espagne, au Portugal et en France par rapport à la semaine précédente. L’Espagne a enregistré la plus forte hausse, de 16%, après la baisse de la semaine précédente. Au Portugal, la production a augmenté de 0,6% après trois semaines consécutives de baisses, tandis qu’en France elle a progressé de 0,4%, inversant la baisse de la semaine précédente. L’Italie a enregistré la plus forte baisse, de 32%, suivie de l’Allemagne, avec un recul de 20%. Ces deux marchés ont enregistré leur deuxième semaine consécutive de baisses.
Au cours de la semaine, l’Allemagne, la France et l’Espagne ont atteint des niveaux records de production solaire photovoltaïque pour un jour d’octobre. Le 5 octobre, l’Allemagne a enregistré 297 GWh et la France 126 GWh. L’Espagne a atteint 184 GWh le 10 octobre.
Pour la semaine du 12 octobre, les prévisions de production solaire d’AleaSoft Energy Forecasting indiquent des hausses de la production sur les marchés allemand, espagnol et italien.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
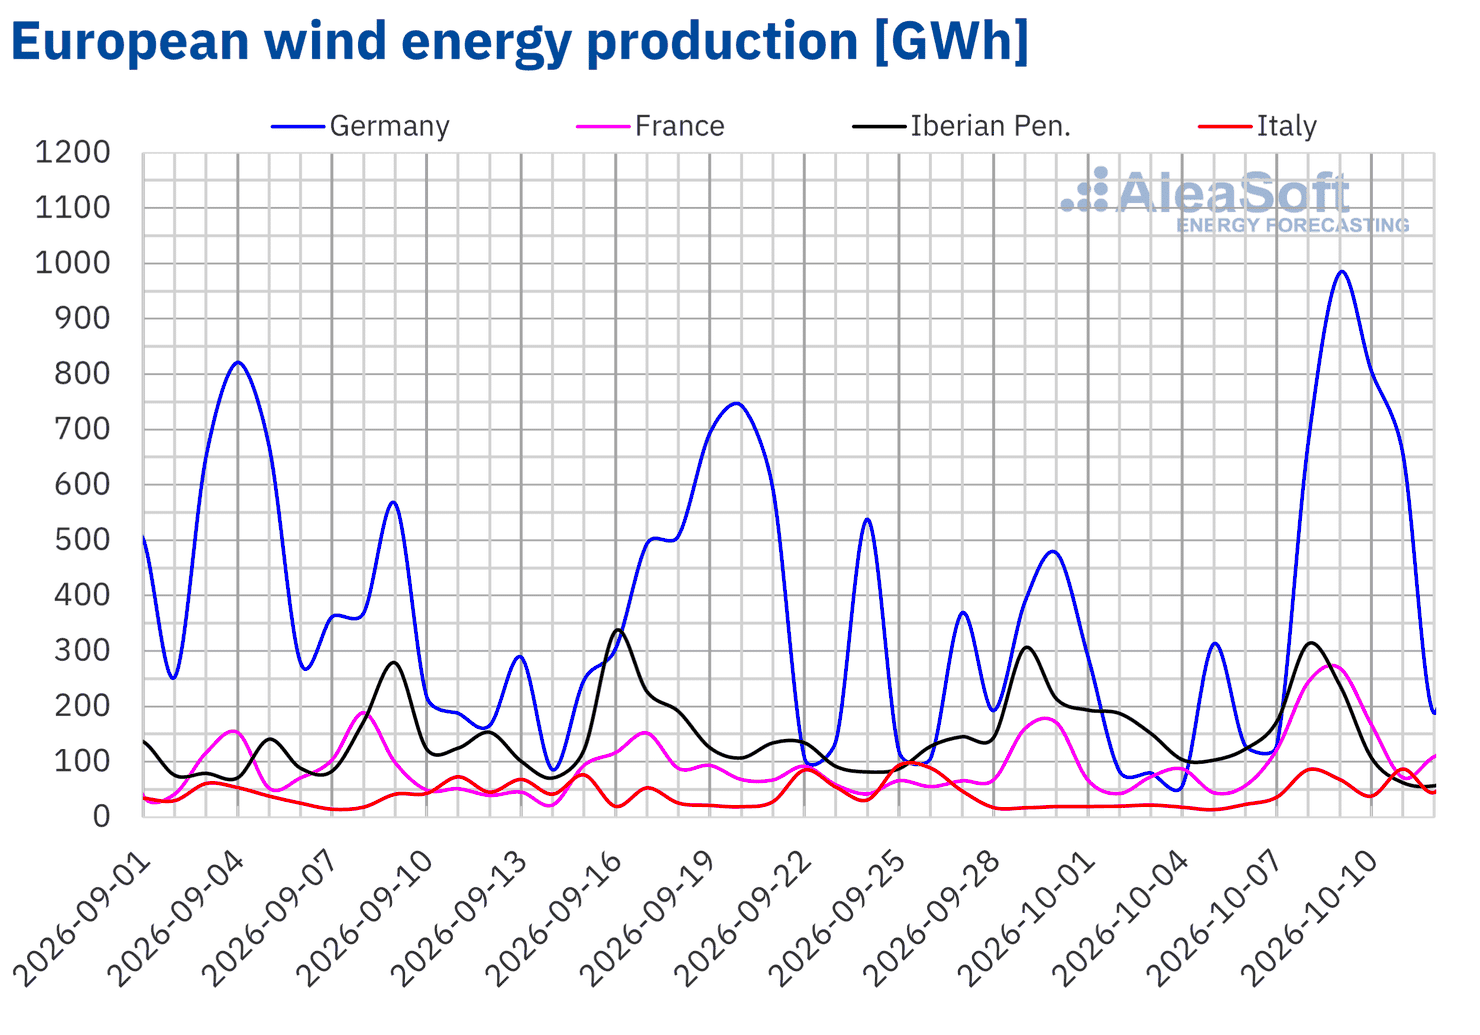
Au cours de la semaine du 5 octobre, la production éolienne a augmenté en Italie, en Allemagne et en France par rapport à la semaine précédente. L’Italie a enregistré la plus forte hausse, de 167%, après la baisse de la semaine précédente. En Allemagne, la production a augmenté de 136% après deux semaines consécutives de baisses. La France a enregistré une hausse de 46%, sa deuxième semaine consécutive de croissance. En revanche, la production éolienne a diminué au Portugal et en Espagne. Le Portugal a enregistré la plus forte baisse, de 17%, tandis qu’en Espagne la production a reculé de 13%. Ces deux marchés ont ainsi inversé les hausses de la semaine précédente.
Pour la semaine du 12 octobre, les prévisions de production éolienne d’AleaSoft Energy Forecasting indiquent une hausse de la production sur le marché italien. En revanche, la production éolienne diminuera sur les marchés allemand, français, portugais et espagnol.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
Demande d’électricité
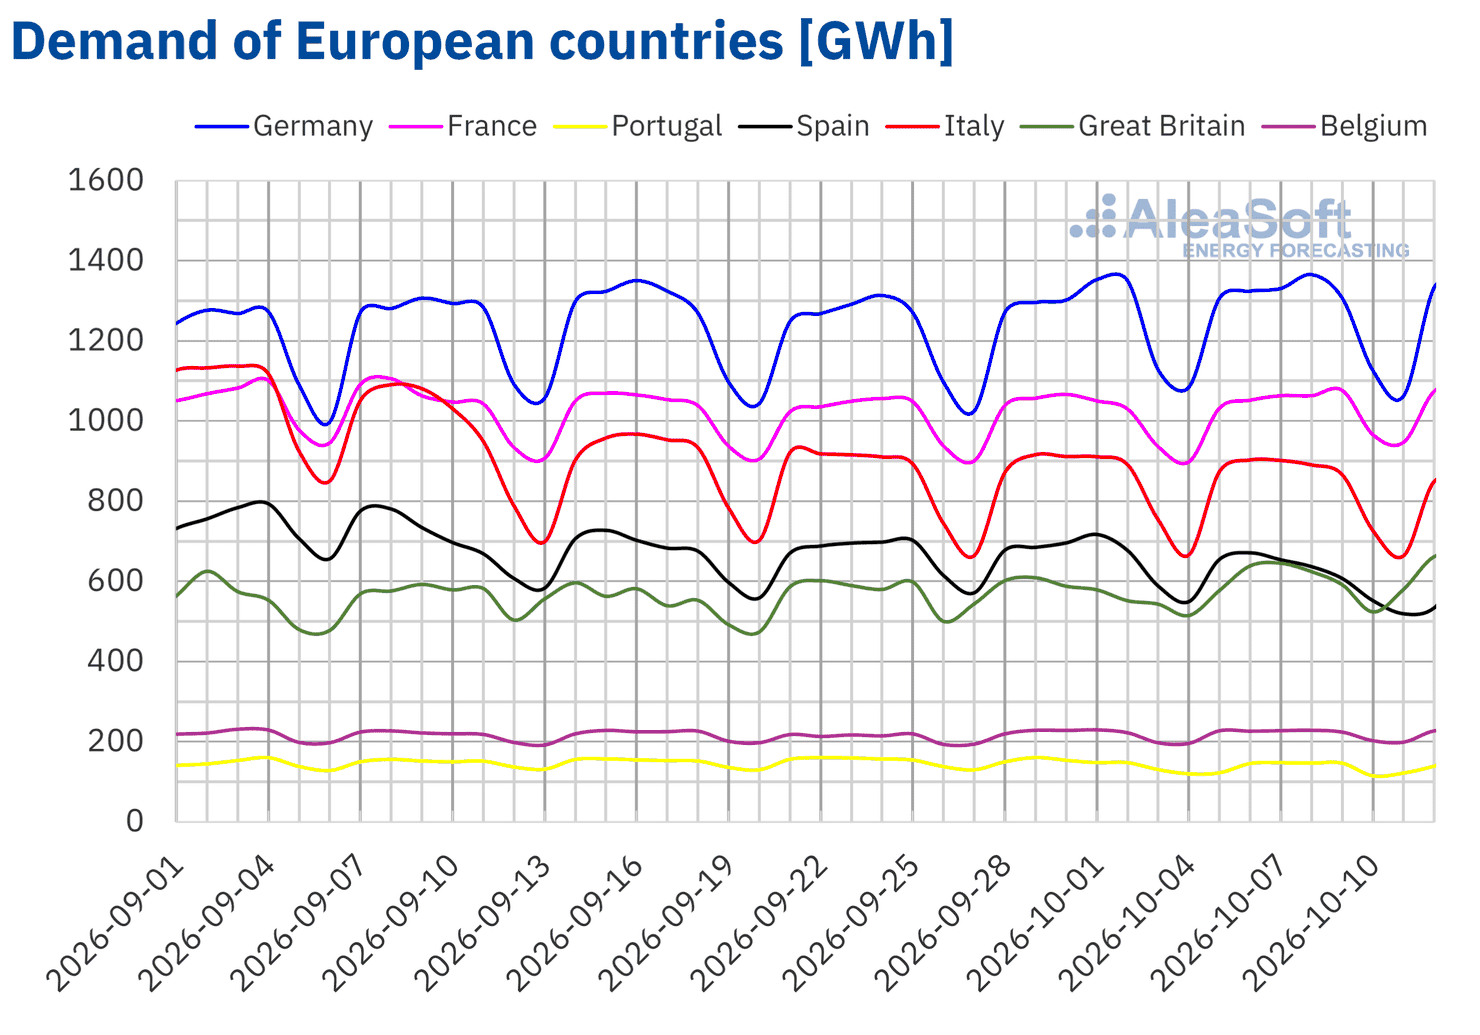
Au cours de la semaine du 5 octobre, la demande d’électricité a augmenté en Grande-Bretagne, en France, en Belgique et en Allemagne par rapport à la semaine précédente. La Grande-Bretagne a enregistré la plus forte hausse, de 4,9%, après la baisse de la semaine précédente. En France, en Belgique et en Allemagne, la demande a augmenté de 1,7%, de 0,9% et de 0,4%, respectivement, et ces trois marchés ont enregistré leur deuxième semaine consécutive de hausses.
En revanche, la demande a diminué en Espagne, au Portugal et en Italie. L’Espagne a enregistré la plus forte baisse, de 6,5%. Au Portugal, la demande a reculé de 6,4%, sous l’effet du jour férié national du 5 octobre, jour de l’Implantation de la République. En Italie, la demande a diminué de 1,6%. L’Espagne et l’Italie ont enregistré leur cinquième semaine consécutive de baisses, tandis que le Portugal a enregistré sa deuxième semaine consécutive de baisse de la demande.
Au cours de la semaine, les températures moyennes ont baissé sur tous les marchés analysés par rapport à la semaine précédente. La France a enregistré la plus forte baisse, de 3,8 °C, suivie de l’Espagne, avec 2,7 °C, et du Portugal, avec 2,3 °C. En Grande-Bretagne, en Allemagne et en Belgique, les baisses de température se sont situées entre 2,1 °C en Grande-Bretagne et 1,9 °C en Belgique. L’Italie a enregistré la plus faible baisse, de 1,0 °C.
Pour la semaine du 12 octobre, les prévisions de demande d’AleaSoft Energy Forecasting indiquent des hausses sur les marchés portugais, britannique, allemand et français. En revanche, la demande diminuera sur les marchés italien, espagnol et belge. En Espagne, la baisse prévue coïncide avec le jour férié national du 12 octobre, la Fête nationale espagnole.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid et ELIA.
Marchés européens de l’électricité
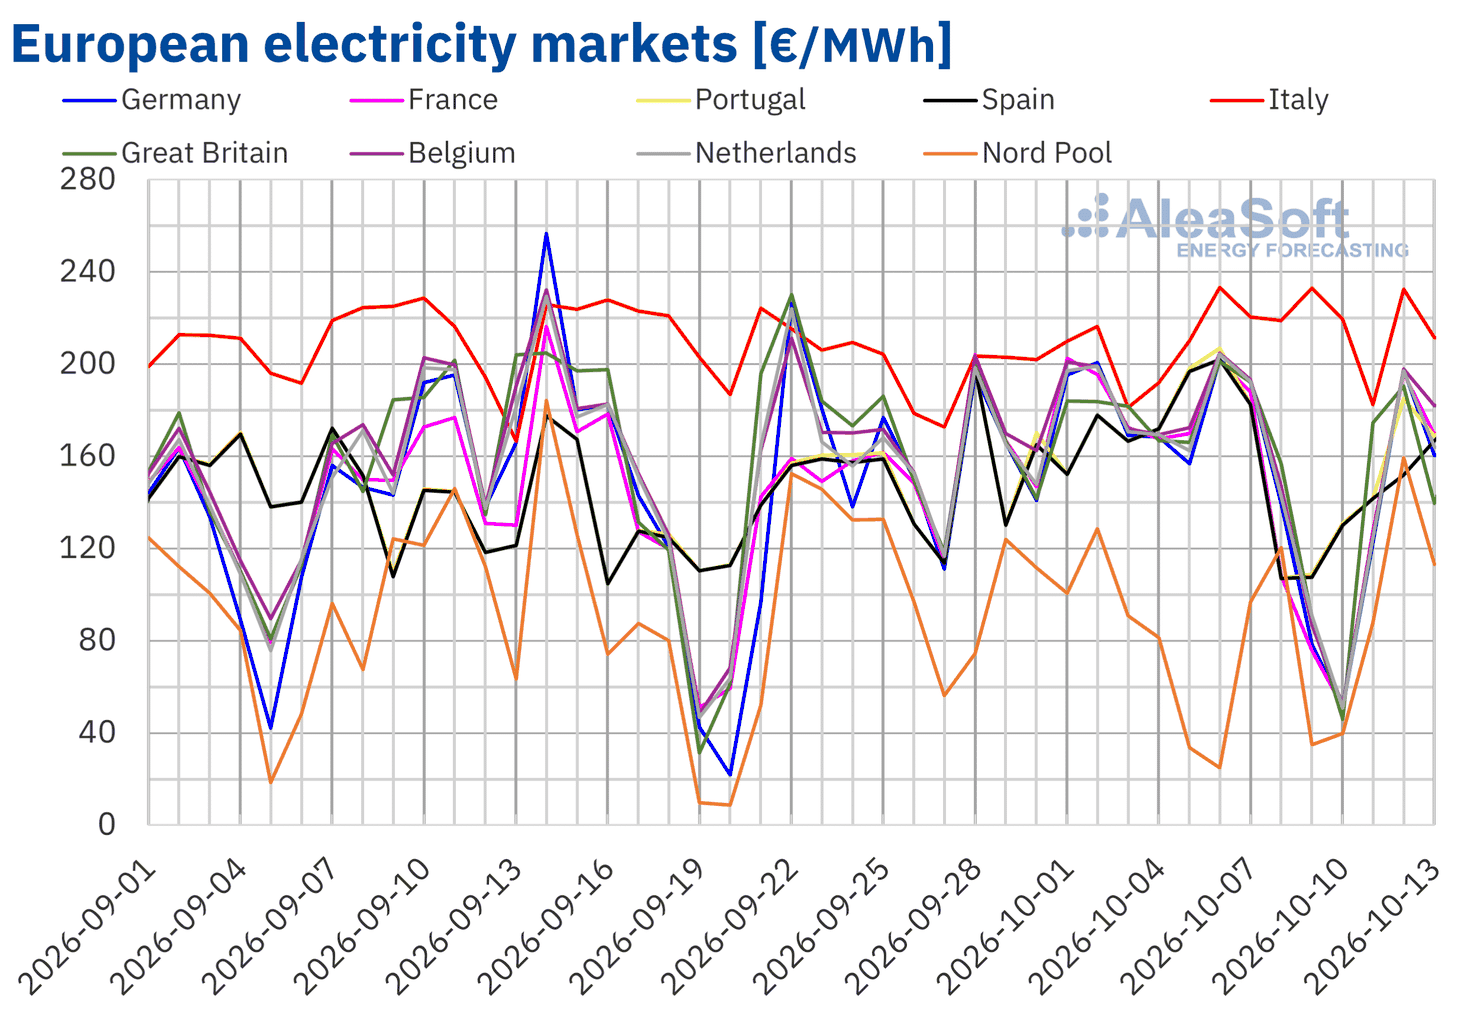
Les prix moyens hebdomadaires ont baissé sur la plupart des principaux marchés européens de l’électricité au cours de la semaine du 5 octobre par rapport à la semaine précédente. Le marché nordique a enregistré la plus forte baisse, de 38%. Le marché français a suivi, avec une baisse de 27%, puis le marché allemand, avec un recul de 24%. Les prix ont également baissé de 23% en Belgique, de 22% aux Pays-Bas et de 16% au Royaume-Uni. Les marchés espagnol et portugais ont enregistré les plus faibles baisses, de 8,1% et de 7,8%, respectivement. En revanche, le marché italien a enregistré une hausse de 7,8%.
Le marché italien a de nouveau enregistré la moyenne hebdomadaire la plus élevée, de 216,72 €/MWh, tandis que le marché nordique a enregistré la plus basse, de 62,50 €/MWh. Sur les autres marchés analysés chez AleaSoft Energy Forecasting, les prix moyens hebdomadaires se sont situés entre 131,60 €/MWh en France et 153,59 €/MWh au Portugal.
En ce qui concerne les prix journaliers, la plupart des marchés ont enregistré leurs prix les plus élevés de la semaine le mardi 6 octobre. Ce jour-là, le marché italien a atteint 233,27 €/MWh, le prix journalier le plus élevé de la semaine parmi les marchés analysés. Selon les données analysées chez AleaSoft Energy Forecasting, il s’agit du prix le plus élevé sur ce marché depuis le 23 décembre 2022. En outre, les prix du marché italien sont restés au-dessus de 210 €/MWh du lundi au samedi. Le même jour, les marchés portugais et espagnol ont enregistré 206,68 €/MWh et 201,99 €/MWh, respectivement, leurs prix les plus élevés depuis le 6 décembre 2022. Le 6 octobre, les marchés belge, néerlandais, allemand, français et britannique ont également atteint leurs maximums hebdomadaires, compris entre 201,01 €/MWh au Royaume-Uni et 204,71 €/MWh en Belgique. Le marché nordique a enregistré son prix le plus élevé de la semaine, de 120,19 €/MWh, le jeudi 8 octobre.
Par ailleurs, le marché nordique a enregistré le prix le plus bas de la semaine parmi les marchés analysés, de 24,84 €/MWh, le mardi 6 octobre. Les marchés espagnol et portugais ont enregistré leur minimum hebdomadaire, de 106,90 €/MWh dans les deux cas, le jeudi 8 octobre. Le samedi 10 octobre, les marchés britannique, néerlandais, allemand, français et belge ont enregistré leurs prix les plus bas de la semaine, compris entre 45,82 €/MWh au Royaume-Uni et 52,13 €/MWh en Belgique. Le marché italien a enregistré son minimum hebdomadaire, de 182,31 €/MWh, le dimanche 11 octobre.
La hausse de la production éolienne sur des marchés comme l’Allemagne et la France a contribué à la baisse des prix sur la plupart des marchés, malgré l’augmentation des prix du gaz. Dans la péninsule Ibérique, la baisse de la demande et la hausse de la production solaire ont contribué au recul des prix. En revanche, en Italie, la hausse des prix du gaz et le recul de la production solaire ont fait grimper les prix du marché de l’électricité.

Les prévisions de prix d’AleaSoft Energy Forecasting indiquent que les prix augmenteront sur la plupart des marchés européens de l’électricité au cours de la semaine du 12 octobre. En revanche, les prix baisseront sur les marchés espagnol et italien.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'OMIE, RTE, Nord Pool et GME.
Brent, combustibles et CO2
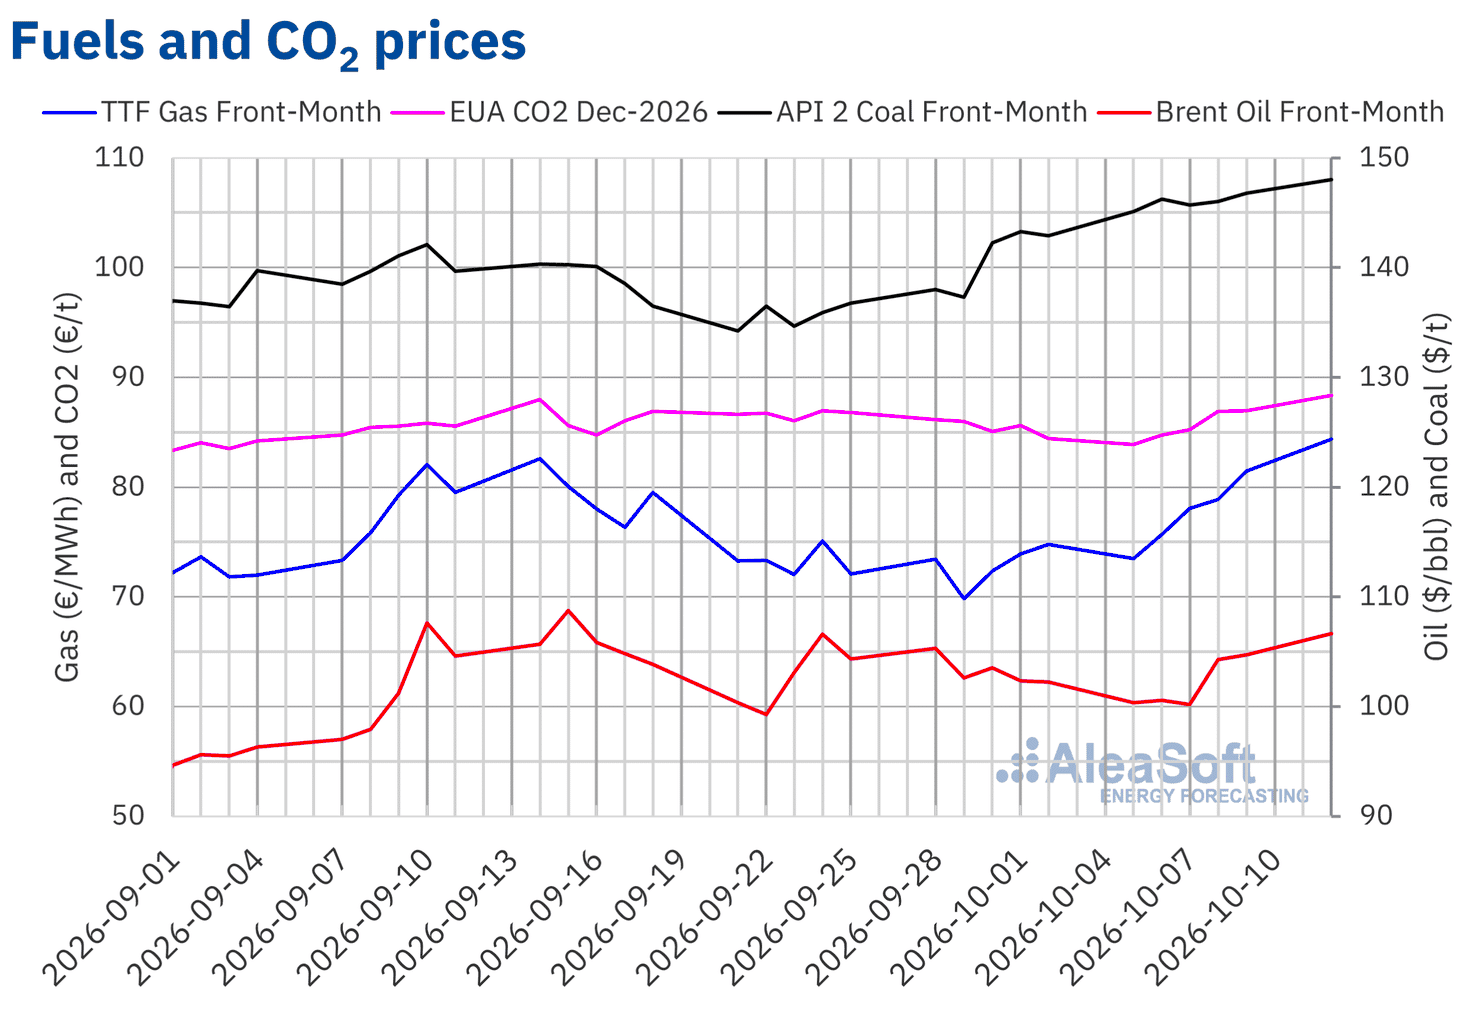
Les contrats à terme du pétrole Brent pour le Front‑Month sur le marché ICE ont enregistré un prix de règlement de 100,32 $/bbl le lundi 5 octobre, 1,9% inférieur à celui du vendredi précédent. Le 7 octobre, ces contrats à terme ont atteint leur prix de règlement minimum hebdomadaire, de 100,20 $/bbl. Le jeudi 8 octobre, les prix ont augmenté de 4,1% par rapport à la veille et ont dépassé 104 $/bbl. Le vendredi 9 octobre, ces contrats à terme ont atteint leur prix de règlement maximum hebdomadaire, de 104,72 $/bbl, 2,4% supérieur à celui du vendredi précédent. Les prix ont continué d’augmenter le lundi 12 octobre, atteignant un prix de règlement de 106,65 $/bbl. Selon les données analysées chez AleaSoft Energy Forecasting, il s’agit du prix le plus élevé depuis le 16 septembre.
La multiplication des attaques et des menaces contre le trafic maritime dans le détroit d’Ormuz a accru les inquiétudes concernant l’approvisionnement et a fait grimper les prix le 8 octobre. Les perturbations de la production dans le golfe du Mexique causées par l’ouragan Isaias ont exercé une pression supplémentaire. Le vendredi, l’ouragan a contraint les opérateurs à interrompre plus de 70% de la production pétrolière de la zone. Ce jour-là, les déclarations du président des États-Unis sur les progrès des discussions avec l’Iran ont temporairement apaisé les inquiétudes concernant l’approvisionnement, bien que l’impact de l’ouragan ait finalement fait grimper les prix.
En ce qui concerne les contrats à terme du gaz TTF sur le marché ICE pour le Front‑Month, ils ont enregistré leur prix de règlement minimum hebdomadaire, de 73,51 €/MWh, le lundi 5 octobre, 1,7% inférieur à celui du vendredi précédent. Les prix ont ensuite augmenté lors de toutes les séances de la semaine. Le vendredi 9 octobre, ces contrats à terme ont atteint leur prix de règlement maximum hebdomadaire, de 81,43 €/MWh, 8,9% supérieur à celui du vendredi précédent. Les prix ont continué d’augmenter le lundi 12 octobre, atteignant un prix de règlement de 84,35 €/MWh. Selon les données analysées chez AleaSoft Energy Forecasting, il s’agit du prix le plus élevé depuis le 23 décembre 2022.
Les niveaux de stockage de gaz de l’Union européenne sont restés bas pour cette période de l’année. Ces faibles niveaux de stockage, la baisse des températures et les tensions dans le détroit d’Ormuz, qui continuent de limiter les expéditions de GNL en provenance du Moyen-Orient, ont favorisé la hausse des prix des contrats à terme du gaz TTF.
En ce qui concerne les contrats à terme des quotas d’émission de CO2 sur le marché EEX pour le contrat de référence de décembre 2026, ils ont enregistré leur prix de règlement minimum hebdomadaire, de 83,87 €/t, le lundi 5 octobre. Ce prix était 0,6% inférieur à celui du vendredi précédent et constituait le niveau le plus bas depuis le 4 septembre. Les prix ont ensuite augmenté lors de toutes les séances de la semaine. Le vendredi 9 octobre, ils ont atteint leur prix de règlement maximum hebdomadaire, de 86,95 €/t, 3,0% supérieur à celui du vendredi précédent. Le lundi 12 octobre, le prix de règlement a encore augmenté pour atteindre 88,33 €/t. Selon les données analysées chez AleaSoft Energy Forecasting, il s’agit du prix le plus élevé depuis le 28 janvier.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ICE et d'EEX.
Analyse d’AleaSoft Energy Forecasting sur les perspectives des marchés de l’énergie en Europe
Le jeudi 15 octobre, AleaSoft Energy Forecasting organisera la 70e édition de sa série de webinaires mensuels. Deloitte participera au webinaire d’octobre pour la septième année consécutive. Les intervenants partageront leur vision du financement des projets d’énergies renouvelables et de stockage dans le contexte actuel des marchés de l’énergie. La session analysera l’évolution récente des principaux marchés de l’énergie européens et leurs perspectives pour l’hiver 2026‑2027, avec une attention particulière aux prix élevés du gaz et aux signaux que montrent les marchés à terme de l’électricité pour les prochains mois. Le webinaire abordera également les perspectives des batteries et de l’hybridation, leur rôle dans le développement de nouveaux projets, ainsi que les principaux défis et opportunités associés à ces technologies. En outre, les intervenants analyseront le rôle des prévisions dans les processus de financement, les audits et la valorisation de portefeuilles. Les intervenants seront Álvaro Antón Azcoiti, Director, Corporate Finance Energy chez Deloitte, Álvaro Osés Lainez, Manager, Treasury Advisory chez Deloitte, et Oriol Saltó i Bauzà, Associate Partner chez AleaSoft. Ils participeront également à la table d’analyse lors du webinaire en espagnol. Antonio Delgado Rigal, fondateur et CEO d’AleaSoft, modérera le webinaire en espagnol ainsi que la table d’analyse.
Source : AleaSoft Energy Forecasting.