


AleaSoft Energy Forecasting, 16 novembre 2026. Au cours de la semaine du 9 novembre, les prix ont baissé sur la plupart des marchés européens de l’électricité, sous l’effet de la hausse de la production éolienne, en particulier dans la péninsule Ibérique. Malgré la baisse hebdomadaire, plusieurs marchés ont atteint leurs prix journaliers les plus élevés depuis 2022 ou 2024. Les contrats à terme du gaz TTF ont augmenté sur fond de préoccupations concernant l’approvisionnement et de faibles stocks de gaz en Europe. Les contrats à terme du pétrole Brent ont terminé la semaine en baisse, malgré leur redressement en cours de semaine à la suite d’incidents dans le détroit d’Ormuz et d’attaques contre des infrastructures pétrolières.
Production solaire photovoltaïque et production éolienne
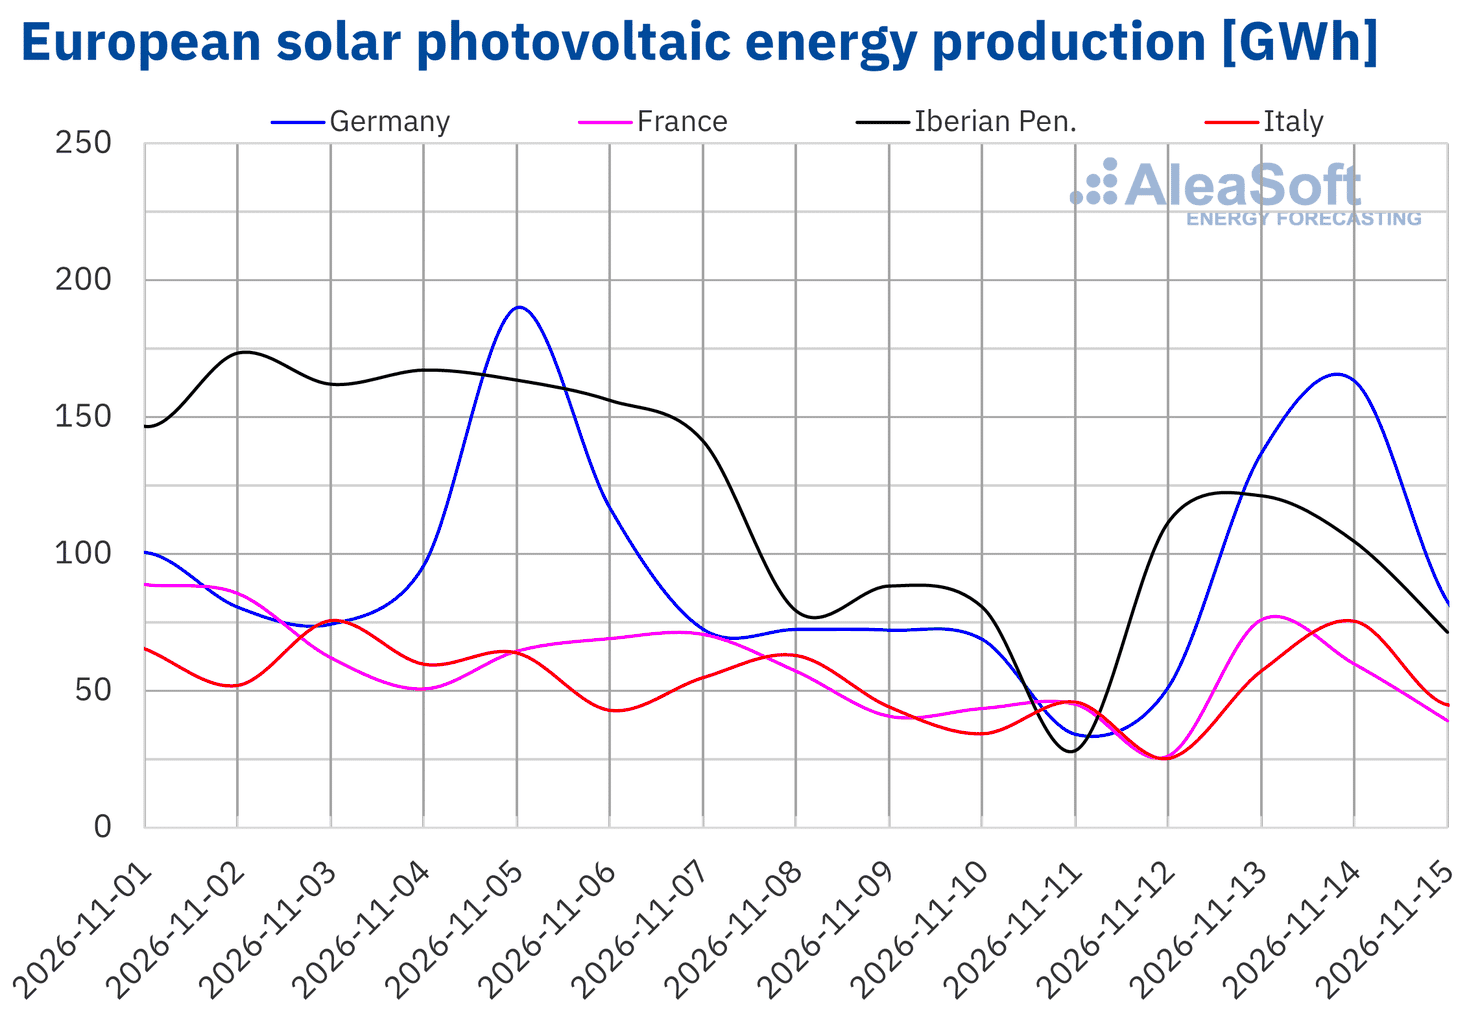
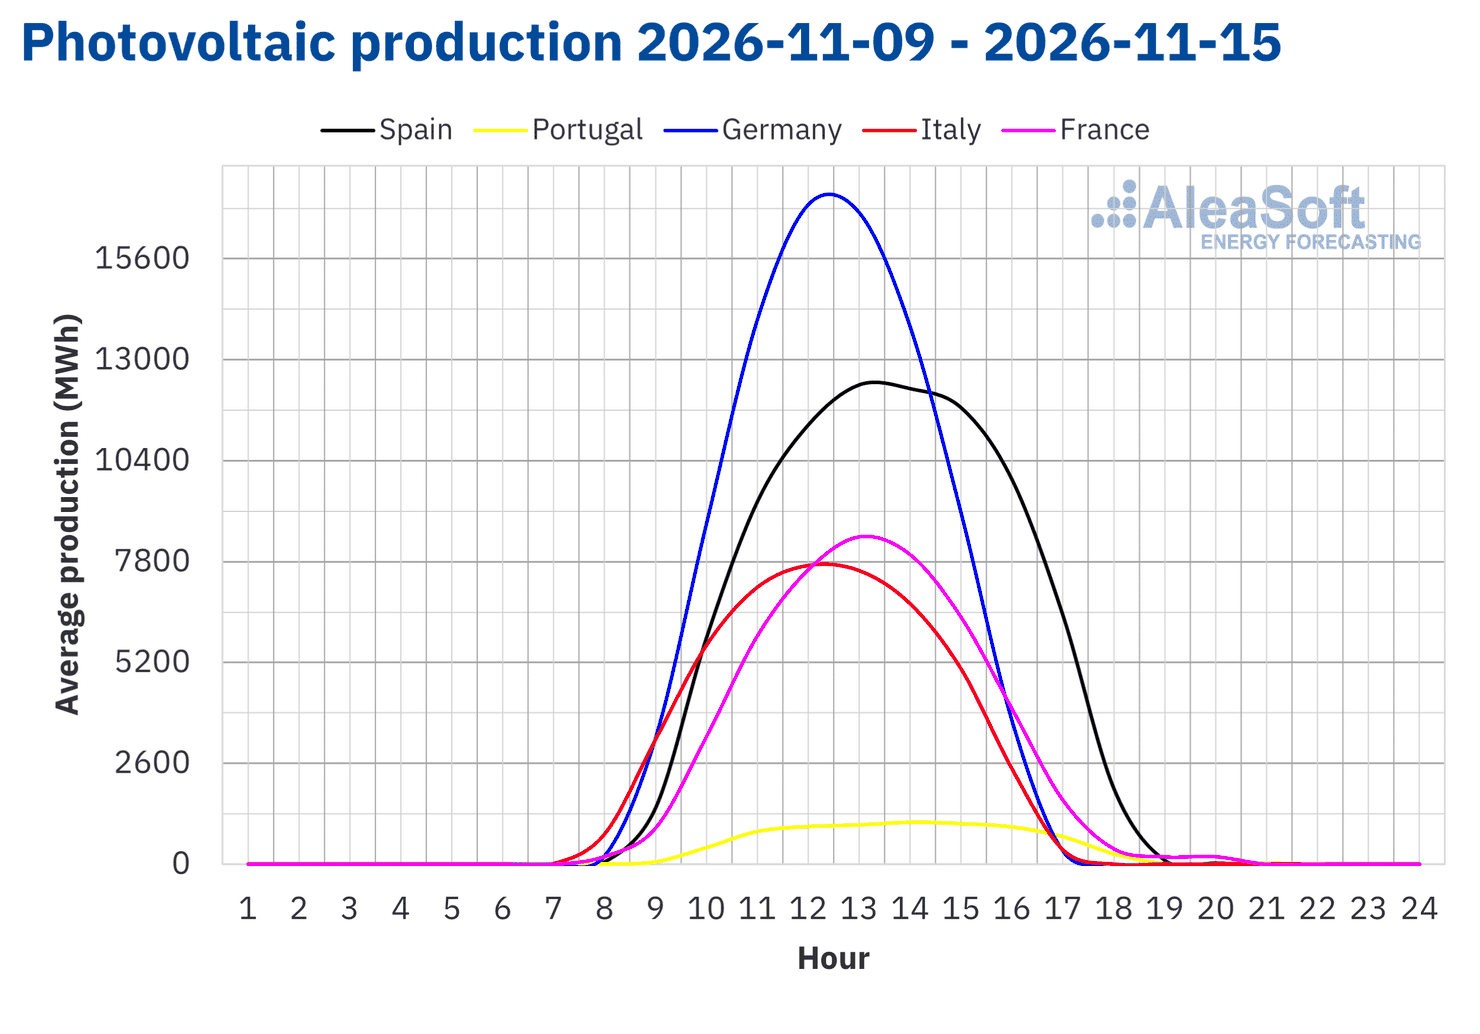
Au cours de la semaine du 9 novembre, la production solaire photovoltaïque a diminué sur les principaux marchés européens de l’électricité par rapport à la semaine précédente. Le Portugal a enregistré la plus forte baisse, de 51%, suivi de l’Espagne, avec une baisse de 41%. En France, la production a reculé de 28%, tandis que l’Italie et l’Allemagne ont enregistré des baisses de 21% et de 13%, respectivement. Les marchés analysés ont ainsi enregistré deux semaines consécutives de baisses.
Malgré les baisses hebdomadaires, l’Allemagne et la France ont enregistré leur troisième production solaire photovoltaïque journalière la plus élevée de l’histoire pour un jour de novembre. L’Allemagne a atteint 163 GWh le 14 novembre, tandis que la France a atteint 76 GWh le 13 novembre.
Pour la semaine du 16 novembre, les prévisions de production solaire d’AleaSoft Energy Forecasting indiquent des hausses de la production sur les marchés italien et espagnol. En revanche, la production solaire photovoltaïque diminuera sur le marché allemand.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
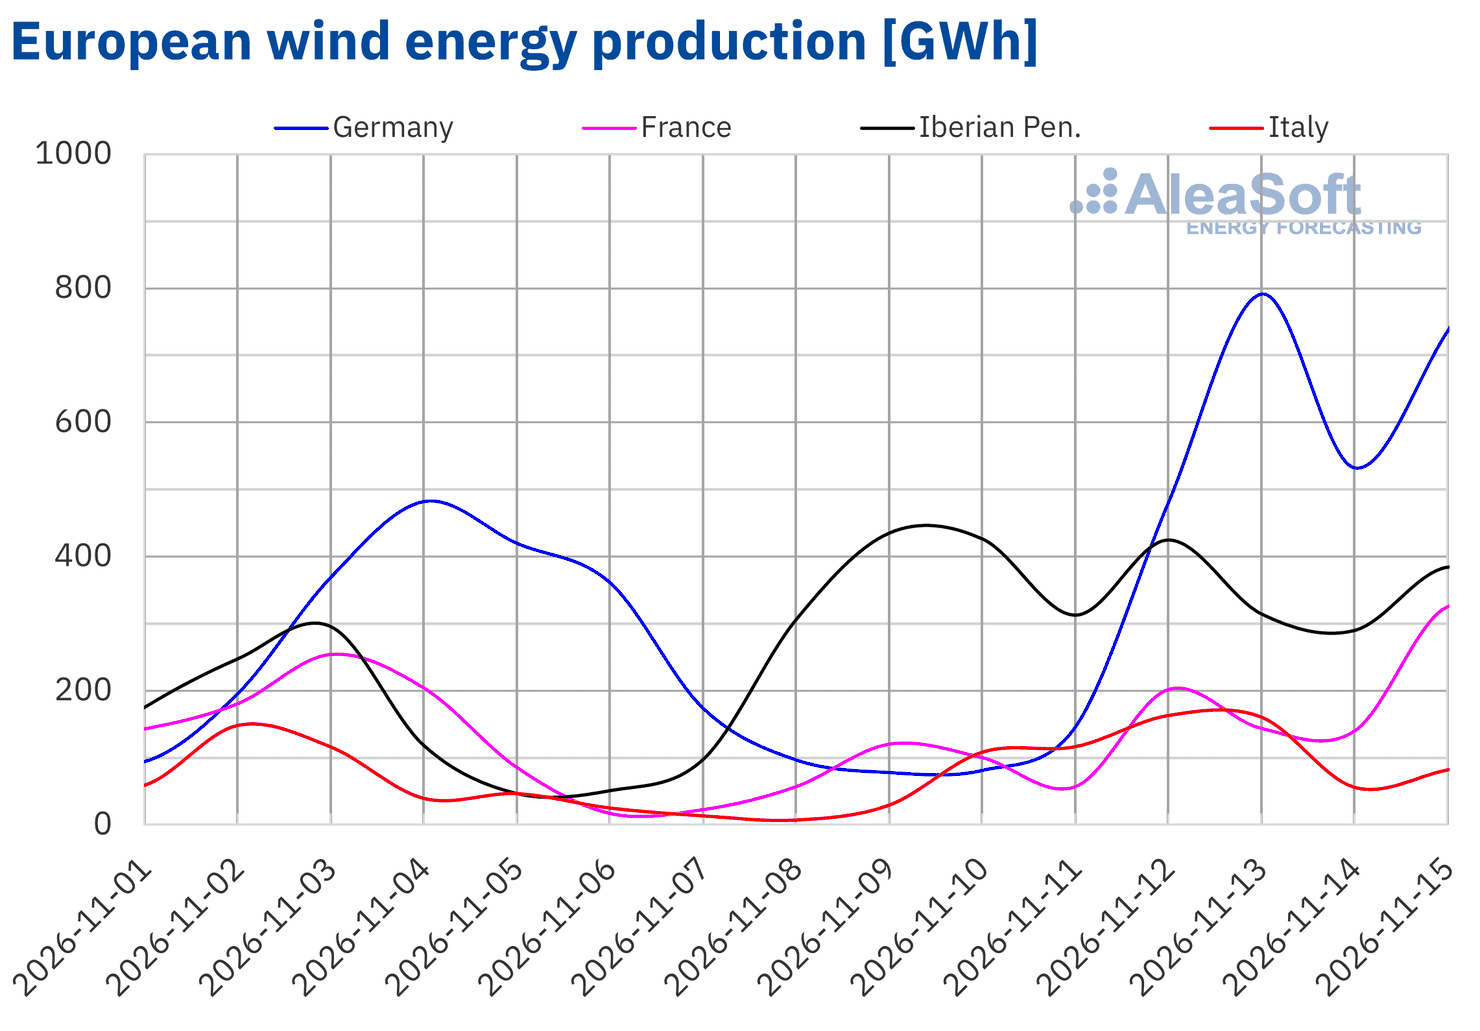
Au cours de la deuxième semaine de novembre, la production éolienne a augmenté sur les principaux marchés européens de l’électricité par rapport à la semaine précédente. L’Espagne a enregistré la plus forte hausse, de 136%, suivie du Portugal et de l’Italie, avec des hausses de 82% et de 81%, respectivement. En Allemagne, la production éolienne a augmenté de 36%, tandis que la France a enregistré la plus faible hausse, de 33%. L’Espagne et le Portugal ont enregistré deux semaines consécutives de hausses, tandis que l’Allemagne, la France et l’Italie ont renoué avec la hausse après deux semaines consécutives de baisses.
Pour la semaine du 16 novembre, les prévisions de production éolienne d’AleaSoft Energy Forecasting indiquent des hausses de la production sur les marchés allemand, français, italien et espagnol. En revanche, la production éolienne diminuera sur le marché portugais.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
Demande d’électricité
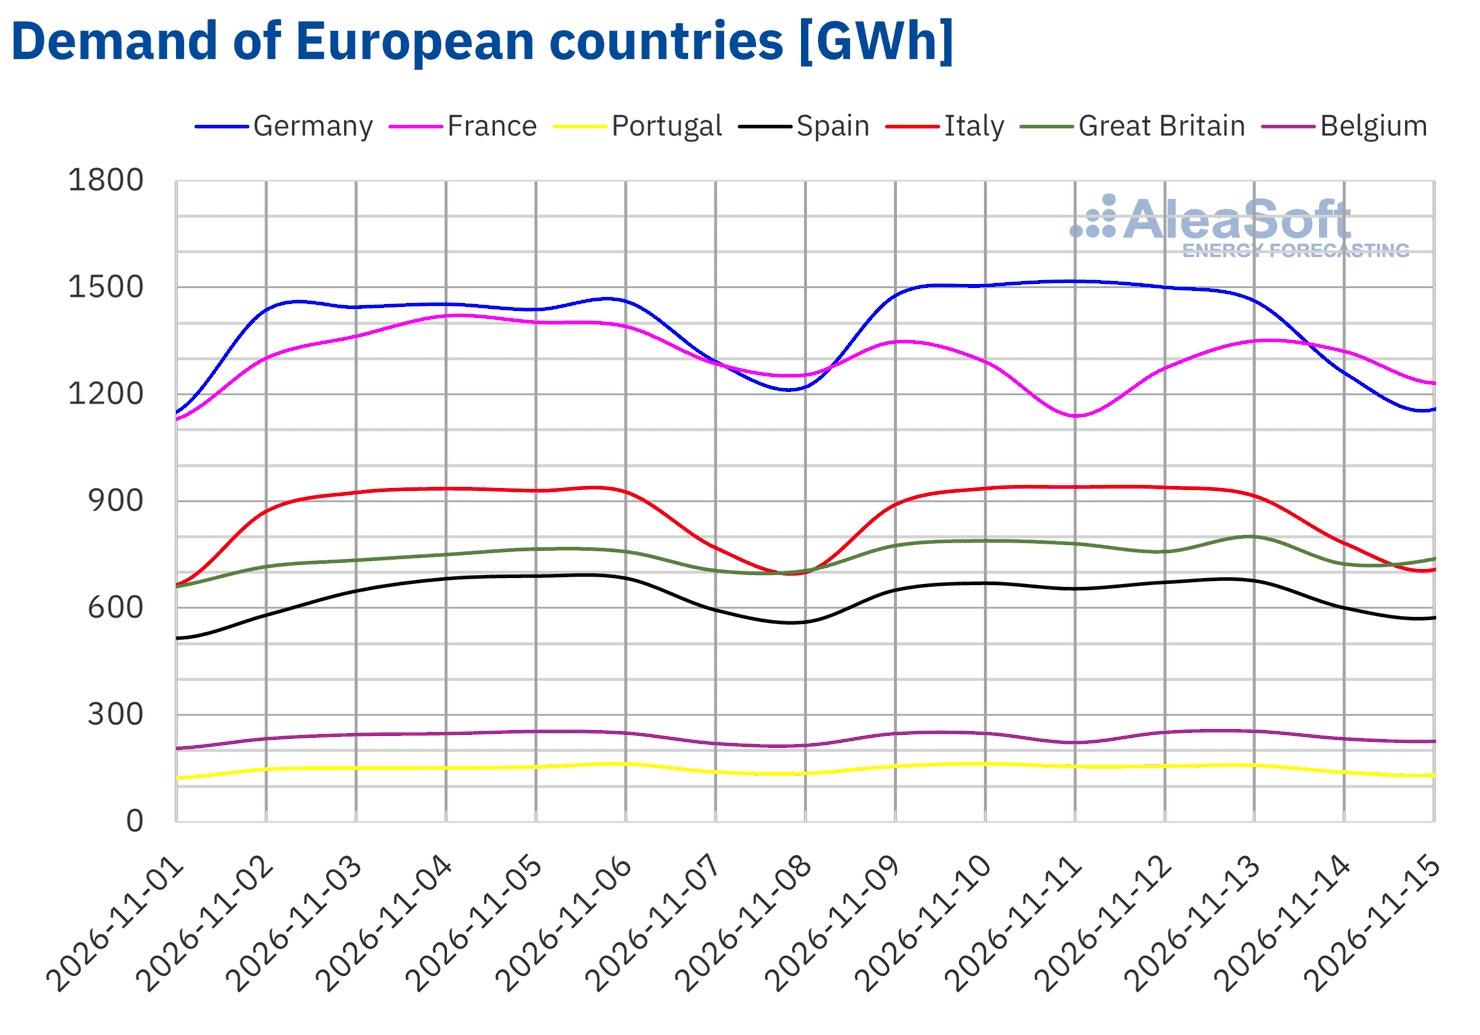
Au cours de la semaine du 9 novembre, la demande d’électricité a augmenté sur la plupart des principaux marchés européens de l’électricité par rapport à la semaine précédente. La Grande-Bretagne a enregistré la plus forte hausse, de 4,5%, suivie du Portugal, avec une hausse de 1,8%. En Allemagne, en Espagne et en Belgique, la demande a augmenté de 1,4%, de 1,3% et de 1,2%, respectivement, tandis que l’Italie a enregistré la plus faible hausse, de 0,9%. En revanche, la France a enregistré une baisse de 4,9% au cours d’une semaine marquée par le jour férié national du 11 novembre, l’Armistice, qui pourrait également avoir modéré la hausse de la demande en Belgique.
Au cours de la semaine, les températures moyennes ont augmenté en Espagne, au Portugal, en Italie et en France par rapport à la semaine précédente, avec des hausses allant de 3,0 °C en Espagne à 1,6 °C en France. En revanche, les températures ont baissé en Grande-Bretagne, en Belgique et en Allemagne, avec des baisses de 2,7 °C, de 1,6 °C et de 1,5 °C, respectivement.
Pour la semaine du 16 novembre, les prévisions de demande d’AleaSoft Energy Forecasting indiquent des hausses sur les marchés portugais, britannique et espagnol. En revanche, la demande diminuera sur les marchés français, italien, allemand et belge.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid et ELIA.
Marchés européens de l’électricité
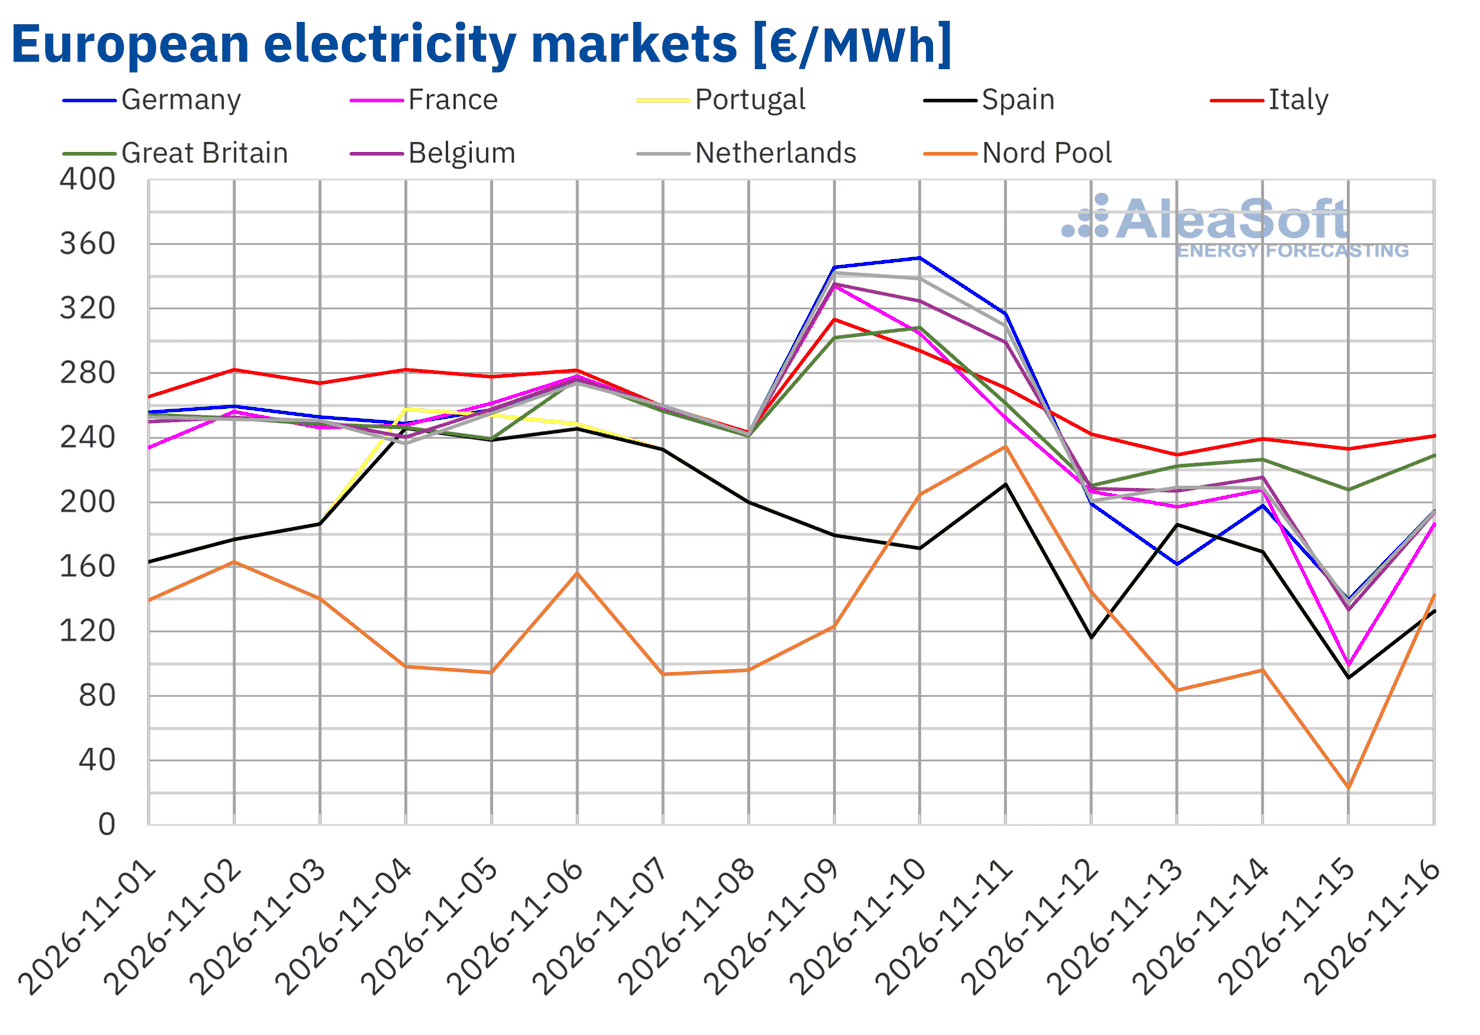
Les prix moyens hebdomadaires de la plupart des principaux marchés européens de l’électricité ont baissé au cours de la semaine du 9 novembre par rapport à la semaine précédente. Le marché nordique a fait exception, avec une hausse de 8,1%. Le marché portugais a quant à lui enregistré la plus forte baisse, de 28%, suivi du marché espagnol, avec une baisse de 26%. Les marchés britannique et néerlandais ont enregistré les plus faibles baisses, de 1,2% dans les deux cas. Sur les autres marchés analysés chez AleaSoft Energy Forecasting, les baisses se sont situées entre 3,1% sur le marché belge et 11% sur le marché français.
Au cours de la deuxième semaine de novembre, les prix hebdomadaires de la plupart des principaux marchés européens de l’électricité ont dépassé 225 €/MWh. Le marché italien a enregistré la moyenne hebdomadaire la plus élevée, de 260,35 €/MWh, tandis que le marché nordique a enregistré la plus basse, de 129,93 €/MWh. Sur les autres marchés analysés chez AleaSoft Energy Forecasting, les prix moyens hebdomadaires se sont situés entre 160,72 €/MWh en Espagne et au Portugal et 249,71 €/MWh aux Pays-Bas.
En ce qui concerne les prix journaliers, la plupart des marchés ont enregistré leurs prix les plus élevés de la semaine au cours des premiers jours. Le lundi 9 novembre, les marchés néerlandais, belge, français et italien ont atteint 342,43 €/MWh, 335,27 €/MWh, 334,12 €/MWh et 313,51 €/MWh, respectivement. Selon les données analysées chez AleaSoft Energy Forecasting, les prix en Belgique, en France et en Italie ont atteint leurs niveaux les plus élevés depuis le 17 décembre 2022, tandis que le marché néerlandais a enregistré son prix le plus élevé depuis le 13 décembre 2024. Le mardi 10 novembre, le marché allemand a enregistré 351,48 €/MWh, le prix journalier le plus élevé de la semaine parmi les marchés analysés et le plus élevé sur ce marché depuis le 13 décembre 2024. Le même jour, le marché britannique a atteint 308,36 €/MWh, son prix le plus élevé depuis le 23 janvier 2025. Le 11 novembre, le marché nordique a enregistré 234,58 €/MWh, son prix le plus élevé depuis le 17 décembre 2022, tandis que les marchés espagnol et portugais ont atteint leurs maximums hebdomadaires, de 210,94 €/MWh dans les deux cas. Les prix du marché allemand sont restés supérieurs à 300 €/MWh du 9 au 11 novembre, tout comme ceux du marché néerlandais.
D’autre part, la plupart des marchés ont enregistré leurs prix les plus bas de la semaine le dimanche 15 novembre. Ce jour-là, le marché nordique a enregistré 22,93 €/MWh, le prix le plus bas de la semaine parmi les marchés analysés. Les marchés espagnol et portugais ont atteint des minimums hebdomadaires de 91,37 €/MWh, tandis que le marché français a enregistré 99,20 €/MWh. Le même jour, les minimums hebdomadaires des marchés belge, néerlandais et allemand se sont situés entre 133,23 €/MWh en Belgique et 139,70 €/MWh en Allemagne, tandis que le marché britannique a enregistré 207,92 €/MWh. Le marché italien a enregistré son minimum hebdomadaire, de 229,28 €/MWh, le vendredi 13 novembre.
L’augmentation de la production éolienne sur tous les marchés analysés a contribué à la baisse des prix hebdomadaires, les plus fortes baisses ayant été enregistrées sur les marchés de la péninsule Ibérique, où la production éolienne a connu les plus fortes hausses. En France, la baisse de la demande a également contribué au recul des prix.
Les prévisions de prix d’AleaSoft Energy Forecasting indiquent que les prix baisseront sur la plupart des marchés européens de l’électricité analysés au cours de la semaine du 16 novembre, sous l’effet de l’augmentation de la production éolienne sur des marchés tels que l’Allemagne, la France, l’Espagne et l’Italie. En outre, la demande diminuera sur certains marchés, tandis que la production solaire augmentera sur les marchés espagnol et italien.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'OMIE, RTE, Nord Pool et GME.
Brent, combustibles et CO2
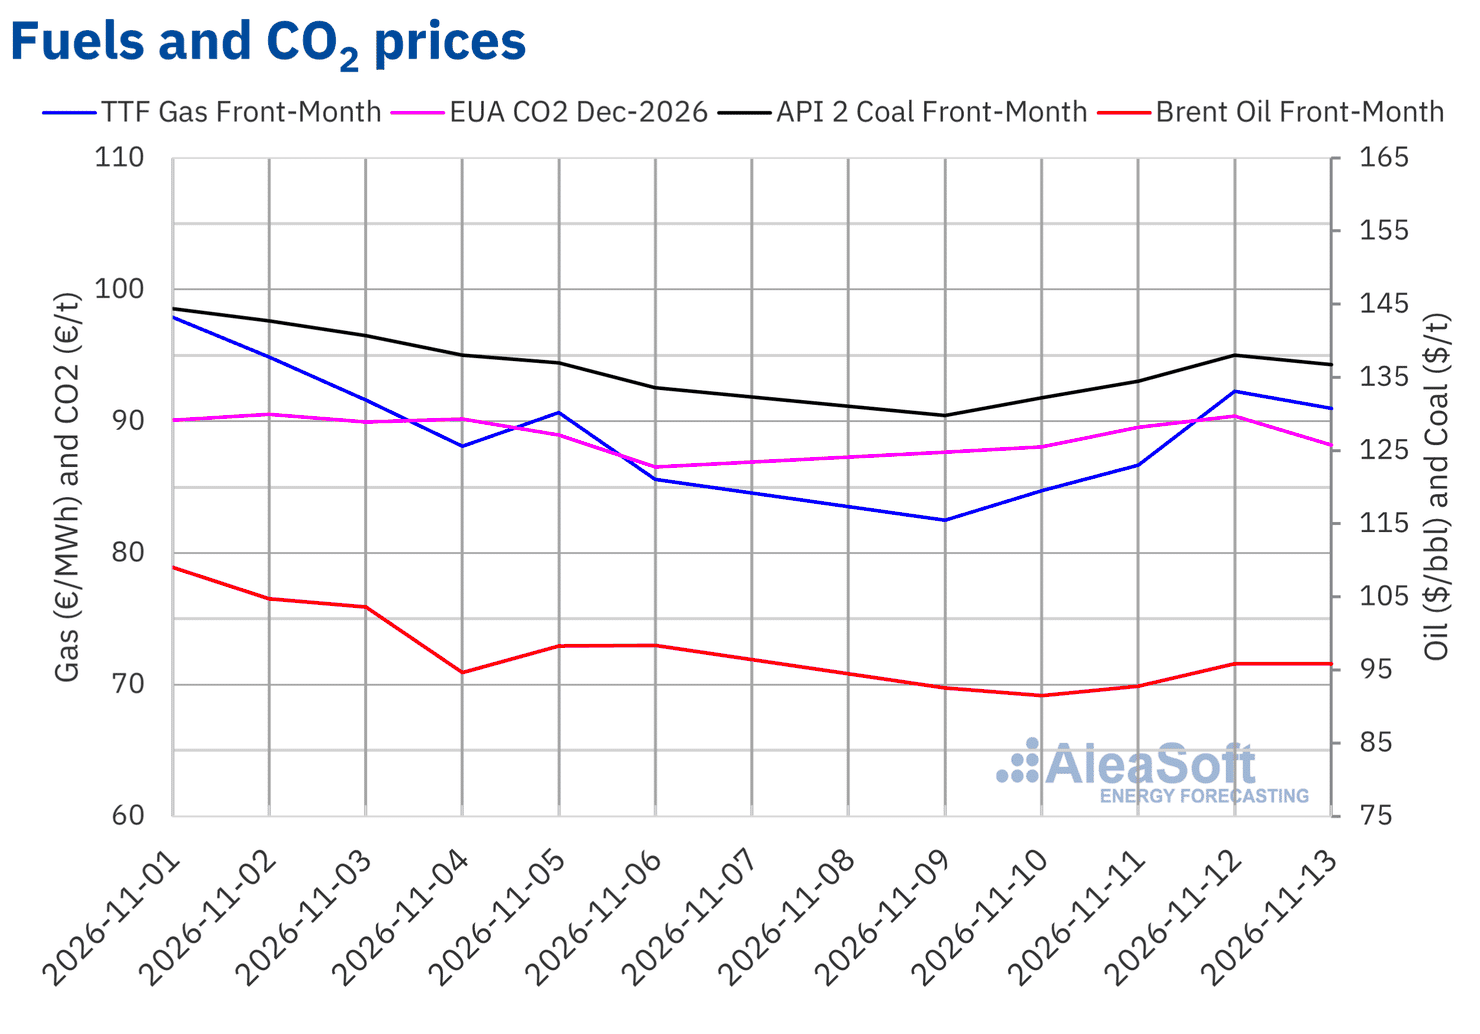
Le lundi 9 novembre, les contrats à terme du pétrole Brent pour le Front‑Month sur le marché ICE ont enregistré un prix de règlement de 92,57 $/bbl, 5,8% inférieur à celui du vendredi précédent. Le mardi 10 novembre, ils ont atteint leur prix de règlement le plus bas de la semaine, de 91,49 $/bbl. Selon les données analysées chez AleaSoft Energy Forecasting, il s’agit du prix le plus bas depuis le 1er septembre. Les prix ont ensuite augmenté. Le vendredi 13 novembre, ces contrats à terme ont enregistré leur prix de règlement le plus élevé de la semaine, de 95,84 $/bbl, bien que ce prix soit encore 2,5% inférieur à celui du vendredi précédent.
Au début de la semaine, les déclarations du président des États-Unis, qui a indiqué ne pas envisager d’attaquer l’Iran pour le moment, ont exercé une pression à la baisse sur les prix. Au cours de la seconde moitié de la semaine, les incidents impliquant des pétroliers dans le détroit d’Ormuz et les attaques contre des infrastructures pétrolières saoudiennes ont ravivé les préoccupations concernant l’approvisionnement et entraîné le redressement des prix. Cependant, la perspective d’une possible offre excédentaire sur le marché mondial du pétrole a contribué à ce que le Brent termine la semaine en dessous du niveau du vendredi précédent.
En ce qui concerne les contrats à terme du gaz TTF sur le marché ICE pour le Front‑Month, ils ont enregistré leur prix de règlement le plus bas de la semaine, de 82,50 €/MWh, le lundi 9 novembre. Ce prix était 3,6% inférieur à celui du vendredi précédent et, selon les données analysées chez AleaSoft Energy Forecasting, le plus bas depuis le 10 octobre. Les prix ont ensuite augmenté jusqu’au jeudi 12 novembre, jour où ils ont atteint leur prix de règlement le plus élevé de la semaine, de 92,26 €/MWh, après une hausse de 6,5% par rapport à la veille. Il s’agit du prix le plus élevé depuis le 3 novembre. Le vendredi 13 novembre, le prix de règlement s’est établi à 90,95 €/MWh, 6,3% supérieur à celui du vendredi précédent.
Les incidents impliquant des pétroliers dans le détroit d’Ormuz et la prolongation par QatarEnergy, au moins jusqu’à fin décembre, de la force majeure affectant certaines de ses livraisons de GNL ont entretenu les préoccupations concernant l’approvisionnement en gaz en Europe. En outre, les stocks de gaz de l’Union européenne s’établissaient à environ 72% de la capacité le 10 novembre, en dessous de la moyenne des cinq dernières années pour cette période de l’année, tandis que les soutirages ont augmenté avec l’arrivée de températures plus basses.
En ce qui concerne les contrats à terme des quotas d’émission de CO2 sur le marché EEX pour le contrat de référence de décembre 2026, ils ont enregistré leur prix de règlement le plus bas de la semaine, de 87,65 €/t, le lundi 9 novembre, un prix 1,3% supérieur à celui du vendredi précédent. Les prix ont continué d’augmenter jusqu’au jeudi 12 novembre, jour où ils ont atteint leur prix de règlement le plus élevé de la semaine, de 90,38 €/t. Selon les données analysées chez AleaSoft Energy Forecasting, il s’agit du prix le plus élevé depuis le 3 novembre. Le vendredi 13 novembre, le prix de règlement a reculé à 88,17 €/t, tout en restant 1,9% supérieur à celui du vendredi précédent.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ICE et d'EEX.
Analyse d’AleaSoft Energy Forecasting sur les perspectives des marchés de l’énergie en Europe
Le jeudi 12 novembre, AleaSoft Energy Forecasting a organisé la 71e édition de sa série de webinaires mensuels. La session a passé en revue l’évolution récente des marchés de l’énergie européens et leur trajectoire possible au cours de l’hiver 2026‑2027. Le webinaire a également porté sur l’avenir du stockage d’énergie, avec une attention particulière aux batteries et à l’hybridation. Les intervenants ont expliqué comment les batteries génèrent des revenus et quelle rentabilité elles peuvent offrir, et ont analysé comment évaluer les projets de stockage d’énergie et d’hybridation. Parmi les intervenants figuraient Oriol Saltó i Bauzà, Associate Partner chez AleaSoft, et, exclusivement lors du webinaire en espagnol, Luis Marquina de Soto, President d’AEPIBAL, l’Association professionnelle espagnole des batteries et du stockage d’énergie. Tous deux ont également participé à la table d’analyse, qui s’est tenue exclusivement lors du webinaire en espagnol.
Source : AleaSoft Energy Forecasting.