


AleaSoft Energy Forecasting, 16. November 2026. In der Woche vom 9. November sanken die Preise auf den meisten europäischen Strommärkten, gestützt durch eine höhere Windenergieproduktion, insbesondere auf der Iberischen Halbinsel. Trotz des wöchentlichen Rückgangs erreichten mehrere Märkte ihre höchsten Tagespreise seit 2022 oder 2024. Die TTF-Gas-Futures stiegen angesichts von Sorgen um die Versorgung und niedriger europäischer Gasspeicherstände. Die Brent-Öl-Futures schlossen die Woche mit Verlusten ab, obwohl sie sich im Wochenverlauf nach Zwischenfällen in der Straße von Hormus und Angriffen auf Ölinfrastruktur erholten.
Photovoltaikenergieproduktion und Windenergieproduktion
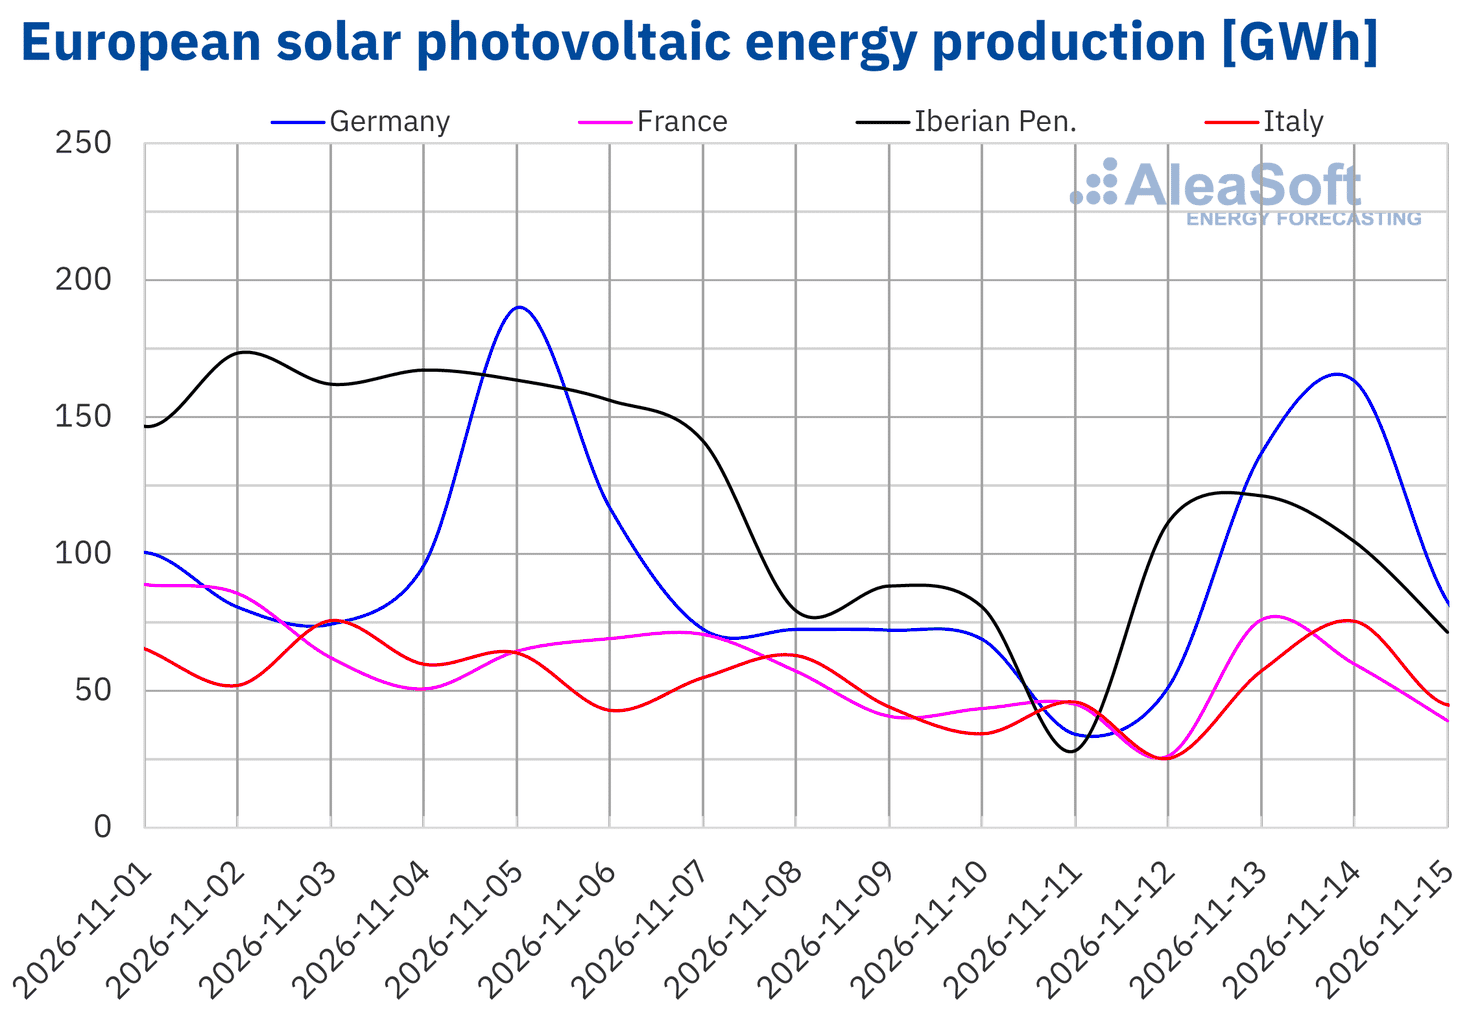
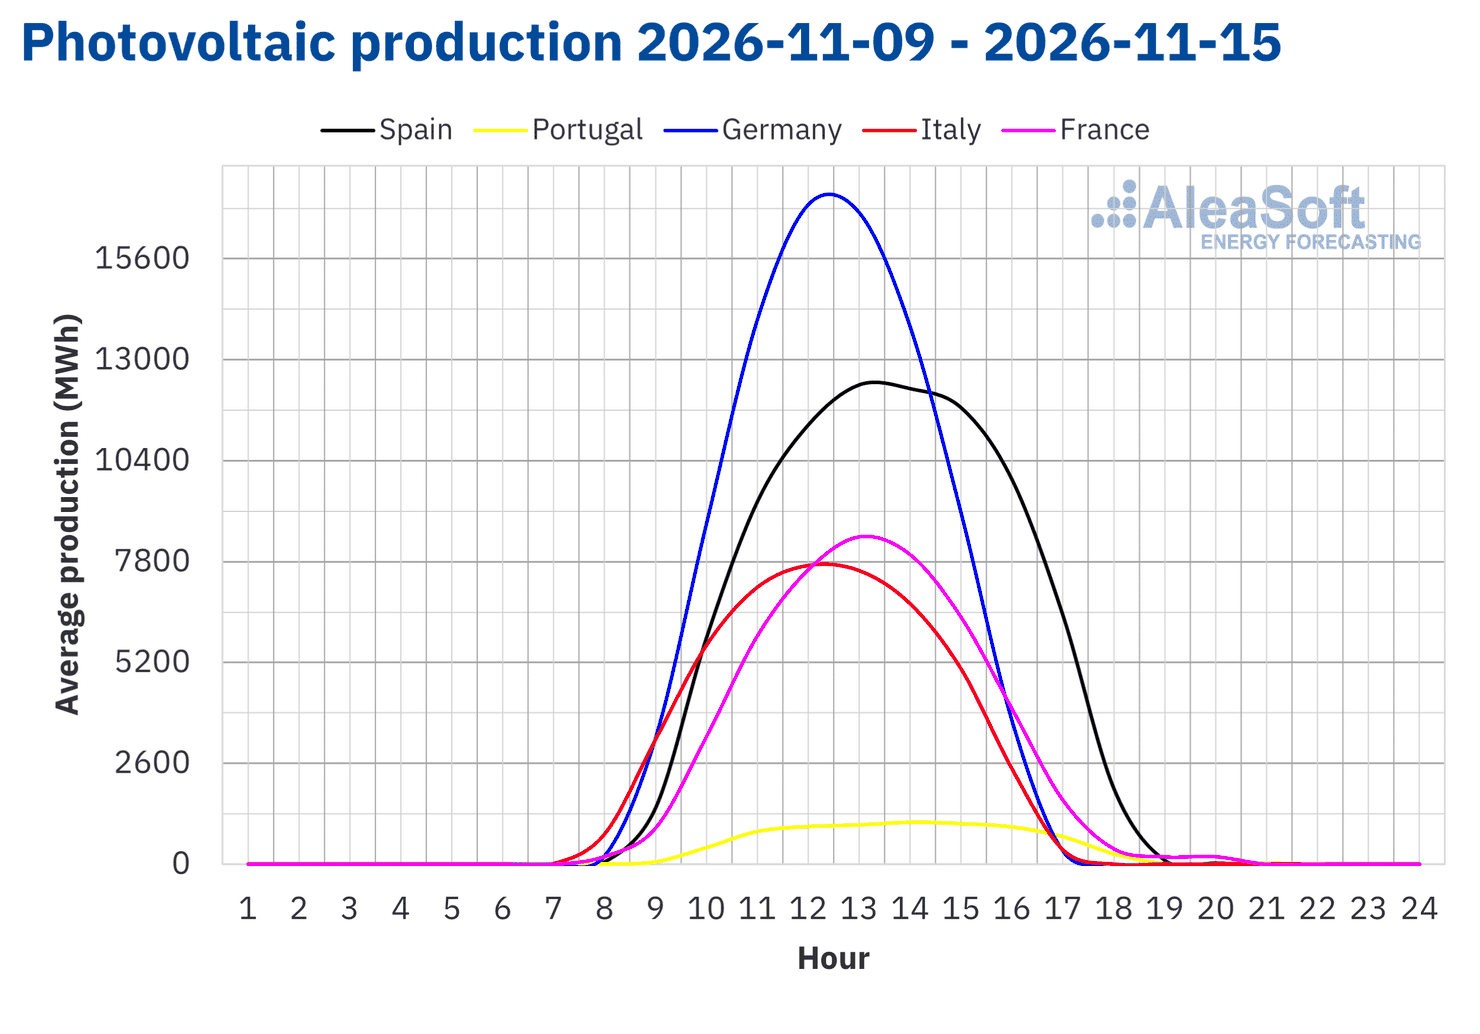
In der Woche vom 9. November sank die Photovoltaikenergieproduktion auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche. Portugal verzeichnete mit 51% den stärksten Rückgang, gefolgt von Spanien mit einem Rückgang von 41%. In Frankreich sank die Produktion um 28%, während Italien und Deutschland Rückgänge von 21% bzw. 13% verzeichneten. Die analysierten Märkte verzeichneten damit die zweite Woche in Folge Rückgänge.
Trotz der wöchentlichen Rückgänge verzeichneten Deutschland und Frankreich ihre dritthöchste tägliche Photovoltaikenergieproduktion für einen Novembertag seit Beginn der Aufzeichnungen. Deutschland erreichte am 14. November 163 GWh, während Frankreich am 13. November 76 GWh erreichte.
Für die Woche vom 16. November deuten die Solarenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege auf dem italienischen und dem spanischen Markt hin. Auf dem deutschen Markt wird die Photovoltaikenergieproduktion hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
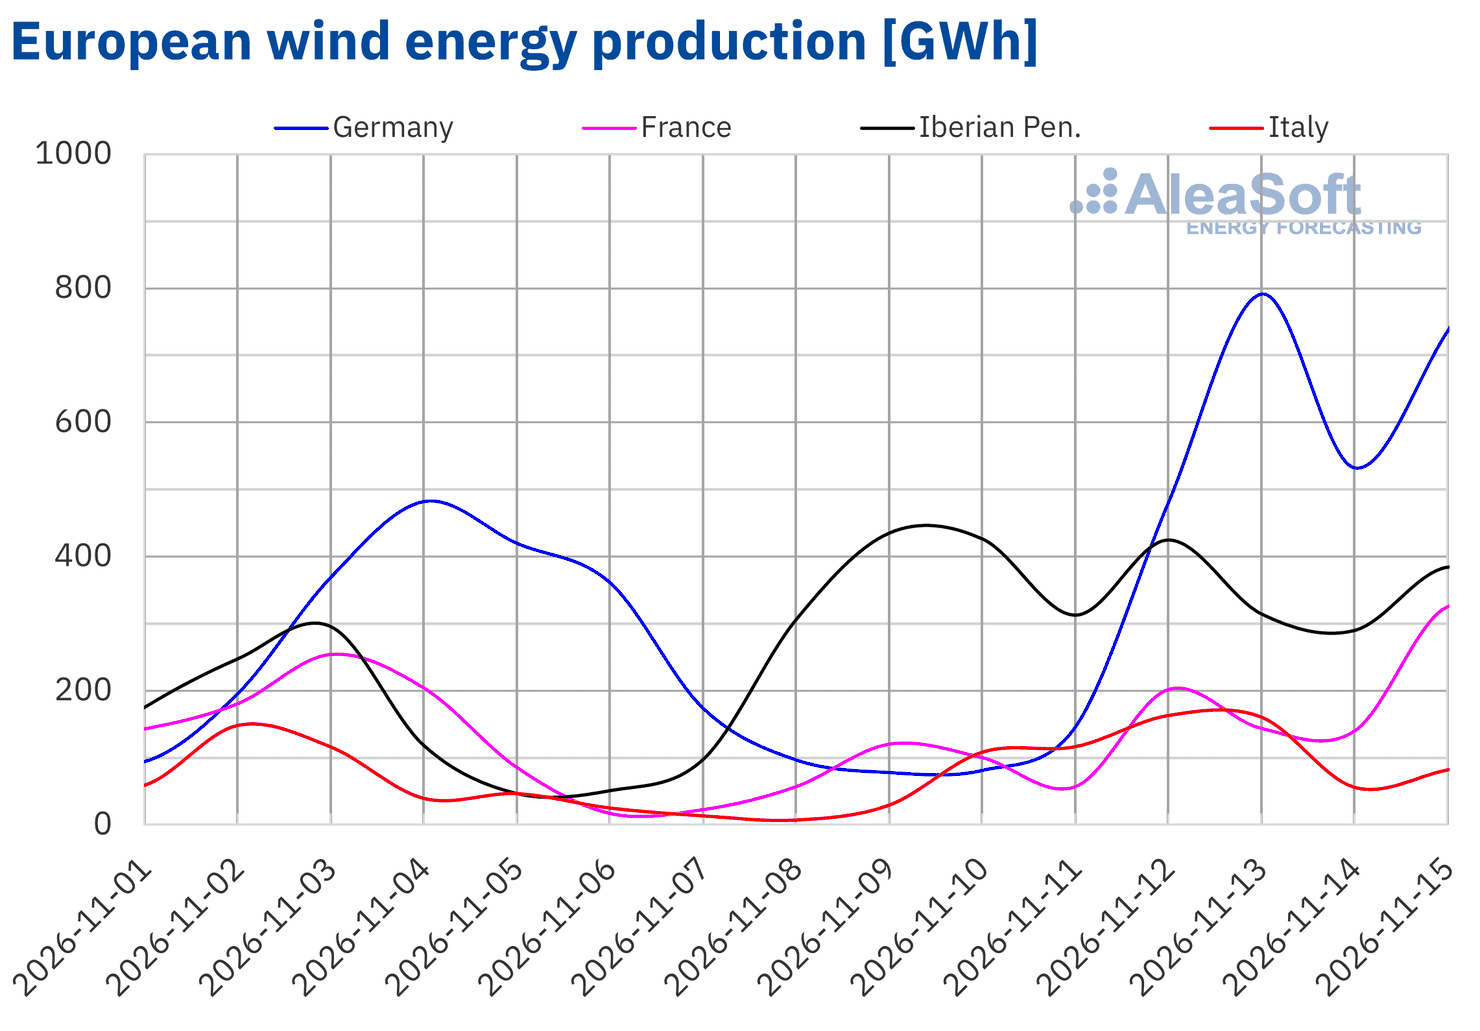
In der zweiten Novemberwoche stieg die Windenergieproduktion auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche. Spanien verzeichnete mit 136% den stärksten Anstieg, gefolgt von Portugal und Italien mit Anstiegen von 82% bzw. 81%. In Deutschland nahm die Windenergieproduktion um 36% zu, während Frankreich mit 33% den geringsten Anstieg verzeichnete. Spanien und Portugal verzeichneten die zweite Woche in Folge Anstiege, während Deutschland, Frankreich und Italien die Rückgänge der beiden Vorwochen umkehrten.
Für die Woche vom 16. November deuten die Windenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege auf dem deutschen, dem französischen, dem italienischen und dem spanischen Markt hin. Auf dem portugiesischen Markt wird die Windenergieproduktion hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
Stromnachfrage
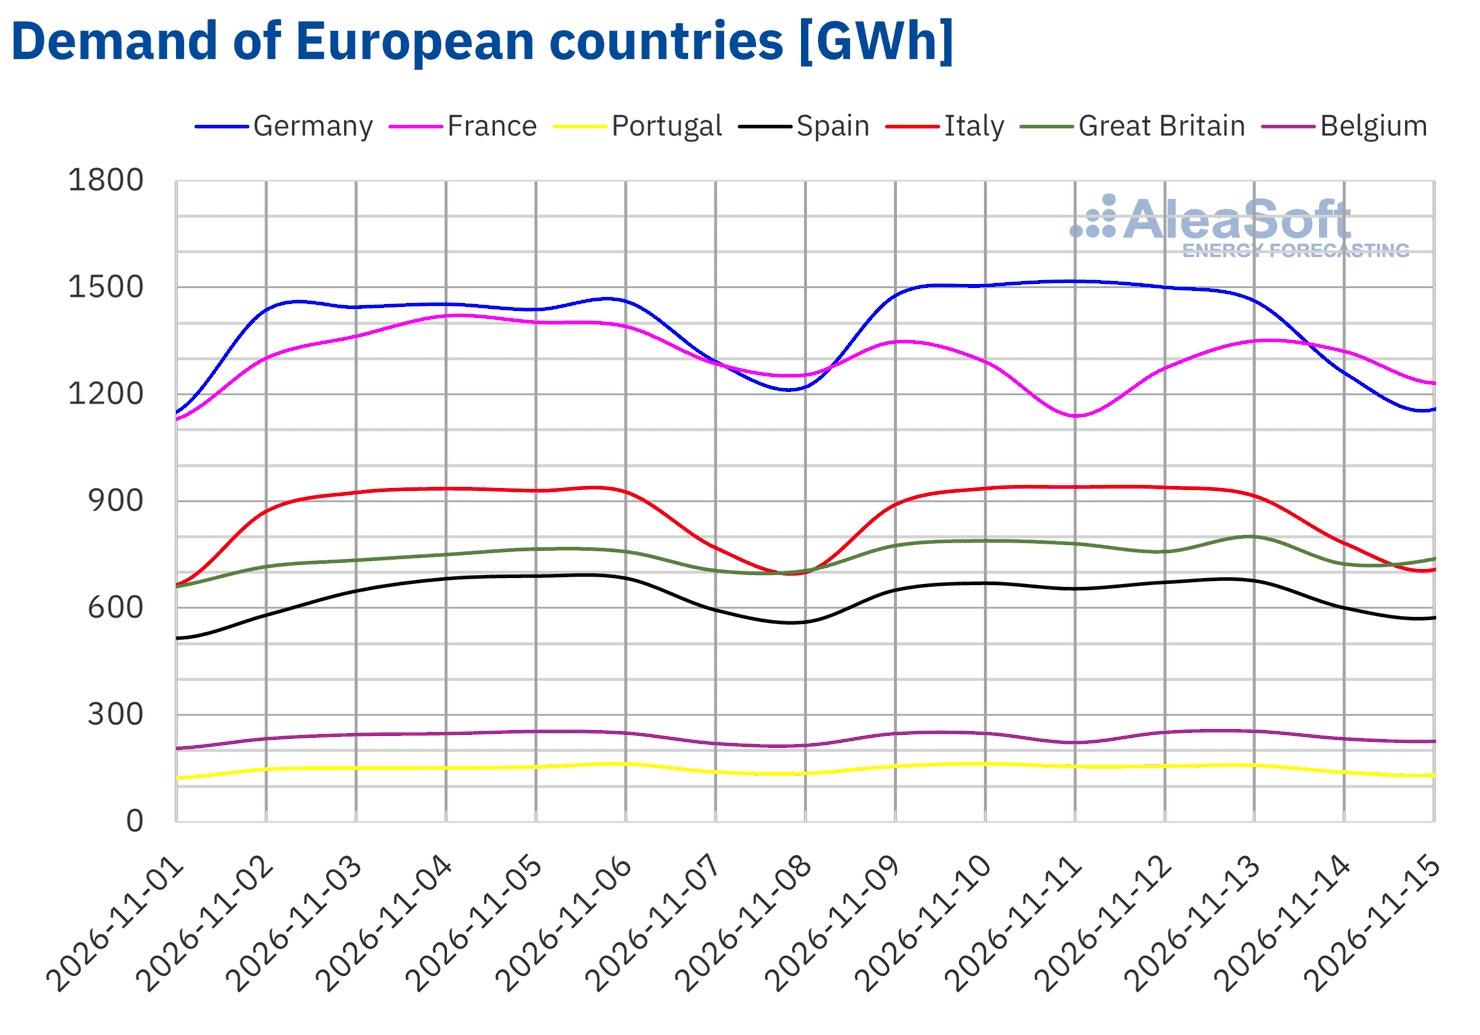
In der Woche vom 9. November stieg die Stromnachfrage auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche. Großbritannien verzeichnete mit 4,5% den stärksten Anstieg, gefolgt von Portugal mit einem Anstieg von 1,8%. In Deutschland, Spanien und Belgien stieg die Nachfrage um 1,4%, 1,3% bzw. 1,2%, während Italien mit 0,9% den geringsten Anstieg verzeichnete. Frankreich verzeichnete hingegen einen Rückgang von 4,9% in einer Woche, in die am 11. November der nationale Feiertag zum Waffenstillstandstag fiel, der auch den Anstieg der Nachfrage in Belgien gedämpft haben könnte.
Im Laufe der Woche stiegen die Durchschnittstemperaturen in Spanien, Portugal, Italien und Frankreich im Vergleich zur Vorwoche, mit Anstiegen zwischen 3,0 °C in Spanien und 1,6 °C in Frankreich. In Großbritannien, Belgien und Deutschland sanken die Temperaturen hingegen, mit Rückgängen von 2,7 °C, 1,6 °C bzw. 1,5 °C.
Für die Woche vom 16. November deuten die Nachfrageprognosen von AleaSoft Energy Forecasting auf Anstiege auf dem portugiesischen, dem britischen und dem spanischen Markt hin. Auf dem französischen, dem italienischen, dem deutschen und dem belgischen Markt wird die Nachfrage hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid und ELIA.
Europäische Strommärkte
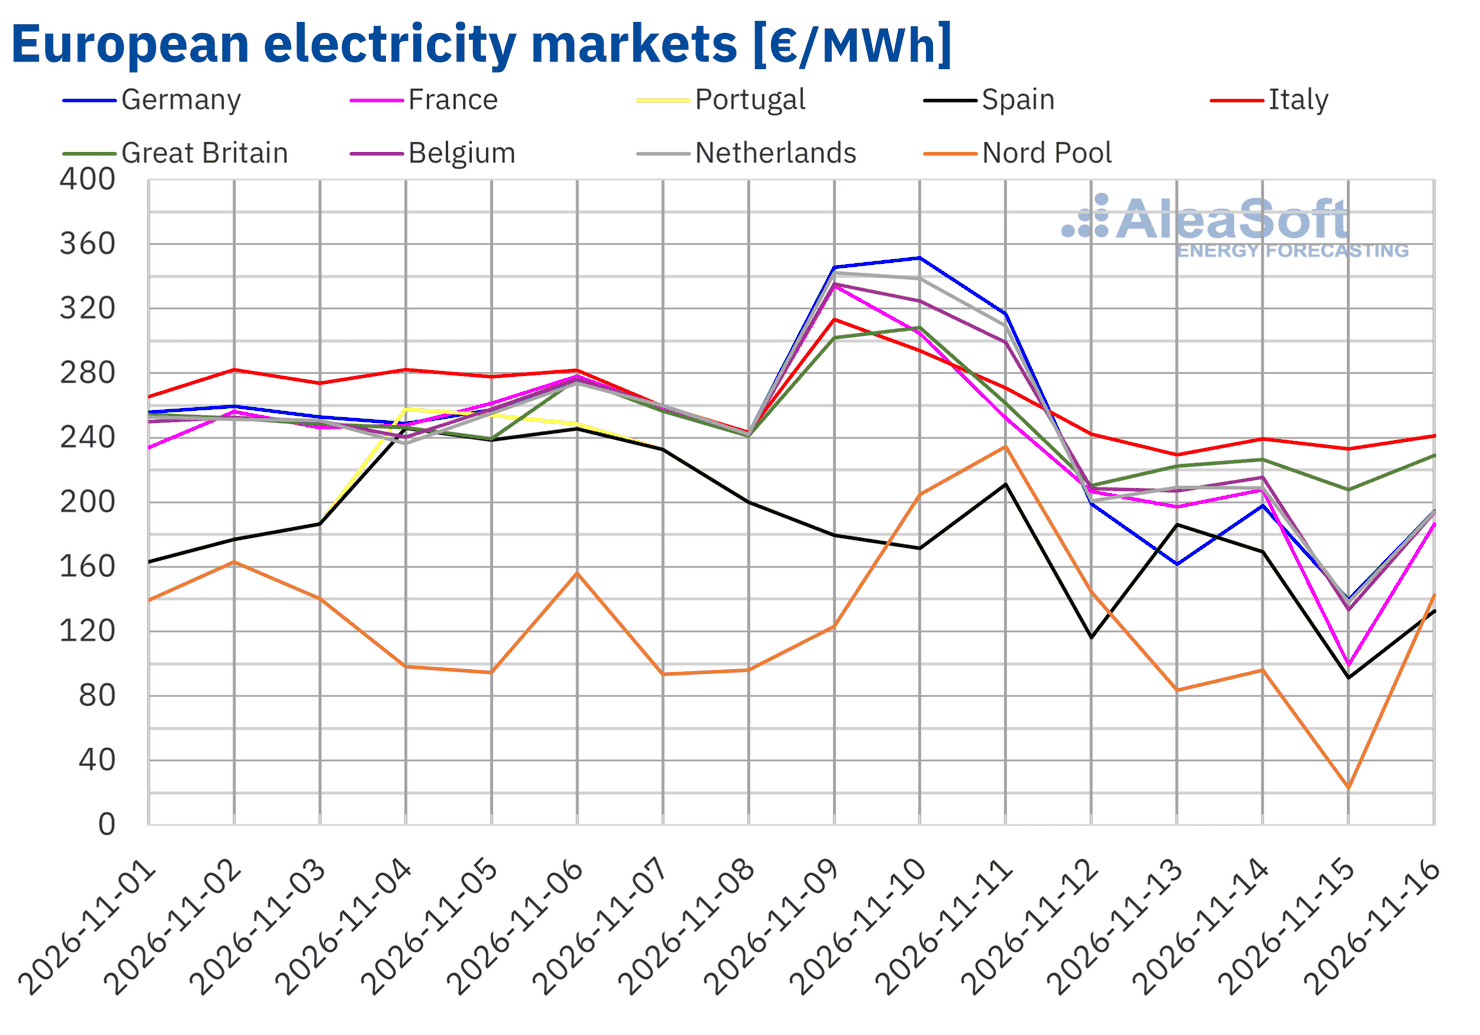
Die wöchentlichen Durchschnittspreise sanken in der Woche vom 9. November auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche. Die Ausnahme bildete der nordische Markt mit einem Anstieg von 8,1%. Den stärksten Rückgang verzeichnete hingegen der portugiesische Markt mit 28%, gefolgt vom spanischen Markt mit einem Rückgang von 26%. Der britische und der niederländische Markt verzeichneten mit jeweils 1,2% die geringsten Rückgänge. Auf den übrigen bei AleaSoft Energy Forecasting analysierten Märkten sanken die Preise zwischen 3,1% auf dem belgischen Markt und 11% auf dem französischen Markt.
In der zweiten Novemberwoche lagen die Wochenpreise auf den meisten wichtigen europäischen Strommärkten über 225 €/MWh. Der italienische Markt verzeichnete mit 260,35 €/MWh den höchsten Wochendurchschnitt, während der nordische Markt mit 129,93 €/MWh den niedrigsten verzeichnete. Auf den übrigen bei AleaSoft Energy Forecasting analysierten Märkten lagen die wöchentlichen Durchschnittspreise zwischen 160,72 €/MWh in Spanien und Portugal und 249,71 €/MWh in den Niederlanden.
Bei den Tagespreisen verzeichneten die meisten Märkte ihre höchsten Preise der Woche in den ersten Tagen. Am Montag, dem 9. November, erreichten der niederländische, der belgische, der französische und der italienische Markt 342,43 €/MWh, 335,27 €/MWh, 334,12 €/MWh bzw. 313,51 €/MWh. Nach den bei AleaSoft Energy Forecasting analysierten Daten erreichten die Preise in Belgien, Frankreich und Italien ihre höchsten Werte seit dem 17. Dezember 2022, während der niederländische Markt seinen höchsten Preis seit dem 13. Dezember 2024 verzeichnete. Am Dienstag, dem 10. November, verzeichnete der deutsche Markt 351,48 €/MWh, den höchsten Tagespreis der Woche unter den analysierten Märkten und den höchsten auf diesem Markt seit dem 13. Dezember 2024. Am selben Tag erreichte der britische Markt 308,36 €/MWh, seinen höchsten Preis seit dem 23. Januar 2025. Am 11. November verzeichnete der nordische Markt 234,58 €/MWh, seinen höchsten Preis seit dem 17. Dezember 2022, während der spanische und der portugiesische Markt ihre Wochenhöchstwerte von jeweils 210,94 €/MWh erreichten. Die Preise auf dem deutschen Markt blieben vom 9. bis 11. November über 300 €/MWh, ebenso wie die auf dem niederländischen Markt.
Andererseits verzeichneten die meisten Märkte ihre niedrigsten Preise der Woche am Sonntag, dem 15. November. An diesem Tag verzeichnete der nordische Markt mit 22,93 €/MWh den niedrigsten Preis der Woche unter den analysierten Märkten. Der spanische und der portugiesische Markt erreichten Wochentiefstwerte von 91,37 €/MWh, während der französische Markt 99,20 €/MWh verzeichnete. Am selben Tag lagen die Wochentiefstwerte auf dem belgischen, dem niederländischen und dem deutschen Markt zwischen 133,23 €/MWh in Belgien und 139,70 €/MWh in Deutschland, während der britische Markt 207,92 €/MWh verzeichnete. Der italienische Markt verzeichnete seinen Wochentiefstwert von 229,28 €/MWh am Freitag, dem 13. November.
Der Anstieg der Windenergieproduktion auf allen analysierten Märkten trug zum Rückgang der Wochenpreise bei, wobei die stärksten Rückgänge auf den Märkten der Iberischen Halbinsel auftraten, wo die Windenergieproduktion die stärksten Anstiege verzeichnete. In Frankreich trug zudem die geringere Nachfrage zum Preisrückgang bei.
Die Preisprognosen von AleaSoft Energy Forecasting deuten darauf hin, dass die Preise in der Woche vom 16. November auf den meisten analysierten europäischen Strommärkten sinken werden, gestützt durch eine höhere Windenergieproduktion auf Märkten wie Deutschland, Frankreich, Spanien und Italien. Zudem wird die Nachfrage auf einigen Märkten sinken, während die Solarenergieproduktion auf dem spanischen und dem italienischen Markt steigen wird.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Brent, Brennstoffe und CO2
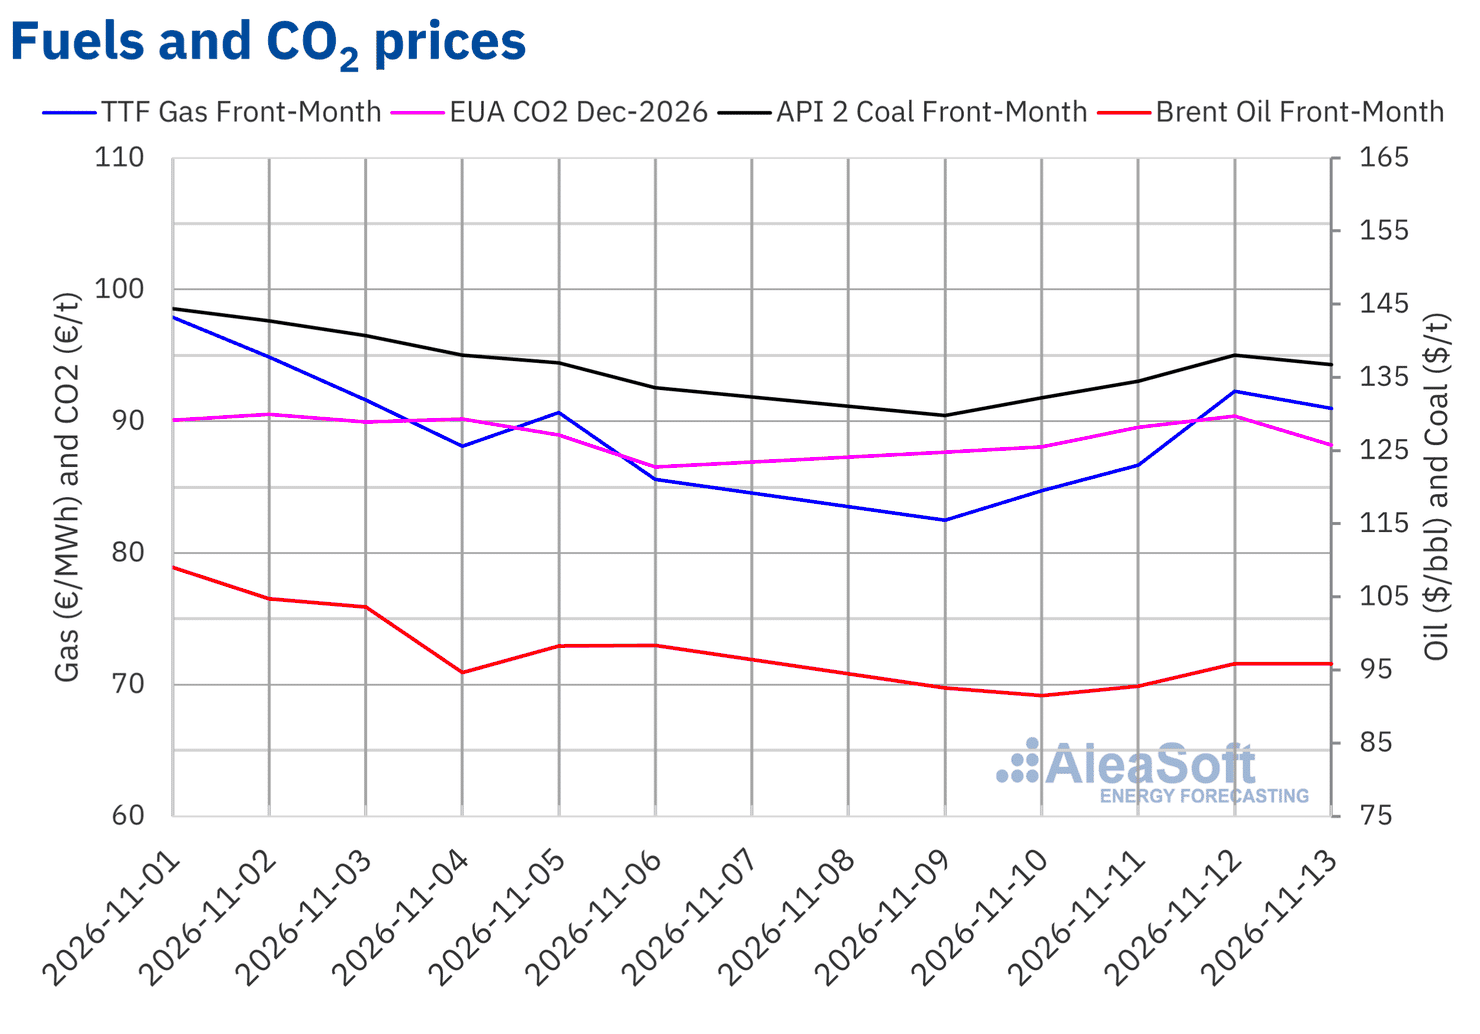
Die Brent-Öl-Futures für den Front‑Month am ICE-Markt verzeichneten am Montag, dem 9. November, einen Settlement-Preis von 92,57 $/bbl, 5,8% weniger als am vorherigen Freitag. Am Dienstag, dem 10. November, erreichten sie mit 91,49 $/bbl ihren niedrigsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der niedrigste Preis seit dem 1. September. Anschließend stiegen die Preise. Am Freitag, dem 13. November, verzeichneten diese Futures mit 95,84 $/bbl ihren höchsten Settlement-Preis der Woche, obwohl dieser Preis noch 2,5% unter dem Wert des vorherigen Freitags lag.
Zu Beginn der Woche übten Äußerungen des US-Präsidenten, der erklärte, vorerst keinen Angriff auf den Iran zu planen, Abwärtsdruck auf die Preise aus. In der zweiten Wochenhälfte weckten Zwischenfälle mit Öltankern in der Straße von Hormus und Angriffe auf die Ölinfrastruktur Saudi-Arabiens erneut Sorgen um die Versorgung und trieben die Preiserholung an. Die Aussicht auf ein mögliches Überangebot auf dem globalen Ölmarkt trug jedoch dazu bei, dass Brent die Woche unter dem Niveau des vorherigen Freitags beendete.
Was die TTF-Gas-Futures am ICE-Markt für den Front‑Month betrifft, so erreichten sie am Montag, dem 9. November, mit 82,50 €/MWh ihren niedrigsten Settlement-Preis der Woche. Dieser Preis lag 3,6% unter dem Wert des vorherigen Freitags und war nach den bei AleaSoft Energy Forecasting analysierten Daten der niedrigste seit dem 10. Oktober. Anschließend stiegen die Preise bis zum Donnerstag, dem 12. November, als sie nach einem Anstieg von 6,5% gegenüber dem Vortag mit 92,26 €/MWh ihren höchsten Settlement-Preis der Woche erreichten. Dies war der höchste Preis seit dem 3. November. Am Freitag, dem 13. November, lag der Settlement-Preis bei 90,95 €/MWh, 6,3% über dem Wert des vorherigen Freitags.
Die Zwischenfälle mit Öltankern in der Straße von Hormus und die Verlängerung der Erklärung höherer Gewalt durch QatarEnergy, die einige ihrer LNG-Lieferungen mindestens bis Ende Dezember betrifft, hielten die Sorgen um die Gasversorgung in Europa aufrecht. Zudem lagen die Gasspeicherstände der Europäischen Union am 10. November bei etwa 72% der Kapazität und damit unter dem Fünfjahresdurchschnitt für diese Jahreszeit, während die Ausspeicherungen mit den sinkenden Temperaturen zunahmen.
Was die Futures für CO2–Emissionsberechtigungen am EEX-Markt für den Referenzkontrakt Dezember 2026 betrifft, so erreichten sie am Montag, dem 9. November, mit 87,65 €/t ihren niedrigsten Settlement-Preis der Woche, 1,3% über dem Wert des vorherigen Freitags. Die Preise stiegen weiter bis zum Donnerstag, dem 12. November, als sie mit 90,38 €/t ihren höchsten Settlement-Preis der Woche erreichten. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis seit dem 3. November. Am Freitag, dem 13. November, sank der Settlement-Preis auf 88,17 €/t, lag aber weiterhin 1,9% über dem Wert des vorherigen Freitags.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ICE und EEX.
Analyse von AleaSoft Energy Forecasting zu den Aussichten der Energiemärkte in Europa
Am Donnerstag, dem 12. November, veranstaltete AleaSoft Energy Forecasting die 71. Ausgabe seiner monatlichen Webinar-Reihe. In der Sitzung wurden die jüngsten Entwicklungen auf den europäischen Energiemärkten und ihr möglicher Verlauf im Winter 2026‑2027 analysiert. Das Webinar befasste sich zudem mit der Zukunft der Energiespeicher, mit besonderem Augenmerk auf Batterien und Hybridisierung. Die Referenten erläuterten, wie Batterien Einnahmen erzielen und welche Renditen sie bieten können, und analysierten, wie Energiespeicher- und Hybridisierungsprojekte zu bewerten sind. Zu den Referenten gehörten Oriol Saltó i Bauzà, Associate Partner bei AleaSoft, und, ausschließlich im spanischsprachigen Webinar, Luis Marquina de Soto, President von AEPIBAL, dem spanischen Unternehmensverband für Batterien und Energiespeicher. Beide nahmen auch an der Analyserunde teil, die ausschließlich während des spanischsprachigen Webinars stattfand.
Quelle: AleaSoft Energy Forecasting.