


AleaSoft Energy Forecasting, 16 septembre 2026. Le gaz naturel européen se négocie à des sommets inédits depuis la fin de 2022, et les réserves de l’Union européenne se situent bien en dessous de la moyenne des dernières années pour cette période de l’année. Toutefois, le mix de production, la dépendance au gaz pour le chauffage et l’industrie et la capacité d’interconnexion de chaque pays déterminent un niveau d’exposition très différent à l’approche de l’hiver parmi les principaux marchés européens de l’électricité.
Les prix du gaz atteignent leur plus haut niveau depuis trois ans tandis que les réserves européennes accusent un retard
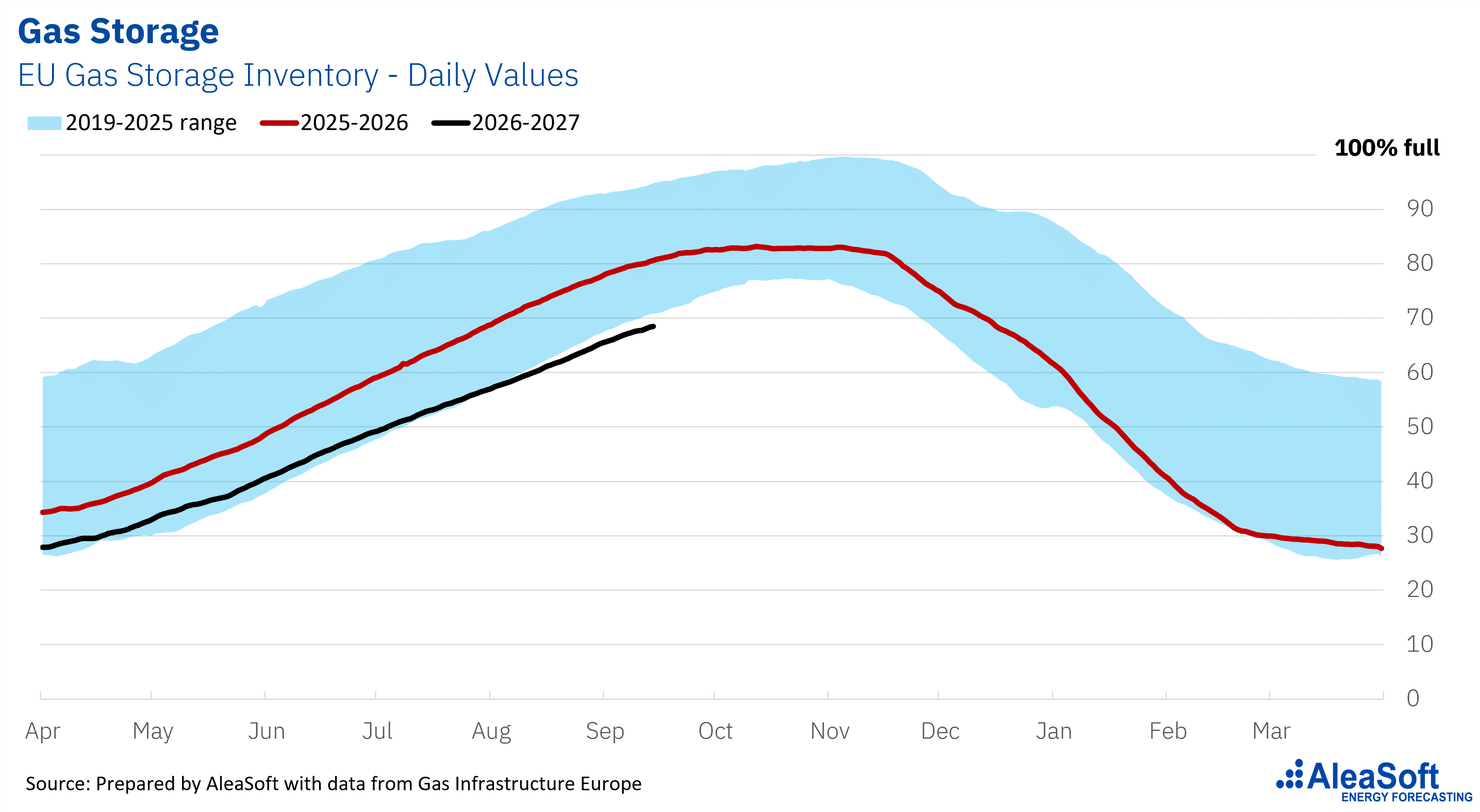
Le prix du gaz naturel sur le marché de référence européen, le TTF, s’établissait le 16 septembre 2026 à 81,07 €/MWh sur le marché spot, après avoir marqué un maximum annuel de 83,97 €/MWh la veille. Ce sont des niveaux qui n’avaient plus été enregistrés depuis la fin de 2022, lorsque le marché reflétait encore la crise énergétique consécutive à l’invasion de l’Ukraine, et qui représentent une hausse de 187% par rapport au début de l’année. Le future du gaz TTF pour le trimestre suivant évolue dans le même sens et se situait à 79,95 €/MWh le 15 septembre, soit 191% de plus qu’au début de l’année. À cette hausse des prix s’ajoute une situation tendue des réserves, avec un taux de remplissage des stockages de l’Union européenne de 68,49% au 15 septembre 2026, bien en dessous des 80,83% enregistrés à la même date en 2025 et des niveaux supérieurs à 93% de 2023 et 2024, une combinaison qui constitue un risque pour les marchés européens de l’électricité.
L’Allemagne et la France abordent l’hiver avec moins de marge qu’il y a un an
L’Allemagne concentre une grande partie du risque cet hiver. Sans production nucléaire depuis 2023, avec une forte dépendance au gaz naturel pour la production d’électricité, le chauffage et l’industrie, et avec ses terminaux flottants de GNL qui comblent le vide laissé par le gaz russe, le pays aborde l’hiver avec un taux de remplissage des stockages de 55,93%, soit près de 20 points de pourcentage de moins que les 76% enregistrés il y a un an, la plus forte baisse en glissement annuel parmi les grands marchés européens. Cette combinaison explique pourquoi le future de l’électricité du marché EEX pour le quatrième trimestre 2026 s’est négocié en Allemagne à 173,61 €/MWh le 15 septembre, l’un des niveaux absolus les plus élevés parmi les grands marchés continentaux.
La France est souvent citée comme le marché le mieux protégé grâce à son parc nucléaire, et la prévision d’EDF pour 2026 et 2027 se situe dans la fourchette de 350 à 370 TWh, selon les indications communiquées fin 2025. Toutefois, ce coussin nucléaire est plus réduit que d’habitude cet hiver. Le réacteur EPR Flamanville-3, d’environ 1,6 GW, s’arrête en septembre 2026 pour sa première visite complète, d’une durée estimée à un an, ce qui signifie qu’il sera hors service pendant tout l’hiver. Malgré cela, le niveau des réserves de gaz de la France, à 77,16% contre 90% en 2025, et le future de l’électricité pour le Q4‑2026 sur le marché EEX, à 159,70 €/MWh au 15 septembre, reflètent encore une position plus confortable que celle de l’Allemagne, bien qu’avec moins de marge que celle que l’on attribue habituellement à ce marché.
Italie, Espagne et Portugal : une dépendance au gaz différente, une exposition différente
L’Italie conserve une forte dépendance au gaz naturel dans son mix de production, ce qui en fait l’un des marchés les plus sensibles à tout mouvement du TTF. Le taux de remplissage de ses stockages s’établit à 84,80%, soit seulement environ 5 points de pourcentage de moins que les 90% enregistrés en 2025, la plus faible baisse parmi les grands marchés analysés, mais cette solidité relative des réserves ne l’empêche pas d’être le marché aux prix de l’électricité les plus élevés du groupe, avec le future pour le Q4‑2026 à 214,77 €/MWh et le future pour le Q1‑2027 à 198,45 €/MWh sur le marché EEX le 15 septembre.
L’Espagne et le Portugal partent d’une position différente, avec un poids du gaz dans la production d’électricité bien inférieur à celui de l’Italie grâce à leur parc renouvelable et à la production nucléaire en Espagne, et avec des taux de remplissage des stockages de 73,44% et 93,95% respectivement, contre 86,34% et 99,54% en 2025. Malgré cela, le gaz continue d’agir comme combustible marginal pendant les heures qui fixent le prix du marché ibérique, et la capacité d’interconnexion avec la France reste limitée pour exporter l’excédent renouvelable ou importer de l’électricité dans les moments de tension. Le future de l’Espagne pour le Q4‑2026 sur le marché EEX s’est négocié à 150,14 €/MWh le 15 septembre, en hausse de 126% par rapport au début de l’année.
Royaume-Uni et Pologne : des risques différents
Le Royaume-Uni combine une forte dépendance au gaz naturel, tant pour la production d’électricité que pour le chauffage, avec une capacité de stockage structurellement réduite depuis la fermeture de l’installation de Rough, ce qui place son taux de remplissage à seulement 31,31%. Le pays se trouvant en dehors du marché unique européen, son exposition dépend davantage des interconnexions avec le continent et de ses propres importations de GNL. Sur le marché EEX, le future britannique pour le Q1‑2027 a atteint 162,36 €/MWh le 15 septembre, en hausse de 112% par rapport au prix de règlement du 2 janvier.
La Pologne présente un profil différent. Le taux de remplissage de ses stockages au 15 septembre, de 98,25%, est même supérieur aux 96,23% enregistrés il y a un an, grâce à une politique active de diversification de l’approvisionnement après la fin des importations de gaz russe. Le risque de la Pologne réside moins dans les réserves que dans la transition de son mix de production, encore fortement dépendant du charbon, vers une part plus importante de gaz et de renouvelables, un processus qui conditionne son exposition future au marché du gaz d’une manière différente de celle des autres marchés analysés.
Des mécanismes d’atténuation pour un hiver plus tendu
Face à ce scénario, les différents marchés disposent d’outils pour amortir l’impact. Les contrats d’approvisionnement à long terme et les stratégies de couverture permettent aux fournisseurs et aux grands consommateurs de sécuriser une partie de leur exposition avant que la volatilité ne se répercute sur la facture. Les réserves stratégiques et les mécanismes de solidarité de l’Union européenne, activés lors de précédentes périodes de tension, offrent un filet de sécurité supplémentaire face à une perturbation grave de l’approvisionnement.
Le renforcement des interconnexions, tant électriques que gazières, entre la péninsule Ibérique et le reste du continent, et entre les marchés du nord et du sud de l’Europe, reste la mesure structurelle la plus importante pour réduire les différences d’exposition entre les différents marchés européens, mais son développement dépasse l’horizon de cet hiver.
Des risques susceptibles d’accentuer la pression sur le marché
Plusieurs facteurs pourraient accentuer la pression sur les prix au cours des prochains mois. Une vague de froid prolongée au cœur de l’hiver exigerait un rythme de soutirage des stockages plus rapide. La concurrence avec l’Asie pour les cargaisons de GNL disponibles, sur un marché mondial où tout changement de la demande en Chine ou au Japon se répercute rapidement sur le prix, constitue un autre facteur de risque, tout comme la persistance des tensions géopolitiques dans les zones de transit du GNL.
Sur le plan météorologique, l’agence américaine NOAA situe l’indice ENSO Niño 3.4 à 1,8 °C en août 2026 et attribue une probabilité supérieure à 90% à un épisode El Niño très fort pendant l’automne et l’hiver, avec une probabilité de 75% que le trimestre d’octobre à décembre dépasse 2,5 °C, un niveau exceptionnel depuis 1950. Un épisode de cette ampleur est généralement associé à des hivers plus doux et plus humides dans l’ouest et le sud de l’Europe, un schéma que l’AEMET elle-même reflète dans sa prévision saisonnière pour l’Espagne, avec des températures dans le tercile supérieur pour le trimestre de septembre à novembre. Toutefois, le risque de coups de froid isolés est plus élevé si le vortex polaire s’affaiblit.
Effets sur les marchés de l’électricité : prix marginal et volatilité
Le gaz naturel reste, sur la plupart des marchés, le combustible marginal qui fixe le prix de l’électricité pendant de nombreuses heures dans toute l’Europe, de sorte que tout mouvement du TTF se répercute assez rapidement sur les prix des marchés de l’électricité. Cette répercussion n’est toutefois pas uniforme tout au long de la journée, et la volatilité attendue cet hiver représente une opportunité importante pour la lecture des écarts de prix entre les heures et pour l’exploitation des batteries et d’autres actifs de stockage d’énergie, capables de capter de la valeur précisément aux moments de plus forte tension entre l’offre et la demande. Un hiver avec des réserves tendues et des prix du gaz élevés est, en ce sens, un scénario dans lequel la gestion active des positions, plutôt que la simple exposition au marché, fait la différence dans le résultat final.
Un hiver marqué par l’incertitude sur les marchés de l’énergie
L’hiver 2026-2027 se profile avec un marché du gaz affichant des prix plus élevés et des réserves plus tendues que ces dernières années, dans un contexte où l’exposition réelle de chaque marché européen de l’électricité dépend de facteurs très différents, du mix de production à la disponibilité du parc nucléaire lui-même. Face à l’incertitude sur les marchés de l’énergie, la capacité d’anticiper l’évolution des prix du gaz et de l’électricité, marché par marché, devient un facteur essentiel pour la prise de décision. AleaSoft Energy Forecasting suit de près l’évolution de ces marchés par l’intermédiaire d’AleaBlue, sa division de prévisions à court et moyen terme.
Source : AleaSoft Energy Forecasting