


AleaSoft Energy Forecasting, 21 de septiembre de 2026. En la tercera semana de septiembre, los precios semanales bajaron en la mayoría de los mercados eléctricos europeos, favorecidos por el aumento de la producción eólica y el descenso de la demanda, pese a los elevados precios del gas. Francia, Portugal, España y el mercado nórdico alcanzaron sus precios diarios más altos desde diciembre de 2022. El gas TTF marcó su cierre más alto desde entonces, mientras el Brent se mantuvo por encima de 100 $/bbl y alcanzó su máximo desde mayo.
Producción solar fotovoltaica y producción eólica
En la semana del 14 de septiembre, la producción solar fotovoltaica disminuyó en todos los principales mercados eléctricos europeos respecto a la semana anterior. Portugal registró el mayor descenso, del 10%, y puso fin a dos semanas consecutivas de aumentos. Francia y Alemania registraron caídas del 6,2% y del 5,4%, respectivamente. En España, la producción disminuyó un 4,4%, mientras que Italia registró el menor descenso, del 1,0%. Alemania, Francia, España e Italia encadenaron así dos semanas consecutivas de descensos.
Para la semana del 21 de septiembre, las previsiones de producción solar de AleaSoft Energy Forecasting apuntan a aumentos de la producción en los mercados alemán, español e italiano.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
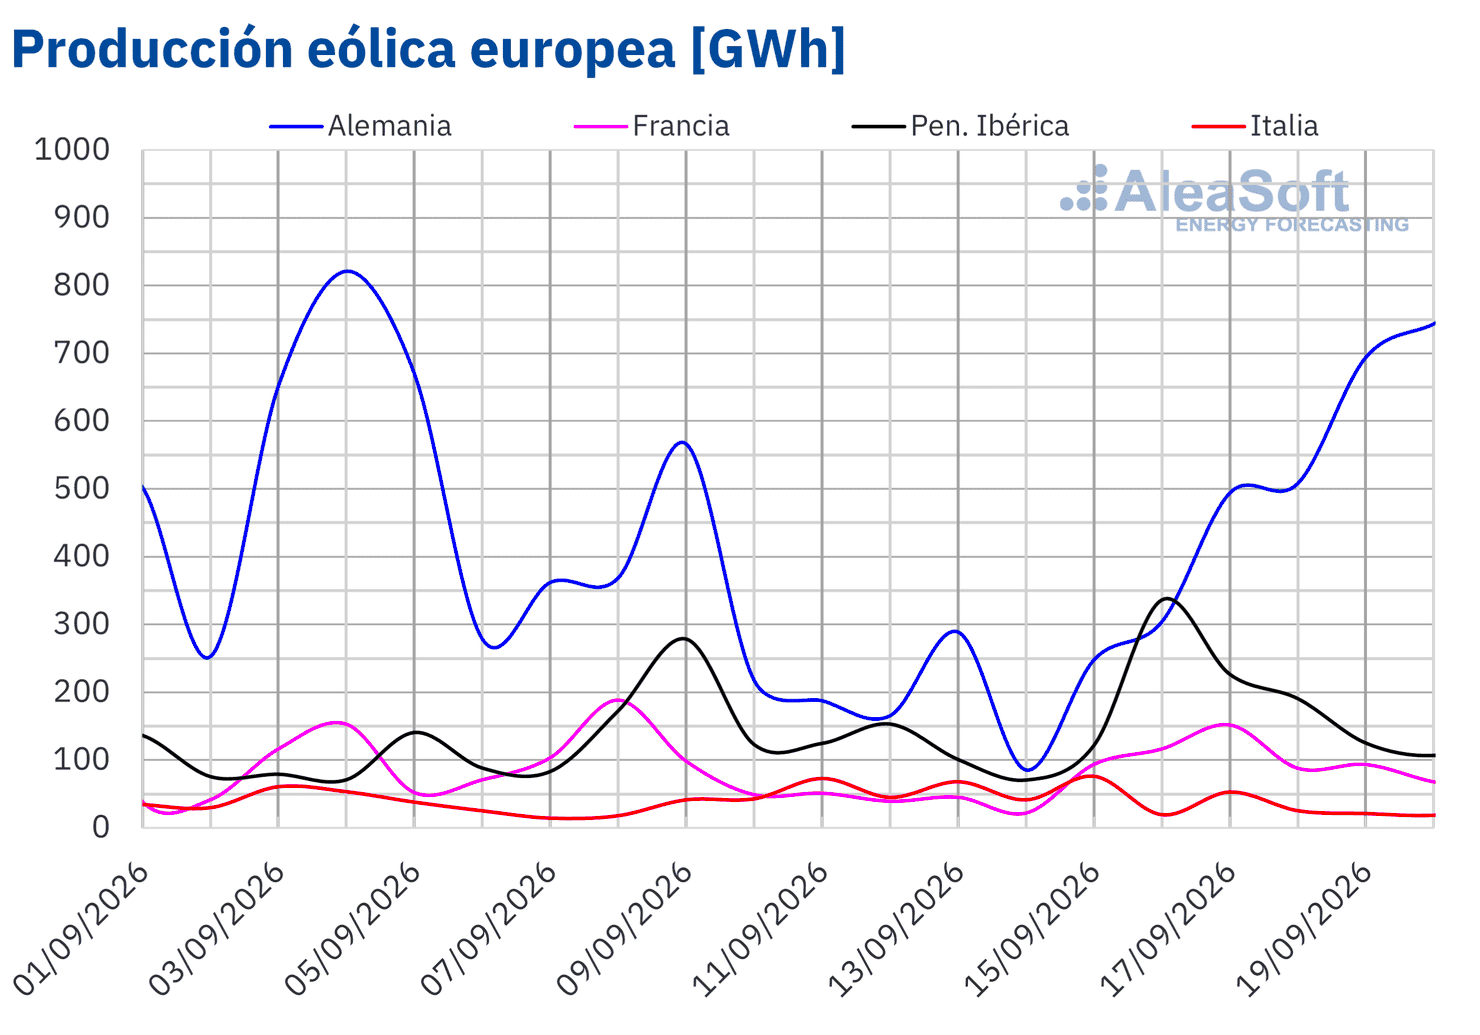
En la tercera semana de septiembre, la producción eólica aumentó en la mayoría de los principales mercados eléctricos europeos respecto a la semana anterior. Portugal registró el mayor incremento, del 49%, seguido de Alemania, con una subida del 43% tras el descenso de la semana anterior. En Francia, la producción aumentó un 10% y puso fin a dos semanas consecutivas de descensos. España registró un aumento del 7,4%. Portugal y España encadenaron así su segunda semana consecutiva de aumentos. En cambio, Italia registró un descenso del 16% tras el aumento de la semana anterior.
Para la semana del 21 de septiembre, las previsiones de producción eólica de AleaSoft Energy Forecasting indican descensos de la producción en los mercados alemán, francés, portugués y español. En cambio, la producción eólica aumentará en el mercado italiano.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
Demanda eléctrica
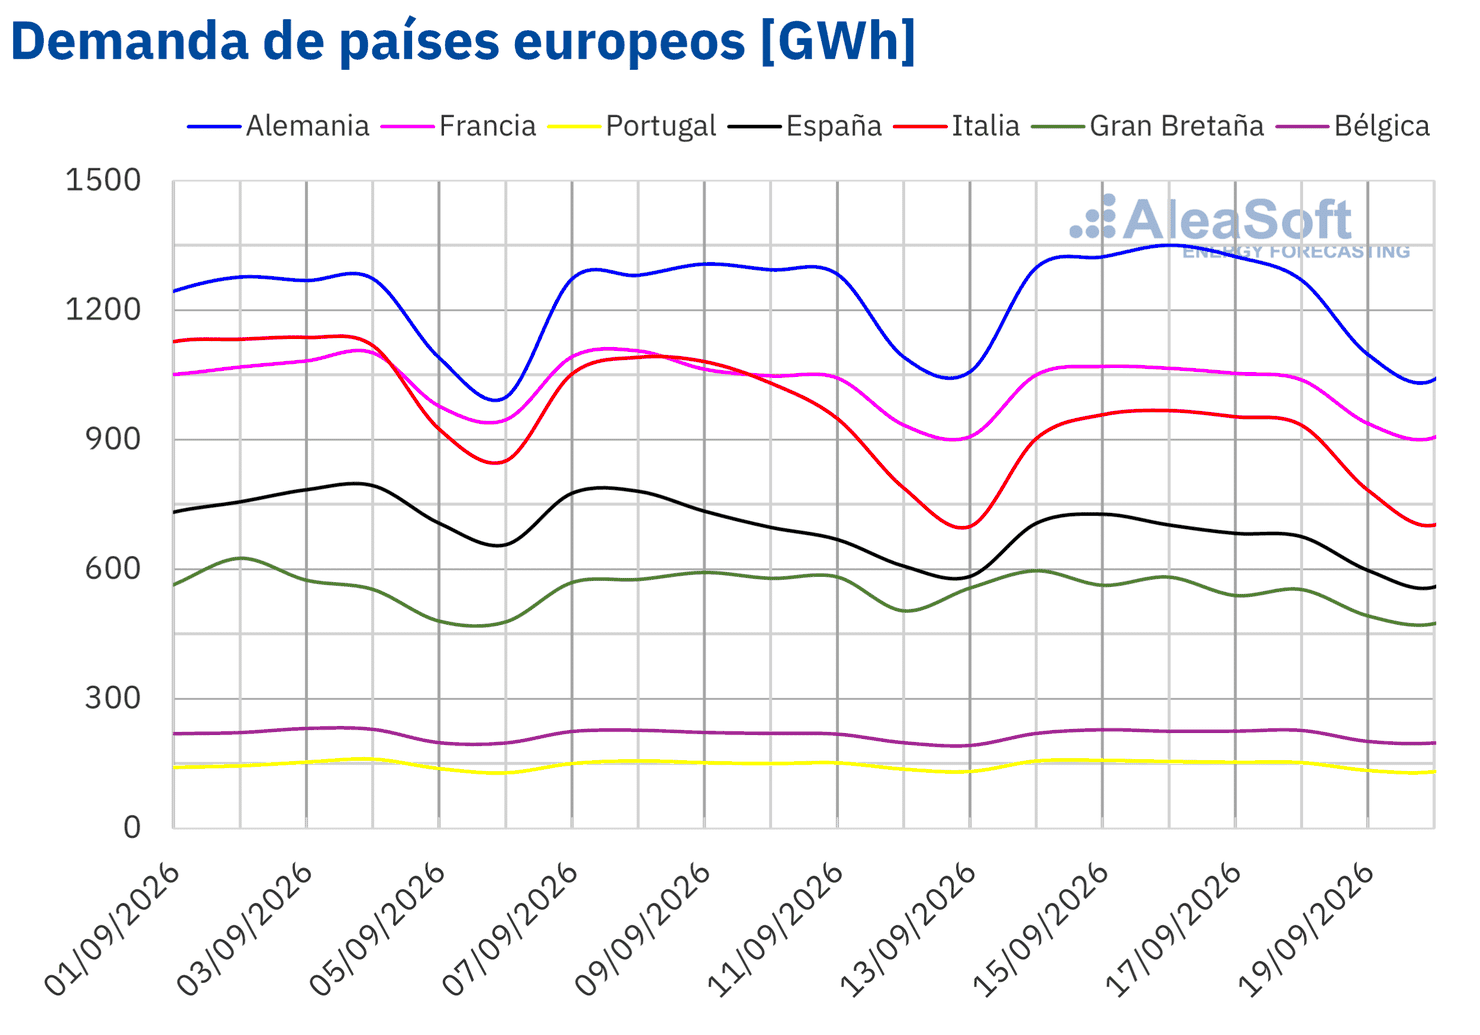
En la semana del 14 de septiembre, la demanda eléctrica aumentó en Bélgica, Alemania y Portugal respecto a la semana anterior. Bélgica registró el mayor incremento, del 1,5%, tras dos semanas consecutivas de descensos. En Alemania, la demanda creció un 1,4% y encadenó su cuarta semana de aumentos, mientras que en Portugal aumentó un 1,0% por tercera semana consecutiva.
En cambio, la demanda disminuyó en Italia, España, Gran Bretaña y Francia. Italia registró el mayor descenso, del 7,3%, seguida de España y Gran Bretaña, con caídas del 4,0% en ambos mercados. En Francia, la demanda disminuyó un 1,0%. Italia, España y Francia encadenaron así su segunda semana consecutiva de descensos.
Durante la semana, las temperaturas medias descendieron en Italia, España, Portugal, Alemania y Francia respecto a la semana anterior. Italia registró la mayor caída, de 1,8°C, seguida de España, con un descenso de 1,3°C, y Portugal, con 1,2°C. Las temperaturas también bajaron 0,4°C en Alemania y 0,2°C en Francia. En cambio, aumentaron 0,5°C tanto en Gran Bretaña como en Bélgica.
Para la semana del 21 de septiembre, las previsiones de demanda de AleaSoft Energy Forecasting indican un aumento en el mercado portugués. Por el contrario, la demanda disminuirá en los mercados italiano, alemán, francés, belga, británico y español.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid y ELIA.
Mercados eléctricos europeos
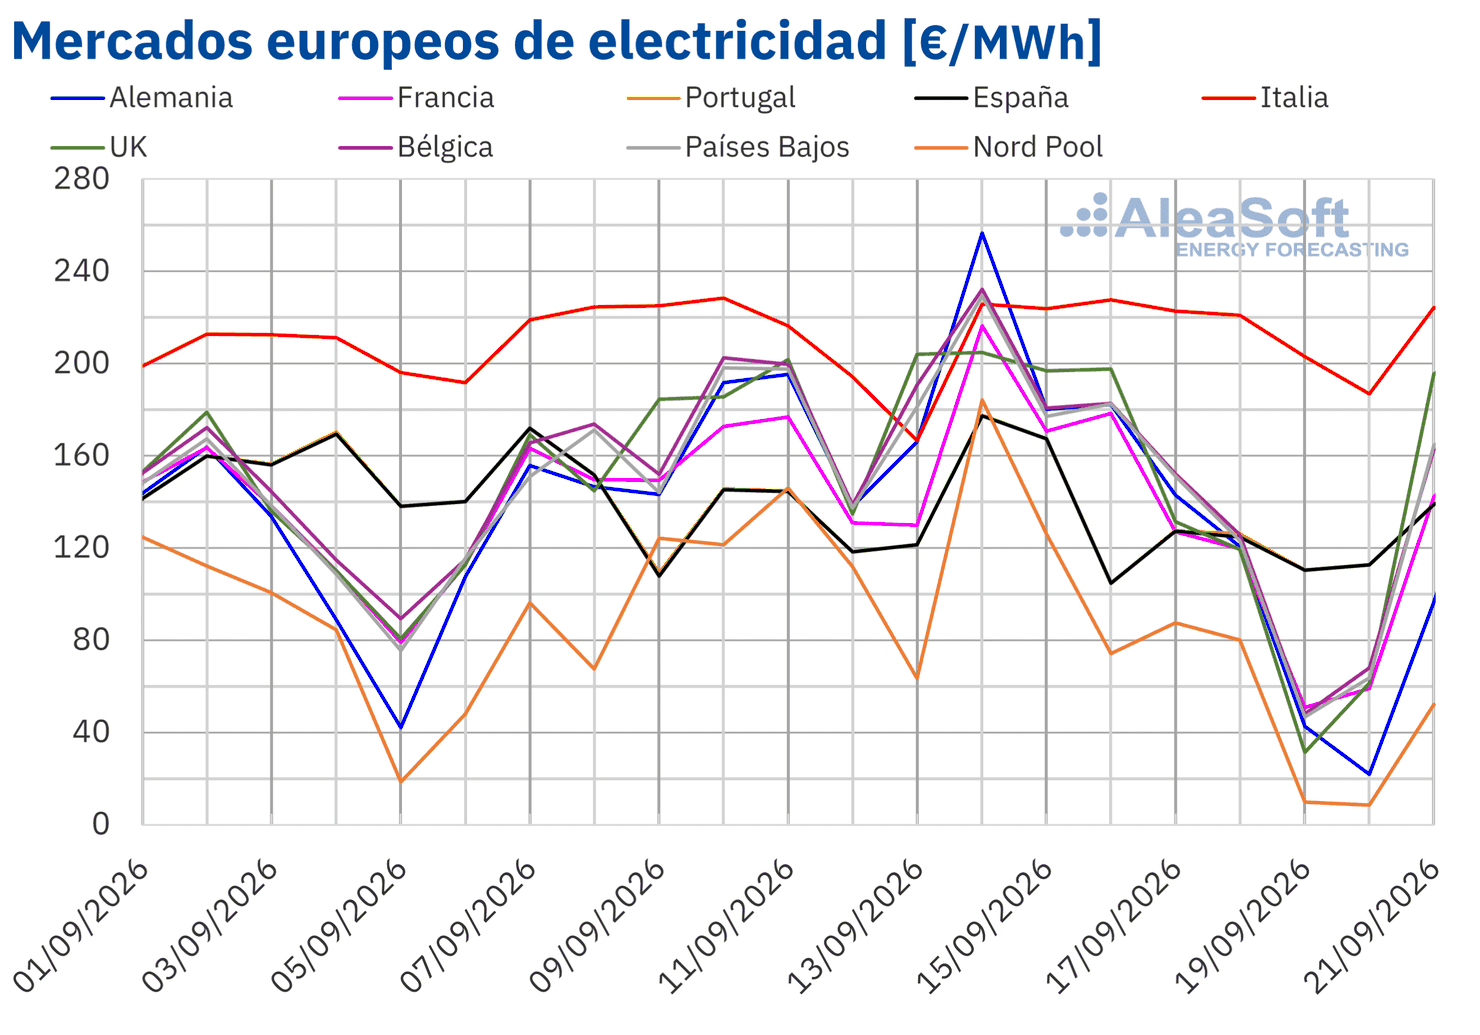
Los precios promedio semanales de los principales mercados eléctricos europeos descendieron en la tercera semana de septiembre, con la excepción del mercado italiano. El mercado británico registró el mayor descenso, del 23%, seguido del mercado nórdico, con una caída del 22%, y de Bélgica, con un 19%. Los precios también bajaron un 17% en los Países Bajos y Alemania y un 14% en Francia. Portugal y España registraron los menores descensos, del 3,8% en ambos casos. En cambio, el mercado italiano subió un 2,5%.
Pese a los descensos, los precios semanales se mantuvieron por encima de 130 €/MWh en la mayoría de los mercados europeos, excepto en el mercado nórdico, que presentó el menor promedio, de 81,46 €/MWh. En cambio, el mercado italiano registró el mayor promedio semanal, de 215,82 €/MWh. Los mercados belga y neerlandés promediaron 141,42 €/MWh y 139,11 €/MWh. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los precios promedio semanales estuvieron entre los 131,75 €/MWh de Francia y los 135,25 €/MWh de Alemania.
Por lo que respecta a los precios diarios, la semana comenzó con precios elevados en la mayoría de los mercados europeos, superando los 200 €/MWh en los mercados de Alemania, Francia, Italia, Reino Unido, Bélgica y los Países Bajos. El lunes 14 de septiembre, el mercado alemán alcanzó los 256,55 €/MWh, el precio más alto de la semana entre los mercados analizados, y los mercados belga y neerlandés superaron los 229 €/MWh. Ese día, los mercados francés, portugués, español y nórdico alcanzaron sus promedios diarios más elevados desde diciembre de 2022. Los mercados alemán y neerlandés registraron sus mayores precios desde diciembre de 2024, mientras que el mercado británico alcanzó su precio más alto desde enero de 2025. Por su parte, el mercado italiano registró precios superiores a 200 €/MWh de lunes a sábado de la tercera semana de septiembre.
A partir del 19 de septiembre, los precios cayeron con fuerza en la mayoría de los mercados. El 19 de septiembre, el mercado británico registró un precio de 31,24 €/MWh, mientras que en el mercado nórdico el precio fue de 9,71 €/MWh. El domingo 20 de septiembre, el mercado alemán registró 21,75 €/MWh y el nórdico 8,59 €/MWh, el menor precio de la semana entre los mercados analizados.
El aumento de la producción eólica, junto con el descenso de la demanda en algunos mercados, favoreció la caída de los precios en la mayoría de los mercados eléctricos europeos. Sin embargo, en Italia, el descenso de la producción eólica y los elevados precios del gas y de los derechos de emisión de CO2 contribuyeron a la subida de los precios.

Las previsiones de precios de AleaSoft Energy Forecasting apuntan a aumentos en la mayoría de los mercados eléctricos europeos analizados para la semana del 21 de septiembre, favorecidos por el descenso de la producción eólica. Sin embargo, en el mercado italiano, donde la producción eólica aumentará, los precios bajarán. La evolución de los precios del gas también condicionará la evolución de los precios de los mercados eléctricos europeos en la cuarta semana de septiembre.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de OMIE, RTE, Nord Pool y GME.
Brent, combustibles y CO2
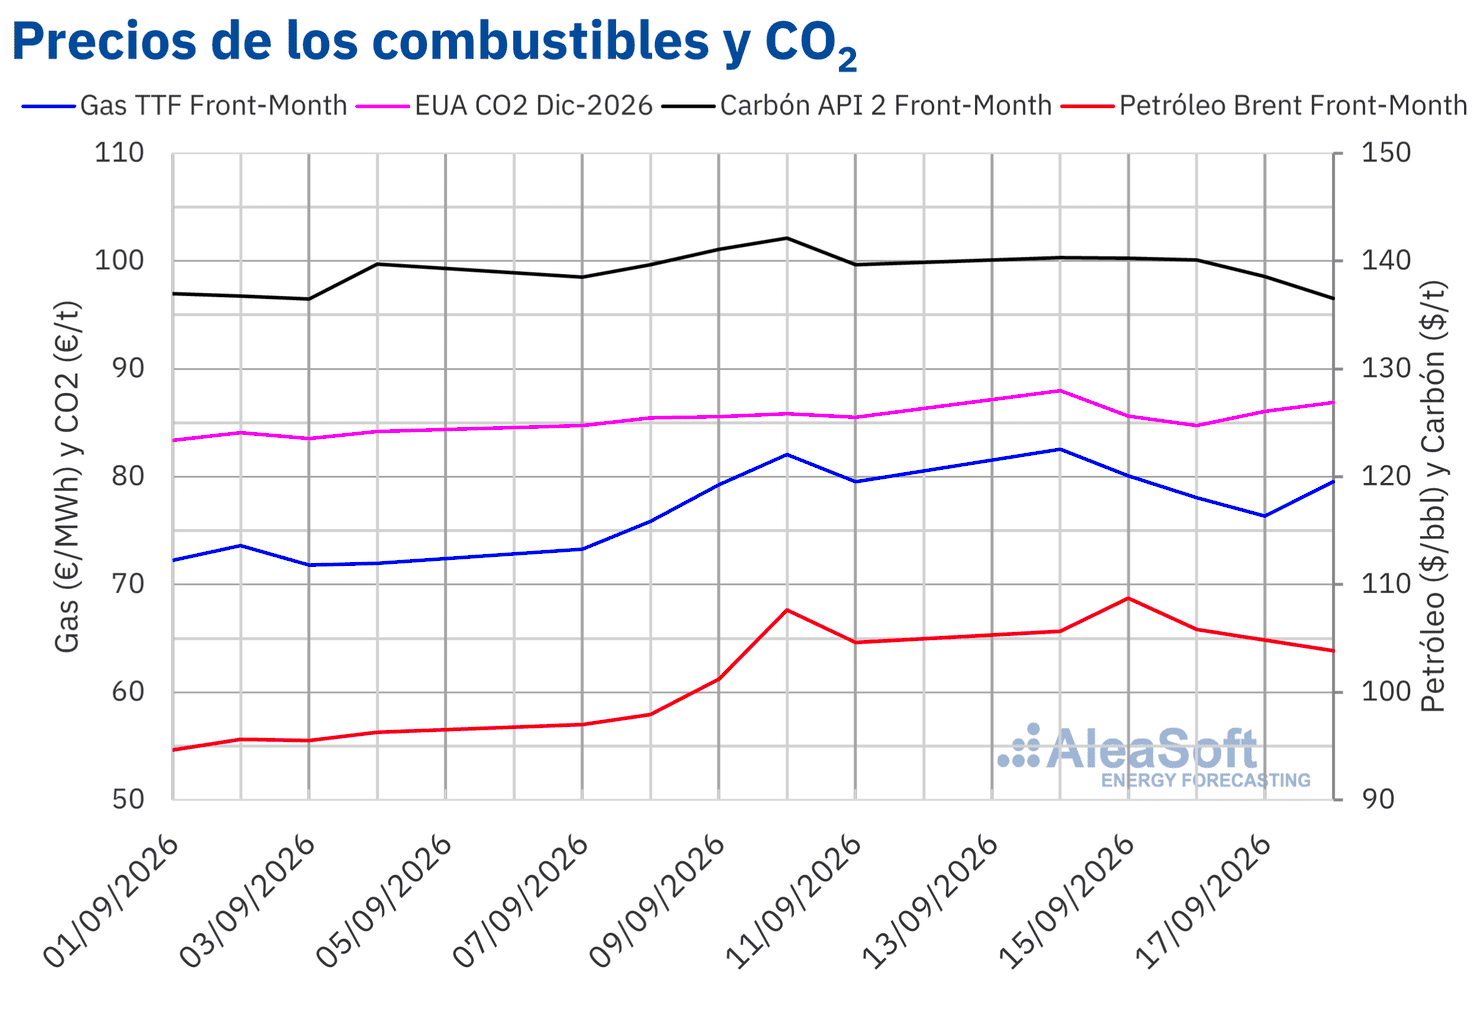
Los futuros de petróleo Brent para el Front‑Month en el mercado ICE el martes 15 de septiembre, alcanzaron su precio de cierre máximo semanal, de 108,75 $/bbl. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 20 de mayo. Posteriormente, los precios descendieron. El viernes 18 de septiembre registraron su precio de cierre mínimo semanal, de 103,87 $/bbl, un 0,7% inferior al del viernes anterior.
Los futuros de petróleo Brent se mantuvieron por encima de 100 $/bbl durante toda la tercera semana de septiembre, en un contexto de guerra entre Estados Unidos e Irán y de fuertes restricciones al tránsito por el estrecho de Ormuz. Los ataques con drones que dañaron el oleoducto Este‑Oeste de Arabia Saudí impulsaron los precios al alza hasta el máximo semanal del 15 de septiembre, con un aumento del 2,9% respecto al día anterior. Después, los precios descendieron hasta el mínimo semanal del 18 de septiembre, ante el anuncio de Arabia Saudí de que canalizaría más crudo por Omán y a través de Ormuz, lo que disipó parte de los temores sobre el suministro saudí.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front‑Month, el lunes 14 de septiembre registraron su precio de cierre máximo semanal, de 82,57 €/MWh. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 30 de diciembre de 2022. Los precios descendieron hasta el jueves 17 de septiembre, cuando alcanzaron su mínimo semanal, de 76,35 €/MWh. Tras una subida del 4,1% respecto al día anterior, el viernes 18 de septiembre, el precio de cierre fue de 79,52 €/MWh, igual que el del viernes anterior.
La guerra entre Estados Unidos e Irán continuó limitando el suministro de gas natural licuado procedente del Golfo Pérsico, y la fuerte demanda asiática intensificó la competencia por los cargamentos disponibles. Además, las reservas de gas de la Unión Europea se situaron en torno al 68% a mediados de septiembre, por debajo de la media de los últimos cinco años, del 84%. Sin embargo, la finalización de una huelga en la terminal de GNL de Dunkerque en Francia contribuyó al mínimo semanal alcanzado el jueves.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el lunes 14 de septiembre registraron su precio de cierre máximo semanal, de 87,99 €/t. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 28 de enero. Posteriormente, los precios bajaron y el 16 de septiembre alcanzaron su mínimo semanal, de 84,76 €/t. Sin embargo, en las dos últimas sesiones de la semana los precios de cierre superaron los 86 €/t. El viernes 18 de septiembre, el precio de cierre fue de 86,89 €/t, un 1,6% superior al del viernes anterior.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ICE y EEX.
Análisis de AleaSoft Energy Forecasting sobre las perspectivas de los mercados de energía en Europa
El jueves 17 de septiembre, AleaSoft Energy Forecasting celebró la 69ª edición de su serie de webinars mensuales. La sesión analizó la evolución reciente y las perspectivas de los mercados de energía europeos, además de la situación actual, el desarrollo esperado y los principales retos del almacenamiento de energía, así como los avances, retos y oportunidades del autoconsumo. Josefin Berg, Associate Director of Renewables Markets en S&P Global Energy, y Oriol Saltó i Bauzà, Associate Partner en AleaSoft, participaron como ponentes. En la mesa de análisis del webinar en español también intervino Francisco Valverde Sánchez, profesional independiente para el desarrollo de las energías renovables, y Antonio Delgado Rigal, fundador y CEO de AleaSoft, como moderador.
Fuente: AleaSoft Energy Forecasting.