


AleaSoft Energy Forecasting, 22 septembre 2026. Le stockage d’énergie entre dans une nouvelle phase de croissance à l’échelle mondiale et européenne. S&P Global Energy prévoit que l’Europe installera plus de 30 GW de systèmes de stockage par batteries en 2026, soit près du double du chiffre de 2025, tandis que le rythme des nouvelles installations photovoltaïques se modère. Ces perspectives, ainsi que le rôle de l’autoconsommation, ont marqué l’analyse du dernier webinaire d’AleaSoft Energy Forecasting.
Le stockage pourrait croître plus que l’énergie photovoltaïque et l’énergie éolienne en 2026
Le 17 septembre, AleaSoft Energy Forecasting a tenu son 69e webinaire mensuel, consacré à l’évolution des marchés de l’énergie européens et aux opportunités pour le stockage d’énergie et l’autoconsommation. La session a réuni Josefin Berg, Associate Director of Renewables Markets chez S&P Global Energy, et Oriol Saltó i Bauzà, Associate Partner chez AleaSoft. La table d’analyse, tenue en espagnol, a également compté sur la participation de Francisco Valverde, professionnel indépendant spécialisé dans le développement des énergies renouvelables.
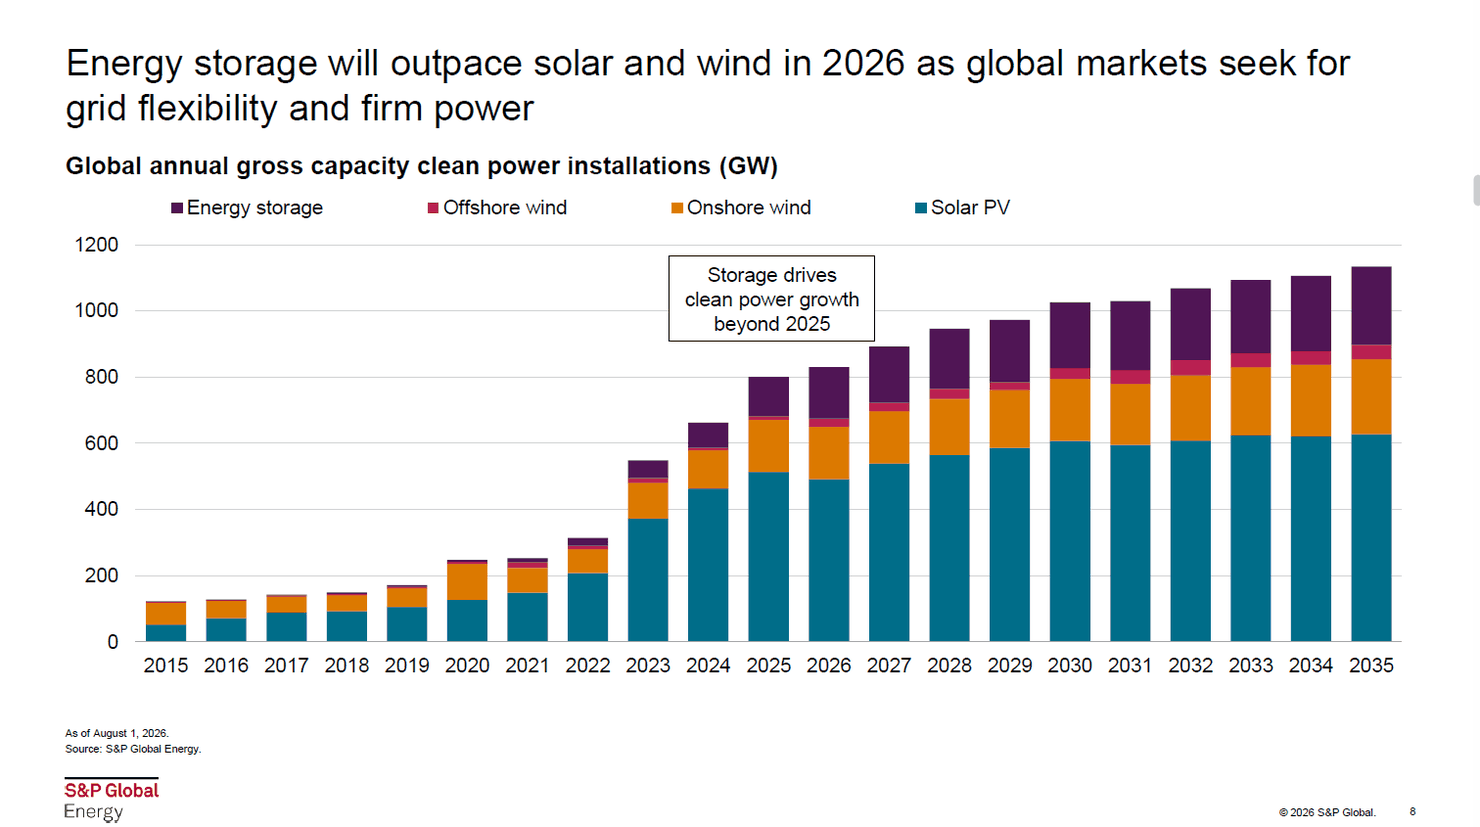
Selon les prévisions présentées par S&P Global Energy, la capacité de stockage installée chaque année dans le monde augmentera d’environ 67% entre 2025 et 2030. L’Asie-Pacifique, tirée par la Chine, restera la première région en volume, même si l’Europe et les autres marchés hors Asie-Pacifique et Amérique du Nord enregistreront la plus forte croissance en pourcentage sur la période.
Ce changement intervient après plusieurs années de forte expansion de l’énergie photovoltaïque. En 2026, la modération attendue des nouvelles installations solaires en Chine affecte la croissance mondiale de cette technologie, tandis que le stockage se développe dans un nombre croissant de marchés. Selon les prévisions de S&P Global Energy, le stockage dépassera la croissance du photovoltaïque et de l’éolien en 2026.
Des modèles de développement divergents, des enchères au marché merchant
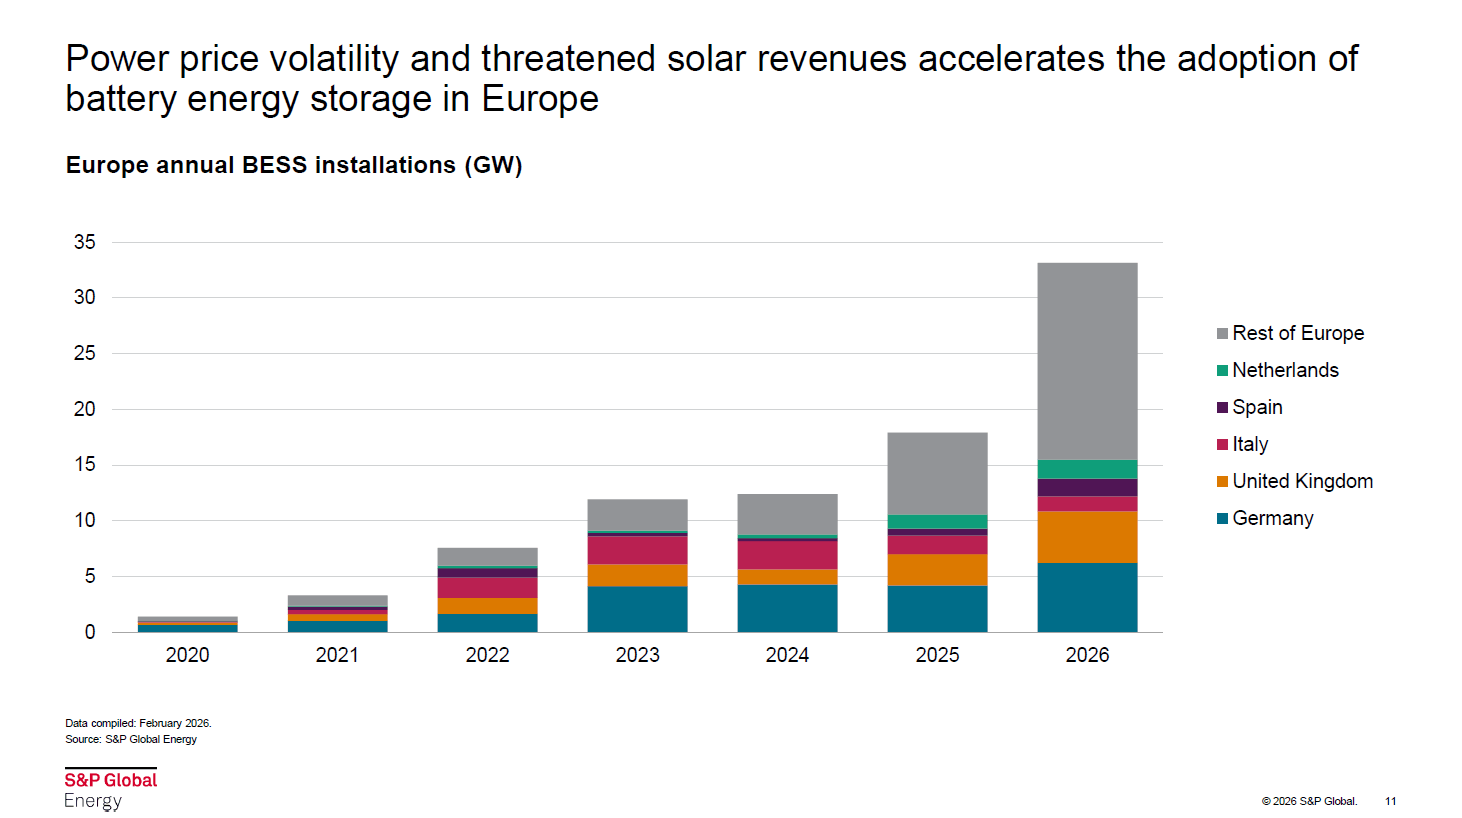
Selon les données présentées par S&P Global Energy, les installations annuelles de batteries en Europe dépasseront 30 GW en 2026, soit pratiquement le double du chiffre de 2025, portées avant tout par l’Allemagne, le Royaume-Uni, l’Italie, l’Espagne et les Pays-Bas, qui figurent parmi les principaux marchés de l’électricité pour le stockage par batteries. Cependant, les modèles de développement diffèrent fortement d’un pays à l’autre. Dans le segment front-of-the-meter (FTM), la Bulgarie, la Pologne et l’Italie affichent le poids le plus important des enchères, des mécanismes de soutien et des revenus contractés, tandis que l’Allemagne se distingue par une approche largement merchant, avec des contrats privés tels que les tolling agreements.
La croissance du marché des batteries continue également de dépendre de l’évolution de leurs coûts. Le prix du carbonate de lithium a augmenté de 92% au cours de l’année écoulée et subit une pression supplémentaire liée aux perturbations de la chaîne d’approvisionnement, mais S&P Global Energy souligne que son impact sur le CAPEX d’une batterie de quatre heures est limité. L’innovation dans les cellules, les blocs DC et l’intégration des systèmes compense en partie la hausse des prix, de sorte que les coûts des batteries restent relativement stables.
L’Espagne, à une étape décisive pour le stockage
En Espagne, S&P Global Energy prévoit une accélération des installations front-of-the-meter, principalement par hybridation avec le photovoltaïque, avec un pic de nouvelles installations en 2027-2028. Le décret-loi royal 7/2026 accorde aux projets de stockage le statut d’utilité publique, simplifie les démarches administratives, améliore la transparence de l’accès au réseau, crée des zones d’accélération des énergies renouvelables et étend l’autoconsommation électrique collective, dans un contexte où le black-out d’avril 2025 a révélé des lacunes en matière d’inertie et de contrôle de la tension sur le réseau qui stimulent l’intérêt pour le stockage.
Les évolutions ultérieures seront conditionnées par des facteurs tels que l’accès au réseau, où une concurrence intense pour les points de raccordement persiste malgré le nouveau cadre d’accès flexible de la CNMC et les zones d’accélération des énergies renouvelables, et les conditions de développement des projets stand-alone, qui ne bénéficient pas actuellement de la priorité d’appel des projets hybrides. La mise en œuvre du marché de capacité, avec jusqu’à 9 milliards d’euros pour la période 2026-2036, offrira aux batteries une source supplémentaire de revenus stables qui contribuera à réduire l’incertitude et à soutenir le financement des projets.
L’essor de l’autoconsommation et du stockage résidentiel
L’autoconsommation électrique est un autre des facteurs qui transforment la courbe de la demande d’électricité en Espagne. La production solaire behind-the-meter réduit la demande visible pour le système pendant les heures centrales de la journée, un effet déjà perceptible dans le profil horaire de la demande des mois d’été.
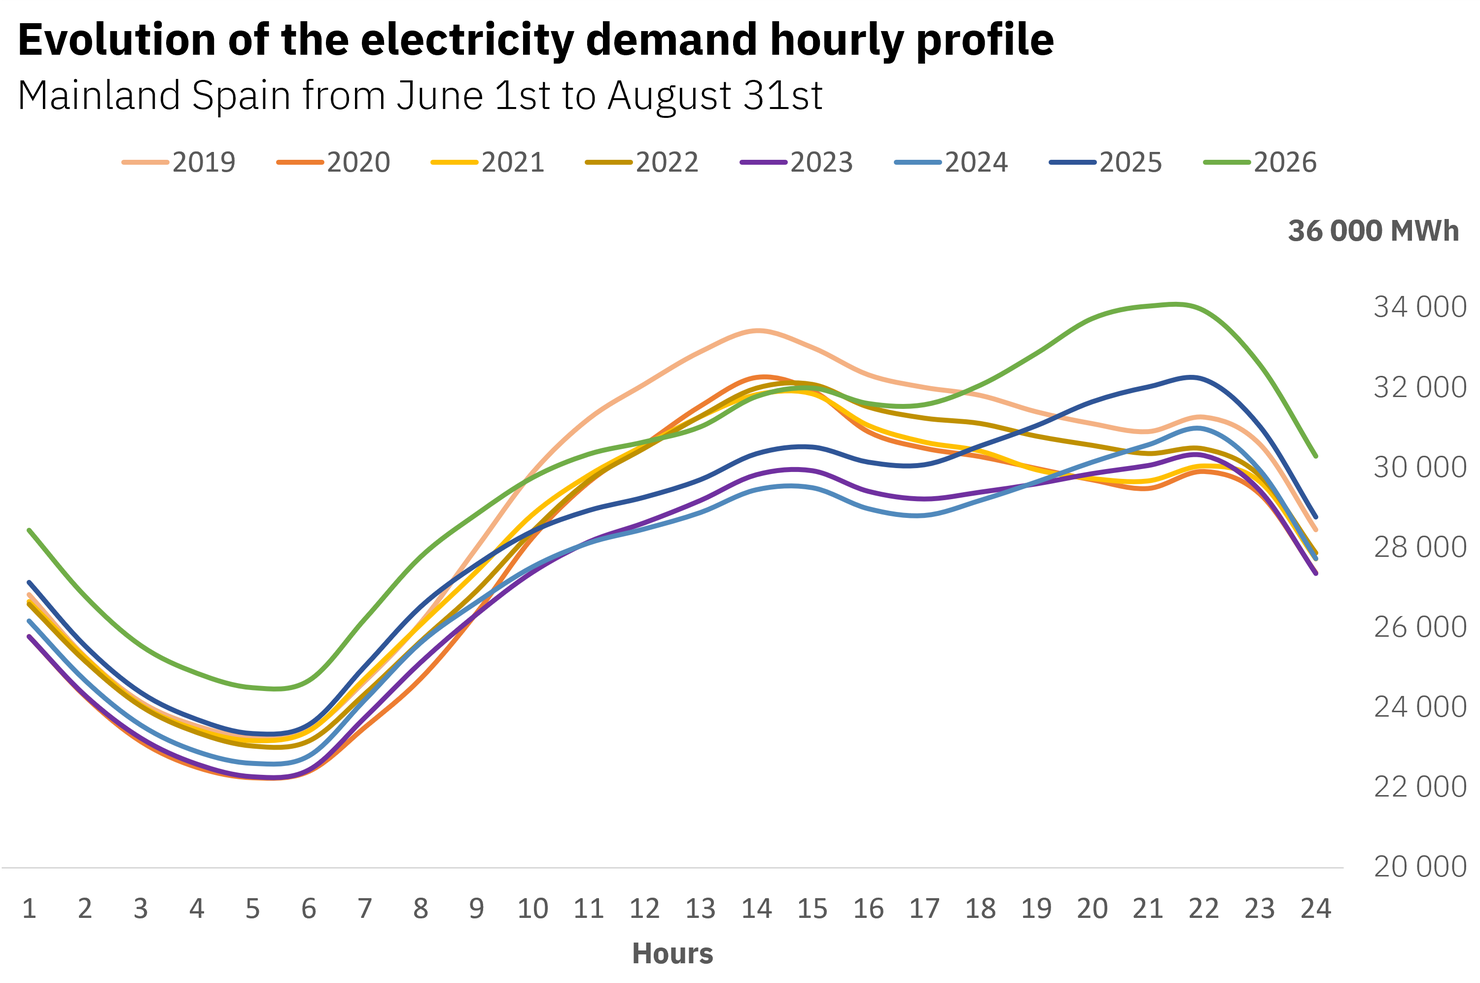 Source : Élaboré par AleaSoft Energy Forecasting à partir de données de Red Eléctrica.
Plus de 2 GW de stockage behind-the-meter ont déjà été installés en Espagne. Alors que les nouvelles installations photovoltaïques résidentielles se modèrent après le pic de 2022, les batteries résidentielles connaissent une expansion rapide depuis avril 2025. Parallèlement, un nouveau segment de stockage behind-the-meter lié aux centres de données a émergé. L’agrégation d’actifs distribués dans des modèles de centrale électrique virtuelle (VPP), soutenue par les communautés énergétiques, s’impose comme la principale opportunité de croissance encore à développer pour le stockage behind-the-meter.
Le stockage, clé de la prochaine phase de la transition énergétique
L’Espagne entre dans une étape décisive pour le développement du stockage. Le volume élevé de projets actuellement en cours d’instruction doit désormais se traduire par des installations réelles, dans un contexte où le marché de capacité, l’accès au réseau et l’hybridation avec les renouvelables détermineront quels projets obtiendront un financement. Au niveau européen, la combinaison de prix plus volatils, de la pression sur les revenus du photovoltaïque et d’un cadre réglementaire de plus en plus orienté vers la flexibilité continuera de stimuler les installations de batteries au cours des prochaines années.
Le stockage comme levier stratégique, le rôle d’AleaStorage
AleaStorage, la division d’AleaSoft Energy Forecasting spécialisée dans le stockage d’énergie, réalise des estimations de revenus des batteries, tant pour les projets stand-alone que pour les projets hybrides, sur les marchés de l’énergie et les services d’équilibrage, des analyses de projets d’hybridation avec le photovoltaïque et l’énergie éolienne pour maximiser les revenus et réduire les risques, des évaluations de revenus sur les marchés de capacité et des modélisations de scénarios de prix et de volatilité à long terme, un soutien particulièrement pertinent dans la mesure où la visibilité des revenus détermine aujourd’hui la bancabilité des projets.
Source : AleaSoft Energy Forecasting