


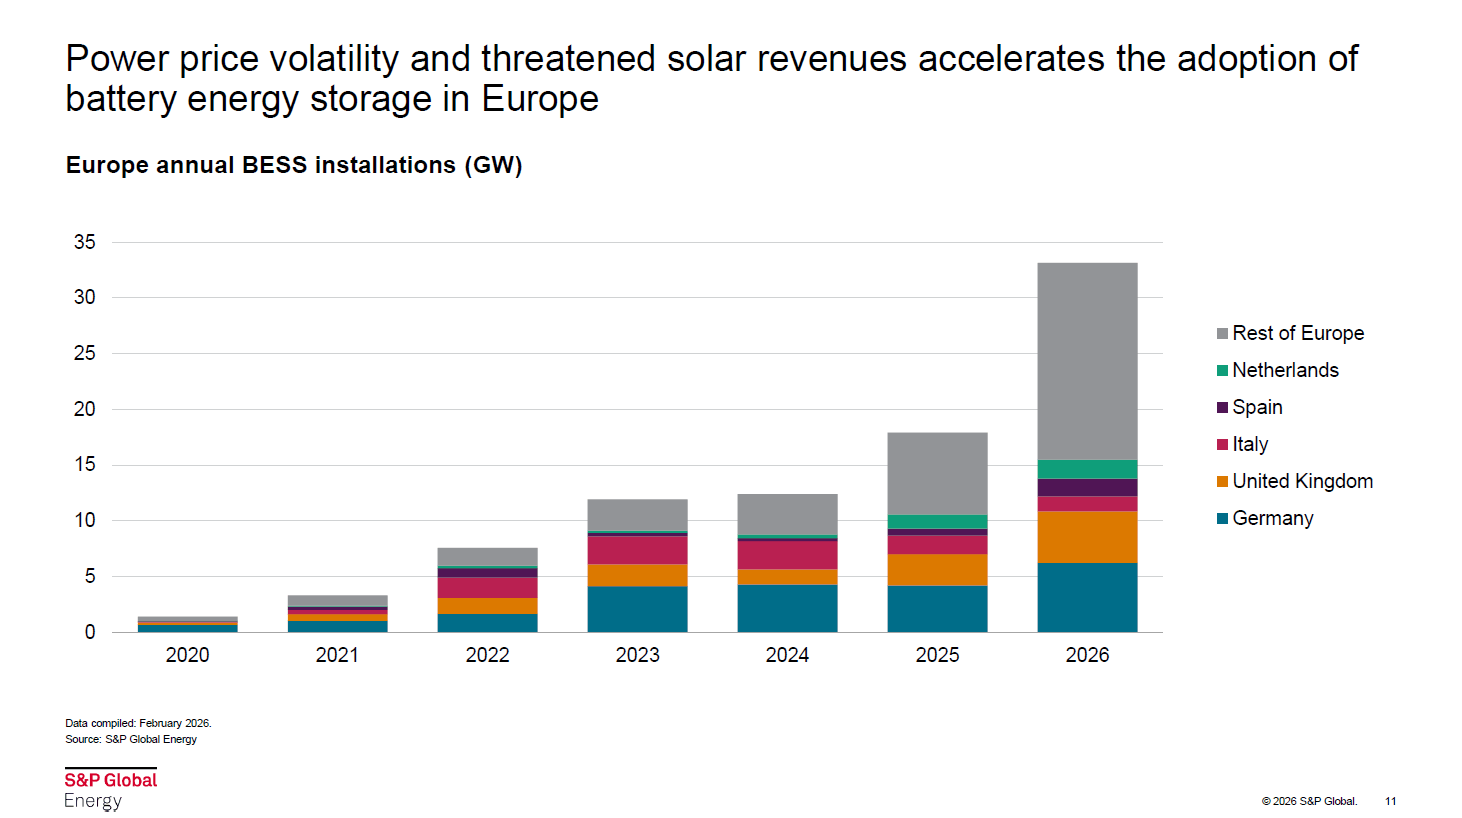
AleaSoft Energy Forecasting, 22 settembre 2026. L’accumulo di energia sta entrando in una nuova fase di crescita a livello globale ed europeo. S&P Global Energy prevede che l’Europa installerà oltre 30 GW di sistemi di accumulo a batterie nel 2026, quasi il doppio rispetto al 2025, mentre il ritmo delle nuove installazioni fotovoltaiche si modera. Queste prospettive, insieme al ruolo dell’autoconsumo, hanno caratterizzato l’analisi dell’ultimo webinar di AleaSoft Energy Forecasting.
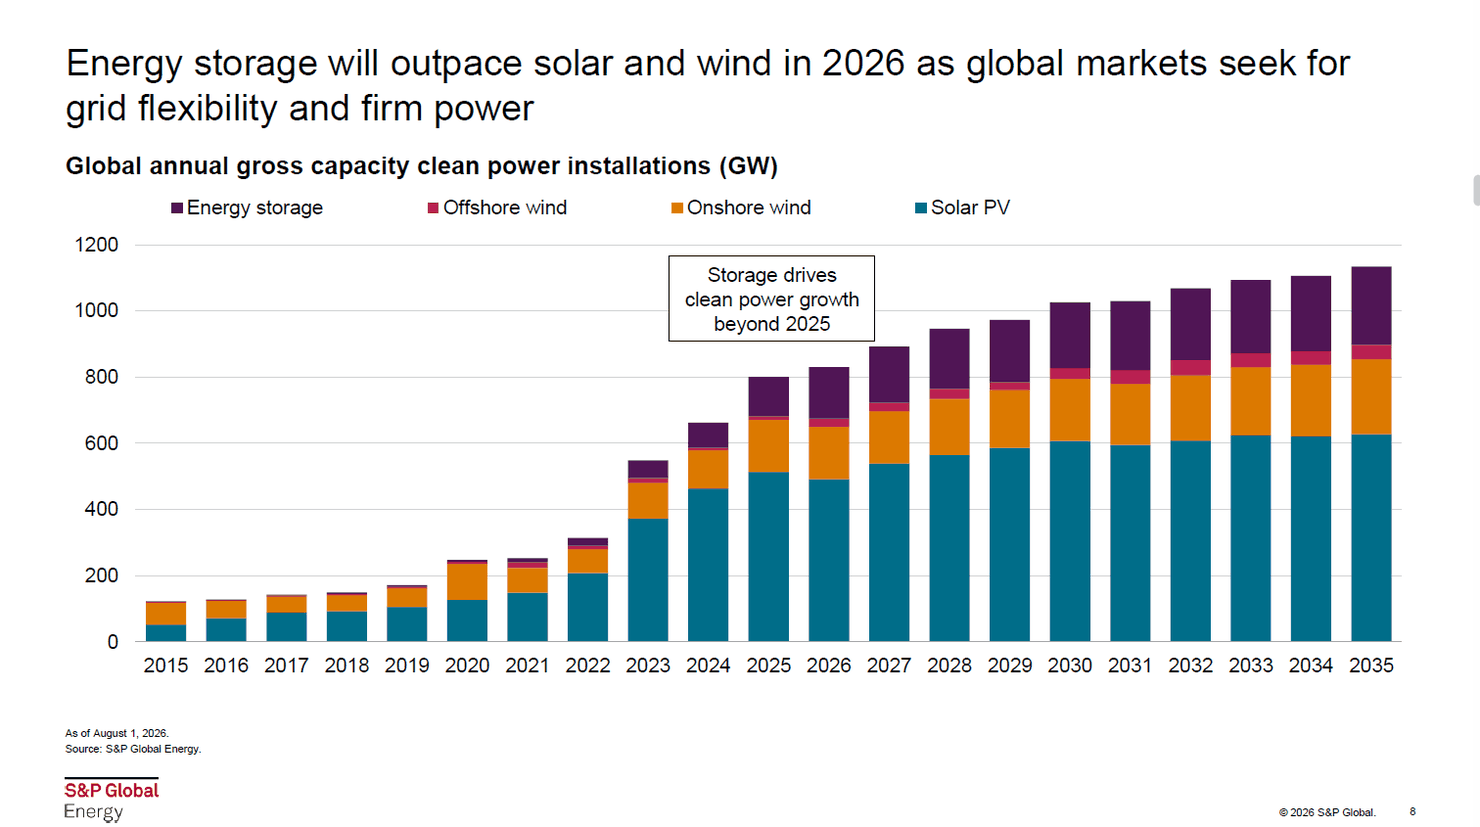
L’accumulo potrebbe crescere più del fotovoltaico e dell’eolico nel 2026
Il 17 settembre AleaSoft Energy Forecasting ha tenuto il suo webinar mensile numero 69, dedicato all’evoluzione dei mercati energetici europei e alle opportunità per l’accumulo di energia e l’autoconsumo. La sessione ha riunito Josefin Berg, Associate Director of Renewables Markets di S&P Global Energy, e Oriol Saltó i Bauzà, Associate Partner di AleaSoft. Alla tavola di analisi, tenutasi in spagnolo, ha partecipato anche Francisco Valverde, professionista indipendente specializzato nello sviluppo delle energie rinnovabili.
Secondo le previsioni presentate da S&P Global Energy, la capacità di accumulo installata annualmente nel mondo crescerà di circa il 67% tra il 2025 e il 2030. L’Asia-Pacifico, trainata dalla Cina, resterà la principale regione per volume, anche se l’Europa e gli altri mercati al di fuori dell’Asia-Pacifico e del Nord America registreranno la crescita percentuale più elevata del periodo.
Questo cambiamento arriva dopo diversi anni di forte espansione dell’energia fotovoltaica. Nel 2026, la prevista moderazione delle nuove installazioni solari in Cina sta incidendo sulla crescita globale di questa tecnologia, mentre l’accumulo si espande in un numero crescente di mercati. Secondo le previsioni di S&P Global Energy, nel 2026 l’accumulo supererà la crescita del fotovoltaico e dell’eolico.
Modelli di sviluppo divergenti, dalle aste al mercato merchant
Secondo i dati presentati da S&P Global Energy, le installazioni annuali di batterie in Europa supereranno i 30 GW nel 2026, praticamente il doppio rispetto al 2025, trainate soprattutto da Germania, Regno Unito, Italia, Spagna e Paesi Bassi, che figurano tra i principali mercati elettrici per l’accumulo a batterie. Tuttavia, i modelli di sviluppo differiscono notevolmente da un paese all’altro. Nel segmento front-of-the-meter (FTM), Bulgaria, Polonia e Italia mostrano il maggior peso di aste, meccanismi di sostegno e ricavi contrattualizzati, mentre la Germania si distingue per un approccio prevalentemente merchant, con contratti privati come i tolling agreements.
La crescita del mercato delle batterie continua inoltre a dipendere dall’evoluzione dei loro costi. Il prezzo del carbonato di litio è aumentato del 92% nell’ultimo anno e subisce un’ulteriore pressione dovuta alle interruzioni della catena di approvvigionamento, ma S&P Global Energy sottolinea che il suo impatto sul CAPEX di una batteria da quattro ore è limitato. L’innovazione nelle celle, nei blocchi DC e nell’integrazione dei sistemi compensa in parte l’aumento del prezzo, per cui i costi delle batterie restano relativamente stabili.
La Spagna, in una fase decisiva per l’accumulo
In Spagna, S&P Global Energy prevede un’accelerazione delle installazioni front-of-the-meter, principalmente attraverso l’ibridazione con il fotovoltaico, con un picco di nuove installazioni nel 2027-2028. Il Regio Decreto-legge 7/2026 riconosce ai progetti di accumulo lo status di pubblica utilità, semplifica l’iter amministrativo, migliora la trasparenza dell’accesso alla rete, crea le Zone di Accelerazione per le Rinnovabili ed estende l’autoconsumo elettrico collettivo, in un contesto in cui il blackout dell’aprile 2025 ha messo in luce carenze di inerzia e di controllo della tensione sulla rete che stanno alimentando l’interesse per l’accumulo.
Gli sviluppi successivi saranno determinati da fattori come l’accesso alla rete, dove persiste un’intensa competizione per i punti di connessione nonostante il nuovo quadro di accesso flessibile della CNMC e le Zone di Accelerazione per le Rinnovabili, e le condizioni di sviluppo dei progetti stand-alone, che attualmente non godono della priorità di dispacciamento dei progetti ibridi. L’attuazione del mercato della capacità, con fino a 9 miliardi di euro per il periodo 2026-2036, offrirà alle batterie una fonte aggiuntiva di ricavi stabili che contribuirà a ridurre l’incertezza e a sostenere il finanziamento dei progetti.
L’ascesa dell’autoconsumo e dell’accumulo residenziale
L’autoconsumo elettrico è un altro dei fattori che stanno trasformando la curva del fabbisogno elettrico in Spagna. La generazione solare behind-the-meter riduce il fabbisogno visibile al sistema nelle ore centrali della giornata, un effetto già osservabile nel profilo orario del fabbisogno dei mesi estivi.
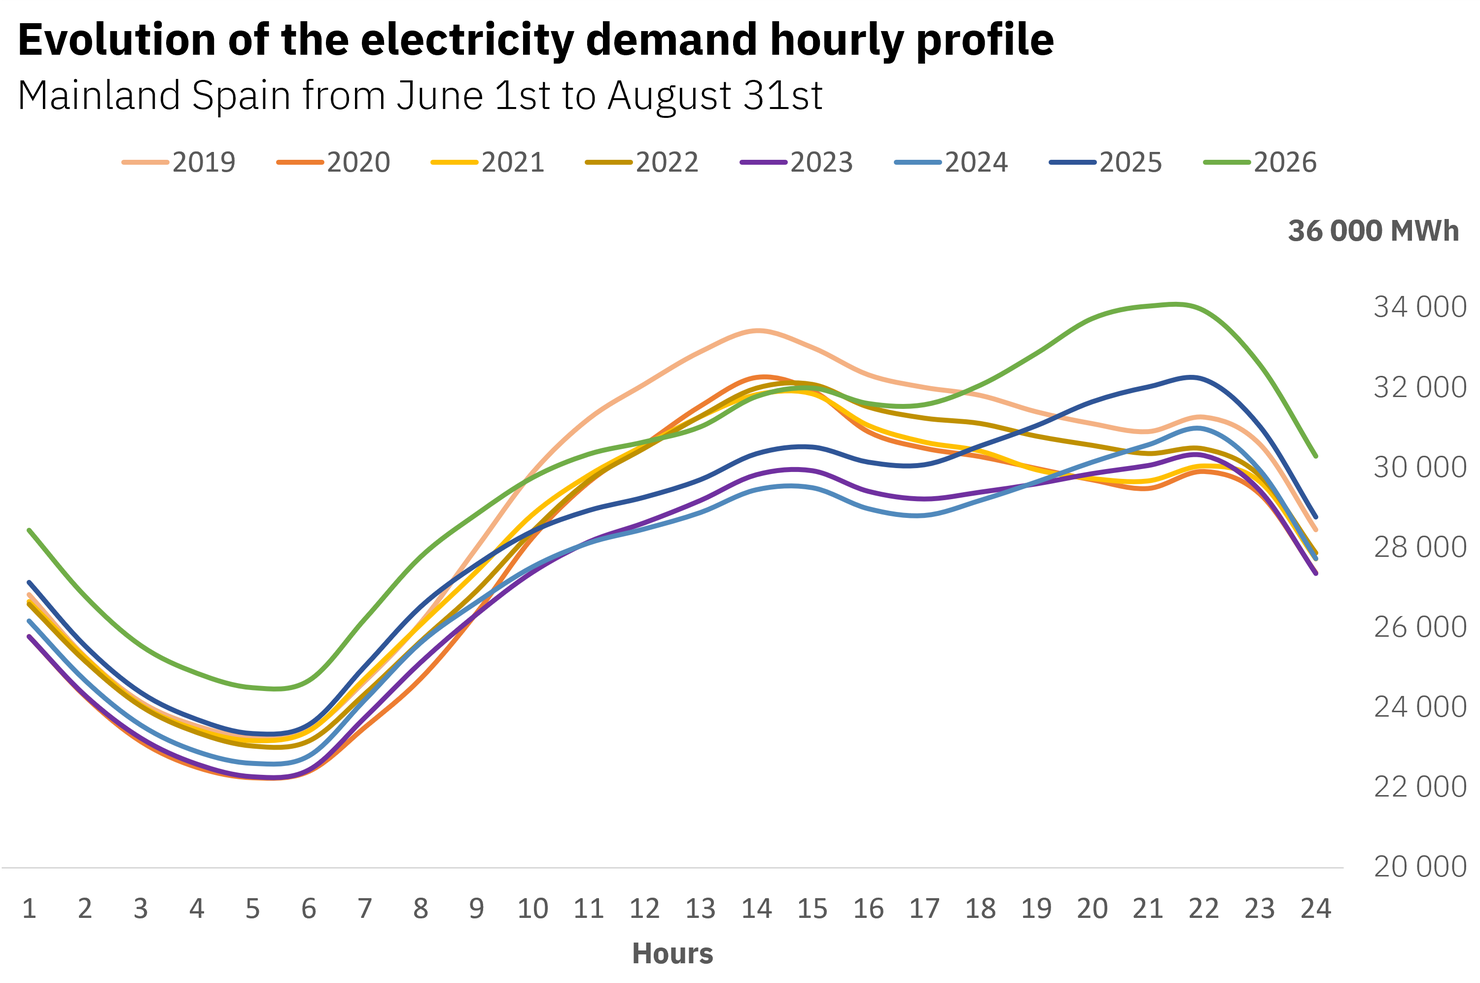 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di Red Eléctrica.
In Spagna sono già stati installati oltre 2 GW di accumulo behind-the-meter. Mentre le nuove installazioni fotovoltaiche residenziali si stanno moderando dopo il picco del 2022, le batterie residenziali sono in rapida espansione dall’aprile 2025. Allo stesso tempo, è emerso un nuovo segmento di accumulo behind-the-meter legato ai data center. L’aggregazione di asset distribuiti in modelli di centrale elettrica virtuale (VPP), sostenuta dalle comunità energetiche, si profila come la principale opportunità di crescita ancora da sviluppare per l’accumulo behind-the-meter.
L’accumulo, chiave della prossima fase della transizione energetica
La Spagna sta entrando in una fase decisiva per lo sviluppo dell’accumulo. L’elevato volume di progetti attualmente in fase di autorizzazione deve ora tradursi in installazioni reali, in un contesto in cui il mercato della capacità, l’accesso alla rete e l’ibridazione con le rinnovabili determineranno quali progetti otterranno il finanziamento. A livello europeo, la combinazione di prezzi più volatili, della pressione sui ricavi del fotovoltaico e di un quadro regolatorio sempre più orientato alla flessibilità continuerà a trainare le installazioni di batterie nei prossimi anni.
L’accumulo come leva strategica, il ruolo di AleaStorage
AleaStorage, la divisione di AleaSoft Energy Forecasting specializzata nell’accumulo di energia, elabora stime dei ricavi delle batterie, sia per i progetti stand-alone sia per quelli ibridi, nei mercati energetici e nei servizi di bilanciamento, analisi di progetti di ibridazione con il fotovoltaico e l’energia eolica per massimizzare i ricavi e ridurre i rischi, valutazioni dei ricavi nei mercati della capacità e modellizzazione di scenari di prezzo e volatilità a lungo termine, un supporto particolarmente rilevante dato che la visibilità dei ricavi determina oggi la bancabilità dei progetti.
Fonte: AleaSoft Energy Forecasting