


AleaSoft Energy Forecasting, 1er septembre 2026. En août 2026, les prix mensuels ont augmenté dans tous les principaux marchés européens de l’électricité. La hausse des prix du gaz et des quotas d’émission de CO2, ainsi que la baisse mensuelle de la production solaire et la production éolienne plus faible dans la plupart des marchés, ont porté cette tendance. Malgré cela, la production solaire photovoltaïque a atteint des records pour un mois d’août dans tous les marchés analysés, tandis que l’Allemagne et la France ont battu leurs records de production éolienne pour ce mois.
Production solaire photovoltaïque et production éolienne
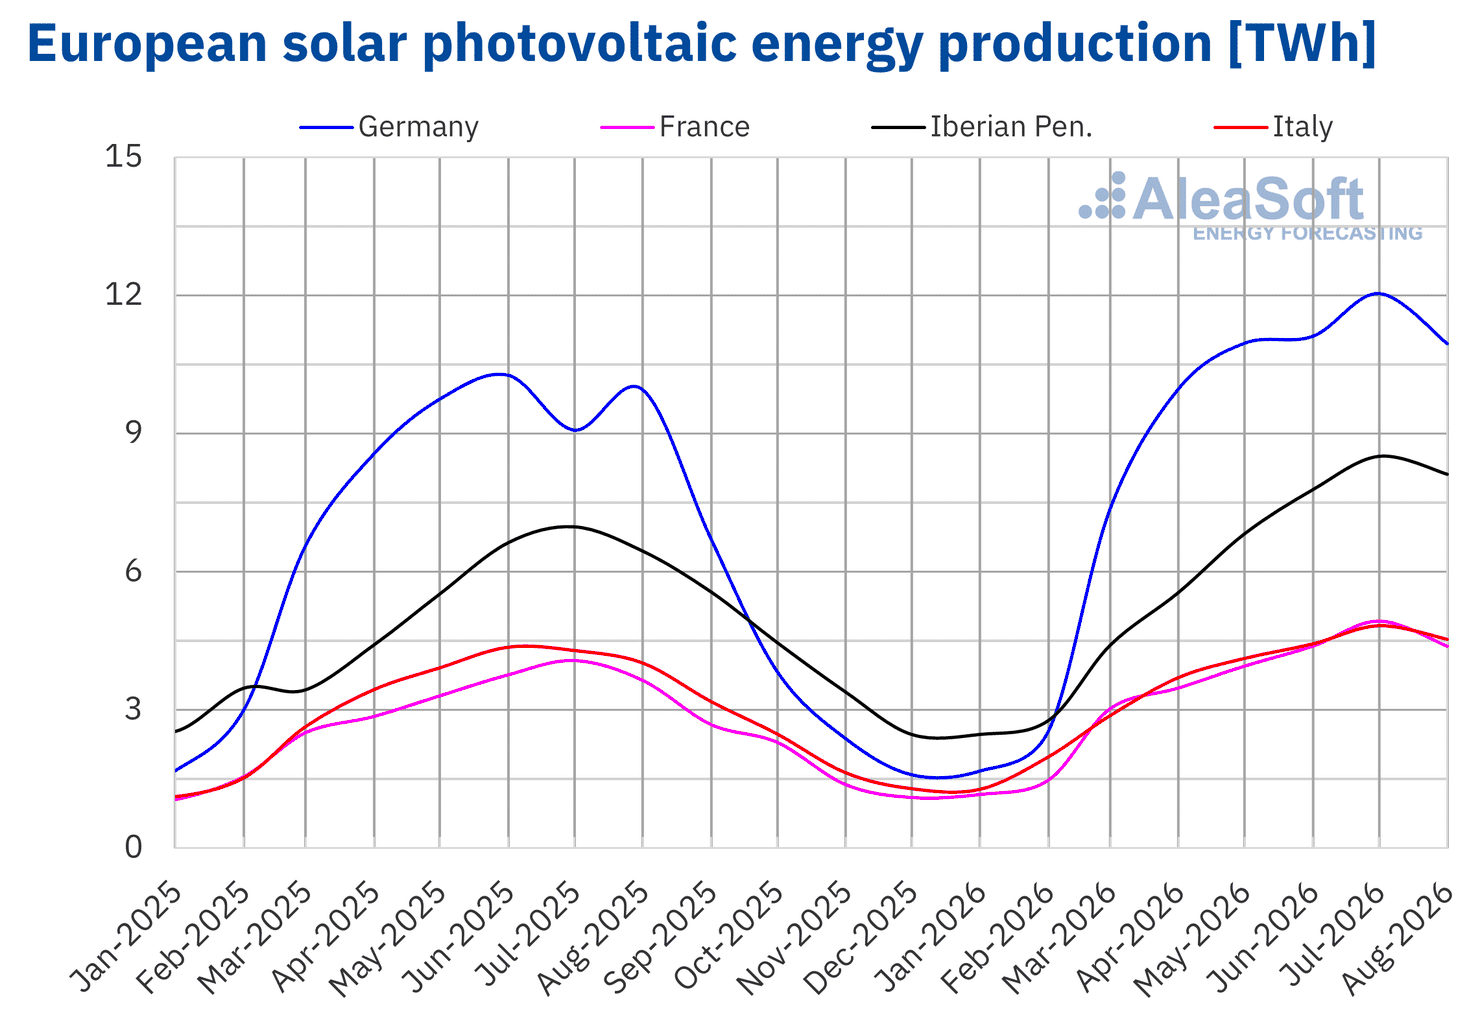
En août 2026, la production photovoltaïque a augmenté dans les principaux marchés européens de l’électricité par rapport au même mois de l’année précédente. L’Espagne a enregistré la plus forte croissance en pourcentage, avec 28%, et le Portugal la plus faible, avec 7,8%. En France, en Allemagne et en Italie, la production a augmenté de 20%, 13% et 12%, respectivement.
Par rapport à juillet 2026, la production photovoltaïque a diminué dans tous les principaux marchés européens de l’électricité analysés. Le Portugal a enregistré la plus forte baisse, avec 12%, suivi de la France, avec un recul de 11%. En Allemagne, en Italie et en Espagne, la production a diminué de 9,1%, 6,1% et 3,7%, respectivement.
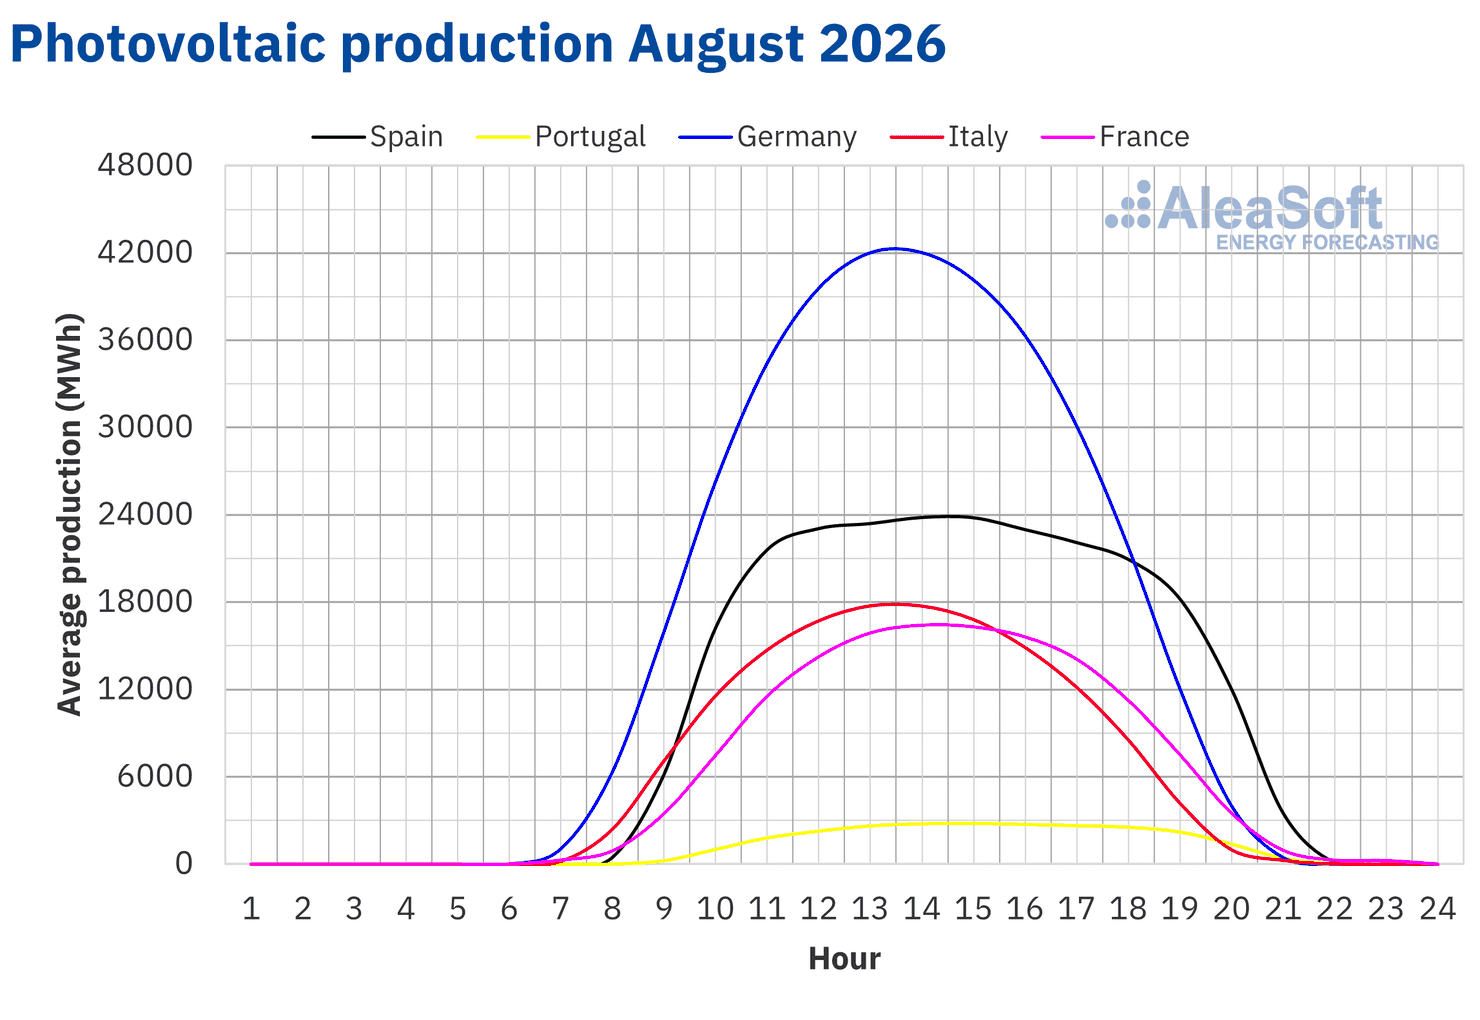
En août 2026, la production photovoltaïque mensuelle a atteint des records pour un mois d’août dans tous les marchés européens de l’électricité analysés. La production s’est établie à 10 953 GWh en Allemagne, 7327 GWh en Espagne, 4529 GWh en Italie, 4382 GWh en France et 786 GWh au Portugal.
La croissance interannuelle de la capacité installée a favorisé ces records de production photovoltaïque. Entre août 2025 et août 2026, la capacité photovoltaïque installée en Espagne a augmenté d’environ 7770 MW, sans compter l’autoconsommation, selon une estimation basée sur les données de Red Eléctrica.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
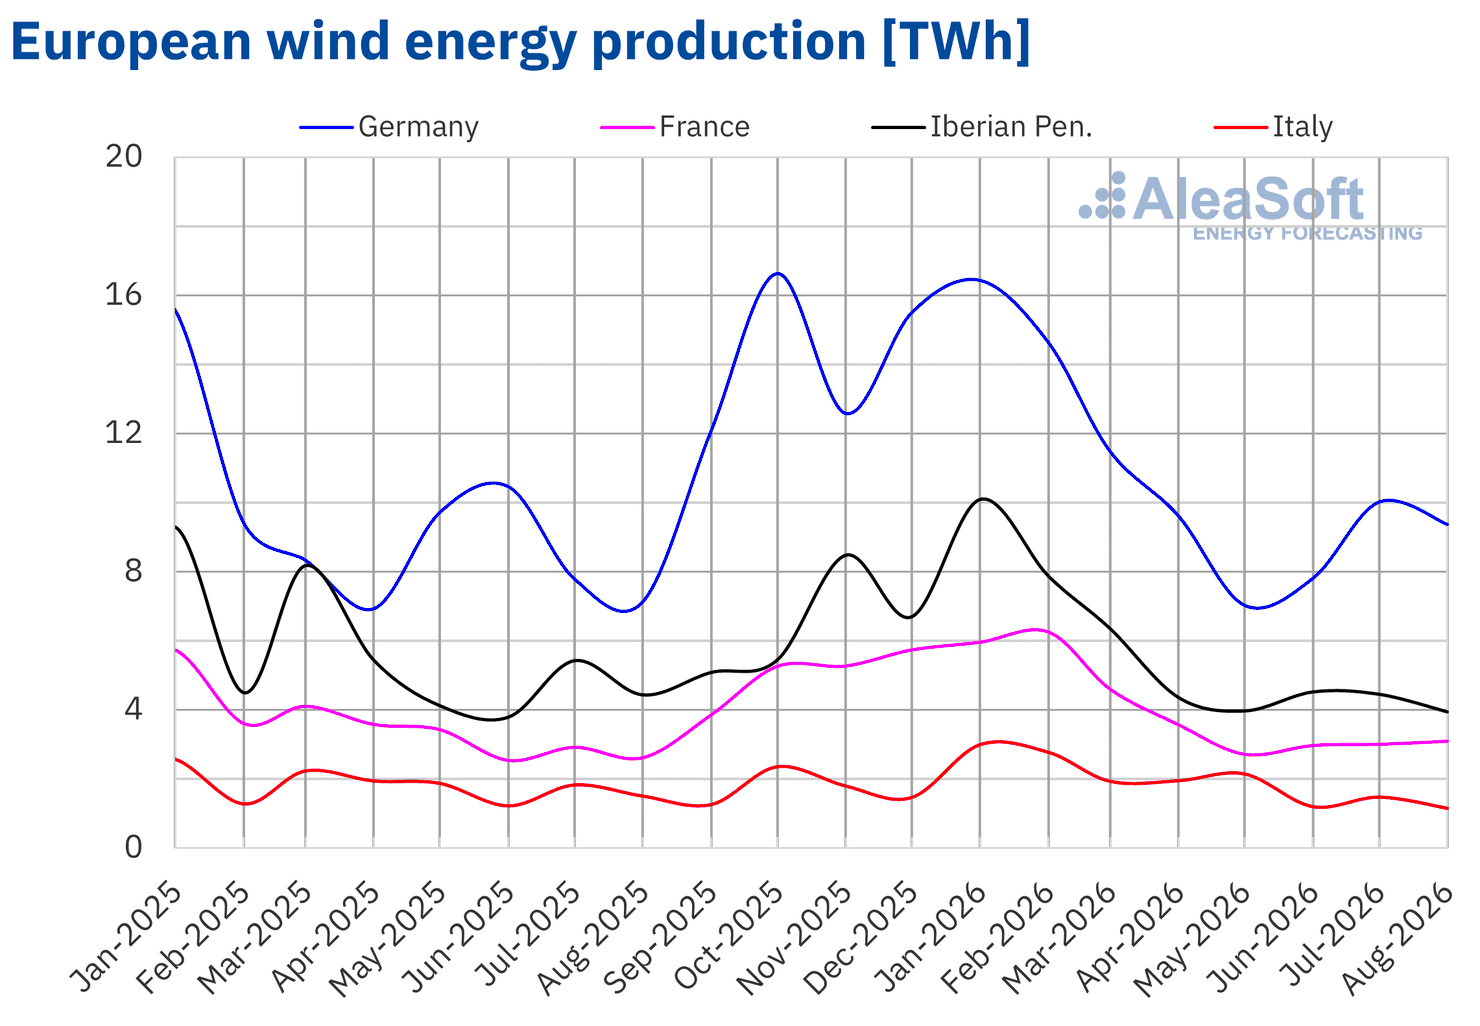
En août 2026, la production éolienne a augmenté en glissement annuel en Allemagne et en France. L’Allemagne a enregistré la plus forte croissance, avec 31%, tandis que la France a connu une hausse de 18%. En revanche, les marchés italien, espagnol et portugais ont enregistré des baisses de la production éolienne. L’Italie a présenté le plus fort recul, de 23%, tandis qu’en Espagne et au Portugal la production a diminué de 11% et 10%, respectivement.
Par rapport au mois précédent, la production éolienne a augmenté au Portugal et en France, de 16% et 2,9%, respectivement. En revanche, la production éolienne a diminué en Italie, en Espagne et en Allemagne. L’Italie a enregistré la plus forte baisse, de 22%, suivie des reculs de 16% en Espagne et de 6,5% en Allemagne.
En Allemagne et en France, la production éolienne a atteint des records pour un mois d’août, avec 9371 GWh et 3090 GWh, respectivement.
Entre août 2025 et août 2026, la capacité éolienne installée dans l’Espagne péninsulaire a augmenté d’environ 353 MW, sans compter l’autoconsommation, selon une estimation basée sur les données de Red Eléctrica.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
Demande d’électricité
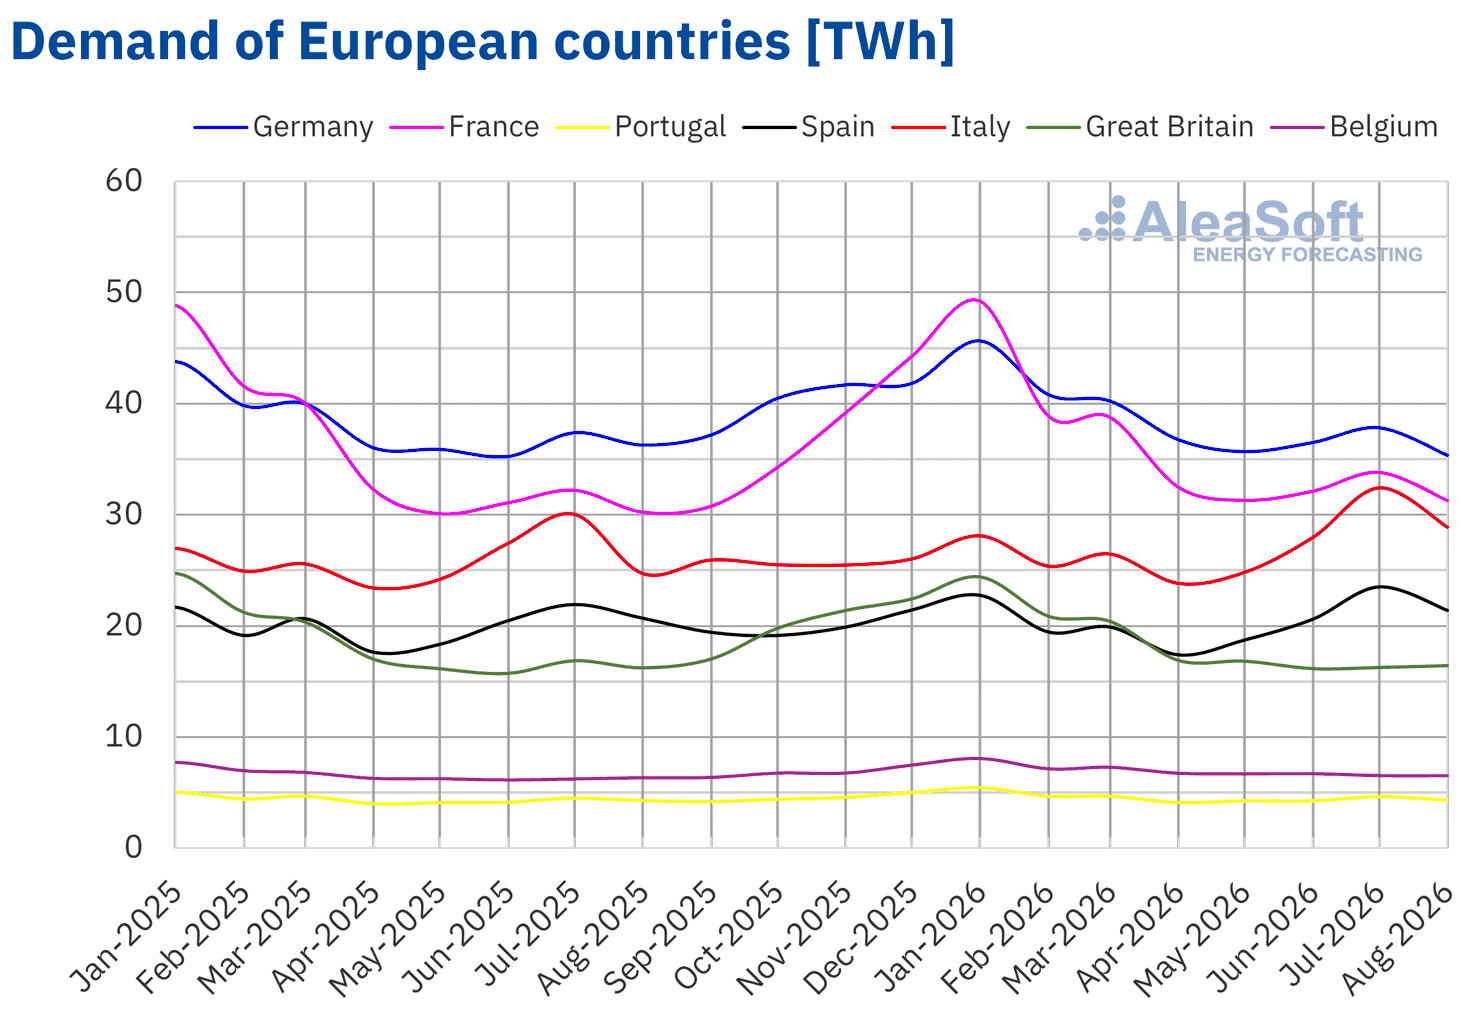
En août 2026, la demande d’électricité a augmenté en glissement annuel dans la plupart des principaux marchés européens de l’électricité. L’Italie a enregistré la plus forte hausse, de 16,9%, tandis que la Belgique et la France ont affiché des augmentations de 3,6% et 3,5%, respectivement. En Espagne, en Grande-Bretagne et au Portugal, la demande a augmenté de 3,2%, 1,2% et 1,0%, respectivement. En revanche, la demande a diminué de 2,5% en Allemagne.
Par rapport à juillet 2026, la demande a diminué dans la plupart des principaux marchés européens de l’électricité analysés, conformément à la saisonnalité typique du mois d’août. L’Italie a enregistré la plus forte baisse, de 11%, suivie de l’Espagne, avec un recul de 9,0%. En France, au Portugal et en Allemagne, la demande a diminué de 7,5%, 6,8% et 6,5%, respectivement, tandis qu’en Belgique elle a reculé de 0,1%. En revanche, la demande a augmenté de 1,0% en Grande-Bretagne.
En août 2026, la demande d’électricité a atteint des records pour un mois d’août en Italie et au Portugal, avec 28 895 GWh et 4301 GWh, respectivement.
Les températures moyennes ont été plus élevées que celles d’août 2025 en Italie, en France, en Allemagne, en Belgique et en Grande-Bretagne. L’Italie a enregistré la plus forte hausse, de 2,8°C, suivie de la France et de l’Allemagne, avec des augmentations de 1,7°C dans les deux cas. En Grande-Bretagne et en Belgique, les températures ont augmenté de 0,8°C et 0,2°C, respectivement. En revanche, les températures moyennes ont diminué en Espagne et au Portugal, avec des baisses de 0,1°C et 0,5°C, respectivement.
Par rapport au mois précédent, les températures moyennes ont augmenté en Italie et en Allemagne de 0,8°C et 0,2°C, respectivement. Dans le reste des marchés analysés, les températures ont diminué, avec des baisses allant de 0,4°C en France à 1,1°C en Grande-Bretagne.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid et ELIA.
Marchés européens de l’électricité
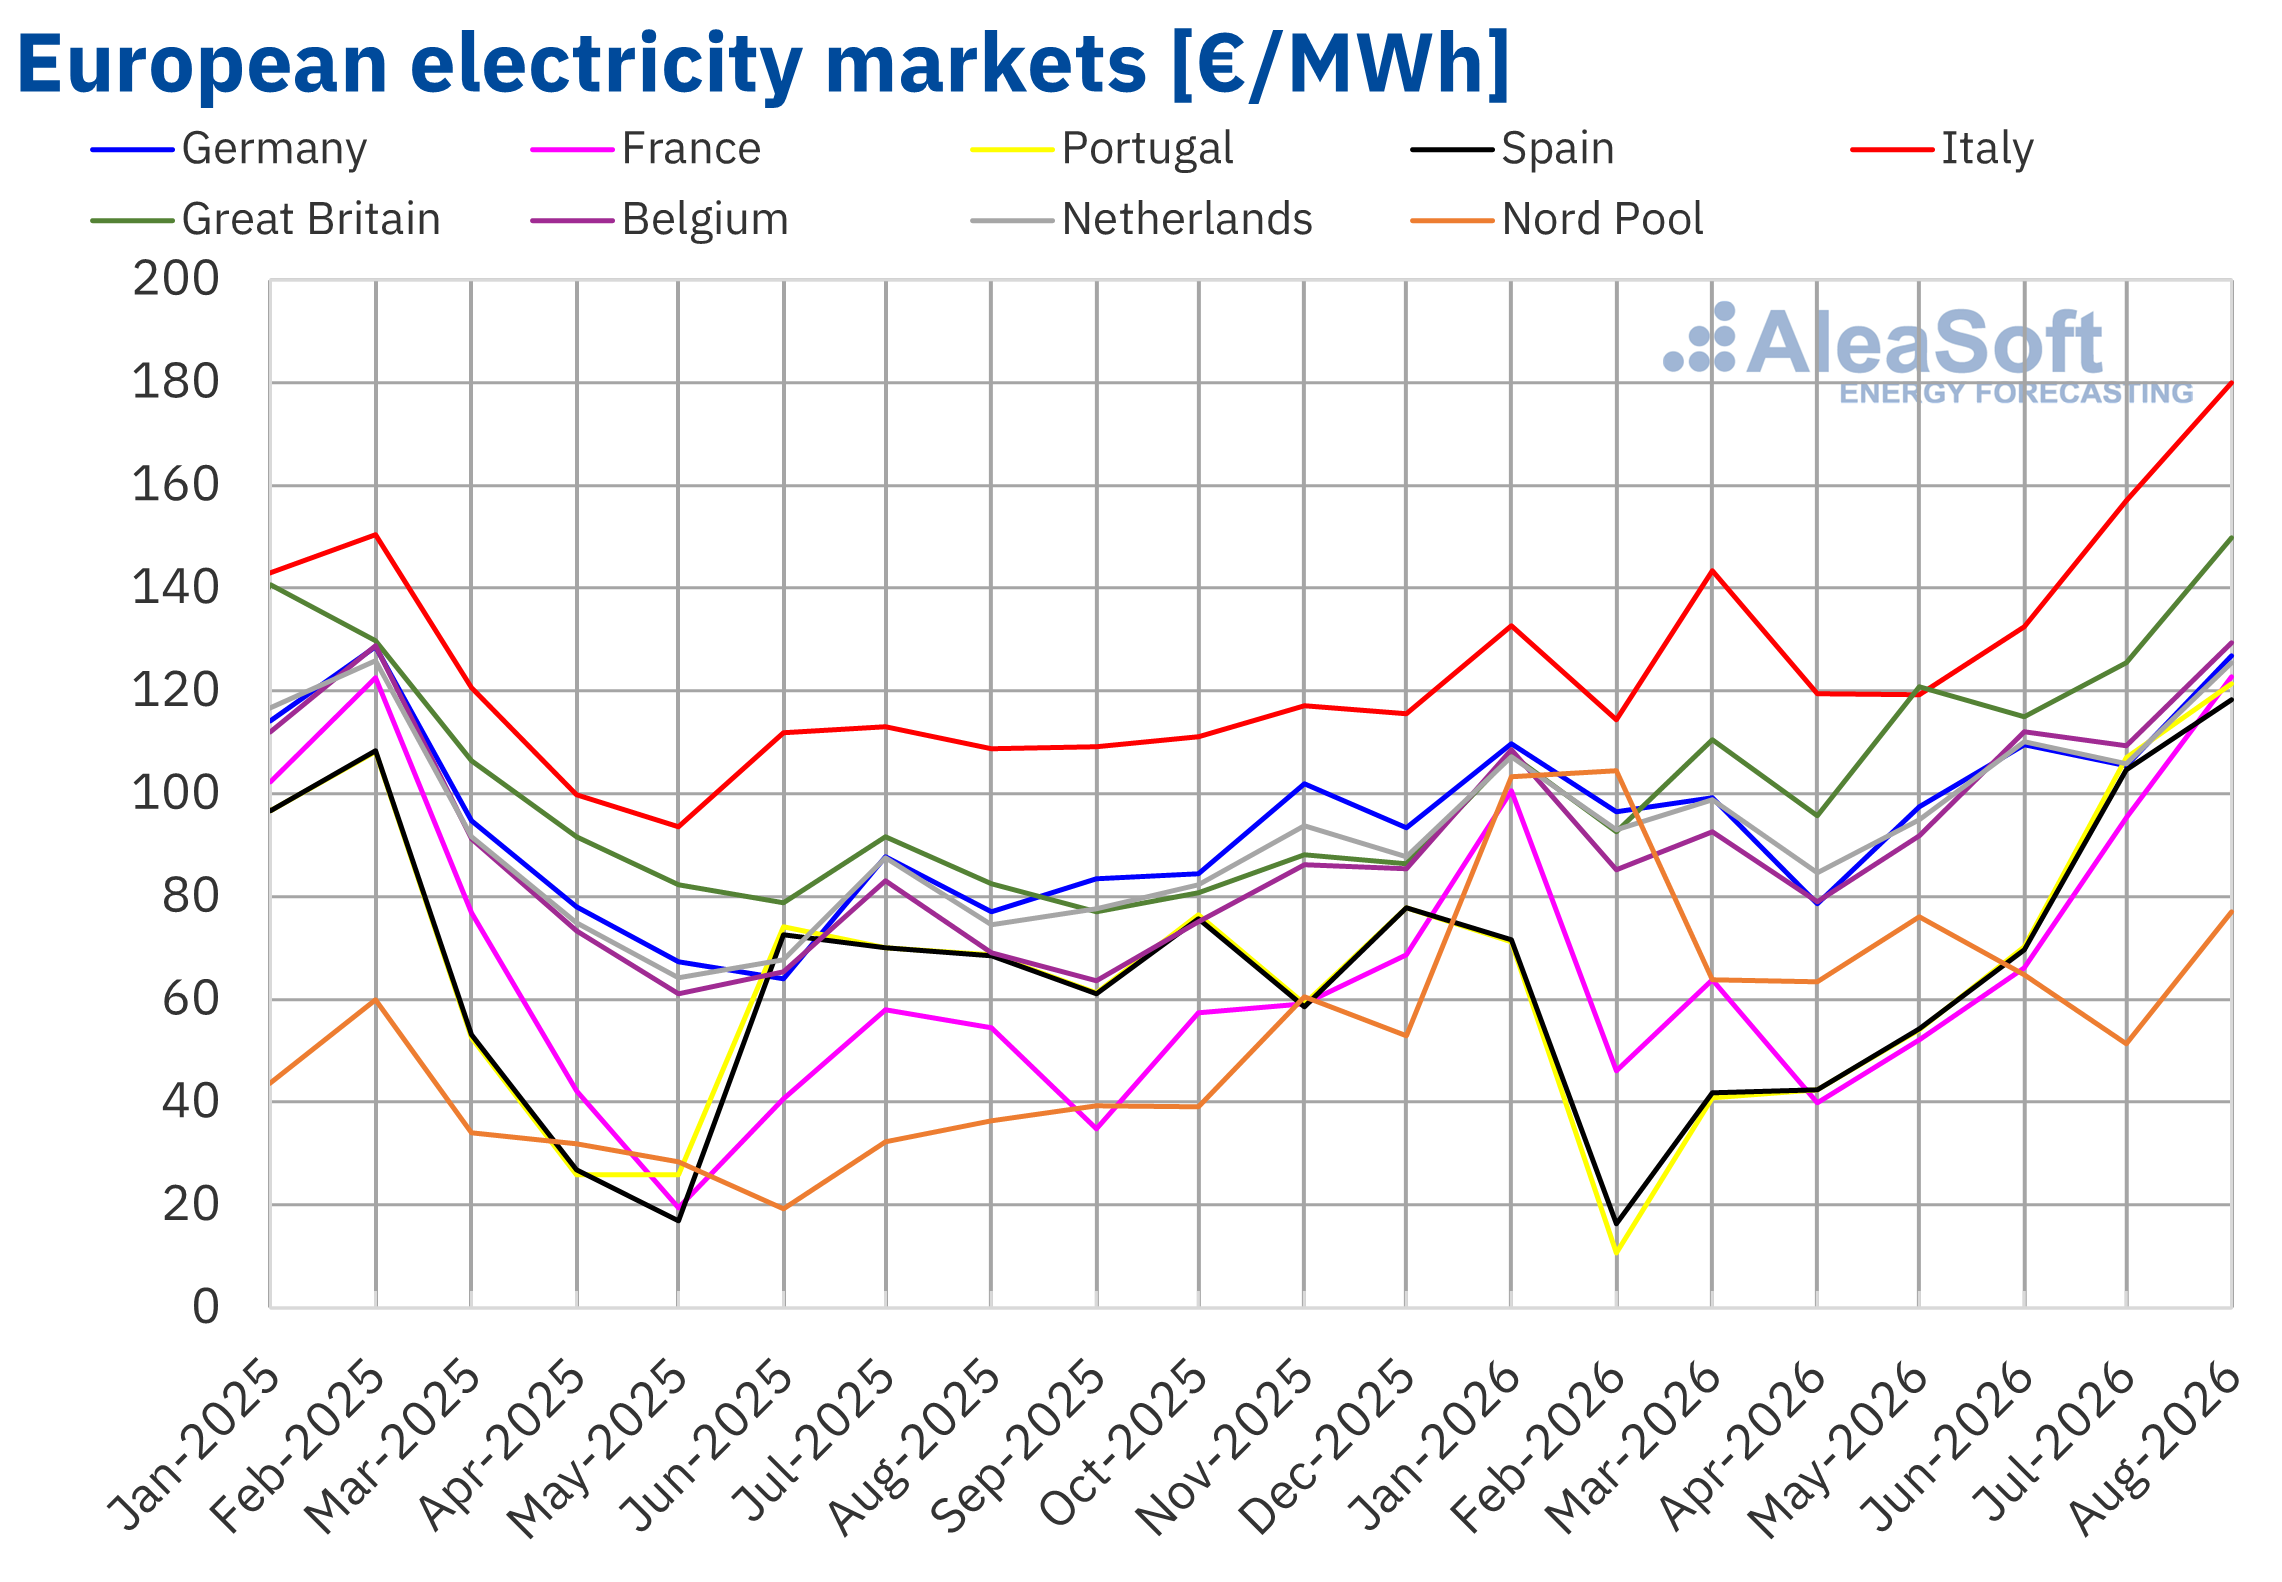
En août 2026, le prix moyen mensuel des marchés européens de l’électricité a dépassé 118 €/MWh dans la plupart des principaux marchés européens de l’électricité. Le marché nordique a été l’exception, avec une moyenne de 77,02 €/MWh, bien en dessous du reste. En revanche, les marchés italien et britannique ont enregistré les prix les plus élevés, de 180,00 €/MWh et 149,80 €/MWh, respectivement. Dans le reste des marchés européens de l’électricité analysés par AleaSoft Energy Forecasting, les moyennes se sont situées entre 118,24 €/MWh sur le marché espagnol et 129,32 €/MWh sur le marché belge.
Par rapport à juillet, les prix moyens ont augmenté dans tous les marchés européens de l’électricité analysés par AleaSoft Energy Forecasting. Le marché nordique a enregistré la plus forte hausse de prix en pourcentage, de 50%. Le marché français a enregistré la deuxième plus forte hausse, de 29%. Dans le reste des marchés, les prix ont augmenté entre 13% sur les marchés espagnol et portugais et 20% sur le marché allemand.
En comparant les prix moyens d’août avec ceux enregistrés le même mois de 2025, les prix ont également augmenté dans tous les marchés européens de l’électricité analysés. Le marché français a enregistré la plus forte hausse en pourcentage, de 126%, suivi du marché nordique, avec une augmentation de 111%. Dans le reste des marchés, les hausses de prix se sont situées entre 65% sur les marchés allemand et italien et 87% sur le marché belge.
En conséquence des hausses de prix, en août 2026, le marché italien a atteint sa moyenne la plus élevée depuis janvier 2023. Les marchés belge, britannique, espagnol, français et portugais ont enregistré leurs prix mensuels les plus élevés depuis mars 2023. Les marchés allemand et néerlandais ont atteint leurs prix les plus élevés depuis mars 2025. Quant au marché nordique, son prix moyen a été le plus élevé depuis mars 2026.
La hausse des prix du gaz et des quotas d’émission de CO2 par rapport à juillet, ainsi que la baisse de la production solaire et la production éolienne plus faible dans la plupart des marchés, ont favorisé l’augmentation des prix dans les marchés européens de l’électricité par rapport au mois précédent.
Par rapport au même mois de 2025, la hausse des prix du gaz et des quotas d’émission de CO2, l’augmentation de la demande d’électricité dans la plupart des marchés et la baisse de la production éolienne dans la péninsule Ibérique et en Italie ont porté les hausses de prix interannuelles dans les marchés européens de l’électricité.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'OMIE, RTE, Nord Pool et GME.
Brent, combustibles et CO2
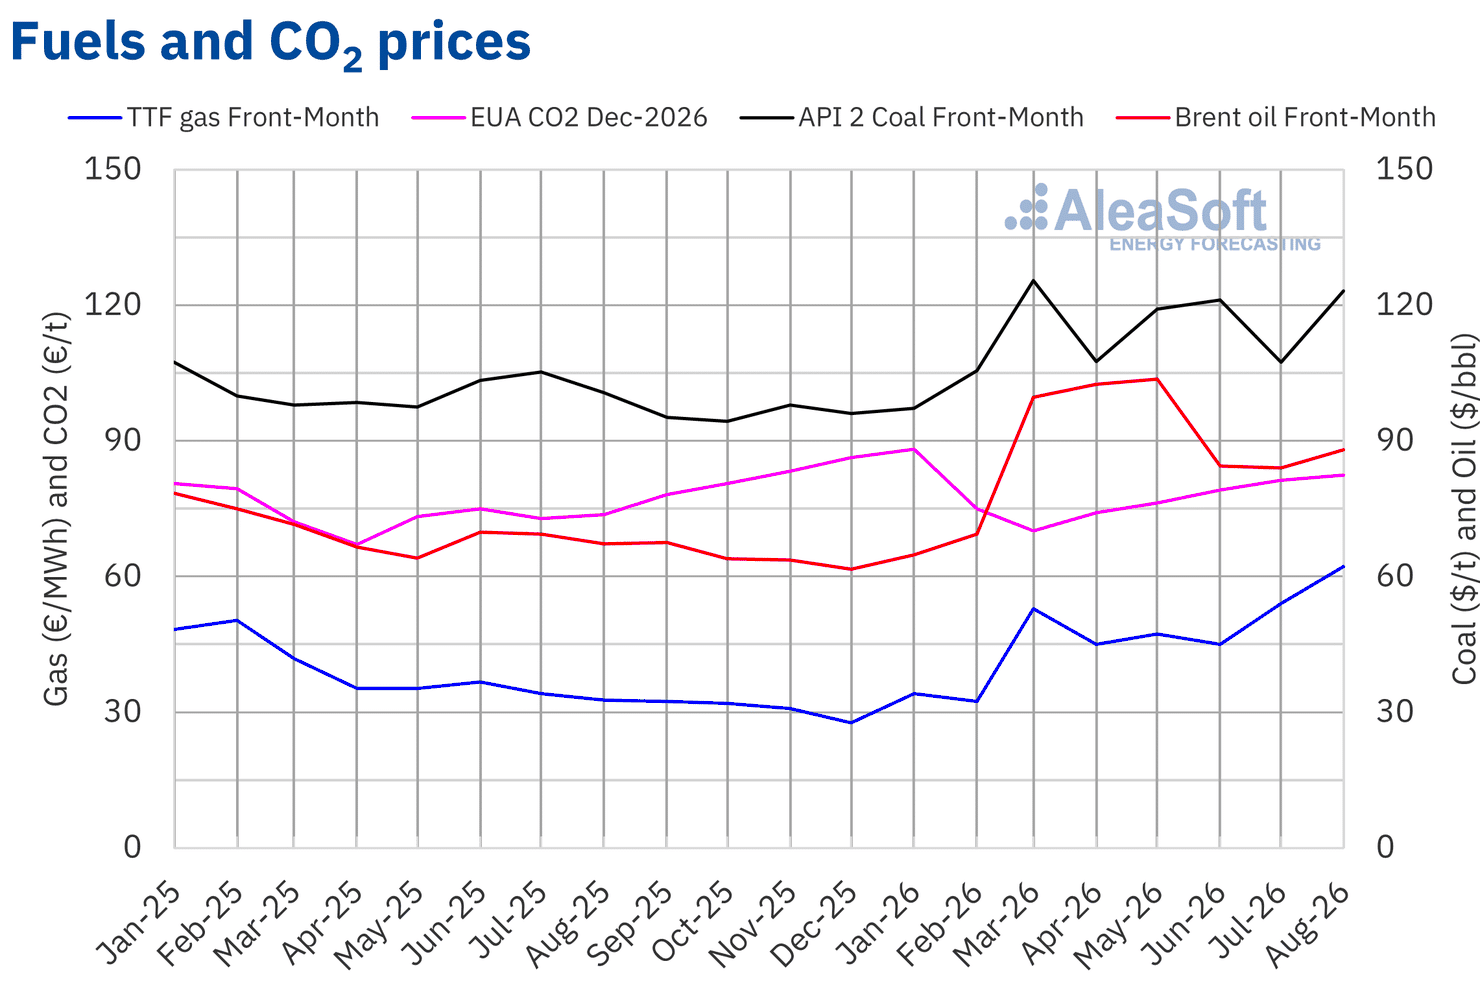
Les futures du pétrole Brent pour le contrat Front-Month sur le marché ICE ont enregistré un prix moyen de 88,08 $/bbl en août 2026. Cette valeur a dépassé de 4,9% celle de juillet 2026, lorsqu’elle s’était établie à 83,97 $/bbl, et a été supérieure de 31% à celle d’août 2025, lorsqu’elle avait atteint 67,26 $/bbl.
En août, les tensions entre les États-Unis et l’Iran autour du détroit d’Ormuz ont continué d’influencer l’évolution des prix des futures du pétrole Brent. Les attaques croisées entre les deux pays et les perturbations du trafic des pétroliers à travers le détroit ont favorisé la hausse des prix par rapport au mois précédent.
En ce qui concerne les futures du gaz TTF sur le marché ICE pour le contrat Front-Month, le prix moyen enregistré en août 2026 a été de 62,14 €/MWh. Ce chiffre a été supérieur de 15% à celui de juillet 2026, lorsque la moyenne s’était établie à 53,99 €/MWh. Par rapport à août 2025, lorsque le prix moyen avait été de 32,70 €/MWh, la hausse a atteint 90%. En outre, selon les données analysées par AleaSoft Energy Forecasting, la moyenne d’août 2026 a été la plus élevée depuis février 2023.
En août, les faibles niveaux des réserves européennes de gaz, bien en dessous de la moyenne saisonnière des cinq dernières années, ont fortement fait monter les prix des futures du gaz TTF. Les tensions dans le détroit d’Ormuz et leurs implications pour l’approvisionnement en gaz naturel liquéfié ont également contribué à cette hausse. En outre, la baisse de la production hydroélectrique et nucléaire due à la sécheresse et aux températures élevées a exigé un recours accru aux centrales à cycle combiné, ce qui a encore accentué la pression sur la demande de gaz.
En ce qui concerne les futures des quotas d’émission de CO2 sur le marché EEX pour le contrat de référence de décembre 2026, le prix moyen a atteint 82,37 €/t en août. Cette valeur a été supérieure de 1,4% à celle enregistrée en juillet 2026, de 81,26 €/t. Elle a également dépassé de 12% la moyenne d’août 2025, qui avait été de 73,75 €/t. Selon les données analysées par AleaSoft Energy Forecasting, en août 2026, le prix moyen mensuel a été le plus élevé depuis février de la même année.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ICE et d'EEX.
Analyse d’AleaSoft Energy Forecasting pour le stockage d’énergie
Pour parvenir à un investissement rentable et bancable, les projets de stockage d’énergie doivent identifier la configuration qui maximise les revenus, anticiper l’évolution des opportunités d’arbitrage et de participation aux services d’équilibrage, évaluer l’impact que la pénétration croissante des batteries aura sur ces revenus et définir le dimensionnement optimal des projets hybrides avec des énergies renouvelables. Ces questions sont particulièrement pertinentes tant dans les systèmes stand‑alone que dans les installations hybrides, comme les centrales solaires photovoltaïques ou éoliennes avec batteries.
Pour relever ces défis dans les projets de stockage d’énergie, les prévisions de la division AleaStorage d’AleaSoft Energy Forecasting aident à optimiser les revenus, le dimensionnement et la rentabilité des systèmes de stockage.
Source : AleaSoft Energy Forecasting.