


AleaSoft Energy Forecasting, 1 de septiembre de 2026. En agosto de 2026, los precios mensuales aumentaron en todos los principales mercados eléctricos europeos. La subida de los precios del gas y de los derechos de emisión de CO2, junto con el descenso mensual de la producción solar y la menor producción eólica en la mayoría de los mercados, impulsó esta tendencia. Aun así, la producción solar fotovoltaica alcanzó máximos históricos para un mes de agosto en todos los mercados analizados, mientras que Alemania y Francia batieron récords de producción eólica para ese mes.
Producción solar fotovoltaica y producción eólica
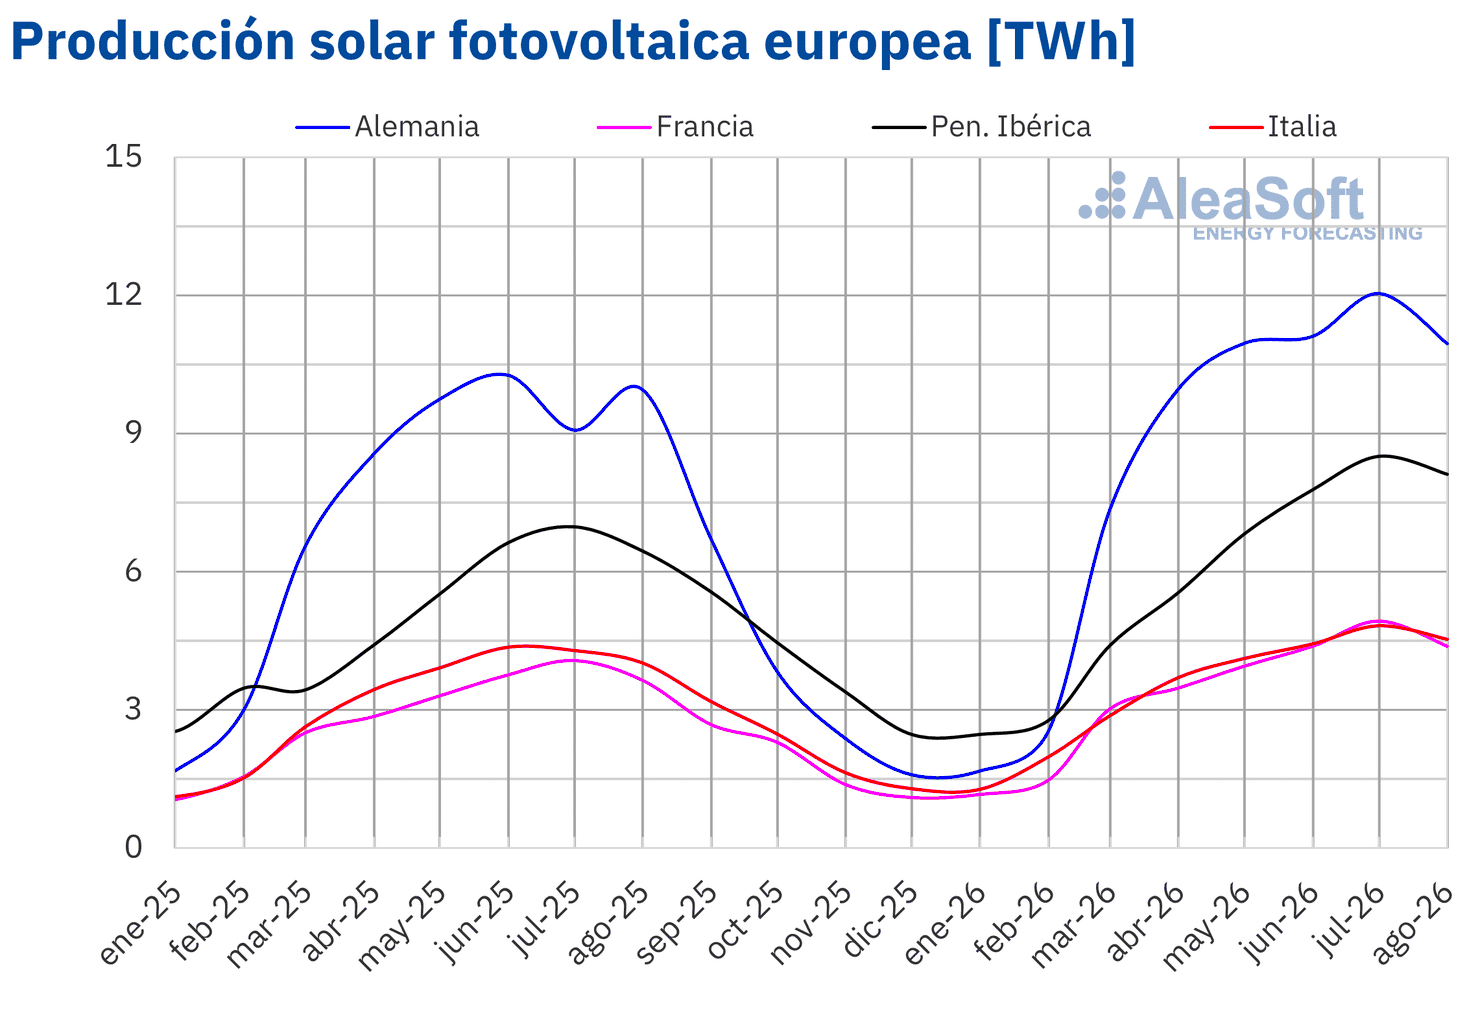
En agosto de 2026, la producción solar fotovoltaica aumentó en los principales mercados eléctricos europeos respecto al mismo mes del año anterior. España registró el mayor crecimiento porcentual, con un 28%, y Portugal el menor, con un 7,8%. En Francia, Alemania e Italia, la producción creció un 20%, un 13% y un 12%, respectivamente.
En comparación con julio de 2026, la producción solar fotovoltaica descendió en todos los principales mercados eléctricos europeos analizados. Portugal registró la mayor caída, con un 12%, seguido de Francia, con un descenso del 11%. En Alemania, Italia y España, la producción disminuyó un 9,1%, un 6,1% y un 3,7%, respectivamente.
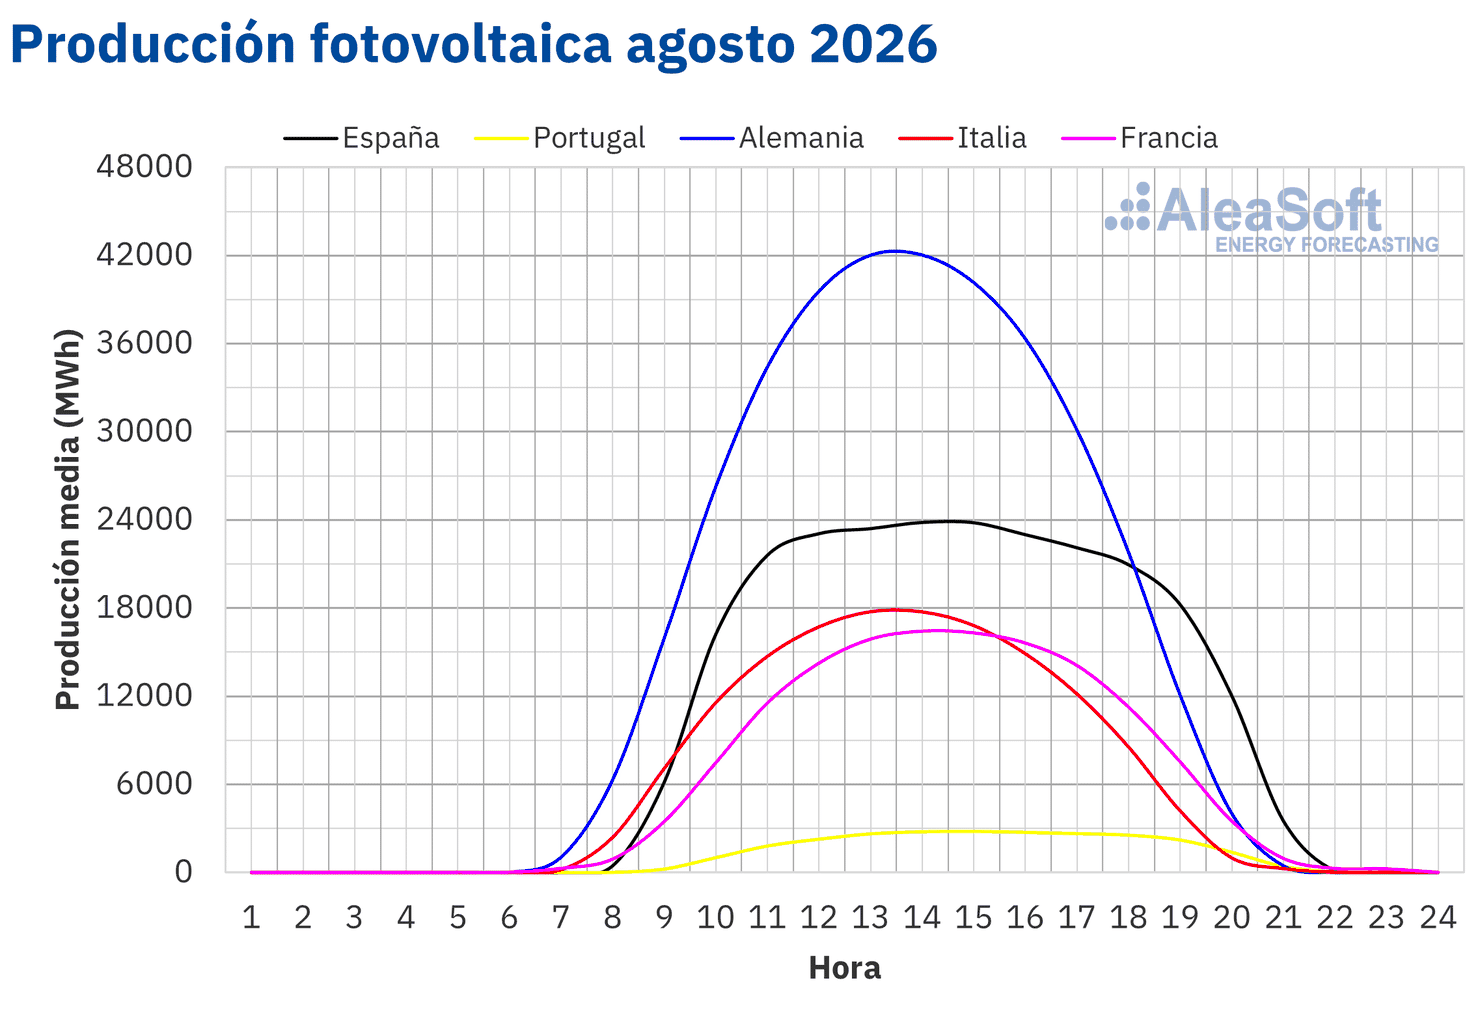
En agosto de 2026, la producción solar fotovoltaica mensual alcanzó máximos históricos para un mes de agosto en todos los mercados eléctricos europeos analizados. La generación se situó en 10 953 GWh en Alemania, 7327 GWh en España, 4529 GWh en Italia, 4382 GWh en Francia y 786 GWh en Portugal.
El crecimiento interanual de la capacidad instalada favoreció estos máximos históricos de producción solar fotovoltaica. Entre agosto de 2025 y agosto de 2026, la capacidad solar fotovoltaica instalada en España aumentó en aproximadamente 7770 MW, sin incluir el autoconsumo, según una estimación basada en datos de Red Eléctrica.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
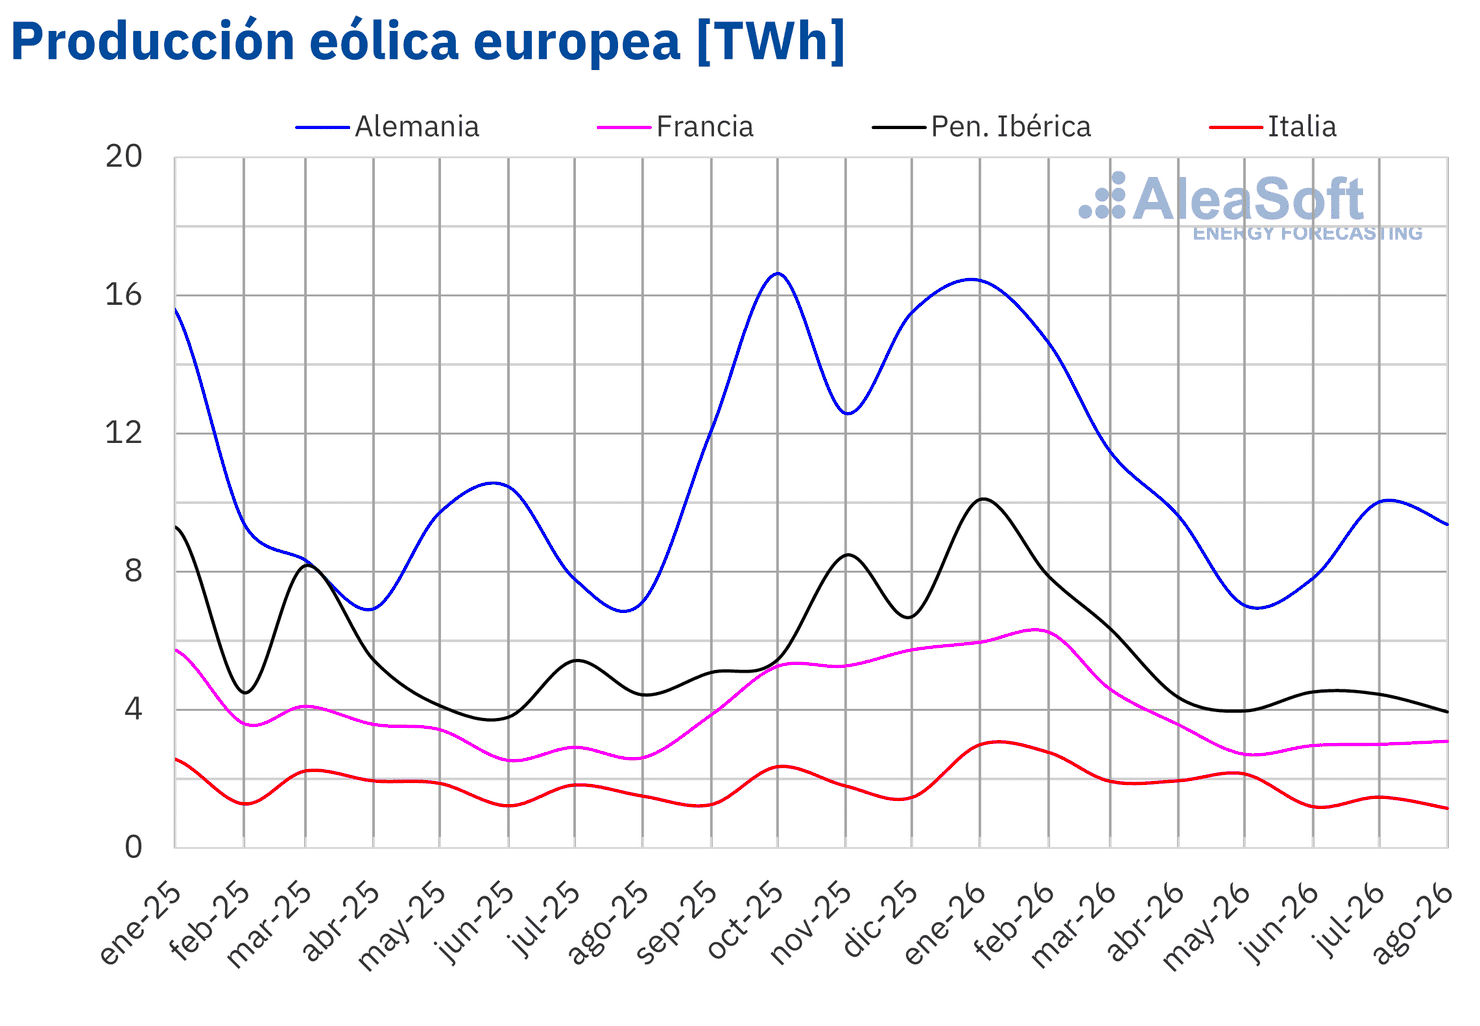
En agosto de 2026, la producción eólica aumentó en términos interanuales en Alemania y Francia. Alemania registró el mayor crecimiento, con un 31%, mientras que Francia tuvo un incremento del 18%. En contraste, los mercados de Italia, España y Portugal registraron descensos en la generación eólica. Italia presentó la mayor caída, del 23%, mientras que en España y Portugal la producción disminuyó un 11% y un 10%, respectivamente.
En comparación con el mes anterior, la producción eólica aumentó en Portugal y Francia, un 16% y un 2,9%, respectivamente. Por el contrario, la generación eólica disminuyó en Italia, España y Alemania. Italia registró la mayor caída, del 22%, seguida por los descensos del 16% en España y del 6,5% en Alemania.
En Alemania y Francia, la producción eólica alcanzó máximos históricos para un mes de agosto, con 9371 GWh y 3090 GWh, respectivamente.
Entre agosto de 2025 y agosto de 2026, la capacidad eólica instalada en España peninsular aumentó en aproximadamente 353 MW, sin incluir el autoconsumo, según una estimación basada en datos de Red Eléctrica.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
Demanda eléctrica
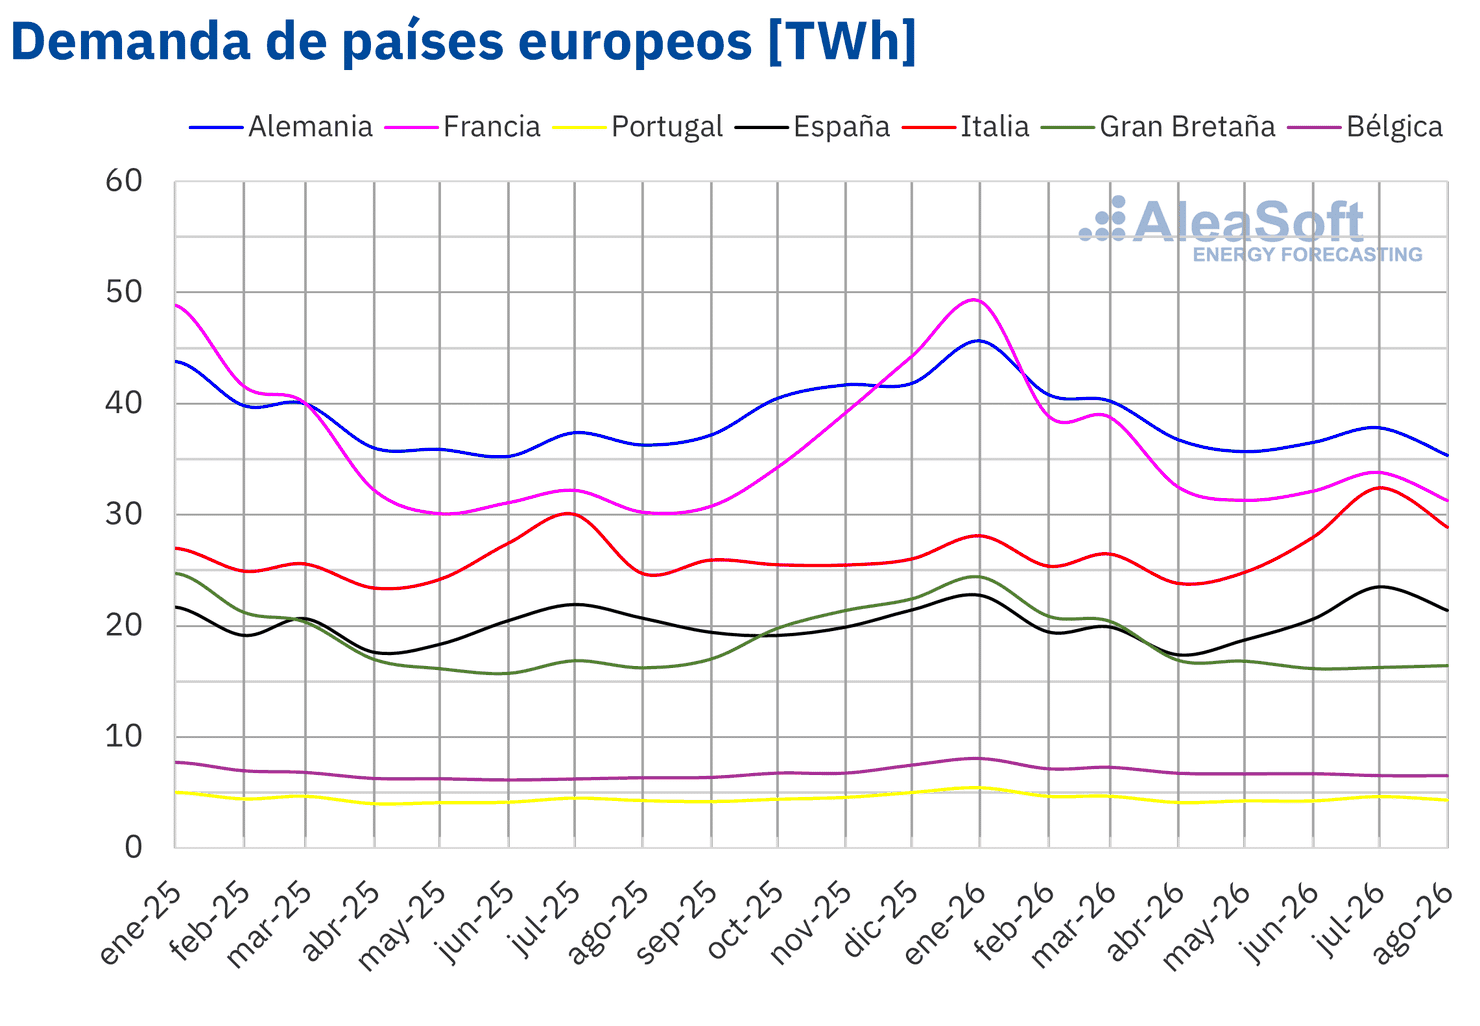
En agosto de 2026, la demanda eléctrica aumentó en términos interanuales en la mayoría de los principales mercados eléctricos europeos. Italia registró el mayor incremento, del 16,9%, mientras que Bélgica y Francia anotaron subidas del 3,6% y el 3,5%, respectivamente. En España, Gran Bretaña y Portugal, la demanda aumentó un 3,2%, un 1,2% y un 1,0%, respectivamente. En cambio, la demanda descendió un 2,5% en Alemania.
En comparación con julio de 2026, la demanda descendió en la mayoría de los principales mercados de electricidad europeos analizados, en línea con la estacionalidad propia del mes de agosto. Italia registró la mayor caída, del 11%, seguida de España, con un descenso del 9,0%. En Francia, Portugal y Alemania, la demanda disminuyó un 7,5%, un 6,8% y un 6,5%, respectivamente, mientras que en Bélgica bajó un 0,1%. En cambio, la demanda aumentó un 1,0% en Gran Bretaña.
En agosto de 2026, la demanda eléctrica alcanzó máximos históricos para un mes de agosto en Italia y Portugal, con 28 895 GWh y 4301 GWh, respectivamente.
Las temperaturas medias fueron más altas que las de agosto de 2025 en Italia, Francia, Alemania, Bélgica y Gran Bretaña. Italia registró el mayor incremento, de 2,8°C, seguida de Francia y Alemania, con subidas de 1,7°C en ambos casos. En Gran Bretaña y Bélgica, las temperaturas aumentaron 0,8°C y 0,2°C, respectivamente. En cambio, las temperaturas medias descendieron en España y Portugal, con caídas de 0,1°C y 0,5°C, respectivamente.
En comparación con el mes anterior, las temperaturas medias aumentaron en Italia y Alemania 0,8°C y 0,2°C, respectivamente. En el resto de los mercados analizados, las temperaturas descendieron, con caídas que oscilaron entre 0,4°C en Francia y 1,1°C en Gran Bretaña.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid y ELIA.
Mercados eléctricos europeos
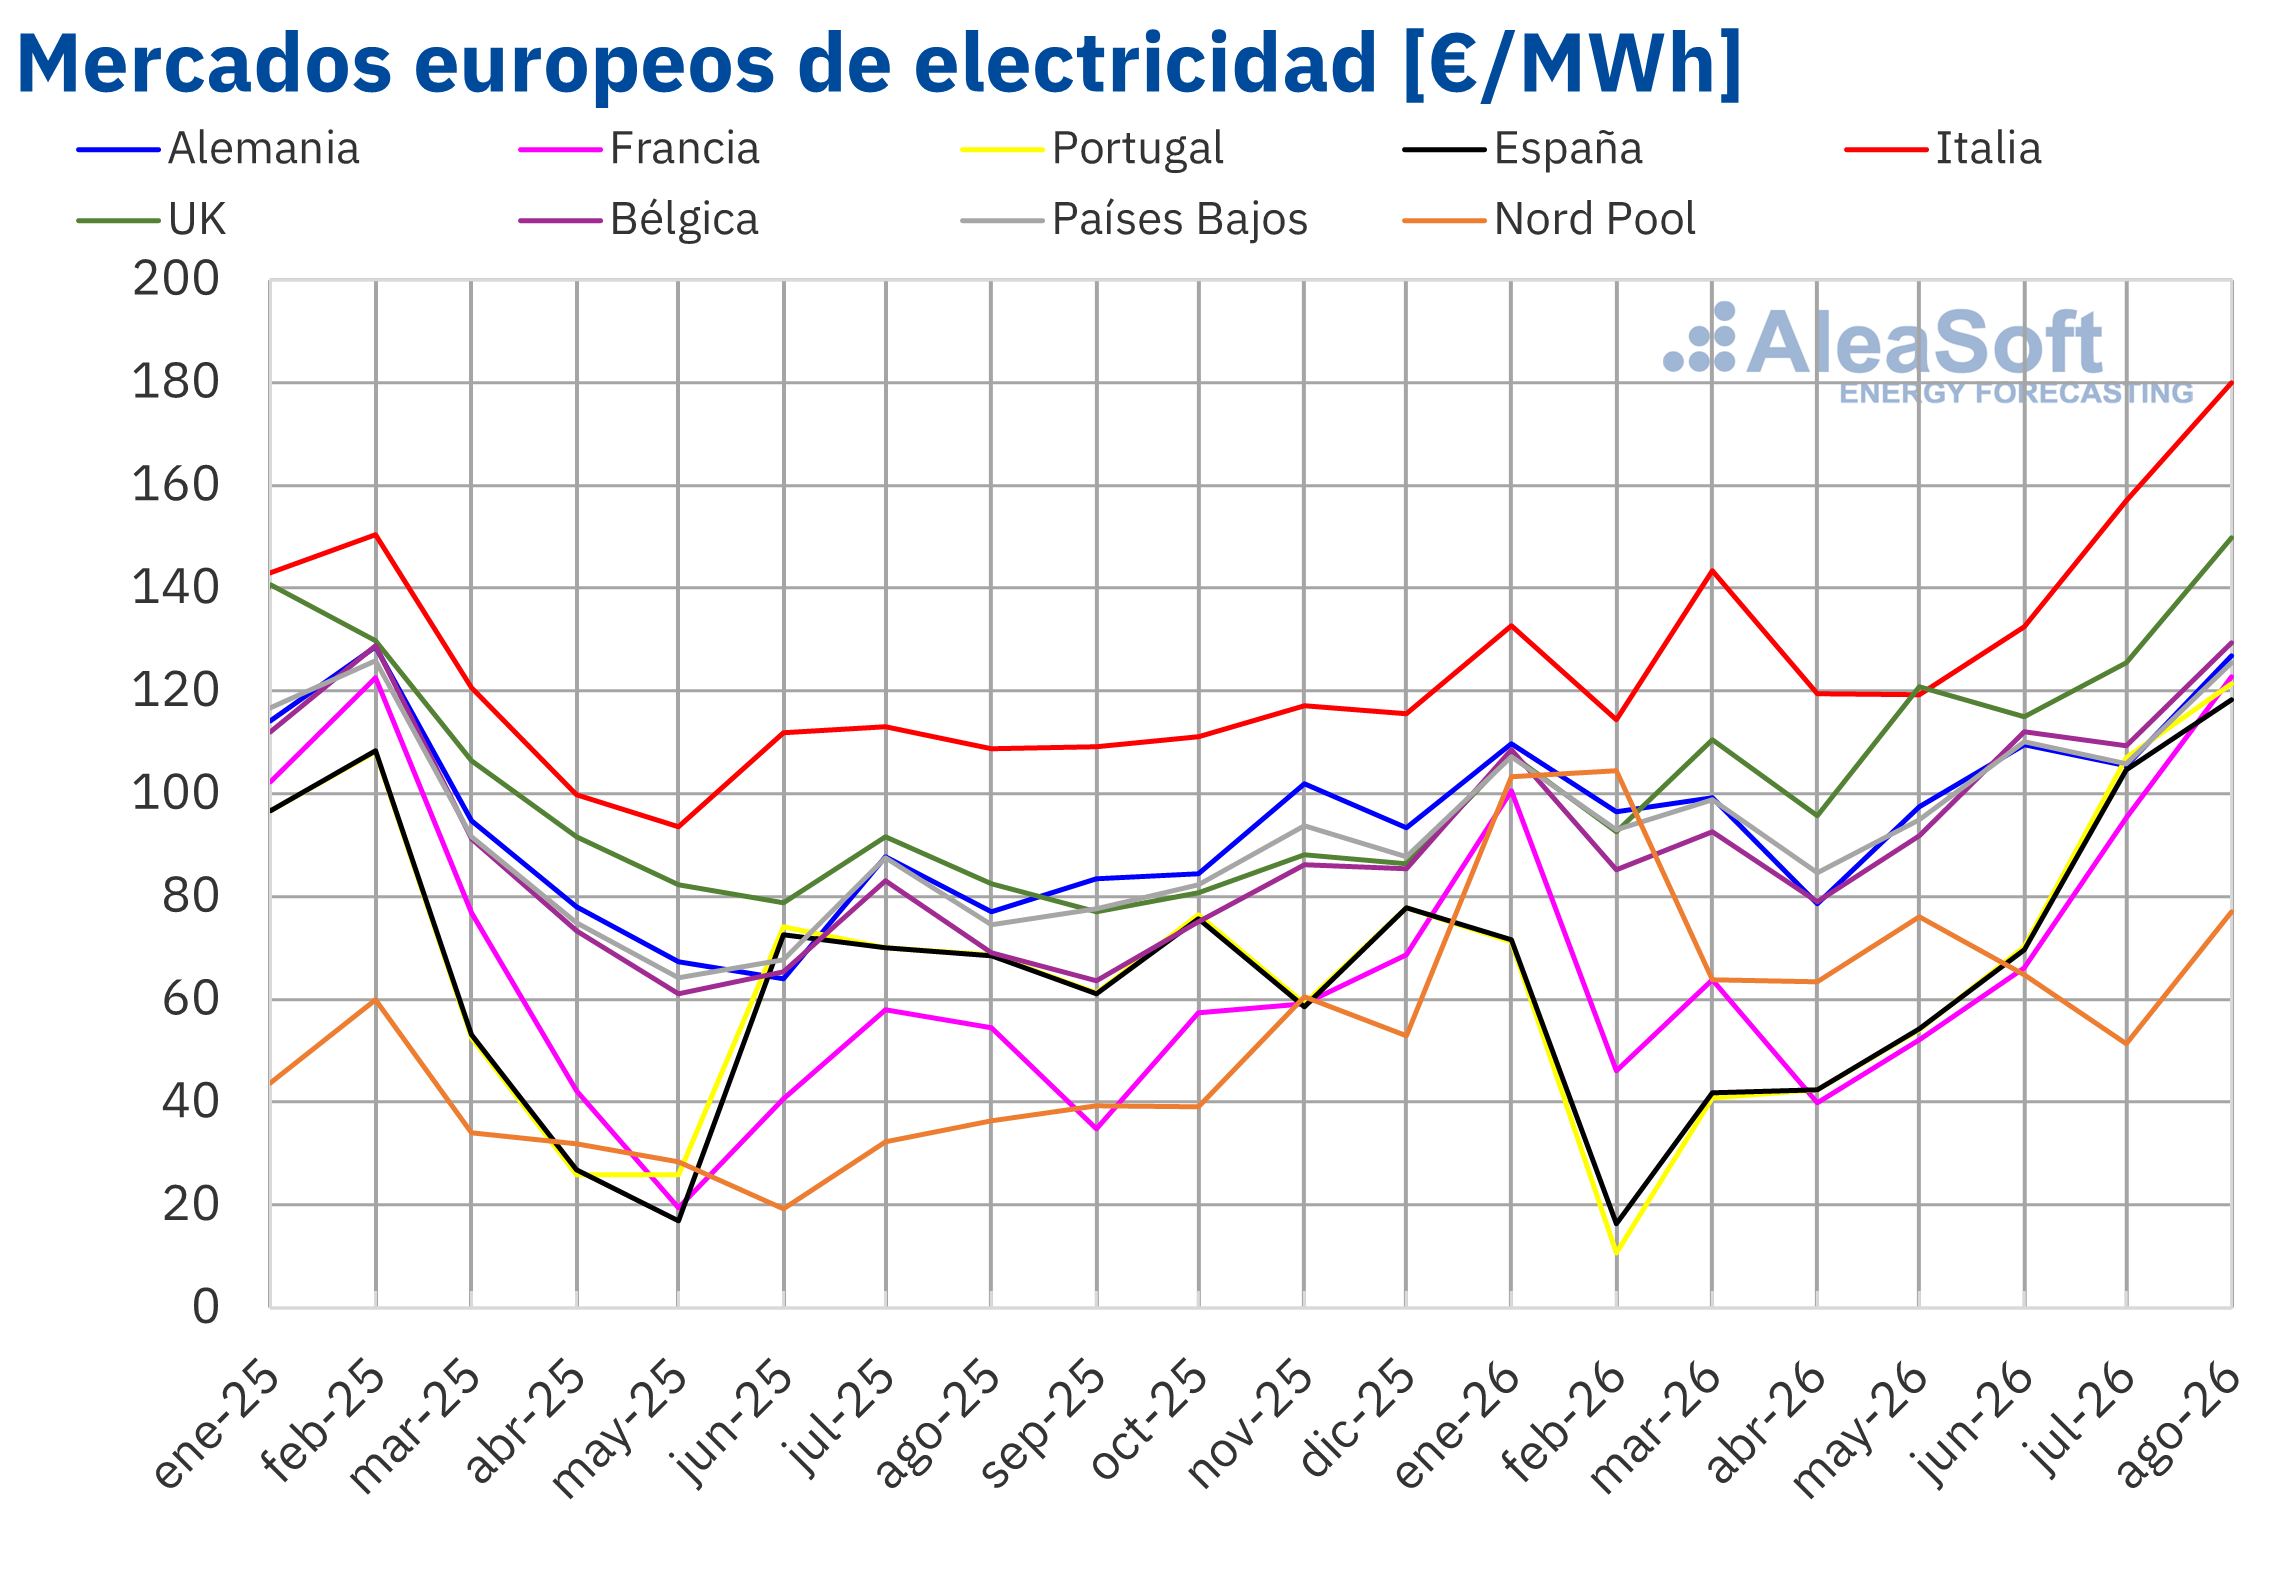
En el mes de agosto de 2026, el precio promedio mensual de los mercados eléctricos europeos superó los 118 €/MWh en la mayoría de los principales mercados eléctricos europeos. El mercado nórdico fue la excepción, con un promedio de 77,02 €/MWh, muy por debajo del resto. En cambio, los mercados italiano y británico presentaron los precios más altos, de 180,00 €/MWh y 149,80 €/MWh, respectivamente. En el resto de los mercados eléctricos europeos analizados en AleaSoft Energy Forecasting, los promedios estuvieron entre los 118,24 €/MWh del mercado español y los 129,32 €/MWh del mercado belga.
En comparación con el mes de julio, los precios promedio subieron en todos los mercados eléctricos europeos analizados en AleaSoft Energy Forecasting. El mercado nórdico registró la mayor subida porcentual de precios, del 50%. El mercado francés registró el segundo mayor incremento, del 29%. En el resto de los mercados, los precios subieron entre el 13% de los mercados español y portugués y el 20% del mercado alemán.
Comparando los precios promedio del mes de agosto con los registrados en el mismo mes de 2025, los precios también subieron en todos los mercados eléctricos europeos analizados. El mercado francés alcanzó la mayor subida porcentual, del 126%, seguido del mercado nórdico, con un incremento del 111%. En el resto de los mercados, los aumentos de precios estuvieron entre el 65% de los mercados alemán e italiano y el 87% del mercado belga.
Como consecuencia de las subidas de precios, en agosto de 2026, el mercado italiano alcanzó su promedio más alto desde enero de 2023. Los mercados belga, británico, español, francés y portugués registraron sus precios mensuales más elevados desde marzo de 2023. Los mercados alemán y neerlandés alcanzaron sus mayores precios desde marzo de 2025. Por su parte, el promedio del mercado nórdico fue el más alto desde marzo de 2026.
El incremento de los precios del gas y de los derechos de emisión de CO2 respecto a julio, junto con el descenso de la producción solar y la menor producción eólica en la mayoría de los mercados, favoreció la subida de los precios en los mercados eléctricos europeos respecto al mes anterior.
En comparación con el mismo mes de 2025, el aumento de los precios del gas y de los derechos de emisión de CO2, el incremento de la demanda eléctrica en la mayoría de los mercados, así como el descenso de la producción eólica en la península ibérica e Italia impulsaron los incrementos interanuales de precios en los mercados eléctricos europeos.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de OMIE, RTE, Nord Pool y GME.
Brent, combustibles y CO2
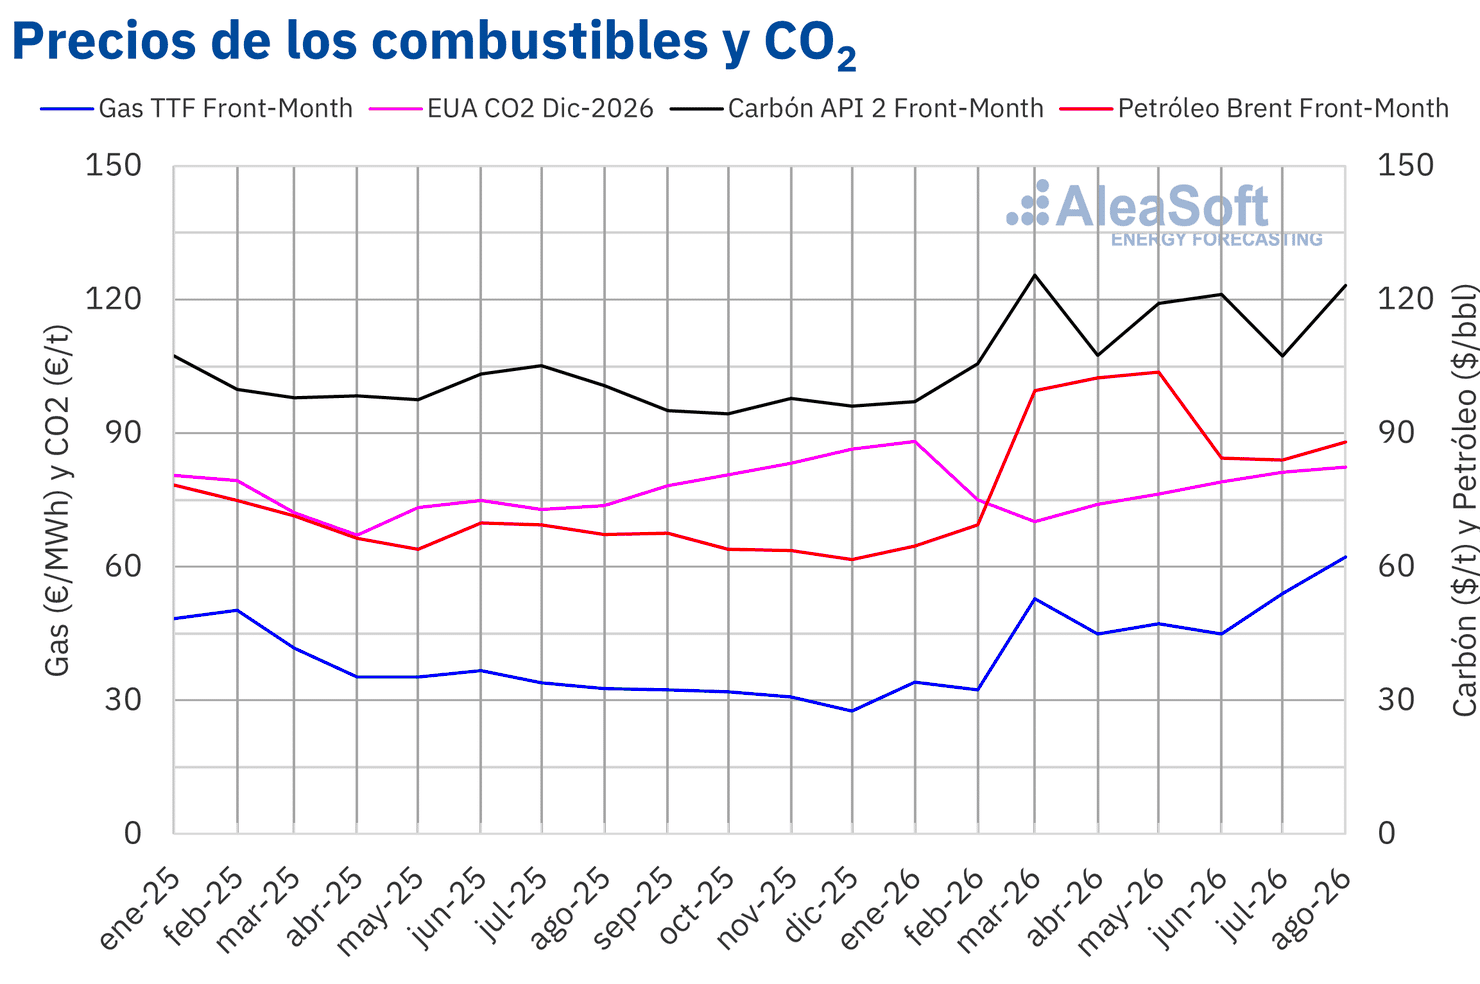
Los futuros de petróleo Brent para el Front-Month en el mercado ICE registraron un precio promedio de 88,08 $/bbl en agosto de 2026. El valor superó en un 4,9% al de julio de 2026, cuando se situó en 83,97 $/bbl, y fue un 31% superior al de agosto de 2025, que alcanzó los 67,26 $/bbl.
Durante agosto, las tensiones entre Estados Unidos e Irán en torno al estrecho de Ormuz continuaron condicionando la evolución de los precios de los futuros de petróleo Brent. Los ataques cruzados entre ambos países y las interrupciones del tránsito de petroleros por el estrecho favorecieron el aumento de los precios respecto al mes anterior.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front-Month, el precio promedio registrado en agosto de 2026 fue de 62,14 €/MWh. Esta cifra fue un 15% superior a la de julio de 2026, cuando el promedio se situó en 53,99 €/MWh. En comparación con agosto de 2025, cuyo precio promedio fue de 32,70 €/MWh, el incremento alcanzó el 90%. Además, según los datos analizados en AleaSoft Energy Forecasting, el promedio de agosto de 2026 fue el más alto desde febrero de 2023.
En agosto, los bajos niveles de las reservas europeas de gas, muy por debajo de la media estacional de los últimos cinco años, impulsaron con fuerza los precios de los futuros de gas TTF. Las tensiones en el estrecho de Ormuz y sus implicaciones para el suministro de gas natural licuado también contribuyeron a este incremento. Además, la menor producción hidroeléctrica y nuclear por la sequía y las altas temperaturas obligó a un mayor uso de centrales de ciclo combinado, presionando aún más la demanda de gas.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el precio promedio alcanzó los 82,37 €/t en agosto. Este valor fue un 1,4% superior al registrado en julio de 2026, de 81,26 €/t. Además, superó en un 12% al promedio de agosto de 2025, que fue de 73,75 €/t. Según los datos analizados en AleaSoft Energy Forecasting, en agosto de 2026, el precio promedio mensual fue el más alto desde el mes de febrero de este mismo año.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ICE y EEX.
Análisis de AleaSoft Energy Forecasting para almacenamiento de energía
Para lograr una inversión rentable y bancable, los proyectos de almacenamiento de energía necesitan identificar la configuración que maximiza los ingresos, anticipar la evolución de las oportunidades de arbitraje y de participación en los servicios de ajuste, evaluar el impacto que tendrá la creciente penetración de baterías sobre esos ingresos y definir el dimensionamiento óptimo en proyectos híbridos con energías renovables. Estas cuestiones son de especial relevancia tanto en sistemas stand‑alone como en instalaciones híbridas, como las plantas de energía solar fotovoltaica o eólica con baterías.
Para abordar estos desafíos de los proyectos con almacenamiento de energía, las previsiones de la división AleaStorage de AleaSoft Energy Forecasting permiten optimizar los ingresos, el dimensionamiento y la rentabilidad de los sistemas de almacenamiento.
Fuente: AleaSoft Energy Forecasting.