


AleaSoft Energy Forecasting, 1er octobre 2026. En septembre 2026, les prix ont augmenté sur les principaux marchés électriques européens. La hausse des prix du gaz, due aux faibles réserves européennes et aux tensions géopolitiques dans le détroit d’Ormuz, conjuguée à l’augmentation des prix du CO2 et de la demande, a favorisé cette tendance. À cela s’est ajouté le recul mensuel de la production d’énergie solaire photovoltaïque, qui a néanmoins atteint des niveaux records pour un mois de septembre sur les principaux marchés. L’Italie et le Portugal ont battu des records de demande pour ce mois.
Production d’énergie solaire photovoltaïque et éolienne
En septembre 2026, la production d’énergie solaire photovoltaïque a augmenté sur tous les principaux marchés électriques européens par rapport au même mois de l’année précédente. La France a enregistré la plus forte croissance en pourcentage, de 45%, et l’Italie la plus faible, de 13%. En Allemagne, en Espagne et au Portugal, la production a augmenté de 31%, de 25% et de 18%, respectivement.
Par rapport à août 2026, la production d’énergie solaire photovoltaïque a diminué sur tous les marchés analysés. L’Allemagne a enregistré la plus forte baisse, de 19%, suivie de l’Italie, avec un recul de 17%. En Espagne, en France et au Portugal, la production a diminué de 11%, de 6,3% et de 4,9%, respectivement.
En septembre 2026, la production d’énergie solaire photovoltaïque a atteint des records historiques pour un mois de septembre sur les principaux marchés électriques européens analysés. La production s’est établie à 8562 GWh en Allemagne, 6207 GWh en Espagne, 3879 GWh en France, 3624 GWh en Italie et 724 GWh au Portugal.
La croissance en glissement annuel de la puissance installée a favorisé ces records historiques de production d’énergie solaire photovoltaïque. Entre septembre 2025 et septembre 2026, la puissance solaire photovoltaïque installée en Espagne péninsulaire a augmenté d’environ 7670 MW, hors autoconsommation, selon une estimation fondée sur les données de Red Eléctrica.
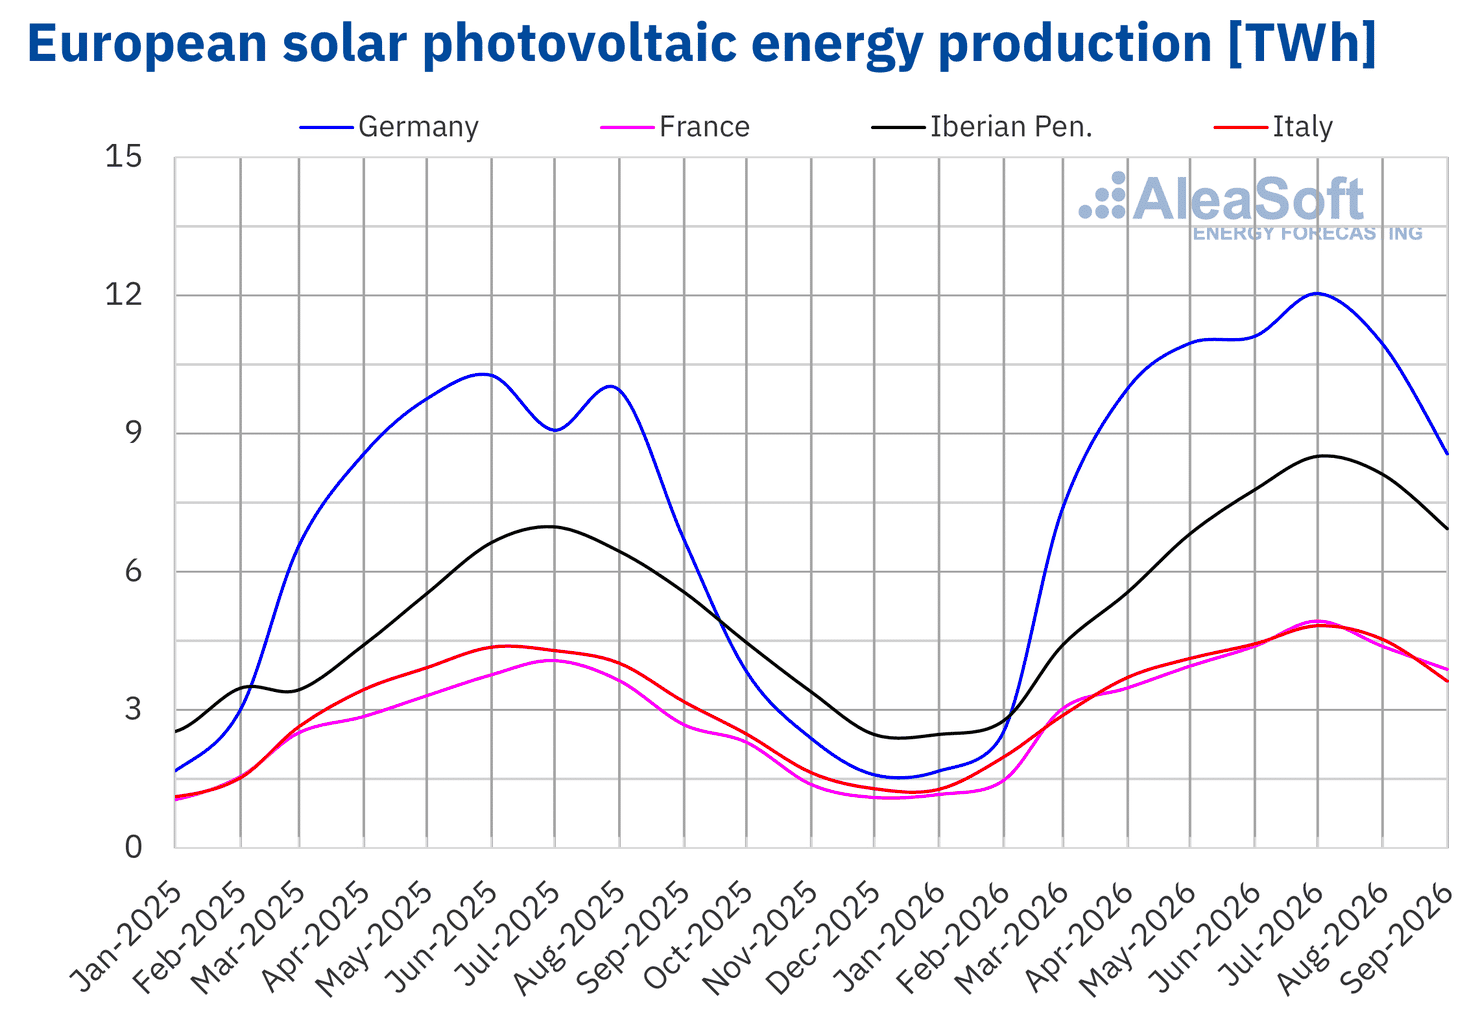 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
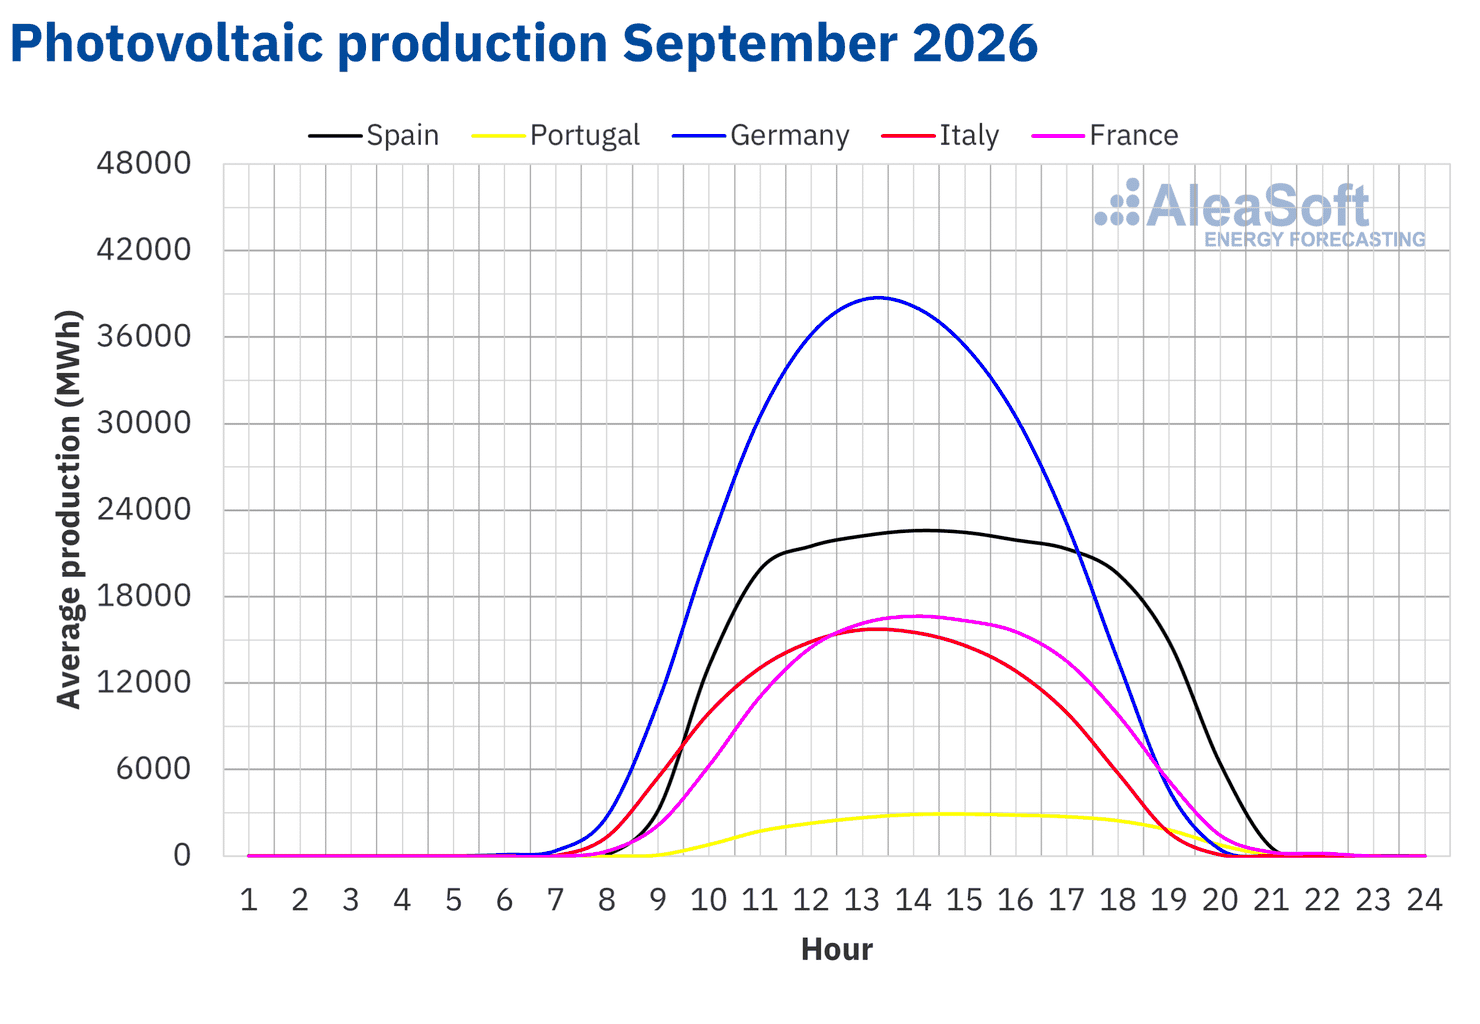 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
En septembre 2026, la production d’énergie éolienne a augmenté en glissement annuel en Italie, avec une croissance de 2,7%. En revanche, la production a diminué sur les autres principaux marchés électriques européens analysés. La France et le Portugal ont enregistré les plus fortes baisses, de 34% dans les deux cas, suivis de l’Espagne, avec un recul de 17%. En Allemagne, la production a diminué de 5,2%.
Par rapport à août 2026, la production d’énergie éolienne a augmenté en Allemagne, en Italie et en Espagne. L’Allemagne a enregistré la plus forte croissance, de 26%, suivie de l’Italie, avec une hausse de 15%. En Espagne, la hausse a été plus modérée, de 1,5%. En revanche, la production d’énergie éolienne a diminué en France et au Portugal, de 16% et de 2,8%, respectivement.
En Allemagne, la production d’énergie éolienne a atteint 11 434 GWh en septembre, la deuxième valeur la plus élevée de son histoire pour ce mois.
Entre septembre 2025 et septembre 2026, la puissance éolienne installée en Espagne péninsulaire a augmenté d’environ 476 MW, hors autoconsommation, selon une estimation fondée sur les données de Red Eléctrica.
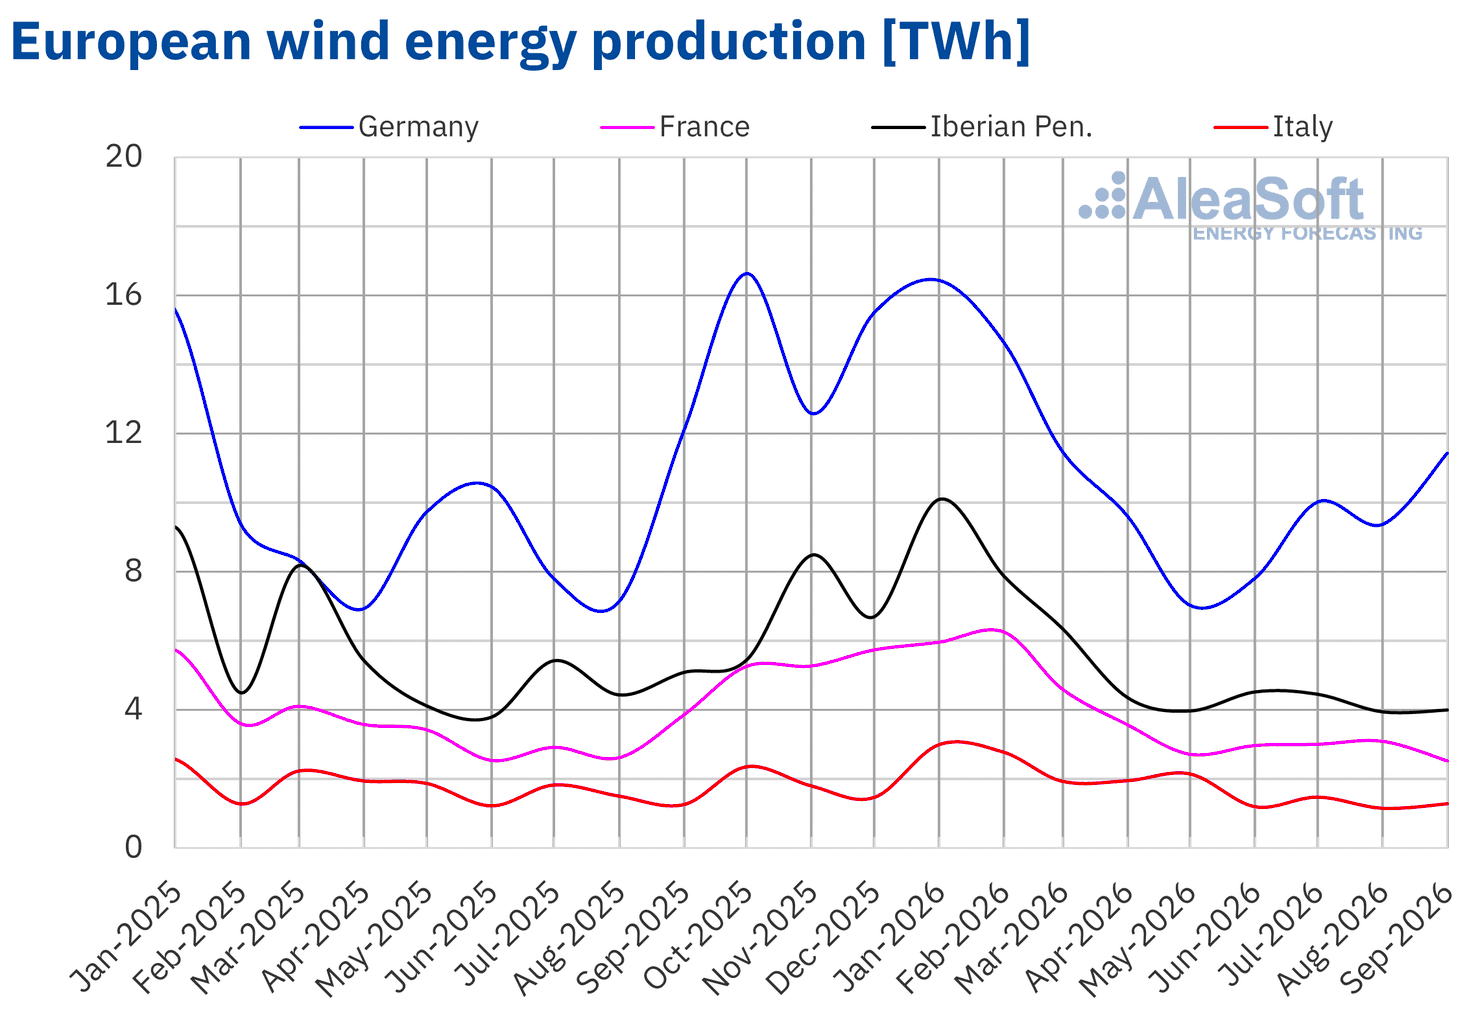 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
Demande d’électricité
En septembre 2026, la demande d’électricité a augmenté en glissement annuel en Italie, au Portugal, en Espagne et en Belgique. L’Italie a enregistré la plus forte hausse, de 7,3%, suivie du Portugal et de l’Espagne, avec des hausses de 6,8% et de 5,7%, respectivement. En Belgique, la demande a augmenté de 1,4%. En revanche, elle a diminué de 1,1% en Grande-Bretagne, de 1,0% en Allemagne et de 0,1% en France.
Par rapport à août 2026, la demande a augmenté sur la plupart des principaux marchés électriques européens analysés. L’Allemagne a enregistré la plus forte hausse, de 7,6%, suivie du Portugal et de la Grande-Bretagne, avec des hausses de 6,9% et de 5,8%, respectivement. En Belgique et en France, la demande a augmenté de 2,4% et de 1,4%, respectivement. En revanche, elle a diminué de 1,7% en Espagne et de 0,4% en Italie.
En septembre 2026, la demande d’électricité a atteint des records historiques pour un mois de septembre en Italie et au Portugal, avec 27 840 GWh et 4449 GWh, respectivement.
Les températures moyennes de septembre 2026 ont été plus élevées qu’au même mois de 2025 sur les marchés analysés. La Belgique a enregistré la plus forte hausse, de 3,1°C, suivie de la France, avec une hausse de 3,0°C. Sur les autres marchés, les hausses se sont situées entre 1,4°C en Allemagne et 2,6°C en Grande-Bretagne.
Par rapport à août 2026, les températures moyennes ont baissé sur les principaux marchés. L’Italie a enregistré la plus forte baisse, de 4,8°C, suivie de l’Allemagne, avec un recul de 3,9°C. Sur les autres marchés, les baisses de température se sont situées entre 0,4°C en Belgique et 3,4°C en France.
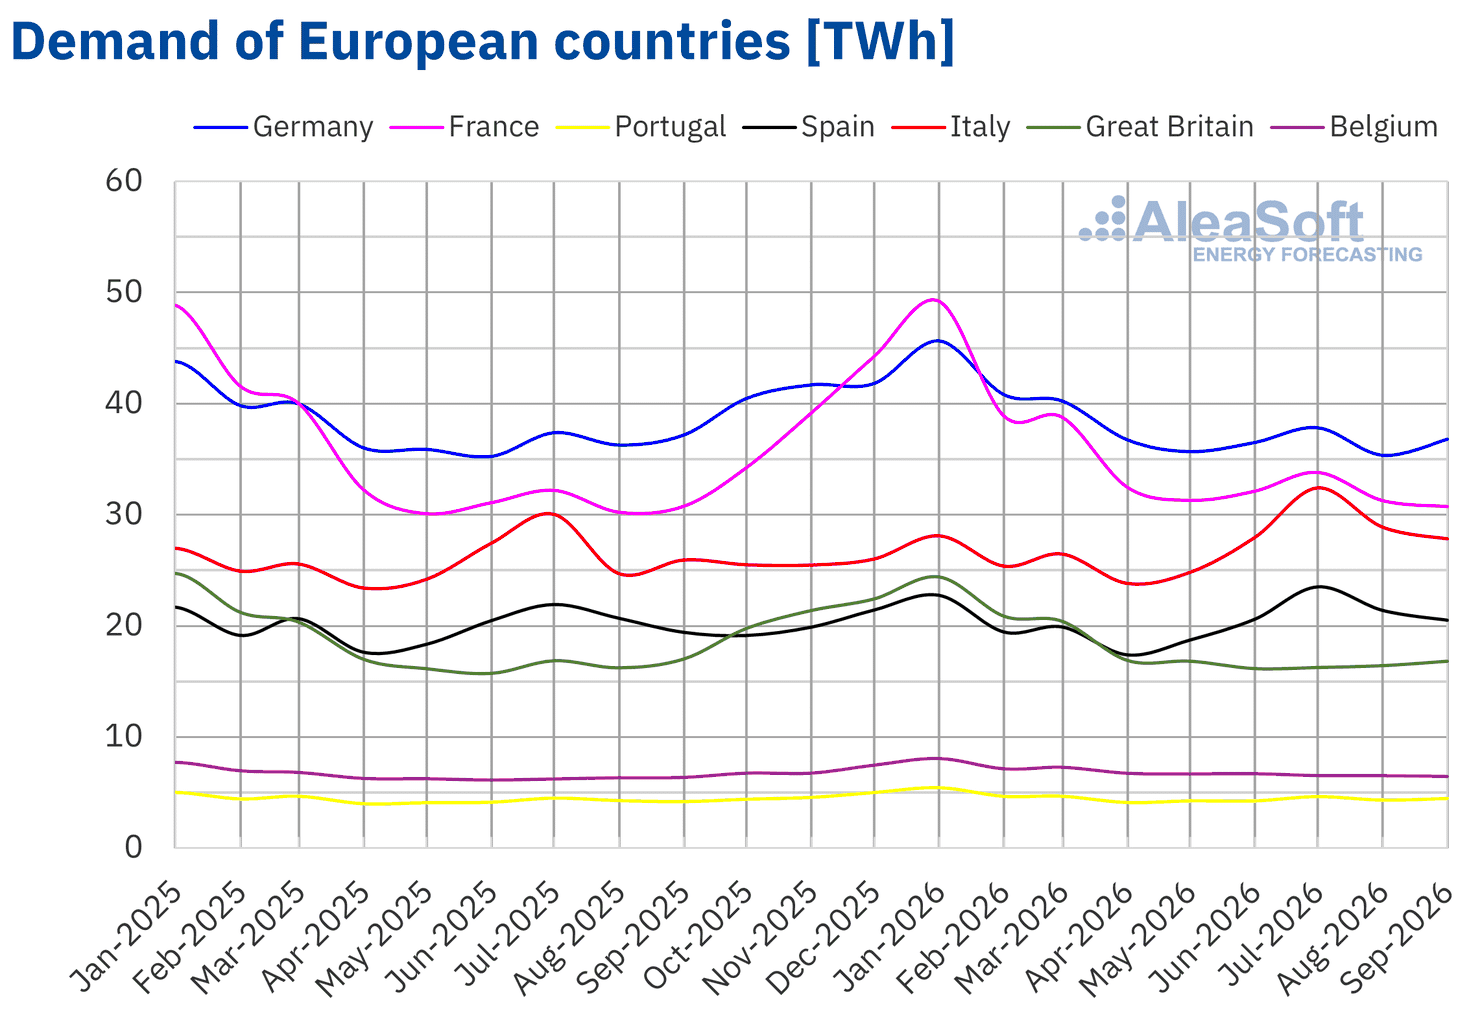 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid et ELIA.
Marchés électriques européens
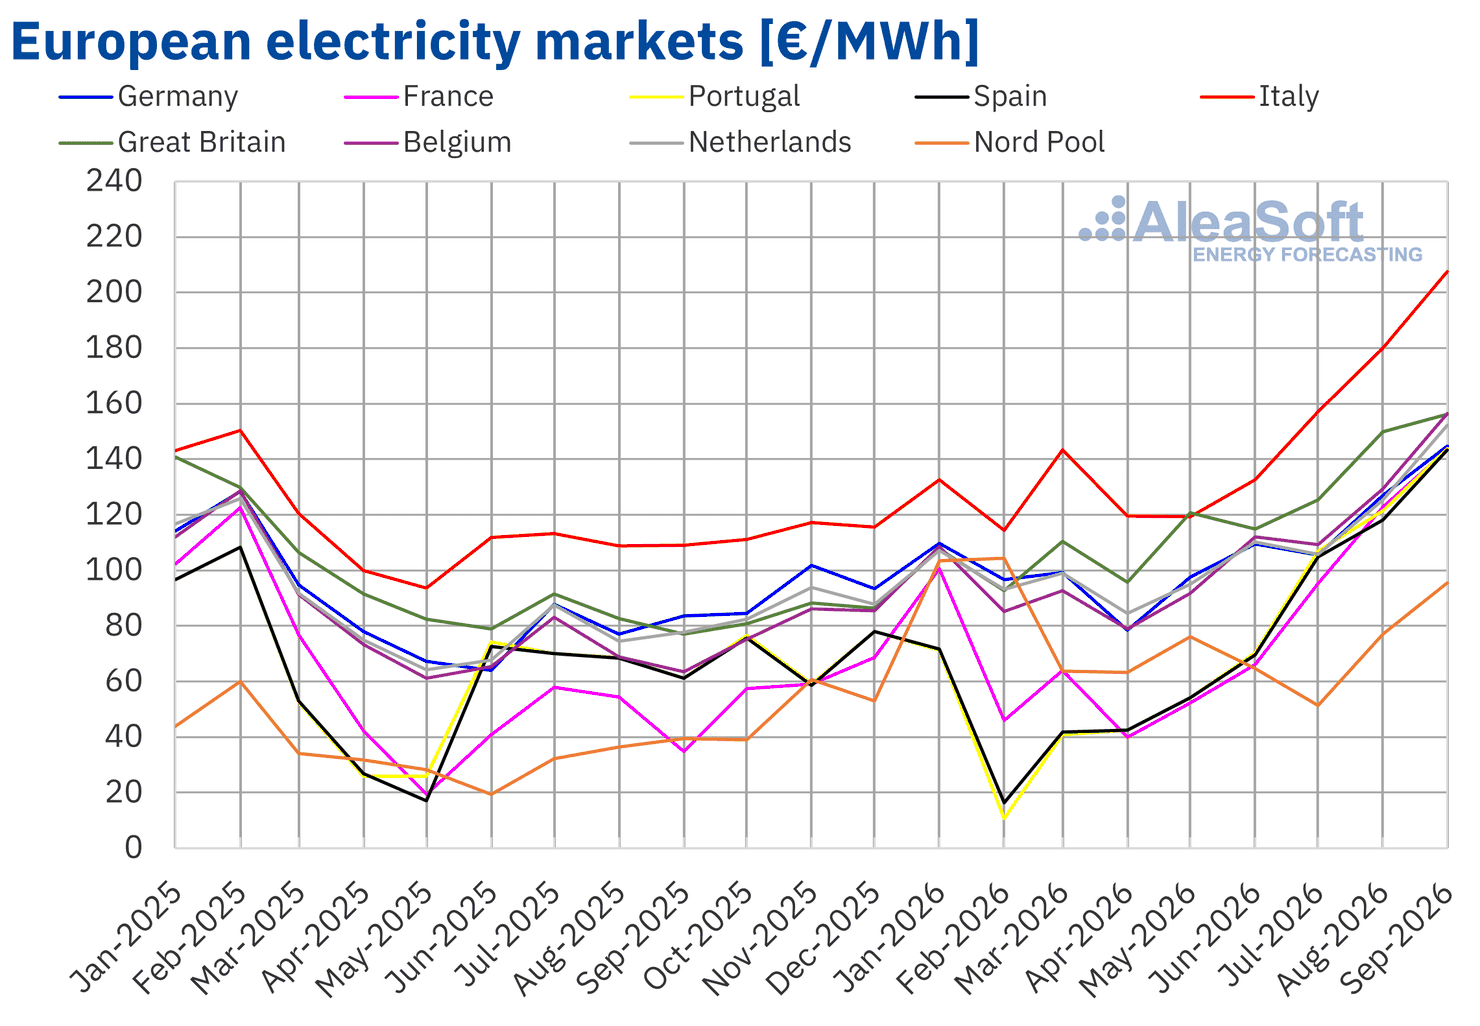
En septembre 2026, le prix moyen mensuel a dépassé 140 €/MWh sur presque tous les principaux marchés électriques européens. Le marché nordique a fait exception, avec une moyenne de 95,57 €/MWh. Le marché italien a enregistré le prix le plus élevé, de 207,54 €/MWh, suivi des marchés belge et britannique, avec 156,41 €/MWh et 156,12 €/MWh, respectivement. Sur les autres marchés analysés chez AleaSoft Energy Forecasting, les moyennes se sont situées entre 143,25 €/MWh sur le marché espagnol et 152,21 €/MWh sur le marché néerlandais.
Par rapport à août, les prix moyens ont augmenté sur tous les marchés électriques européens analysés chez AleaSoft Energy Forecasting. Le marché nordique a enregistré la plus forte hausse en pourcentage, de 24%, tandis que le marché britannique a affiché la plus faible, de 4,2%. Sur les autres marchés, les hausses de prix se sont situées entre 14% sur le marché allemand et 21% sur les marchés espagnol, belge et néerlandais.
Si l’on compare les prix moyens de septembre avec ceux enregistrés au même mois de 2025, les prix ont également augmenté sur tous les marchés électriques européens analysés. Le marché français a enregistré la plus forte hausse en pourcentage, de 312%, suivi du marché belge, avec une hausse de 146%. Sur les autres marchés, les hausses de prix se sont situées entre 73% sur le marché allemand et 143% sur le marché nordique.
Sous l’effet de ces hausses de prix, les marchés allemand, belge, britannique, italien et néerlandais ont enregistré en septembre 2026 leurs moyennes mensuelles les plus élevées depuis janvier 2023. Les marchés espagnol et portugais ont atteint leurs prix mensuels les plus élevés depuis septembre 2022, tandis que le marché français a enregistré sa moyenne la plus élevée depuis mars 2023. La moyenne du marché nordique a été la plus élevée depuis mars 2026.
La hausse des prix du gaz et des quotas d’émission de CO2 par rapport à août, conjuguée au recul de la production d’énergie solaire sur tous les marchés et à la baisse de la production d’énergie éolienne en France et au Portugal, a favorisé l’augmentation des prix sur les marchés électriques européens par rapport au mois précédent. Une demande plus élevée sur la plupart des marchés a également contribué à cette tendance.
Par rapport au même mois de 2025, la forte hausse des prix du gaz, qui ont plus que doublé par rapport à ceux de septembre de l’année précédente, et l’augmentation des prix des quotas d’émission de CO2 ont entraîné les hausses de prix en glissement annuel. Le recul de la production d’énergie éolienne sur la plupart des marchés et la hausse de la demande en Belgique, en Italie et dans la péninsule Ibérique ont également contribué à ces hausses.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'OMIE, RTE, Nord Pool et GME.
Brent, combustibles et CO2
Les contrats à terme du pétrole Brent pour le Front‑Month sur le marché ICE ont enregistré un prix moyen de 102,02 $/bbl en septembre 2026. Ce chiffre était supérieur de 16% à celui d’août 2026, qui s’était établi à 88,08 $/bbl, et de 51% à celui de septembre 2025, qui avait atteint 67,58 $/bbl. Selon les données analysées chez AleaSoft Energy Forecasting, la moyenne de septembre a été la plus élevée depuis mai 2026.
Au cours du mois de septembre, la reprise des attaques entre les États-Unis et l’Iran dans le détroit d’Ormuz, y compris des attaques contre des pétroliers, a accru les inquiétudes concernant l’approvisionnement en pétrole brut et a fait grimper les prix des contrats à terme du pétrole Brent. Ces contrats à terme ont dépassé 100 $/bbl au cours de la première quinzaine du mois et ont clôturé septembre à 103,53 $/bbl.
En ce qui concerne les contrats à terme du gaz TTF pour le Front‑Month sur le marché ICE, le prix moyen enregistré en septembre 2026 a été de 75,34 €/MWh. Ce chiffre était supérieur de 21% à celui d’août 2026, dont la moyenne s’était établie à 62,14 €/MWh. Par rapport à septembre 2025, dont le prix moyen avait été de 32,33 €/MWh, la hausse a atteint 133%. En outre, selon les données analysées chez AleaSoft Energy Forecasting, la moyenne de septembre 2026 a été la plus élevée depuis décembre 2022.
En septembre, le faible niveau des réserves européennes de gaz a fait grimper les prix des contrats à terme du gaz TTF, qui ont dépassé 80 €/MWh au milieu du mois. À la mi-septembre, le taux de remplissage des installations de stockage européennes s’établissait à environ 68%, en dessous des 81% enregistrés un an plus tôt et de la moyenne sur cinq ans de 84%. Les restrictions sur l’approvisionnement en gaz naturel liquéfié liées aux tensions dans le détroit d’Ormuz, la forte demande asiatique de gaz naturel liquéfié pendant la vague de chaleur du début du mois et les travaux de maintenance sur les infrastructures gazières en Norvège ont également contribué à la hausse.
En ce qui concerne les contrats à terme des quotas d’émission de CO2 sur le marché EEX pour le contrat de référence de décembre 2026, le prix moyen a atteint 85,63 €/t en septembre. Ce chiffre était supérieur de 4,0% aux 82,37 €/t enregistrés en août 2026. Il a également dépassé de 9,5% la moyenne de septembre 2025, de 78,19 €/t. Selon les données analysées chez AleaSoft Energy Forecasting, le prix moyen mensuel de septembre 2026 a été le plus élevé depuis janvier de cette année.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ICE et d'EEX.
Analyse d’AleaSoft Energy Forecasting sur les écrêtements d’énergie renouvelable en Espagne
La croissance de la puissance renouvelable installée en Espagne, qui s’est traduite en septembre par de nouveaux records de production d’énergie solaire photovoltaïque pour ce mois, accroît l’importance des contraintes de réseau et des écrêtements d’énergie renouvelable. Pour les développeurs, les investisseurs et les propriétaires d’actifs renouvelables, savoir où et dans quelle mesure se produisent les écrêtements est essentiel pour évaluer les revenus attendus des projets, les risques d’intégration au réseau et la valeur du stockage d’énergie et de l’hybridation.
Pour répondre à ces besoins, AleaSoft Energy Forecasting propose un nouveau service d’analyse des écrêtements d’énergie renouvelable en Espagne. L’analyse étudie la distribution régionale des écrêtements dans le système électrique péninsulaire, identifie les principaux nœuds et zones présentant la plus forte concentration d’écrêtements et analyse les schémas territoriaux et les contraintes d’évacuation. Le service combine le traitement d’informations publiques du système et du marché avec l’interprétation experte d’AleaSoft Energy Forecasting. Ces informations régionales et nodales permettent aux clients d’AleaSoft d’intégrer le risque d’écrêtement et de contraintes de réseau dans l’analyse de leurs projets renouvelables, de stockage et d’hybridation.
Source : AleaSoft Energy Forecasting.