


AleaSoft Energy Forecasting, 1 de octubre de 2026. En septiembre de 2026, los precios aumentaron en los principales mercados eléctricos europeos. La subida del gas, impulsada por las bajas reservas europeas y las tensiones geopolíticas en el estrecho de Ormuz, junto con el aumento del CO2 y de la demanda, favorecieron esta tendencia. A esto se sumó el descenso mensual de la producción solar fotovoltaica, que aun así alcanzó máximos históricos para un mes de septiembre en los principales mercados. Italia y Portugal batieron récords de demanda para el mes.
Producción solar fotovoltaica y producción eólica
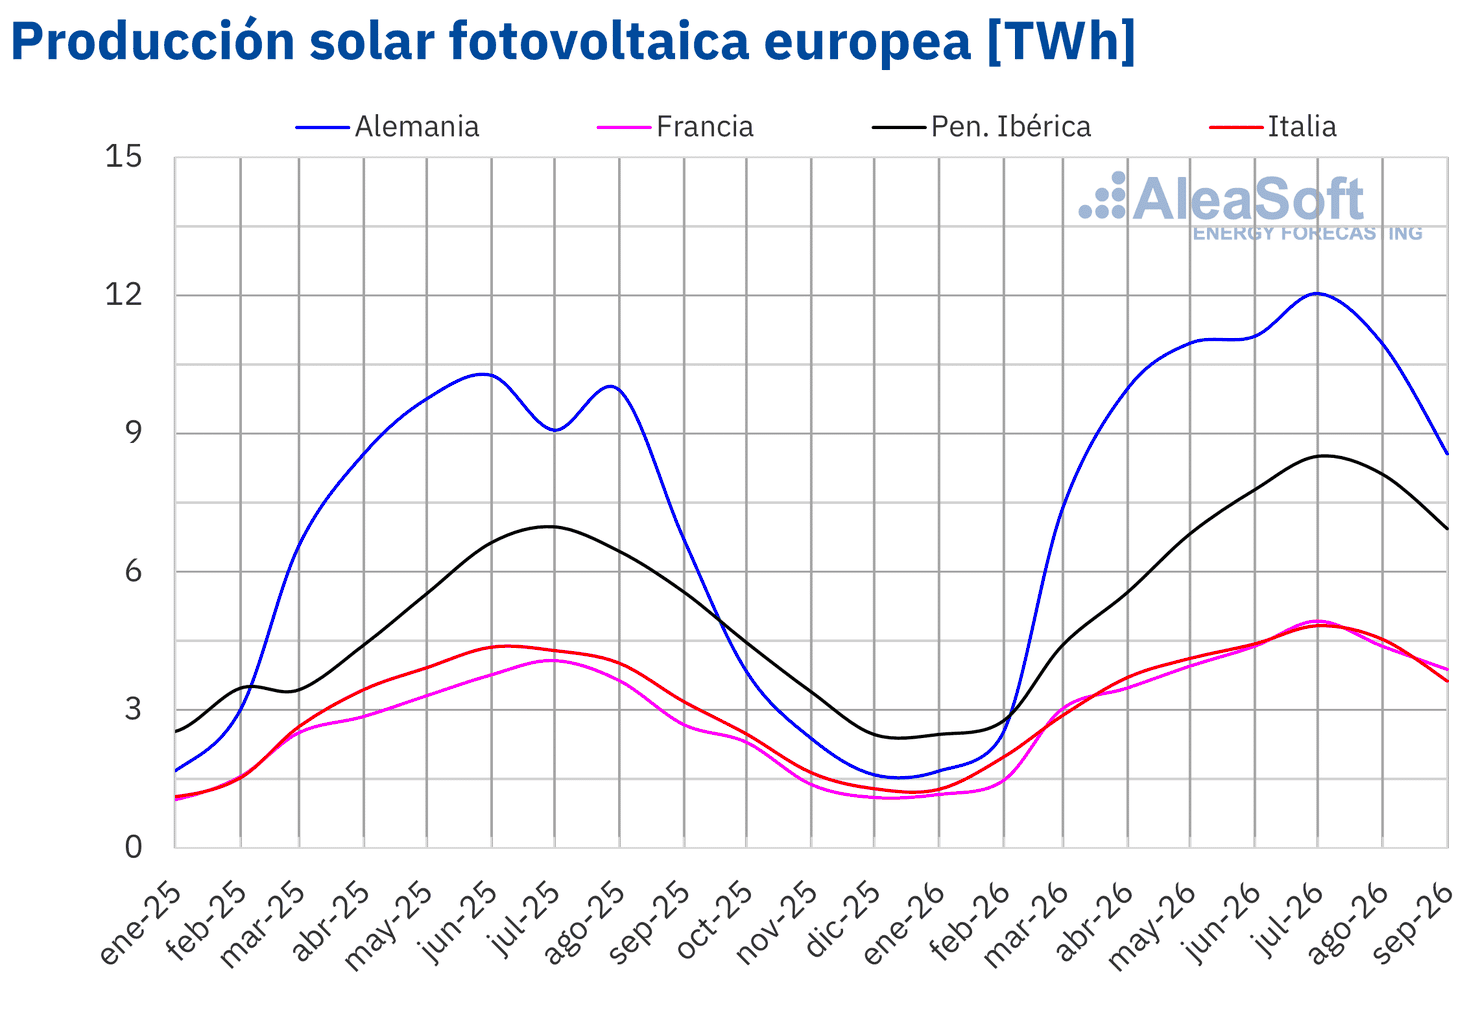
En septiembre de 2026, la producción solar fotovoltaica aumentó en todos los principales mercados eléctricos europeos respecto al mismo mes del año anterior. Francia registró el mayor crecimiento porcentual, con un 45%, e Italia el menor, con un 13%. En Alemania, España y Portugal, la producción creció un 31%, un 25% y un 18%, respectivamente.
En comparación con agosto de 2026, la producción solar fotovoltaica descendió en todos los mercados analizados. Alemania registró la mayor caída, con un 19%, seguida de Italia, con un descenso del 17%. En España, Francia y Portugal, la producción disminuyó un 11%, un 6,3% y un 4,9%, respectivamente.
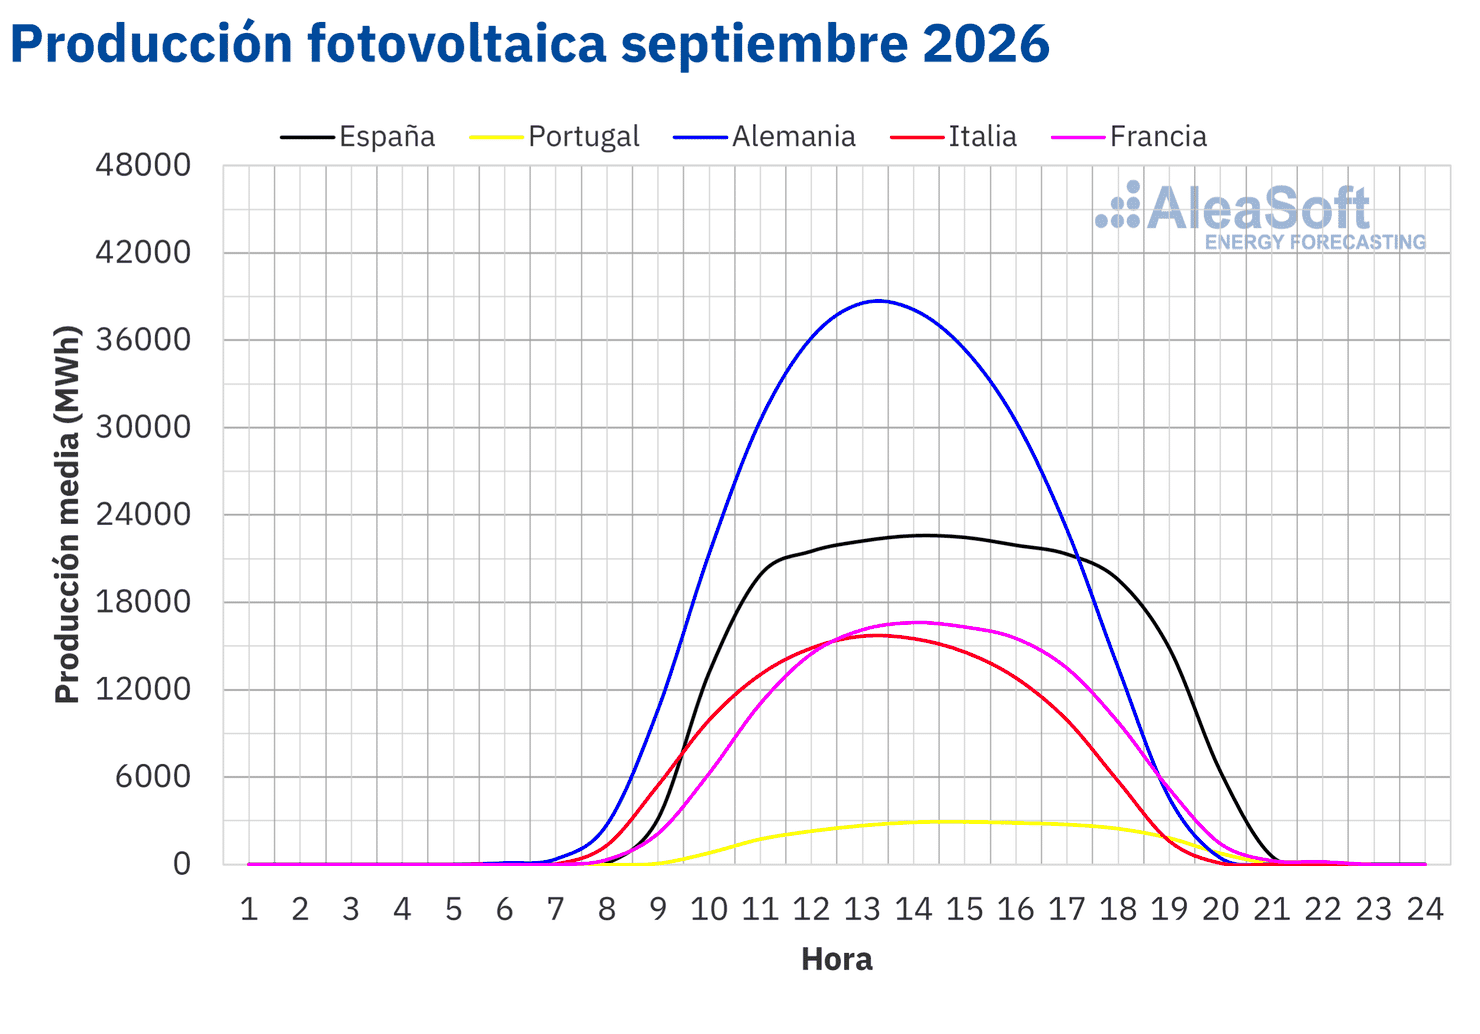
En septiembre de 2026, la producción solar fotovoltaica alcanzó máximos históricos para un mes de septiembre en los principales mercados eléctricos europeos analizados. La generación se situó en 8562 GWh en Alemania, 6207 GWh en España, 3879 GWh en Francia, 3624 GWh en Italia y 724 GWh en Portugal.
El crecimiento interanual de la capacidad instalada favoreció estos máximos históricos de producción solar fotovoltaica. Entre septiembre de 2025 y septiembre de 2026, la capacidad solar fotovoltaica instalada en España peninsular aumentó en aproximadamente 7670 MW, sin incluir el autoconsumo, según una estimación basada en datos de Red Eléctrica.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
En septiembre de 2026, la producción eólica aumentó en términos interanuales en Italia, con un crecimiento del 2,7%. Por el contrario, la producción descendió en el resto de los principales mercados eléctricos europeos analizados. Francia y Portugal registraron las mayores caídas, del 34% en ambos casos, seguidas de España, con un descenso del 17%. En Alemania, la producción disminuyó un 5,2%.
En comparación con agosto de 2026, la producción eólica aumentó en Alemania, Italia y España. Alemania registró el mayor crecimiento, con un 26%, seguida de Italia, con un aumento del 15%. En España, el incremento fue más moderado, del 1,5%. Por el contrario, la generación eólica descendió en Francia y Portugal, un 16% y un 2,8%, respectivamente.
En Alemania, la producción eólica alcanzó los 11 434 GWh en septiembre, el segundo valor más alto de su historia para ese mes.
Entre septiembre de 2025 y septiembre de 2026, la capacidad eólica instalada en España peninsular aumentó en aproximadamente 476 MW, sin incluir el autoconsumo, según una estimación basada en datos de Red Eléctrica.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
Demanda eléctrica
En septiembre de 2026, la demanda eléctrica aumentó en términos interanuales en Italia, Portugal, España y Bélgica. Italia registró el mayor incremento, del 7,3%, seguida de Portugal y España, con subidas del 6,8% y el 5,7%, respectivamente. En Bélgica, la demanda creció un 1,4%. En cambio, descendió un 1,1% en Gran Bretaña, un 1,0% en Alemania y un 0,1% en Francia.
En comparación con agosto de 2026, la demanda aumentó en la mayoría de los principales mercados eléctricos europeos analizados. Alemania registró la mayor subida, del 7,6%, seguida de Portugal y Gran Bretaña, con incrementos del 6,9% y el 5,8%, respectivamente. En Bélgica y Francia, la demanda creció un 2,4% y un 1,4%, respectivamente. En cambio, descendió un 1,7% en España y un 0,4% en Italia.
En septiembre de 2026, la demanda eléctrica alcanzó máximos históricos para un mes de septiembre en Italia y Portugal, con 27 840 GWh y 4449 GWh, respectivamente.
Las temperaturas medias de septiembre de 2026 fueron más altas que las del mismo mes de 2025 en los mercados analizados. Bélgica registró el mayor incremento, de 3,1°C, seguida de Francia, con una subida de 3,0°C. En el resto de los mercados, los aumentos oscilaron entre 1,4°C en Alemania y 2,6°C en Gran Bretaña.
En comparación con agosto de 2026, las temperaturas medias descendieron en los principales mercados. Italia registró la mayor caída, de 4,8°C, seguida de Alemania, con un descenso de 3,9°C. En el resto de los mercados, las temperaturas bajaron entre 0,4°C en Bélgica y 3,4°C en Francia.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid y ELIA.
Mercados eléctricos europeos
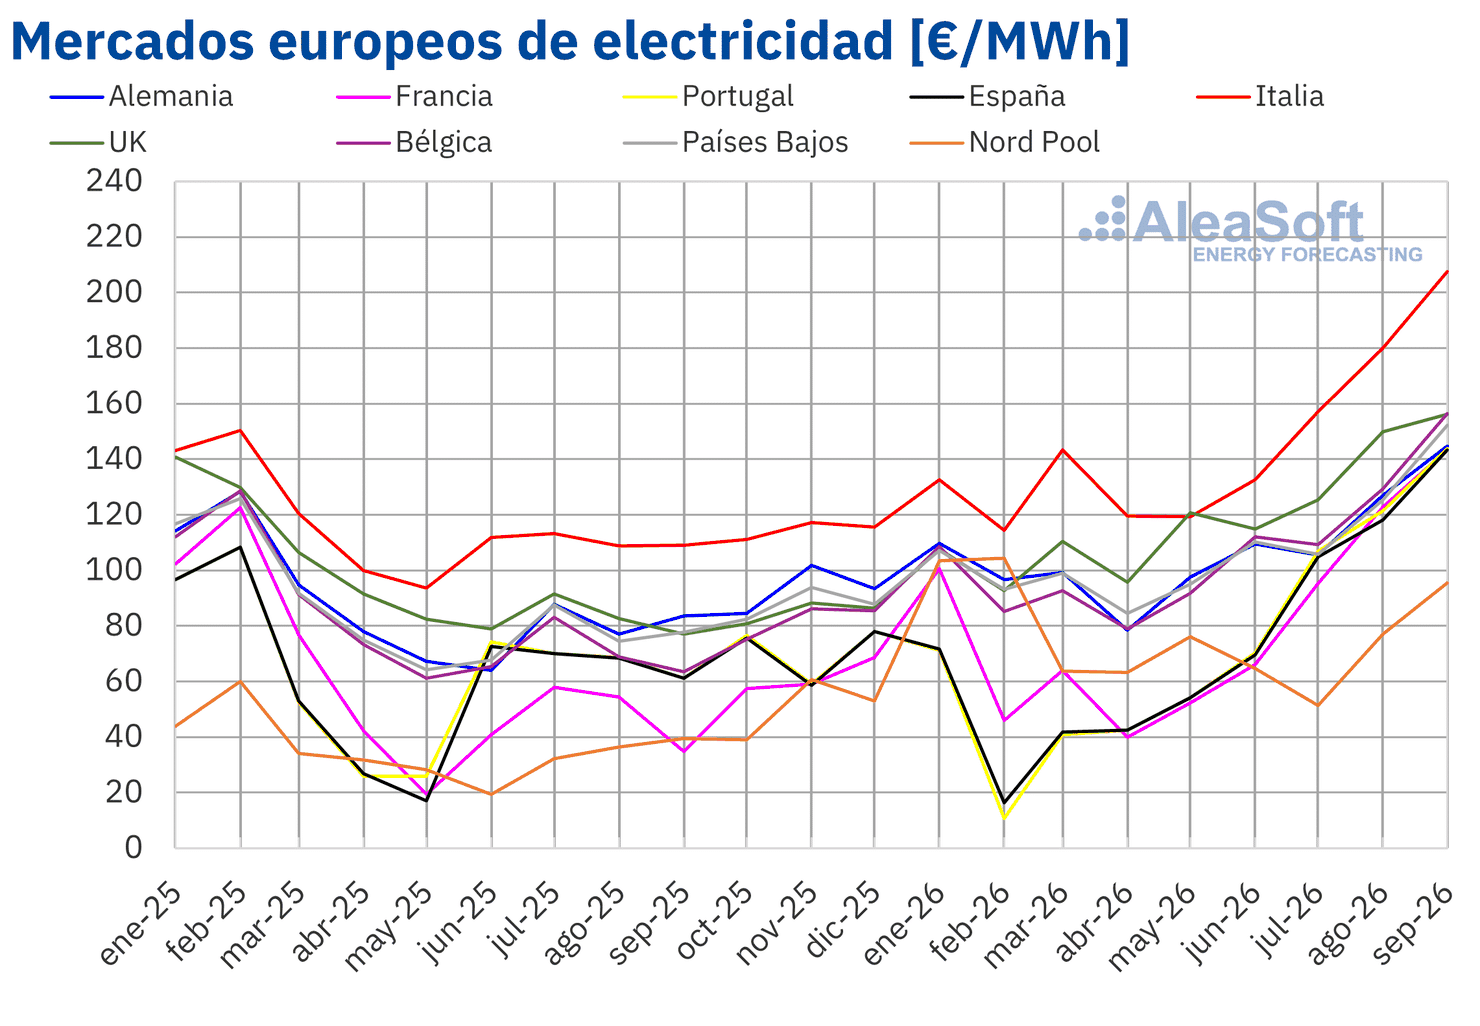
En el mes de septiembre de 2026, el precio promedio mensual superó los 140 €/MWh en casi todos los principales mercados eléctricos europeos. El mercado nórdico fue la excepción, con un promedio de 95,57 €/MWh. El mercado italiano registró el precio más alto, de 207,54 €/MWh, seguido de los mercados belga y británico, con 156,41 €/MWh y 156,12 €/MWh, respectivamente. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los promedios se situaron entre los 143,25 €/MWh del mercado español y los 152,21 €/MWh del mercado neerlandés.
En comparación con el mes de agosto, los precios promedio subieron en todos los mercados eléctricos europeos analizados en AleaSoft Energy Forecasting. El mercado nórdico registró la mayor subida porcentual, del 24%, mientras que el mercado británico presentó el menor incremento, del 4,2%. En el resto de los mercados, los precios aumentaron entre el 14% del mercado alemán y el 21% de los mercados español, belga y neerlandés.
Comparando los precios promedio de septiembre con los registrados en el mismo mes de 2025, los precios también subieron en todos los mercados eléctricos europeos analizados. El mercado francés registró la mayor subida porcentual, del 312%, seguido del mercado belga, con un incremento del 146%. En el resto de los mercados, los aumentos de precios estuvieron entre el 73% del mercado alemán y el 143% del mercado nórdico.
Como consecuencia de las subidas de precios, los mercados alemán, belga, británico, italiano y neerlandés registraron en septiembre de 2026 sus promedios mensuales más altos desde enero de 2023. Los mercados español y portugués alcanzaron sus precios mensuales más elevados desde septiembre de 2022, mientras que el mercado francés registró su promedio más alto desde marzo de 2023. Por su parte, el promedio del mercado nórdico fue el más alto desde marzo de 2026.
El incremento de los precios del gas y de los derechos de emisión de CO2 respecto a agosto, junto con el descenso de la producción solar en todos los mercados y la caída de la producción eólica en Francia y Portugal, favoreció la subida de los precios en los mercados eléctricos europeos respecto al mes anterior. El aumento de la demanda en la mayoría de los mercados también contribuyó a esta tendencia.
En comparación con el mismo mes de 2025, el fuerte aumento de los precios del gas, que más que duplicaron los de septiembre del año anterior, y la subida de los precios de los derechos de emisión de CO2 impulsaron los incrementos interanuales de precios. El descenso de la producción eólica en la mayoría de los mercados y el aumento de la demanda en Bélgica, Italia y la península ibérica también contribuyeron a estas subidas.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de OMIE, RTE, Nord Pool y GME.
Brent, combustibles y CO2
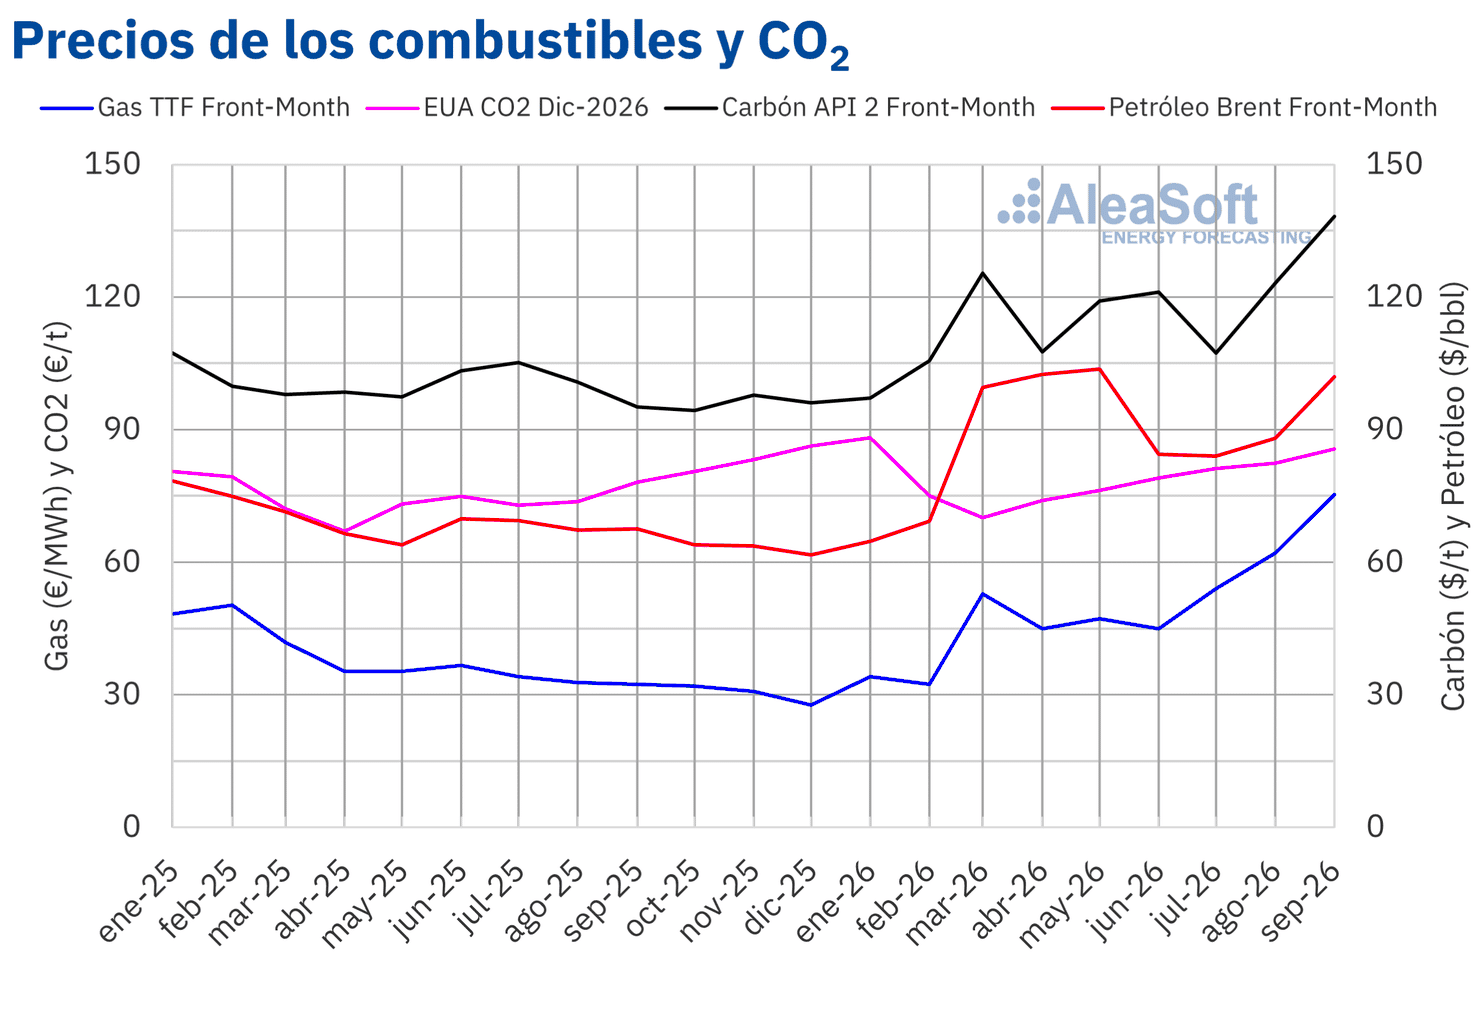
Los futuros de petróleo Brent para el Front‑Month en el mercado ICE registraron un precio promedio de 102,02 $/bbl en septiembre de 2026. El valor superó en un 16% al de agosto de 2026, cuando se situó en 88,08 $/bbl, y fue un 51% superior al de septiembre de 2025, que alcanzó los 67,58 $/bbl. Según los datos analizados en AleaSoft Energy Forecasting, el promedio de septiembre fue el más alto desde mayo de 2026.
Durante septiembre, la reanudación de los ataques entre Estados Unidos e Irán en el estrecho de Ormuz, que incluyeron ataques a petroleros, aumentó la preocupación por el suministro de crudo e impulsó los precios de los futuros de petróleo Brent. Los futuros superaron los 100 $/bbl en la primera mitad del mes y cerraron septiembre en 103,53 $/bbl.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front‑Month, el precio promedio registrado en septiembre de 2026 fue de 75,34 €/MWh. Esta cifra fue un 21% superior a la de agosto de 2026, cuando el promedio se situó en 62,14 €/MWh. En comparación con septiembre de 2025, cuyo precio promedio fue de 32,33 €/MWh, el incremento alcanzó el 133%. Además, según los datos analizados en AleaSoft Energy Forecasting, el promedio de septiembre de 2026 fue el más alto desde diciembre de 2022.
En septiembre, los bajos niveles de las reservas europeas de gas impulsaron los precios de los futuros de gas TTF, que superaron los 80 €/MWh a mediados de mes. A mediados de septiembre, el nivel de llenado de los almacenamientos europeos se situó en torno al 68%, por debajo del 81% registrado un año antes y del 84% de la media de los últimos cinco años. Las restricciones al suministro de gas natural licuado asociadas a las tensiones en el estrecho de Ormuz, la elevada demanda asiática de gas natural licuado durante la ola de calor de principios de mes y los trabajos de mantenimiento en infraestructuras gasistas de Noruega también contribuyeron a la subida.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el precio promedio alcanzó los 85,63 €/t en septiembre. Este valor fue un 4,0% superior al registrado en agosto de 2026, de 82,37 €/t. Además, superó en un 9,5% al promedio de septiembre de 2025, que fue de 78,19 €/t. Según los datos analizados en AleaSoft Energy Forecasting, en septiembre de 2026, el precio promedio mensual fue el más alto desde enero de este mismo año.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ICE y EEX.
Análisis de AleaSoft Energy Forecasting sobre vertidos de energía renovable en España
El crecimiento de la capacidad renovable en España, que en septiembre se reflejó en nuevos máximos de producción solar fotovoltaica para ese mes, aumenta la relevancia de las restricciones de red y de los vertidos de energía renovable. Para los desarrolladores de renovables, los inversores y los propietarios de activos, conocer dónde y en qué medida se producen estos vertidos es fundamental para evaluar los ingresos esperados de los proyectos, los riesgos de integración en la red y el valor del almacenamiento de energía y de la hibridación.
Para dar respuesta a estas necesidades, AleaSoft Energy Forecasting ofrece un nuevo servicio de análisis de vertidos de energía renovable en España. El análisis estudia la distribución regional de los vertidos en el sistema eléctrico peninsular, identifica los principales nudos y zonas con mayor concentración de curtailments y analiza los patrones territoriales y las restricciones de evacuación. El servicio combina el tratamiento de la información pública del sistema y del mercado con la interpretación experta de AleaSoft Energy Forecasting. Esta información regional y nodal permite a los clientes de AleaSoft incorporar el riesgo de vertidos y de restricciones de red en el análisis de sus proyectos renovables, de almacenamiento y de hibridación.
Fuente: AleaSoft Energy Forecasting.