


AleaSoft Energy Forecasting, 15 septembre 2026. Le spread intrajournalier d’une heure du marché électrique espagnol a atteint une moyenne de 195,29 €/MWh en août 2026, le niveau mensuel le plus élevé de l’année, contre une moyenne de 121,78 €/MWh depuis le début de 2026. Ce contexte élargit les opportunités pour le stockage par batteries, mais le spread intrajournalier n’est que le point de départ d’une analyse de rentabilité, et non le revenu réel d’un projet BESS.
Une escalade progressive tout au long de l’année
Le spread intrajournalier d’une heure en Espagne a augmenté de façon pratiquement ininterrompue tout au long de 2026, passant de 61,90 €/MWh en janvier à 195,29 €/MWh en août, la moyenne mensuelle la plus élevée de l’année et bien supérieure à la moyenne de 121,78 €/MWh accumulée jusqu’à présent. Cette escalade s’explique en grande partie par la progression de la production photovoltaïque, qui fait chuter les prix pendant les heures centrales de la journée tandis que la demande du soir maintient des prix élevés aux heures de plus forte consommation, ce qui élargit l’écart entre les heures aux prix les plus bas et les heures aux prix les plus élevés de chaque journée. Ce contexte offre d’importantes opportunités pour le stockage d’énergie avec des batteries, qui peut tirer parti des différences de prix en achetant de l’électricité aux heures de prix les plus bas et en la vendant aux heures de prix les plus élevés.
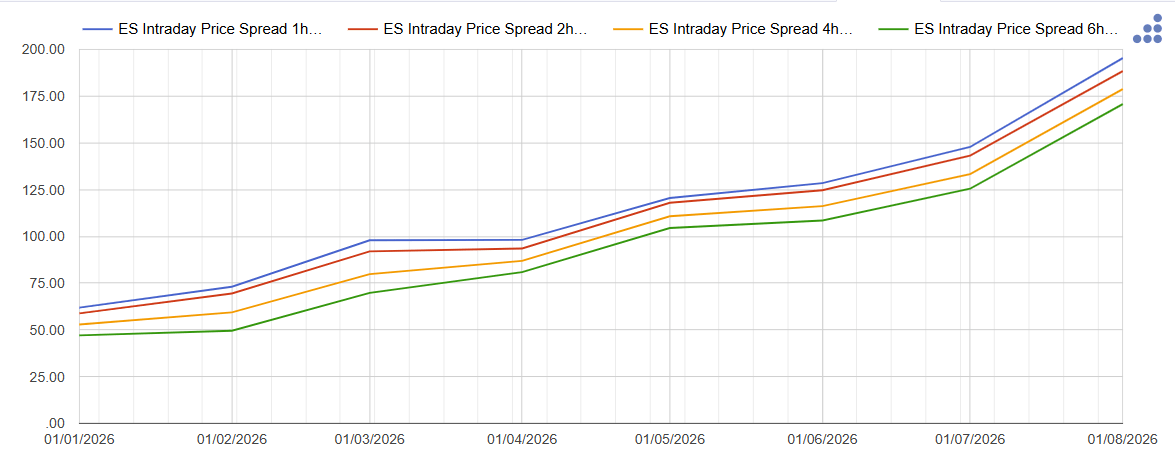 Moyennes mensuelles des spreads intrajournaliers sur le marché électrique espagnol, en €/MWh. Source : Alea Energy DataBase.
Cependant, traduire directement ces spreads en revenus d’un projet BESS peut conduire à surestimer sa rentabilité. Le spread représente une opportunité de marché, et non un revenu garanti, et entre les deux se situe l’exploitation réelle de la batterie, conditionnée par sa durée, son rendement, sa disponibilité et, surtout, par la qualité des prévisions de prix et de la stratégie d’exploitation utilisées.
Le spread horaire, un plafond théorique
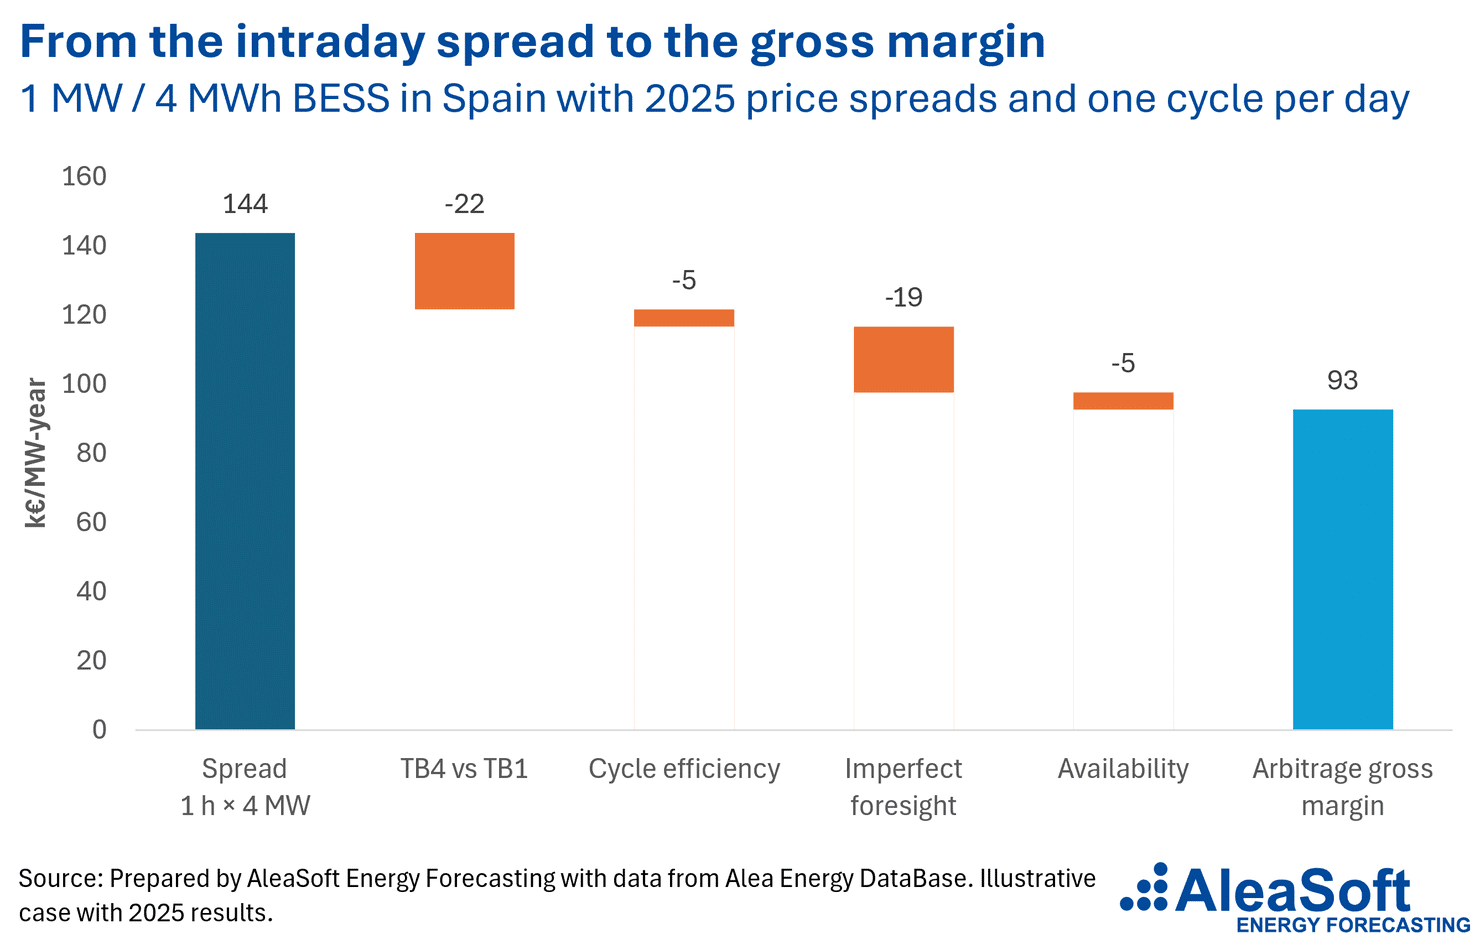
Une manière simple de mesurer cette différence consiste à analyser une batterie de 1 MW d’une durée de quatre heures qui réalise un cycle quotidien complet. En 2025, la somme annuelle du spread quotidien d’une heure en Espagne a atteint 35 931 €/MWh, ce qui, multiplié par les 4 MWh d’une décharge complète, donne un plafond théorique de 143 724 €/MW par an. Ce chiffre est purement théorique, car une batterie réelle ne peut pas le capter intégralement.
La première limitation est la capacité à capter ce spread pendant toutes les heures de la batterie. Le spread d’une heure reflète la différence entre l’heure du prix le plus élevé et celle du prix le plus bas de la journée, alors qu’une batterie de quatre heures doit charger et décharger pendant plusieurs heures, de sorte que sa référence réelle est la différence entre le prix moyen des quatre heures aux prix les plus élevés et celui des quatre heures aux prix les plus bas. En Espagne, cet effet a réduit le spread potentiel d’environ 15% en 2025, une diminution moindre que les quelque 18% enregistrés en Allemagne, grâce à la forme caractéristique de la courbe horaire des prix en Espagne, avec un creux solaire relativement large et plat pendant les heures centrales de la journée.
Le rendement, un coût qui dépend du prix de charge
Le rendement du cycle de charge et de décharge est un autre facteur déterminant, bien que son effet économique ne soit pas directement proportionnel au rendement nominal. Supposer qu’une batterie dont le rendement est de 85% perd directement 15% du spread n’est pas correct. Pour vendre 1 MWh avec ce rendement, la batterie doit acheter environ 1,176 MWh, de sorte que le coût réel de cette perte de rendement dépend du prix auquel la charge est effectuée.
Si la charge s’effectue à 40 €/MWh, la pénalité associée au rendement se situe autour de 7,1 €/MWh. Avec un prix de charge de 20 €/MWh, elle tombe à environ 3,5 €/MWh, et avec 5 €/MWh, elle passe sous 1 €/MWh. Cette nuance est particulièrement pertinente sur un marché comme celui de l’Espagne, où la hausse de la production photovoltaïque multiplie les heures aux prix très bas, nuls ou négatifs. Lorsque le prix est négatif, l’énergie supplémentaire nécessaire pour couvrir les pertes du cycle cesse d’être un coût et commence à générer des revenus au titre de cette même consommation.
La prévision, la variable qui détermine la part captée
Les calculs réalisés à partir de prix historiques partent d’une hypothèse de connaissance parfaite, les heures aux prix les plus élevés et les plus bas de la journée étant connues à l’avance. Dans l’exploitation réelle, ce n’est pas le cas. Les décisions de charge et de décharge doivent être prises à partir de prévisions de prix, et le maximum ou le minimum peut se produire plus tôt ou plus tard que prévu.
Pour cette raison, disposer de prévisions de qualité et d’une stratégie d’optimisation adaptée a un impact direct sur les revenus. À mesure que la capacité de stockage installée augmentera et que davantage de batteries se disputeront les mêmes heures, cette capacité d’anticipation sera encore plus importante pour différencier la rentabilité d’un projet par rapport à un autre. À ces facteurs s’ajoute la disponibilité réelle de l’actif, car les opérations de maintenance, les arrêts de la batterie et les éventuelles indisponibilités du réseau réduisent encore le nombre d’opportunités qui peuvent être captées tout au long de l’année.
Du potentiel théorique au business case : le rôle d’AleaStorage
En considérant conjointement la durée, le rendement, la capacité de prévision et la disponibilité, une batterie peut finir par capter environ 65% du plafond théorique calculé directement à partir du spread horaire, selon l’exemple analysé pour 2025. Autrement dit, près d’un tiers de la valeur théorique peut se perdre avant de se transformer en marge réelle, ce qui confirme que le business case d’un projet de stockage ne peut pas se construire par une simple multiplication du spread historique par la capacité de la batterie.
Dans ce contexte, AleaStorage, la division d’AleaSoft Energy Forecasting spécialisée dans le stockage d’énergie, se concentre sur l’analyse stratégique des batteries et des projets d’hybridation, en fournissant des estimations de revenus des batteries stand-alone sur le marché day-ahead et les marchés intrajournaliers, ainsi que sur les marchés d’équilibrage, des analyses d’hybridation avec les renouvelables (photovoltaïque et éolien) pour maximiser les revenus et réduire les risques, et une modélisation de scénarios de prix et de volatilité à long terme qui reproduit les caractéristiques techniques et la stratégie d’exploitation de chaque actif tout au long de sa vie utile.
La flexibilité comme source de valeur sur un marché de plus en plus volatil
Sur un marché électrique où la pénétration des renouvelables est croissante, les spreads intrajournaliers continueront de déterminer la valeur de la flexibilité, et la progression de 2026, avec août déjà comme mois au spread moyen le plus élevé de l’année, laisse entrevoir un dépassement de la volatilité enregistrée en 2025. Mais la rentabilité d’une batterie ne dépend pas uniquement de l’existence de différences de prix, mais de la capacité à les anticiper et à les capter efficacement grâce à une stratégie d’exploitation bien dimensionnée et adaptée à chaque marché. Les spreads intrajournaliers de l’Espagne et d’autres marchés européens de l’électricité peuvent également être consultés dans Alea Energy Database, la plateforme en ligne de données des marchés de l’énergie d’AleaSoft Energy Forecasting.
Source : AleaSoft Energy Forecasting