


AleaSoft Energy Forecasting, 6 novembre 2026. Entre fin octobre et début novembre, le gaz TTF a dépassé 100 €/MWh et plusieurs marchés européens de l’électricité ont enregistré des prix inédits depuis 2022. Bien que le gaz ait reculé ces derniers jours, sur fond d’attentes d’un accord avec l’Iran après les élections aux États-Unis, les restrictions sur le GNL dans le détroit d’Ormuz et les faibles réserves européennes laissent présager un hiver où la volatilité et la gestion des risques seront déterminantes.
Les prix du gaz portent les marchés de l’électricité à de nouveaux sommets
Le prix du gaz TTF sur le marché spot, référence du marché européen, a atteint 104,60 €/MWh les 31 octobre et 1er novembre, sa valeur la plus élevée depuis décembre 2022. Il est resté au-dessus de 100 €/MWh jusqu’au 2 novembre, puis est tombé à 88,52 €/MWh le 5 novembre. Le 6 novembre, le prix est remonté à 89,74 €/MWh.
La hausse s’est répercutée sur les marchés européens de l’électricité. Le 29 octobre, le marché allemand a enregistré un prix moyen journalier de 314,85 €/MWh et le marché néerlandais un prix de 311,53 €/MWh, les plus élevés depuis décembre 2024. Le même jour, la Belgique a atteint 296,46 €/MWh, tandis que la France a enregistré 278,29 €/MWh le 6 novembre. Il s’agit de leurs prix les plus élevés depuis décembre 2022. En Italie, le prix a atteint 282,30 €/MWh le 2 novembre, également le plus élevé depuis décembre 2022. Le 4 novembre, le marché MIBEL a enregistré 246,01 €/MWh en Espagne et 257,55 €/MWh au Portugal, les valeurs les plus élevées depuis avril 2022.
Ces épisodes montrent le poids que le gaz naturel conserve dans la formation des prix de l’électricité lorsque les centrales à cycle combiné au gaz sont nécessaires pour couvrir la demande. La production renouvelable et la disponibilité d’autres technologies atténuent cette influence, mais n’éliminent pas l’exposition aux tensions du marché international du gaz.
Ormuz et les faibles réserves européennes conditionnent l’hiver
Le conflit au Moyen-Orient continue de restreindre le trafic de GNL à travers le détroit d’Ormuz, par où transitait environ un cinquième du commerce mondial de ce combustible avant la guerre. La réduction de l’offre disponible a intensifié la concurrence pour les cargaisons alternatives.
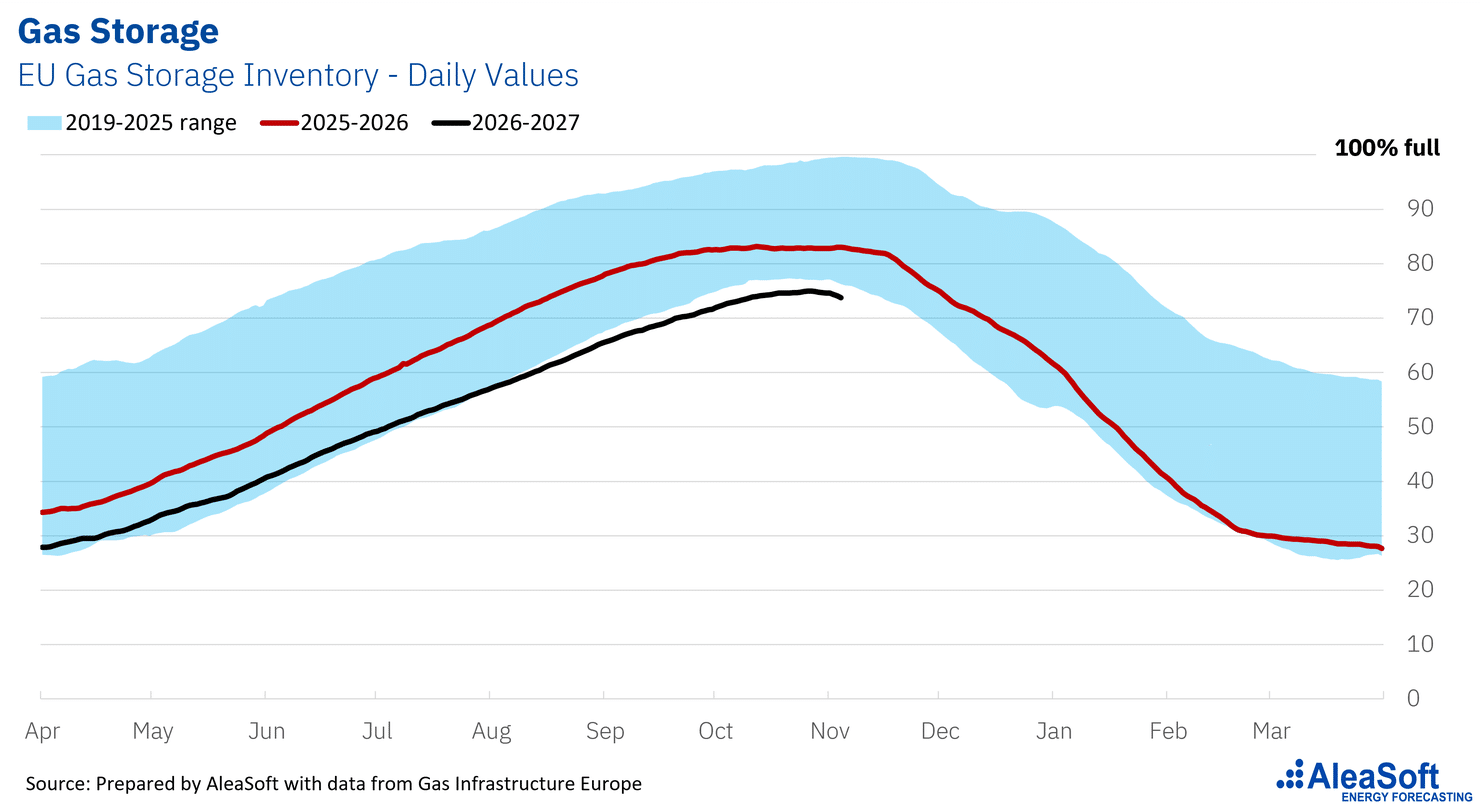
Cette situation a coïncidé avec les mois au cours desquels l’Europe devait reconstituer ses réserves. Le prix moyen mensuel du gaz TTF est passé de 53,29 €/MWh en juillet à 61,54 €/MWh en août, à 75,50 €/MWh en septembre et à 85,83 €/MWh en octobre. En outre, les réserves de gaz de l’Union européenne avaient terminé l’hiver précédent à 28% de leur capacité.
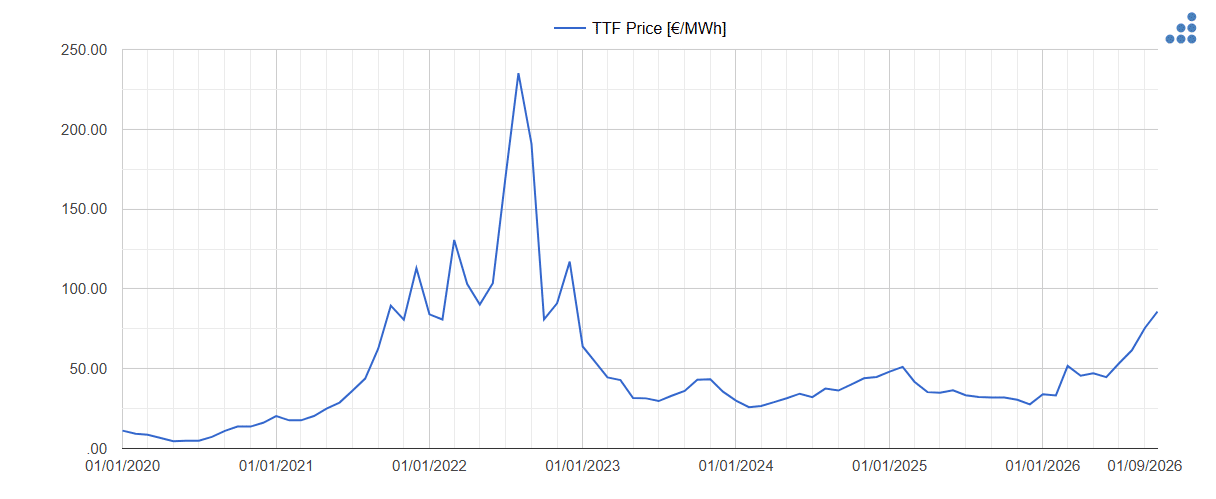 Source : Prix mensuel du gaz TTF sur le marché EEX, disponible dans Alea Energy DataBase.
Les réserves de gaz s’établissent actuellement à environ 74%, soit près de 20 points de pourcentage en dessous de la moyenne enregistrée à cette période de l’année depuis 2019. L’Europe aborde donc la saison de chauffage avec une marge de manœuvre réduite. Si des vagues de froid, une production renouvelable plus faible et de nouvelles restrictions d’approvisionnement coïncident, les prix du gaz et de l’électricité pourraient enregistrer de nouveaux pics. D’autres incidents ne peuvent pas non plus être exclus, comme des problèmes de disponibilité du parc nucléaire français semblables à l’épisode de l’automne 2016, lorsque l’Autorité de sûreté nucléaire a ordonné l’inspection des générateurs de vapeur de 18 réacteurs et que plusieurs arrêts ont dû être avancés. Toutefois, la situation actuelle est différente de celle de 2022. L’Europe dispose désormais d’une plus grande diversification de ses fournisseurs, d’une capacité d’importation de GNL accrue et d’une demande de gaz plus faible, des facteurs qui renforcent la sécurité d’approvisionnement, même s’ils n’empêchent pas de fortes réactions des prix face aux imprévus.
Par ailleurs, il n’existe pour l’instant pas d’issue rapide à la crise d’Ormuz. Les négociations entre les États-Unis et l’Iran, avec le Qatar comme médiateur, n’ont toujours pas abouti à un accord, et QatarEnergy a prolongé la force majeure sur ses livraisons de GNL au moins jusqu’à fin décembre. Même si un accord était conclu, le trafic maritime mettrait des mois à revenir à la normale. La guerre en Ukraine se poursuit également, et les pourparlers de paix prévus la semaine prochaine partent de positions très éloignées. Avec ces deux conflits enlisés, une baisse significative et durable des prix au cours des prochains mois est peu probable. La baisse des premiers jours de novembre reflète davantage les attentes du marché qu’une amélioration réelle de l’approvisionnement.
La couverture gagne en importance dans un marché exposé à l’incertitude
Pour l’industrie électro-intensive, les fournisseurs et les producteurs, cette volatilité constitue un risque qui affecte directement les coûts, les revenus et la rentabilité des investissements. Les contrats à terme, les PPA et d’autres instruments de gestion des risques permettent de réduire l’exposition aux mouvements du marché et d’apporter une stabilité financière.
La préparation de l’hiver ne peut pas reposer uniquement sur un scénario central de prix. Il est nécessaire d’analyser des scénarios de stress, de quantifier leur impact économique et de disposer de couvertures adéquates pour y faire face.
Prévisions et scénarios pour la prise de décision pendant un hiver volatil
AleaSoft Energy Forecasting, forte de plus de 27 ans d’expérience, fournit des prévisions de prix des marchés de l’énergie cohérentes sur tous les horizons temporels. À travers AleaBlue, elle propose des prévisions de prix des marchés de l’électricité et des combustibles à court et moyen terme pour concevoir des stratégies d’achat, de vente et de couverture. Pour sa part, AleaGreen élabore des prévisions à long terme avec des bandes de confiance pour la négociation de PPA, la valorisation d’actifs et le financement de projets d’énergies renouvelables et de stockage. Face à la succession de sommets du gaz et de l’électricité, anticiper l’évolution des prix est essentiel, et se protéger contre les scénarios défavorables l’est tout autant.
Source : AleaSoft Energy Forecasting