


AleaSoft Energy Forecasting, 6 de novembro de 2026. Entre o final de outubro e o início de novembro, o gás TTF superou os 100 €/MWh e vários mercados elétricos europeus registaram preços que não se viam desde 2022. Embora o gás tenha voltado a descer nos últimos dias, perante a expectativa de um acordo com o Irão após as eleições nos Estados Unidos, as restrições ao GNL no estreito de Ormuz e as baixas reservas europeias apontam para um inverno em que a volatilidade e a gestão de riscos serão decisivas.
Os preços do gás impulsionam novos máximos nos mercados elétricos
O preço do gás TTF no mercado spot, a referência do mercado europeu, atingiu 104,60 €/MWh a 31 de outubro e a 1 de novembro, o valor mais elevado desde dezembro de 2022. Manteve-se acima dos 100 €/MWh até 2 de novembro e desceu depois para 88,52 €/MWh a 5 de novembro. A 6 de novembro, o preço voltou a subir para 89,74 €/MWh.
A subida transmitiu-se aos mercados elétricos europeus. A 29 de outubro, o mercado alemão registou um preço médio diário de 314,85 €/MWh e o mercado neerlandês, de 311,53 €/MWh, os mais elevados desde dezembro de 2024. No mesmo dia, a Bélgica atingiu 296,46 €/MWh, enquanto a França atingiu 278,29 €/MWh a 6 de novembro. Foram os seus preços mais elevados desde dezembro de 2022. Em Itália, o preço atingiu 282,30 €/MWh a 2 de novembro, também o mais elevado desde dezembro de 2022. A 4 de novembro, o mercado MIBEL registou 246,01 €/MWh em Espanha e 257,55 €/MWh em Portugal, os valores mais elevados desde abril de 2022.
Estes episódios mostram o peso que o gás natural ainda tem na formação dos preços da eletricidade quando as centrais de ciclo combinado são necessárias para cobrir a procura. A produção renovável e a disponibilidade de outras tecnologias amortecem esta influência, mas não eliminam a exposição às tensões do mercado internacional de gás.
Ormuz e as baixas reservas europeias condicionam o inverno
O conflito no Médio Oriente continua a restringir o tráfego de GNL através do estreito de Ormuz, por onde passava cerca de um quinto do comércio mundial deste combustível antes da guerra. A redução da oferta disponível intensificou a concorrência pelas cargas alternativas.
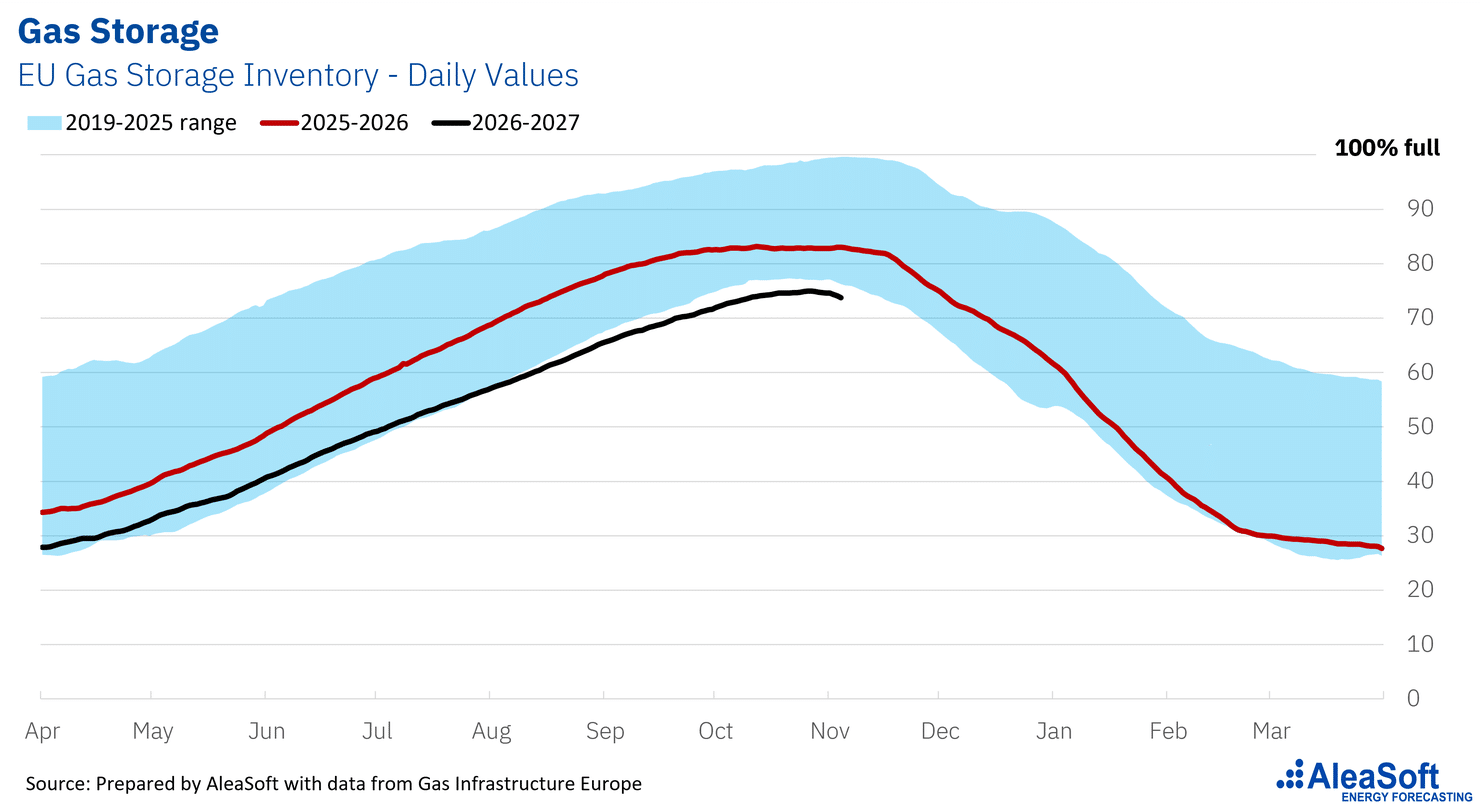
Esta situação coincidiu com os meses em que a Europa tinha de reconstituir as suas reservas. O preço médio mensal do gás TTF subiu de 53,29 €/MWh em julho para 61,54 €/MWh em agosto, 75,50 €/MWh em setembro e 85,83 €/MWh em outubro. Além disso, as reservas de gás da União Europeia tinham terminado o inverno anterior a 28% da capacidade.
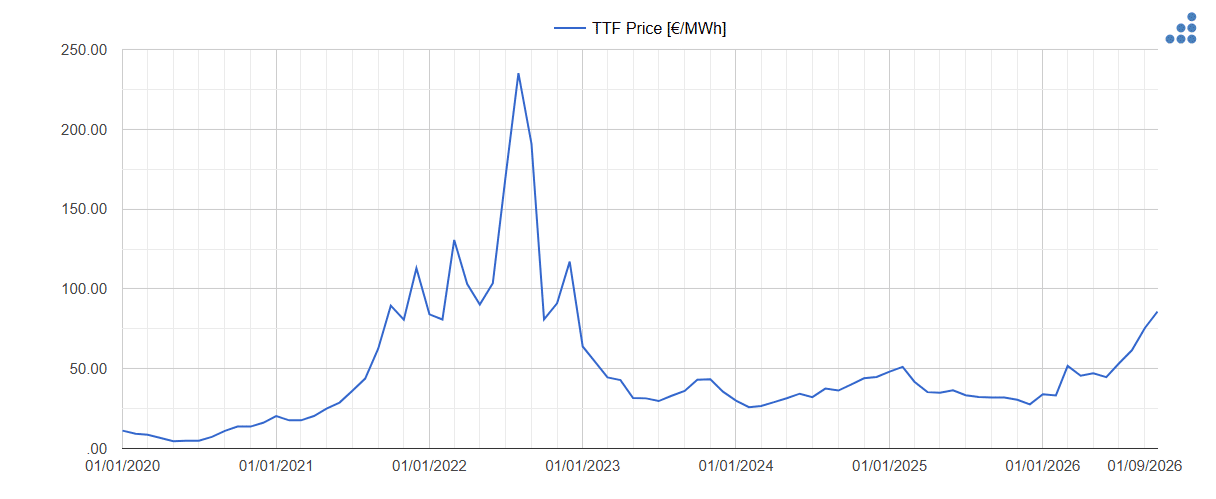 Fonte: Preço mensal do gás TTF no mercado EEX, disponível na Alea Energy DataBase.
As reservas de gás situam-se atualmente em cerca de 74%, aproximadamente 20 pontos percentuais abaixo da média registada para esta altura do ano desde 2019. A Europa entra, por isso, na época de aquecimento com menos margem de manobra. Se coincidirem vagas de frio, uma menor produção renovável e novas restrições ao abastecimento, os preços do gás e da eletricidade poderão registar novos picos. Também não se podem excluir outros incidentes, como problemas de disponibilidade no parque nuclear francês semelhantes ao episódio do outono de 2016, quando a autoridade de segurança nuclear francesa ordenou inspeções aos geradores de vapor de 18 reatores e foi necessário antecipar várias paragens. No entanto, a situação atual é diferente da de 2022. A Europa dispõe agora de uma maior diversificação de fornecedores, de mais capacidade de importação de GNL e de uma menor procura de gás, fatores que reforçam a segurança do abastecimento, embora não impeçam reações bruscas dos preços perante imprevistos.
Entretanto, para já não existe uma saída rápida para a crise de Ormuz. As negociações entre os Estados Unidos e o Irão, com o Catar como mediador, continuam sem acordo, e a QatarEnergy prolongou a situação de força maior nas suas entregas de GNL até, pelo menos, ao final de dezembro. Mesmo que se alcançasse um acordo, o tráfego marítimo demoraria meses a normalizar-se. A guerra na Ucrânia também continua, e as conversações de paz previstas para a próxima semana partem de posições muito distantes. Com ambos os conflitos enraizados, é improvável uma descida significativa e sustentada dos preços nos próximos meses. A descida dos primeiros dias de novembro reflete mais as expectativas do mercado do que uma melhoria real da oferta.
As coberturas ganham protagonismo num mercado exposto à incerteza
Para a indústria eletrointensiva, os comercializadores e os produtores, esta volatilidade é um risco que afeta diretamente os custos, as receitas e a rentabilidade dos investimentos. Os contratos a prazo, os PPA e outros instrumentos de gestão de riscos permitem reduzir a exposição aos movimentos do mercado e proporcionar estabilidade financeira.
A preparação para o inverno não pode assentar apenas num cenário central de preços. É necessário analisar cenários de stress, quantificar o seu impacto económico e dispor de coberturas adequadas para lhes fazer face.
Previsões e cenários para a tomada de decisões num inverno volátil
A AleaSoft Energy Forecasting, com mais de 27 anos de experiência, fornece previsões de preços dos mercados de energia coerentes em todos os horizontes temporais. Através da AleaBlue, oferece previsões de preços dos mercados de eletricidade e de combustíveis a curto e médio prazo para conceber estratégias de compra, venda e cobertura. Por sua vez, a AleaGreen elabora previsões de longo prazo com bandas de confiança para a negociação de PPA, a avaliação de ativos e o financiamento de projetos de energias renováveis e de armazenamento. Com a sucessão de máximos no gás e na eletricidade, antecipar a tendência dos preços é essencial, e proteger-se contra cenários adversos é igualmente importante.
Fonte: AleaSoft Energy Forecasting