


AleaSoft Energy Forecasting, 6. November 2026. Zwischen Ende Oktober und Anfang November überstieg TTF-Gas 100 €/MWh, und mehrere europäische Strommärkte verzeichneten Preise, die es seit 2022 nicht mehr gegeben hatte. Obwohl Gas in den letzten Tagen vor dem Hintergrund der Erwartung einer Einigung mit dem Iran nach den Wahlen in den Vereinigten Staaten wieder nachgegeben hat, deuten die Beschränkungen für LNG in der Straße von Hormus und die niedrigen europäischen Reserven auf einen Winter hin, in dem Volatilität und Risikomanagement entscheidend sein werden.
Gaspreise treiben die Strommärkte auf neue Höchststände
Der Preis für TTF-Gas am Spotmarkt, der Referenzwert für den europäischen Markt, erreichte am 31. Oktober und am 1. November 104,60 €/MWh, den höchsten Wert seit Dezember 2022. Er blieb bis zum 2. November über 100 €/MWh und fiel dann am 5. November auf 88,52 €/MWh. Am 6. November stieg der Preis erneut auf 89,74 €/MWh.
Der Anstieg schlug auf die europäischen Strommärkte durch. Am 29. Oktober verzeichnete der deutsche Markt einen Tagesdurchschnittspreis von 314,85 €/MWh und der niederländische Markt einen Preis von 311,53 €/MWh, die höchsten seit Dezember 2024. Am selben Tag erreichte Belgien 296,46 €/MWh, während Frankreich am 6. November 278,29 €/MWh erreichte. Dies waren ihre höchsten Preise seit Dezember 2022. In Italien erreichte der Preis am 2. November 282,30 €/MWh, ebenfalls den höchsten Wert seit Dezember 2022. Am 4. November verzeichnete der MIBEL-Markt 246,01 €/MWh in Spanien und 257,55 €/MWh in Portugal, die höchsten Werte seit April 2022.
Diese Episoden zeigen, welches Gewicht Erdgas bei der Bildung der Strompreise weiterhin hat, wenn GuD-Kraftwerke zur Deckung der Nachfrage benötigt werden. Die Erzeugung aus erneuerbaren Energien und die Verfügbarkeit anderer Technologien dämpfen diesen Einfluss, beseitigen jedoch nicht die Exposition gegenüber Spannungen am internationalen Gasmarkt.
Hormus und die niedrigen europäischen Reserven prägen den Winter
Der Konflikt im Nahen Osten schränkt den LNG-Verkehr durch die Straße von Hormus weiterhin ein, über die vor dem Krieg rund ein Fünftel des weltweiten Handels mit diesem Brennstoff abgewickelt wurde. Der Rückgang des verfügbaren Angebots hat den Wettbewerb um alternative Ladungen verschärft.
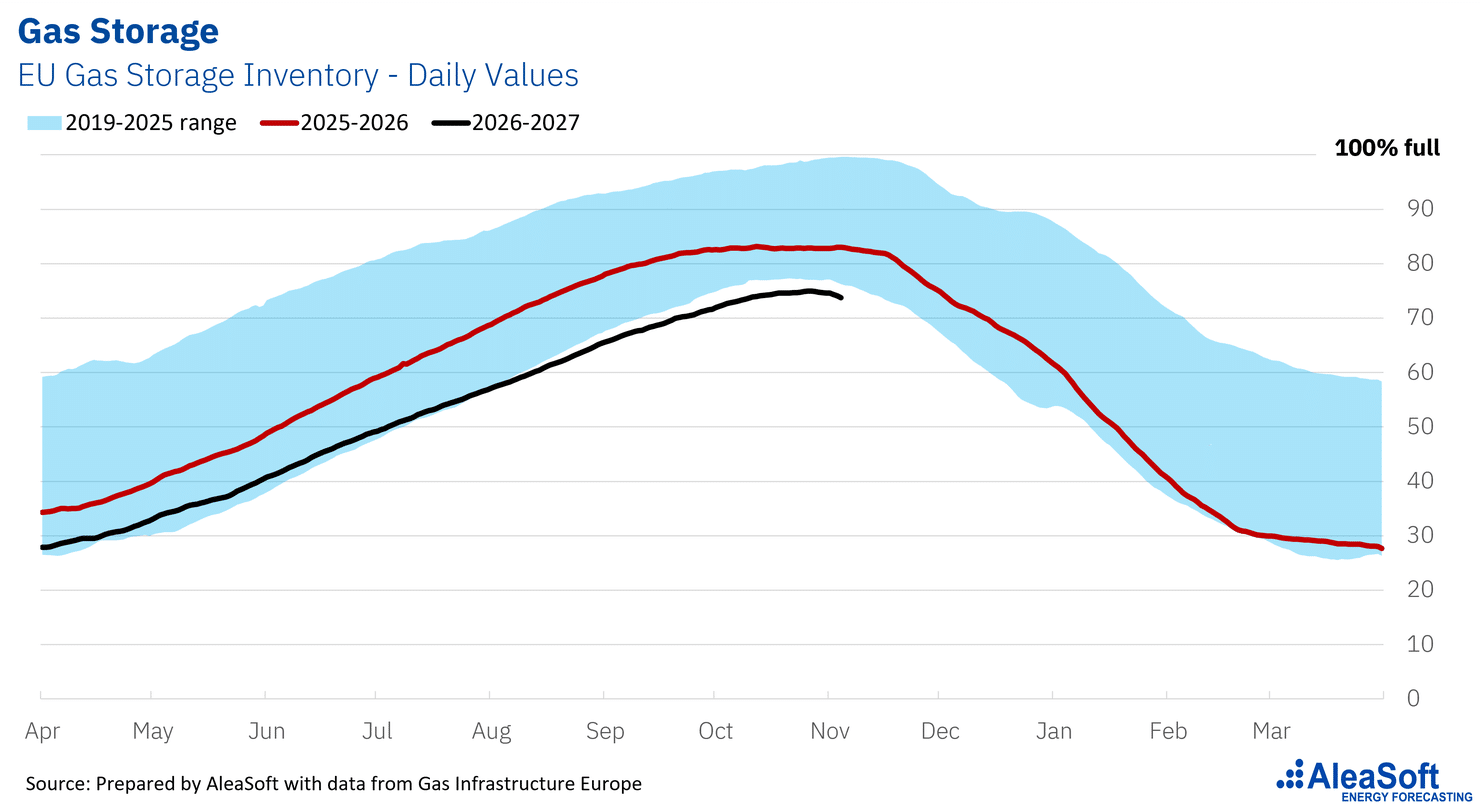
Diese Situation fiel mit den Monaten zusammen, in denen Europa seine Reserven wieder auffüllen musste. Der monatliche Durchschnittspreis für TTF-Gas stieg von 53,29 €/MWh im Juli auf 61,54 €/MWh im August, 75,50 €/MWh im September und 85,83 €/MWh im Oktober. Zudem hatten die Gasreserven der Europäischen Union den vergangenen Winter bei 28% der Kapazität beendet.
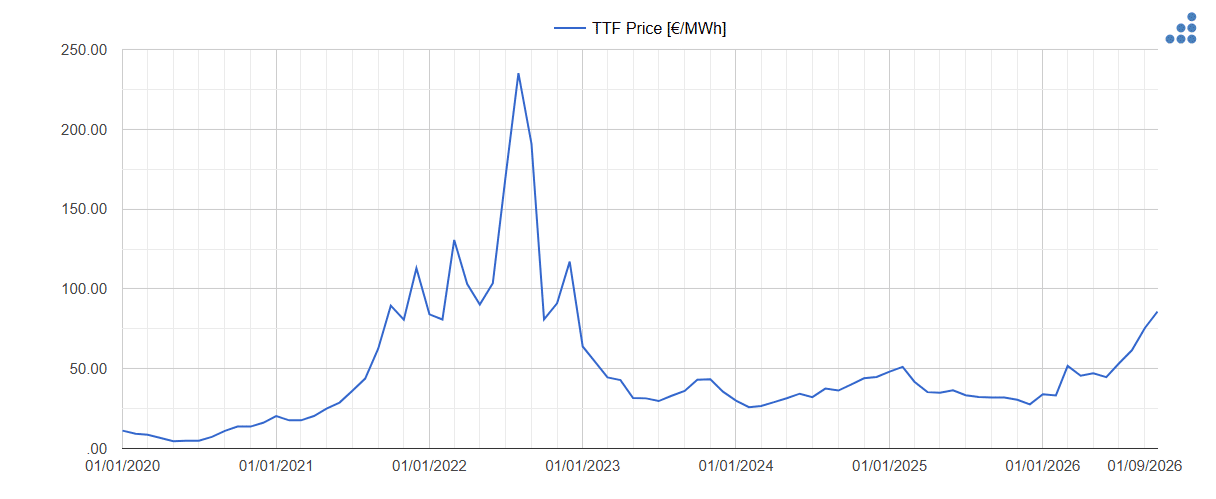 Quelle: Monatlicher TTF-Gaspreis am EEX-Markt, verfügbar in der Alea Energy DataBase.
Die Gasreserven liegen derzeit bei rund 74% und damit etwa 20 Prozentpunkte unter dem Durchschnitt, der seit 2019 für diese Jahreszeit verzeichnet wurde. Europa geht daher mit weniger Spielraum in die Heizperiode. Sollten Kältewellen, eine geringere erneuerbare Produktion und neue Versorgungsbeschränkungen zusammentreffen, könnten die Gas- und Strompreise weitere Spitzen verzeichnen. Auch andere Zwischenfälle sind nicht auszuschließen, etwa Verfügbarkeitsprobleme im französischen Kernkraftwerkspark wie bei der Episode im Herbst 2016, als die französische Atomaufsichtsbehörde Inspektionen der Dampferzeuger von 18 Reaktoren anordnete und mehrere Abschaltungen vorgezogen werden mussten. Die aktuelle Lage unterscheidet sich jedoch von der des Jahres 2022. Europa verfügt heute über eine größere Diversifizierung der Lieferanten, mehr LNG-Importkapazität und eine geringere Gasnachfrage, Faktoren, die die Versorgungssicherheit stärken, auch wenn sie heftige Preisreaktionen auf unvorhergesehene Ereignisse nicht verhindern.
Unterdessen gibt es vorerst keinen schnellen Ausweg aus der Hormus-Krise. Die Verhandlungen zwischen den Vereinigten Staaten und dem Iran mit Katar als Vermittler bleiben bislang ohne Einigung, und QatarEnergy hat den Zustand höherer Gewalt für seine LNG-Lieferungen bis mindestens Ende Dezember verlängert. Selbst wenn eine Einigung erzielt würde, würde es Monate dauern, bis sich der Schiffsverkehr normalisiert. Auch der Krieg in der Ukraine dauert an, und die für nächste Woche angesetzten Friedensgespräche gehen von sehr weit auseinanderliegenden Positionen aus. Da beide Konflikte festgefahren sind, ist ein deutlicher und anhaltender Preisrückgang in den kommenden Monaten unwahrscheinlich. Der Rückgang in den ersten Novembertagen spiegelt eher die Erwartungen des Marktes als eine tatsächliche Verbesserung der Versorgung wider.
Die Absicherung gewinnt in einem der Unsicherheit ausgesetzten Markt an Bedeutung
Für die stromintensive Industrie, Vertriebsunternehmen und Erzeuger ist diese Volatilität ein Risiko, das sich direkt auf Kosten, Erlöse und die Rentabilität von Investitionen auswirkt. Terminverträge, PPAs und andere Instrumente des Risikomanagements ermöglichen es, die Exposition gegenüber Marktbewegungen zu verringern und finanzielle Stabilität zu bieten.
Die Vorbereitung auf den Winter kann sich nicht allein auf ein zentrales Preisszenario stützen. Es ist notwendig, Stressszenarien zu analysieren, ihre wirtschaftlichen Auswirkungen zu quantifizieren und über angemessene Absicherungen zu verfügen, um ihnen zu begegnen.
Prognosen und Szenarien für Entscheidungen in einem volatilen Winter
AleaSoft Energy Forecasting liefert mit mehr als 27 Jahren Erfahrung Preisprognosen für die Energiemärkte, die über alle Zeithorizonte hinweg konsistent sind. Über AleaBlue bietet das Unternehmen kurz- und mittelfristige Preisprognosen für die Strom- und Brennstoffmärkte zur Gestaltung von Einkaufs-, Verkaufs- und Absicherungsstrategien. AleaGreen wiederum erstellt langfristige Prognosen mit Konfidenzbändern für PPA-Verhandlungen, die Anlagenbewertung und die Finanzierung von Projekten im Bereich erneuerbare Energien und Speicher. Angesichts der aufeinanderfolgenden Höchststände bei Gas und Strom ist es unerlässlich, die Preistrends zu antizipieren, und ebenso wichtig, sich gegen ungünstige Szenarien abzusichern.
Quelle: AleaSoft Energy Forecasting