


AleaSoft Energy Forecasting, 15 octobre 2026. Les prix capturés du photovoltaïque ont baissé parce que la production renouvelable a augmenté plus vite que la demande. Les data centers, l’électrification et le stockage commencent à modifier cette relation. Leur intégration exige des réseaux, une réglementation et une planification adaptés, mais elle ouvre une étape dans laquelle la nouvelle demande donnera de la valeur à l’énergie renouvelable et au stockage, même si les élections anticipées ajoutent de l’incertitude sur les délais.
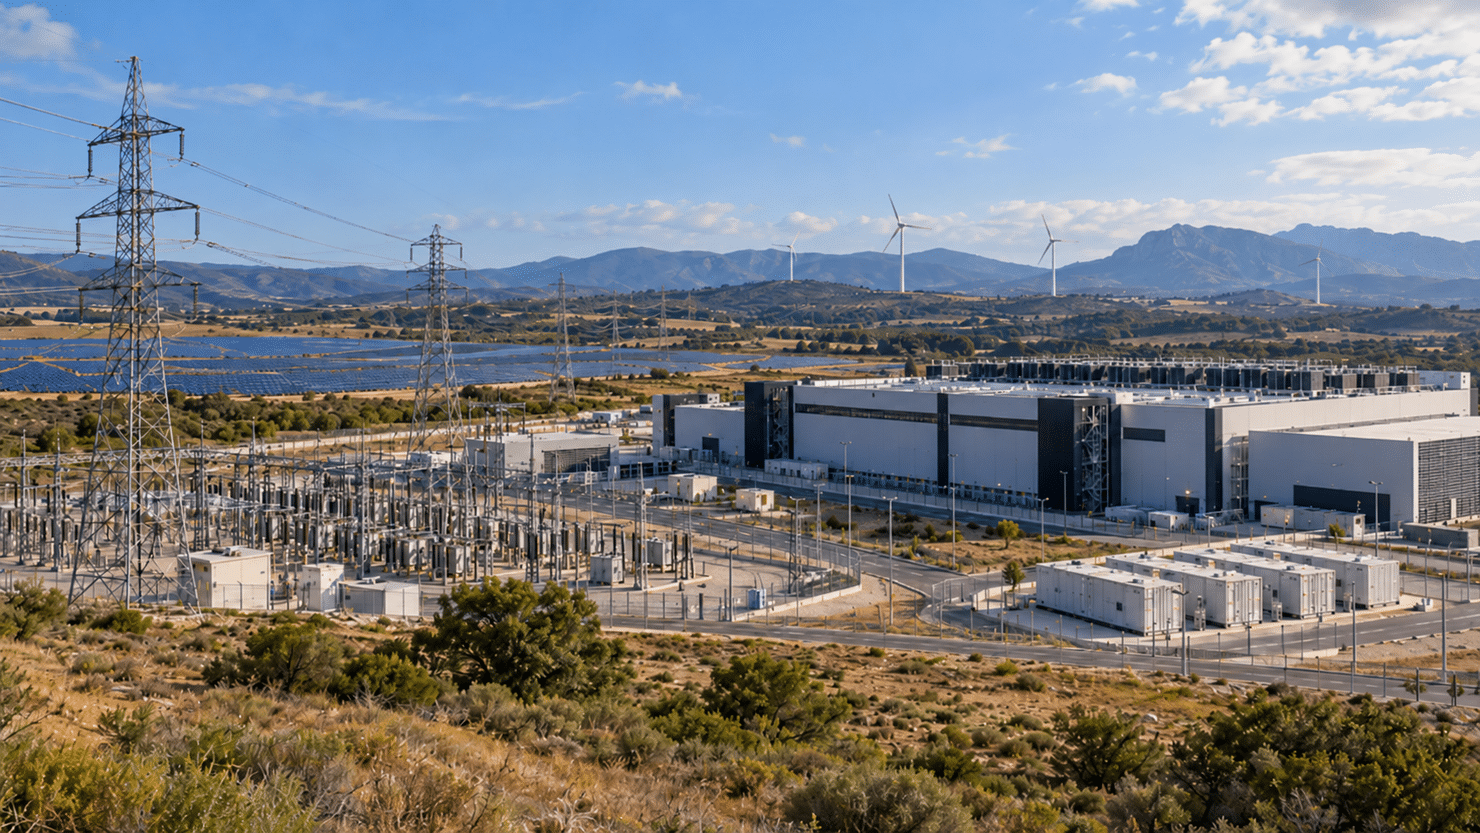
Les data centers deviennent l’un des principaux moteurs de la croissance de la demande d’électricité en Espagne. Le développement de l’Intelligence artificielle, des services cloud et de la numérisation stimule des projets d’une ampleur difficile à imaginer il y a encore quelques années et qui pourraient avoir un impact significatif sur l’évolution du système électrique au cours de la prochaine décennie.
L’Espagne réunit des conditions particulièrement favorables pour attirer ces investissements : d’abondantes ressources renouvelables, une position géographique stratégique, de bonnes infrastructures de télécommunications et un marché de l’électricité de plus en plus intégré, avec une forte pénétration des énergies renouvelables. Mais transformer cette opportunité en développement économique exige davantage que de disposer d’électricité renouvelable. Il faudra garantir une capacité d’accès au réseau, un approvisionnement compétitif et fiable à toutes les heures de l’année et une intégration efficace de cette nouvelle demande.
Prix capturés : la demande change l’équation
Au cours de la dernière décennie, la capacité photovoltaïque et éolienne a augmenté très rapidement et, pendant les heures solaires, la production dépasse fréquemment la demande. Rien qu’en 2025, l’Espagne a ajouté 8,8 GW de capacité photovoltaïque et 1,2 GW de capacité éolienne, tandis que la demande a augmenté de 2,8%, pour atteindre 256 086 GWh, selon Red Eléctrica. Au premier semestre 2026, 557 heures de prix négatifs ont été enregistrées sur le marché day-ahead. Le prix capturé du photovoltaïque est passé de 42,53 €/MWh en 2024 à 35,47 €/MWh en 2025 et à 38,87 €/MWh entre le 1er janvier et le 14 octobre 2026.
Cette situation reflète un décalage temporaire entre l’offre et la demande, et non une caractéristique permanente du système. L’équation commence à changer du côté de la demande. Les data centers ont besoin d’une électricité propre et fiable 24 heures par jour et peuvent répercuter son coût sur les services numériques qu’ils vendent ; ils sont donc prêts à rivaliser pour obtenir des PPA renouvelables à long terme. L’électrification de l’industrie et des transports, les pompes à chaleur, les véhicules électriques, l’hydrogène renouvelable et les data centers eux-mêmes se disputeront une production renouvelable qui devra croître rapidement. Le Plan national intégré énergie-climat de l’Espagne (PNIEC) prévoit que la demande d’électricité augmentera de 34% par rapport à 2019 d’ici 2030 et que l’électrification de l’économie atteindra 35%.
Le stockage ajoute en outre de la demande pendant les heures où il y a actuellement un excédent d’énergie. Les batteries stockent l’électricité lorsque la production renouvelable est abondante et que les prix sont bas, et la restituent lorsqu’elle se fait rare. Le PNIEC prévoit 22,5 GW de stockage en 2030, contre les 3427 MW installés fin 2025 selon Red Eléctrica. À l’échelle mondiale, l’IEA estime que la consommation d’électricité des data centers passera de 415 TWh en 2024 à environ 945 TWh en 2030. Davantage de renouvelables, beaucoup plus de stockage et une demande croissante ne dessinent pas un scénario de prix structurellement bas. L’avenir sera renouvelable, mais pas nécessairement à prix bas, et dans ce scénario les prix capturés du photovoltaïque disposent d’une marge de reprise.
Plus de 6 GW d’accès accordés sur le réseau de transport
Selon la carte des capacités d’accès de la demande publiée par Red Eléctrica le 1er octobre, les centres de traitement de données cumulaient 6329 MW de capacité d’accès accordée sur le réseau de transport, soit 34,2% des 18,52 GW attribués aux installations de demande. Il s’agit de la catégorie disposant de la plus grande capacité accordée, et aucun de ces 6329 MW n’était encore en service.
Le volume est encore plus important si l’on inclut les réseaux de distribution. Le rapport explicatif accompagnant le projet de décret royal sur les data centers, élaboré par le ministère de la Transition écologique et du Défi démographique (MITECO), indique que plus de 6 GW ont été accordés sur le réseau de transport et environ 6 GW supplémentaires sur la distribution. Ces chiffres dépassent largement les estimations de déploiement de la Stratégie d’Intelligence artificielle 2024, qui prévoit quelque 2,5 GW de capacité de calcul en 2030, soit l’équivalent de 3,5 à 4 GW de demande d’électricité.
Il existe donc un écart considérable entre la capacité demandée ou accordée et la puissance qui finira probablement par se concrétiser. Cette situation met en évidence l’importance de distinguer les projets fermes de ceux qui pourraient ne jamais être construits, et d’éviter qu’une capacité de réseau rare reste réservée pendant de longues périodes sans se concrétiser.
Une réglementation spécifique pour les data centers
La croissance rapide de ces installations a conduit le Gouvernement à préparer un cadre réglementaire spécifique. Le projet de décret royal sur la durabilité énergétique et environnementale, la résilience et la souveraineté numérique des data centers a été soumis à consultation publique du 27 août au 10 septembre, et la CNMC, le régulateur espagnol des marchés et de la concurrence, a émis son rapport sur ce texte le 22 septembre.
Le projet s’appliquerait, de manière générale, aux data centers dont la capacité d’accès est égale ou supérieure à 1 MW et fixe des exigences en matière d’efficacité énergétique, de consommation d’eau, de résilience, de souveraineté numérique et d’approvisionnement à partir de nouvelle production renouvelable. L’un des éléments qui a suscité le plus de débat est la proposition selon laquelle, sous certaines conditions, au moins 80% de l’électricité consommée chaque heure soit couverte par une production renouvelable produite au cours de cette même heure, assortie d’exigences d’additionnalité pour la production renouvelable.
La CNMC partage les objectifs généraux de durabilité, mais a recommandé d’introduire davantage de flexibilité dans leur application. Entre autres considérations, elle souligne qu’exiger une nouvelle production additionnelle même pendant les heures d’excédents renouvelables, d’écrêtements ou de prix très bas ou négatifs pourrait envoyer des signaux inefficaces. C’est précisément pendant ces heures qu’une nouvelle demande peut faciliter l’intégration de la production renouvelable disponible.
Cette question est particulièrement pertinente dans un système comme celui de l’Espagne, où la pénétration de l’énergie photovoltaïque et éolienne est croissante. Plutôt que d’imposer un schéma uniforme à toutes les heures, la réglementation peut favoriser des signaux qui encouragent la consommation lorsque les renouvelables sont abondantes et le recours au stockage et à d’autres sources de flexibilité lorsque la disponibilité est moindre.
De nouvelles exigences pour se raccorder aux réseaux
Parallèlement à la réglementation spécifique des data centers, le Gouvernement prépare une autre norme ayant des implications directes pour ces installations. Le 13 octobre, le Conseil des ministres a autorisé le traitement administratif d’urgence du projet de décret royal qui établira de nouvelles exigences minimales de conception, d’équipement, de fonctionnement et de sécurité pour les installations qui se raccordent aux réseaux électriques de transport et de distribution. La norme ne vise pas exclusivement les data centers, mais ceux-ci seront l’un des types de nouvelle demande les plus concernés par son application.
L’objectif est d’adapter les exigences de raccordement à un système électrique très différent de celui qui existait lorsque les règles actuelles ont été conçues. Entre autres mesures, la proposition exige que les installations de demande soient capables de supporter certains creux de tension. Selon le MITECO, cette capacité permettrait de réduire les contraintes découlant de l’interaction entre différents nœuds et de faire émerger une capacité d’accès qui ne peut pas être accordée actuellement, tout en renforçant la sécurité de l’exploitation du système.
Cette évolution réglementaire est importante, car elle montre que l’extension physique des réseaux n’est pas le seul moyen d’en augmenter la capacité. Améliorer le comportement technique des nouvelles installations, gérer correctement la demande et utiliser plus efficacement les infrastructures existantes peut également permettre de raccorder de nouveaux projets.
Renouvelables, stockage et flexibilité
La croissance des data centers pourrait également devenir un moteur important de l’investissement dans la nouvelle production renouvelable. Une demande élevée et relativement stable offre aux producteurs une visibilité à long terme et peut faciliter des structures contractuelles telles que les PPA. Mais la production renouvelable seule ne garantit pas un approvisionnement adapté au profil de consommation d’un data center 24 heures par jour.
Le photovoltaïque produit principalement pendant les heures solaires et la production d’énergie éolienne dépend des conditions météorologiques. Dans le même temps, les data centers présentent des profils de consommation beaucoup plus stables. La combinaison de différentes technologies renouvelables, du stockage de la batterie, de la gestion de la demande et de la participation aux marchés peut contribuer à réduire ce décalage. La CNMC elle-même estime que la conception réglementaire devrait encourager le stockage, la diversification des technologies renouvelables et les configurations hybrides capables de déplacer l’énergie des périodes de plus forte production renouvelable vers les heures de moindre disponibilité.
Cette tendance peut également ouvrir de nouvelles opportunités pour les projets BESS. Les batteries peuvent compléter les PPA renouvelables, optimiser le profil d’achat d’électricité, réduire l’exposition aux heures aux prix les plus élevés et, selon leur configuration et la réglementation applicable, participer simultanément à différents marchés et services système.
Le réseau sera l’un des facteurs déterminants
La croissance des data centers coïncide en outre avec une transformation beaucoup plus large de la demande d’électricité. L’électrification de l’industrie et des transports, la production d’hydrogène renouvelable, les nouveaux logements et d’autres usages auront également besoin de capacité de raccordement.
La proposition de planification du réseau de transport à l’horizon 2030 reflète cette transformation. Dans sa version initiale, soumise à consultation publique à l’automne 2025, elle prévoyait de desservir 3,8 GW associés aux centres de traitement de données, dans le cadre d’une croissance beaucoup plus large de la nouvelle demande raccordée au réseau. À l’issue des contributions reçues lors de la consultation, l’investissement prévu dans la planification électrique dépasse déjà 17 000 millions d’euros, selon le MITECO.
La localisation des nouveaux data centers dépendra de la disponibilité de terrains, de la connectivité numérique et des ressources en eau, mais la capacité réelle du réseau et le délai nécessaire pour obtenir l’accès et le raccordement seront des facteurs de plus en plus déterminants pour les décisions d’investissement.
Les élections anticipées introduisent une incertitude réglementaire
Un nouvel élément d’incertitude vient désormais s’ajouter à ce processus. Le décret royal 806/2026 du 5 octobre a dissous le Congrès et le Sénat et convoqué des élections générales pour le 29 novembre 2026.
Le projet de réglementation spécifique des data centers est un décret royal ; son approbation définitive ne nécessite donc pas de vote du Parlement. Toutefois, les élections anticipées réduisent le temps disponible et ajoutent de l’incertitude quant au moment où les procédures en cours seront achevées et au contenu final de la norme. Cette incertitude est particulièrement importante pour des investissements dont les horizons s’étendent sur plusieurs décennies, pour lesquels la stabilité réglementaire est essentielle.
Dans le même temps, la décision du Conseil des ministres du 13 octobre d’accélérer le traitement des nouvelles exigences techniques de raccordement témoigne d’une volonté de faire avancer certains des changements réglementaires avant les élections.
Une opportunité pour le système électrique espagnol
La croissance des data centers pose des défis importants, mais il ne s’agit pas uniquement d’une hausse de la consommation d’électricité. Une nouvelle demande structurelle peut contribuer à absorber une part croissante de la production renouvelable, favoriser de nouveaux investissements et offrir des signaux à long terme pour des technologies telles que l’éolien, le photovoltaïque et le stockage. Elle peut également stimuler de nouvelles solutions de flexibilité et une utilisation plus efficace des réseaux.
Pour cela, il faudra coordonner la croissance de la demande avec le développement de la production, du stockage et des réseaux. Sa contribution au système dépendra de la capacité de la réglementation, de la planification et des signaux de marché à transformer cette croissance en nouveaux investissements dans les renouvelables et le stockage, plutôt qu’en une pression accrue sur les réseaux. Cet équilibre entre numérisation, électrification et développement des renouvelables sera l’un des grands défis du système électrique espagnol au cours de la prochaine décennie.
Des prévisions à long terme pour une nouvelle demande : le rôle d’AleaGreen et d’AleaStorage
Décider où implanter un data center, quelle structure de PPA signer, quelle combinaison de photovoltaïque et d’éolien contracter ou quelle taille de batterie intégrer sont des décisions dont les horizons s’étendent sur vingt ou trente ans. Pour les prendre en toute confiance, il est essentiel de disposer de prévisions de la demande et de prix du marché de l’électricité robustes, capables d’analyser des scénarios à long terme et de déterminer comment évolueront les profils horaires, les prix capturés, les spreads et les besoins de flexibilité à mesure que la demande, la production renouvelable et le stockage augmenteront.
Dans ce contexte, AleaGreen, la division d’AleaSoft Energy Forecasting spécialisée dans les prévisions à long terme, fournit des prévisions de prix, de demande et de production renouvelable avec des bandes de confiance pour l’évaluation d’actifs, la structuration de PPA et le financement de projets d’énergies renouvelables. De son côté, AleaStorage analyse les revenus et les risques des projets de stockage par batteries sur toute leur durée de vie utile, y compris leur hybridation avec la production renouvelable et avec de grands consommateurs tels que les data centers.
Source : AleaSoft Energy Forecasting