


AleaSoft Energy Forecasting, 15 ottobre 2026. I prezzi catturati del fotovoltaico sono diminuiti perché la generazione rinnovabile è cresciuta più rapidamente del fabbisogno. I data center, l’elettrificazione e l’accumulo stanno iniziando a cambiare questo rapporto. La loro integrazione richiede reti, regolazione e pianificazione adeguate, ma apre una fase in cui il nuovo fabbisogno darà valore all’energia rinnovabile e all’accumulo, anche se le elezioni anticipate aggiungono incertezza sui tempi.
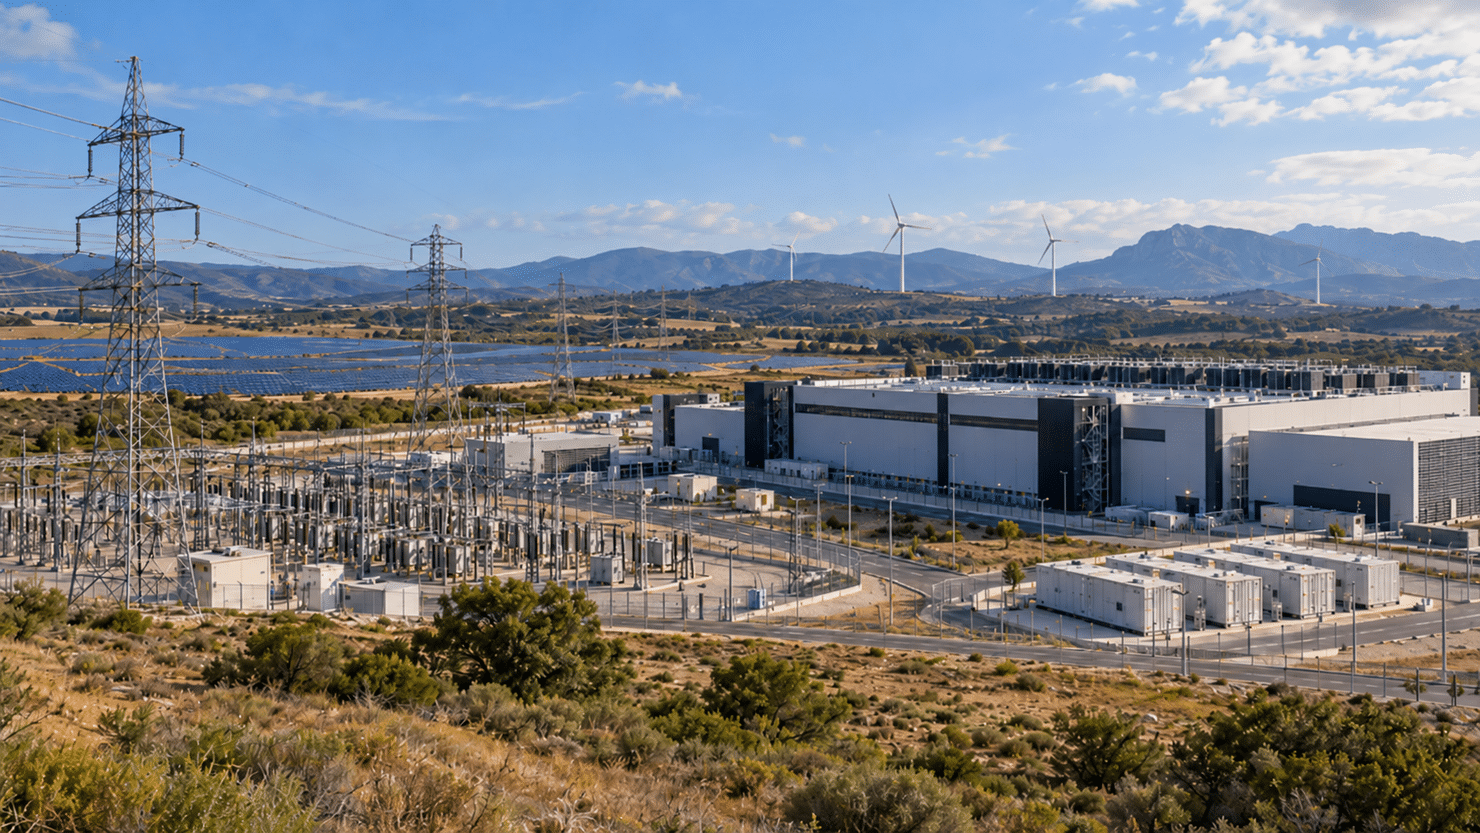
I data center stanno diventando uno dei principali motori di crescita del fabbisogno elettrico in Spagna. Lo sviluppo dell’Intelligenza artificiale, dei servizi cloud e della digitalizzazione sta spingendo progetti di una portata difficile da immaginare fino a pochi anni fa e che possono avere un impatto significativo sull’evoluzione del sistema elettrico nel prossimo decennio.
La Spagna presenta condizioni particolarmente favorevoli per attrarre questi investimenti: abbondanti risorse rinnovabili, una posizione geografica strategica, buone infrastrutture di telecomunicazioni e un mercato elettrico sempre più integrato, con un’elevata penetrazione delle energie rinnovabili. Ma trasformare questa opportunità in sviluppo economico richiede più che disporre di elettricità rinnovabile. Sarà necessario garantire capacità di accesso alla rete, un approvvigionamento competitivo e affidabile in tutte le ore dell’anno e un’integrazione efficiente di questo nuovo fabbisogno.
Prezzi catturati: il fabbisogno cambia l’equazione
Nell’ultimo decennio la capacità fotovoltaica ed eolica è cresciuta molto rapidamente e, nelle ore solari, la generazione supera frequentemente il fabbisogno. Solo nel 2025, la Spagna ha aggiunto 8,8 GW di capacità fotovoltaica e 1,2 GW di capacità eolica, mentre il fabbisogno è cresciuto del 2,8%, fino a 256 086 GWh, secondo Red Eléctrica. Nel primo semestre del 2026 si sono registrate 557 ore di prezzi negativi nel mercato day-ahead. Il prezzo catturato del fotovoltaico è passato da 42,53 €/MWh nel 2024 a 35,47 €/MWh nel 2025 e a 38,87 €/MWh tra il 1° gennaio e il 14 ottobre 2026.
Questa situazione riflette uno squilibrio temporaneo tra offerta e fabbisogno, non una caratteristica permanente del sistema. L’equazione sta iniziando a cambiare dal lato del fabbisogno. I data center hanno bisogno di elettricità pulita e affidabile 24 ore al giorno e possono trasferirne il costo sui servizi digitali che vendono, per cui sono disposti a competere per PPA rinnovabili a lungo termine. L’elettrificazione dell’industria e dei trasporti, le pompe di calore, i veicoli elettrici, l’idrogeno rinnovabile e gli stessi data center competeranno per una generazione rinnovabile che dovrà crescere rapidamente. Il Piano nazionale integrato per l’energia e il clima (PNIEC) della Spagna prevede che il fabbisogno elettrico cresca del 34% rispetto al 2019 entro il 2030 e che l’elettrificazione dell’economia raggiunga il 35%.
L’accumulo, inoltre, aggiunge fabbisogno nelle ore in cui oggi c’è un eccesso di energia. Le batterie accumulano elettricità quando la generazione rinnovabile è abbondante e i prezzi sono bassi, e la rilasciano quando scarseggia. Il PNIEC prevede 22,5 GW di accumulo nel 2030, rispetto ai 3427 MW installati alla fine del 2025 secondo Red Eléctrica. A livello globale, l’IEA stima che il consumo elettrico dei data center passerà da 415 TWh nel 2024 a circa 945 TWh nel 2030. Più rinnovabili, molto più accumulo e un fabbisogno crescente non delineano uno scenario di prezzi strutturalmente bassi. Il futuro sarà rinnovabile, ma non necessariamente a prezzi bassi, e in questo scenario i prezzi catturati del fotovoltaico hanno margine per riprendersi.
Oltre 6 GW di accesso concessi sulla rete di trasporto
Secondo la mappa delle capacità di accesso per il consumo pubblicata da Red Eléctrica il 1° ottobre, i centri di elaborazione dati avevano accumulato 6329 MW di capacità di accesso concessa sulla rete di trasporto, pari al 34,2% dei 18,52 GW assegnati agli impianti di consumo. È la categoria con la maggiore capacità concessa e nessuno di quei 6329 MW era ancora in servizio.
Il volume è ancora maggiore se si includono le reti di distribuzione. La relazione illustrativa che accompagna il progetto di Regio Decreto sui data center, del Ministero per la Transizione Ecologica e la Sfida Demografica (MITECO), indica che sono stati concessi oltre 6 GW sulla rete di trasporto e circa altri 6 GW sulla distribuzione. Queste cifre superano ampiamente le stime di diffusione contenute nella Strategia di Intelligenza artificiale 2024, che prevede circa 2,5 GW di capacità di calcolo nel 2030, equivalenti a un fabbisogno elettrico compreso tra 3,5 e 4 GW.
Esiste quindi un divario considerevole tra la capacità richiesta o concessa e la potenza che verosimilmente finirà per concretizzarsi. Questa situazione evidenzia l’importanza di distinguere i progetti consolidati da quelli che potrebbero non essere mai realizzati e di evitare che una capacità di rete scarsa resti riservata per lunghi periodi senza concretizzarsi.
Una regolazione specifica per i data center
La rapida crescita di questi impianti ha portato il Governo a preparare un quadro normativo specifico. Il progetto di Regio Decreto sulla sostenibilità energetica e ambientale, la resilienza e la sovranità digitale dei data center è stato sottoposto a consultazione pubblica tra il 27 agosto e il 10 settembre e la CNMC, l’autorità spagnola di regolazione dei mercati e della concorrenza, ha emesso il proprio parere in merito il 22 settembre.
Il progetto si applicherebbe, in generale, ai data center con una capacità di accesso pari o superiore a 1 MW e stabilisce requisiti relativi all’efficienza energetica, al consumo di acqua, alla resilienza, alla sovranità digitale e all’approvvigionamento da nuova generazione rinnovabile. Uno degli elementi che ha generato più dibattito è la proposta che, a determinate condizioni, almeno l’80% dell’elettricità consumata in ogni ora sia coperto da generazione rinnovabile prodotta in quella stessa ora, insieme a requisiti di addizionalità per la generazione rinnovabile.
La CNMC condivide gli obiettivi generali di sostenibilità, ma ha raccomandato di introdurre una maggiore flessibilità nella loro applicazione. Tra le altre considerazioni, osserva che esigere nuova generazione addizionale anche nelle ore con eccedenze rinnovabili, curtailment o prezzi molto bassi o negativi potrebbe produrre segnali inefficienti. Proprio in quelle ore, il nuovo fabbisogno può facilitare l’integrazione della generazione rinnovabile disponibile.
Questa questione è particolarmente rilevante in un sistema come quello spagnolo, con una penetrazione crescente dell’energia fotovoltaica ed eolica. Anziché imporre un modello uniforme in tutte le ore, la regolazione può favorire segnali che incentivino il consumo quando le rinnovabili sono abbondanti e l’utilizzo dell’accumulo e di altre fonti di flessibilità quando la disponibilità è minore.
Nuovi requisiti per la connessione alle reti
Parallelamente alla regolazione specifica per i data center, il Governo sta portando avanti l’iter di un’altra norma con implicazioni dirette per questi impianti. Il 13 ottobre, il Consiglio dei Ministri ha autorizzato l’iter amministrativo d’urgenza del progetto di Regio Decreto che stabilirà nuovi requisiti minimi di progettazione, dotazione, funzionamento e sicurezza per gli impianti che si connettono alle reti elettriche di trasporto e di distribuzione. La norma non è rivolta esclusivamente ai data center, ma questi saranno uno dei tipi di nuovo fabbisogno più interessati dalla sua applicazione.
L’obiettivo è adeguare i requisiti di connessione a un sistema elettrico molto diverso da quello esistente quando sono state concepite le norme attuali. Tra le altre misure, la proposta richiede che gli impianti di consumo siano in grado di sopportare determinati buchi di tensione. Secondo il MITECO, questa capacità consentirebbe di ridurre i vincoli derivanti dall’interazione tra nodi diversi e di far emergere capacità di accesso che attualmente non può essere concessa, oltre a rafforzare la sicurezza dell’esercizio del sistema.
Questa evoluzione normativa è rilevante perché dimostra che ampliare fisicamente le reti non è l’unico modo per aumentarne la capacità. Migliorare il comportamento tecnico dei nuovi impianti, gestire adeguatamente il fabbisogno e utilizzare in modo più efficiente le infrastrutture esistenti può anche consentire di connettere nuovi progetti.
Rinnovabili, accumulo e flessibilità
La crescita dei data center può inoltre diventare un importante impulso per gli investimenti in nuova generazione rinnovabile. Un fabbisogno elevato e relativamente stabile offre visibilità a lungo termine ai produttori e può facilitare strutture contrattuali come i PPA. Ma la sola generazione rinnovabile non garantisce un approvvigionamento corrispondente al profilo di consumo di un data center 24 ore al giorno.
Il fotovoltaico produce principalmente durante le ore solari e la produzione eolica dipende dalle condizioni meteorologiche. Allo stesso tempo, i data center presentano profili di consumo molto più stabili. La combinazione di diverse tecnologie rinnovabili, stoccaggio della batteria, gestione del fabbisogno e partecipazione ai mercati può contribuire a ridurre questo disallineamento. La stessa CNMC ritiene che il disegno normativo debba incentivare l’accumulo, la diversificazione delle tecnologie rinnovabili e le configurazioni ibride in grado di spostare energia dai periodi di maggiore produzione rinnovabile alle ore di minore disponibilità.
Questa tendenza può inoltre aprire nuove opportunità per i progetti BESS. Le batterie possono integrare i PPA rinnovabili, ottimizzare il profilo di acquisto dell’elettricità, ridurre l’esposizione alle ore con i prezzi più alti e, a seconda della loro configurazione e della regolazione applicabile, partecipare simultaneamente a diversi mercati e servizi di sistema.
La rete sarà uno dei fattori determinanti
La crescita dei data center coincide inoltre con una trasformazione molto più ampia del fabbisogno elettrico. L’elettrificazione dell’industria e dei trasporti, la produzione di idrogeno rinnovabile, le nuove abitazioni e altri usi avranno bisogno anch’essi di capacità di connessione.
La proposta di pianificazione della rete di trasporto al 2030 riflette questa trasformazione. Nella sua versione iniziale, sottoposta a consultazione pubblica nell’autunno 2025, prevedeva di servire 3,8 GW associati ai centri di elaborazione dati, nell’ambito di una crescita molto più ampia del nuovo fabbisogno connesso alla rete. Dopo le osservazioni ricevute durante la consultazione, l’investimento previsto nella pianificazione elettrica supera già i 17 000 milioni di euro, secondo il MITECO.
L’ubicazione dei nuovi data center dipenderà dalla disponibilità di terreni, dalla connettività digitale e dalle risorse idriche, ma la capacità effettiva della rete e il tempo necessario per ottenere l’accesso e la connessione saranno fattori sempre più decisivi per le decisioni di investimento.
Le elezioni anticipate introducono incertezza normativa
A questo processo si aggiunge ora un ulteriore elemento di incertezza. Il Regio Decreto 806/2026 del 5 ottobre ha sciolto il Congresso e il Senato e ha convocato le elezioni generali per il 29 novembre 2026.
Il progetto di regolazione specifica per i data center è un Regio Decreto e, pertanto, la sua approvazione definitiva non richiede un voto del Parlamento. Tuttavia, le elezioni anticipate riducono il tempo disponibile e aggiungono incertezza su quando si concluderanno gli iter in sospeso e su quale sarà il contenuto finale della norma. Questa incertezza è particolarmente rilevante per investimenti con orizzonti di diversi decenni, per i quali la stabilità normativa è essenziale.
Allo stesso tempo, la decisione del Consiglio dei Ministri del 13 ottobre di accelerare l’iter dei nuovi requisiti tecnici di connessione dimostra la volontà di portare avanti alcune delle modifiche normative prima delle elezioni.
Un’opportunità per il sistema elettrico spagnolo
La crescita dei data center pone sfide importanti, ma non si tratta soltanto di un aumento del consumo elettrico. Un nuovo fabbisogno strutturale può contribuire ad assorbire una quota crescente della generazione rinnovabile, favorire nuovi investimenti e offrire segnali di lungo termine per tecnologie come l’eolico, il fotovoltaico e l’accumulo. Può inoltre stimolare nuove soluzioni di flessibilità e un utilizzo più efficiente delle reti.
Perché ciò avvenga, sarà necessario coordinare la crescita del fabbisogno con lo sviluppo di generazione, accumulo e reti. Il suo contributo al sistema dipenderà dal fatto che regolazione, pianificazione e segnali di mercato consentano di trasformare questa crescita in nuovi investimenti in rinnovabili e accumulo, anziché tradursi in una maggiore pressione sulle reti. Questo equilibrio tra digitalizzazione, elettrificazione e sviluppo delle rinnovabili sarà una delle grandi sfide del sistema elettrico spagnolo nel prossimo decennio.
Previsioni a lungo termine per il nuovo fabbisogno: il ruolo di AleaGreen e AleaStorage
Decidere dove ubicare un data center, quale struttura di PPA sottoscrivere, quale combinazione di fotovoltaico ed eolico contrattare o quale dimensione di batteria includere sono decisioni con orizzonti di venti o trent’anni. Per prenderle con sicurezza è fondamentale disporre di solide previsioni del fabbisogno e dei prezzi del mercato elettrico, in grado di analizzare scenari a lungo termine e di determinare come evolveranno i profili orari, i prezzi catturati, gli spread e le esigenze di flessibilità man mano che crescono il fabbisogno, la generazione rinnovabile e l’accumulo.
In questo contesto, AleaGreen, la divisione di AleaSoft Energy Forecasting specializzata in previsioni a lungo termine, fornisce previsioni di prezzi, fabbisogno e produzione rinnovabile con bande di confidenza per la valutazione degli asset, la strutturazione di PPA e il finanziamento di progetti di energia rinnovabile. Da parte sua, AleaStorage analizza i ricavi e i rischi dei progetti di stoccaggio della batteria lungo tutta la loro vita utile, inclusa la loro ibridazione con la generazione rinnovabile e con grandi consumatori come i data center.
Fonte: AleaSoft Energy Forecasting