


AleaSoft Energy Forecasting, 21 octobre 2026. Les contrats de tolling, les contrats de revenue share et les PPA hybrides facilitent le financement des batteries et la gestion du risque de marché, mais ils compliquent leur valorisation et leur traitement comptable. C’est l’analyse qu’ont présentée les intervenants de Deloitte lors du dernier webinaire d’AleaSoft, qui ont désigné des prévisions de prix à long terme fiables comme la base pour valoriser ces contrats et justifier les hypothèses auprès des auditeurs.
Nouvelles structures contractuelles pour les batteries et l’hybridation
Le 70e webinaire d’AleaSoft Energy Forecasting, tenu le 15 octobre avec la participation de Deloitte pour la septième année consécutive, a analysé les contrats qui accompagnent la croissance du stockage d’énergie. Aux PPA traditionnels s’ajoutent désormais des formules qui tirent parti de la flexibilité des batteries, améliorent les profils de livraison et répartissent les revenus et les risques entre les parties. Selon Deloitte, les PPA swap pour les centrales solaires photovoltaïques sont actuellement proposés entre 22 €/MWh et 25 €/MWh, un niveau qui réduit la rentabilité des projets.
Dans un contrat de tolling, le propriétaire de la batterie cède 100% de sa gestion à l’optimiseur en échange d’un prix fixe. S’agissant de revenus contractés, le risque de marché disparaît et les banques peuvent calculer le niveau d’endettement sur ce flux de trésorerie. Dans le cas pratique présenté par Deloitte, une batterie de 100 MW avec 4 heures de stockage, associée à une centrale solaire photovoltaïque de 140 MWp et dotée d’un contrat de tolling de 70 000 € par MW pendant 10 ans, réduit le besoin en fonds propres de 142 à 86 millions d’euros et atteint une rentabilité des fonds propres de 10,0%, contre 10,2% dans le scénario merchant financé uniquement par fonds propres.
Le revenue share répartit les revenus générés par la batterie entre les parties et peut inclure un revenu minimum garanti, ou plancher (floor), qui protège le propriétaire tout en lui permettant de participer aux bénéfices supplémentaires. Apparaissent également les swaps day-ahead, liés directement aux prix du marché, et les contrats de storage as a service, qui rémunèrent la disponibilité du stockage.
Les PPA hybrides utilisent une partie de la capacité de la batterie pour déplacer la production d’énergie solaire du milieu de la journée vers les heures aux prix plus élevés. Ce profil permet un prix de PPA plus élevé que celui d’une centrale solaire sans batterie. Dans l’exemple de Deloitte, avec des prix compris entre 32 €/MWh et 41 €/MWh, la rentabilité des fonds propres varie de 8,7% à 10,2%, et il faut au moins 40 €/MWh pour égaler la rentabilité des autres scénarios.
Le traitement comptable dépend des conditions du contrat
Álvaro Osés Lainez, Manager of Treasury Advisory chez Deloitte, a expliqué que la structure et les clauses de chaque contrat déterminent son traitement comptable. Pour les PPA, la distinction fondamentale se fait entre contrats physiques et contrats financiers. Un PPA physique sans clauses take or pay ni optionnalité peut être traité comme un contrat exécutoire, dans lequel les produits sont comptabilisés au fur et à mesure de la fourniture de l’énergie. Un PPA financier avec règlement par différences présente les caractéristiques d’un instrument dérivé selon la norme IFRS 9 et doit être comptabilisé au bilan et évalué à la juste valeur.
Les variations de valeur d’un dérivé qui n’est pas désigné comme instrument de couverture passent par le compte de résultat et génèrent de la volatilité. Avec la comptabilité de couverture, ces variations sont enregistrées en capitaux propres et n’affectent le résultat que lorsque les ventes d’énergie couvertes sont comptabilisées au compte de résultat.
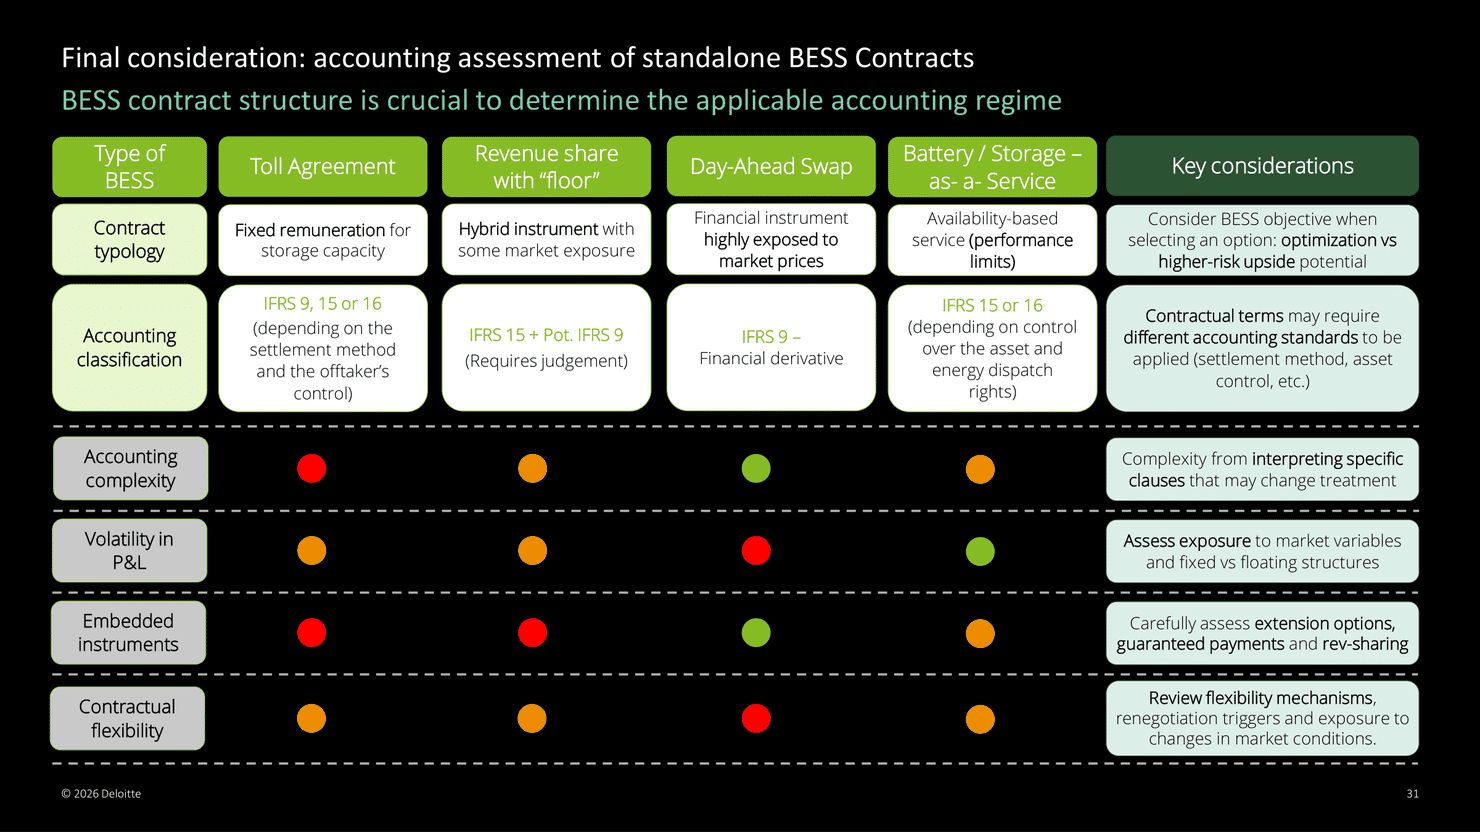
Dans les contrats de batteries, le mode de règlement et le contrôle de l’actif déterminent la norme applicable. Un swap day-ahead présente les caractéristiques d’un dérivé financier et relève de la norme IFRS 9. Un revenue share assorti de revenus minimums garantis est un instrument hybride qui peut relever d’IFRS 15 et, en partie, d’IFRS 9. Un contrat de tolling peut être soumis à différentes normes selon ses mécanismes de règlement et la partie qui contrôle l’actif, et pour le storage as a service, il faut analyser s’il s’agit d’une prestation de services ou d’un contrat de location, au titre d’IFRS 15 ou d’IFRS 16. Les paiements garantis, les options de prolongation et les droits d’exploitation de la batterie peuvent modifier cette classification.
 Source : Deloitte
L’importance d’analyser les implications avant la signature
Deloitte a souligné la nécessité d’intégrer l’analyse comptable et de valorisation dès les premières étapes de la négociation, car une fois le contrat signé, les conditions qui déterminent s’il est éligible à la comptabilité de couverture ne peuvent plus être modifiées. Il a recommandé de réaliser cette analyse en interne ou avec un consultant externe spécialisé avant la signature.
Dans le cas contraire, une entreprise peut se retrouver à la clôture de l’exercice avec un swap day-ahead déjà signé qu’elle considérait comme un contrat sans incidence comptable, et avec un auditeur qui exige qu’il soit évalué. Si l’entreprise ne peut pas appliquer la comptabilité de couverture, les variations de valeur passent par le compte de résultat et génèrent une volatilité qui n’avait pas été anticipée lors de la négociation.
Les prévisions de prix à long terme, fondamentales pour la valorisation
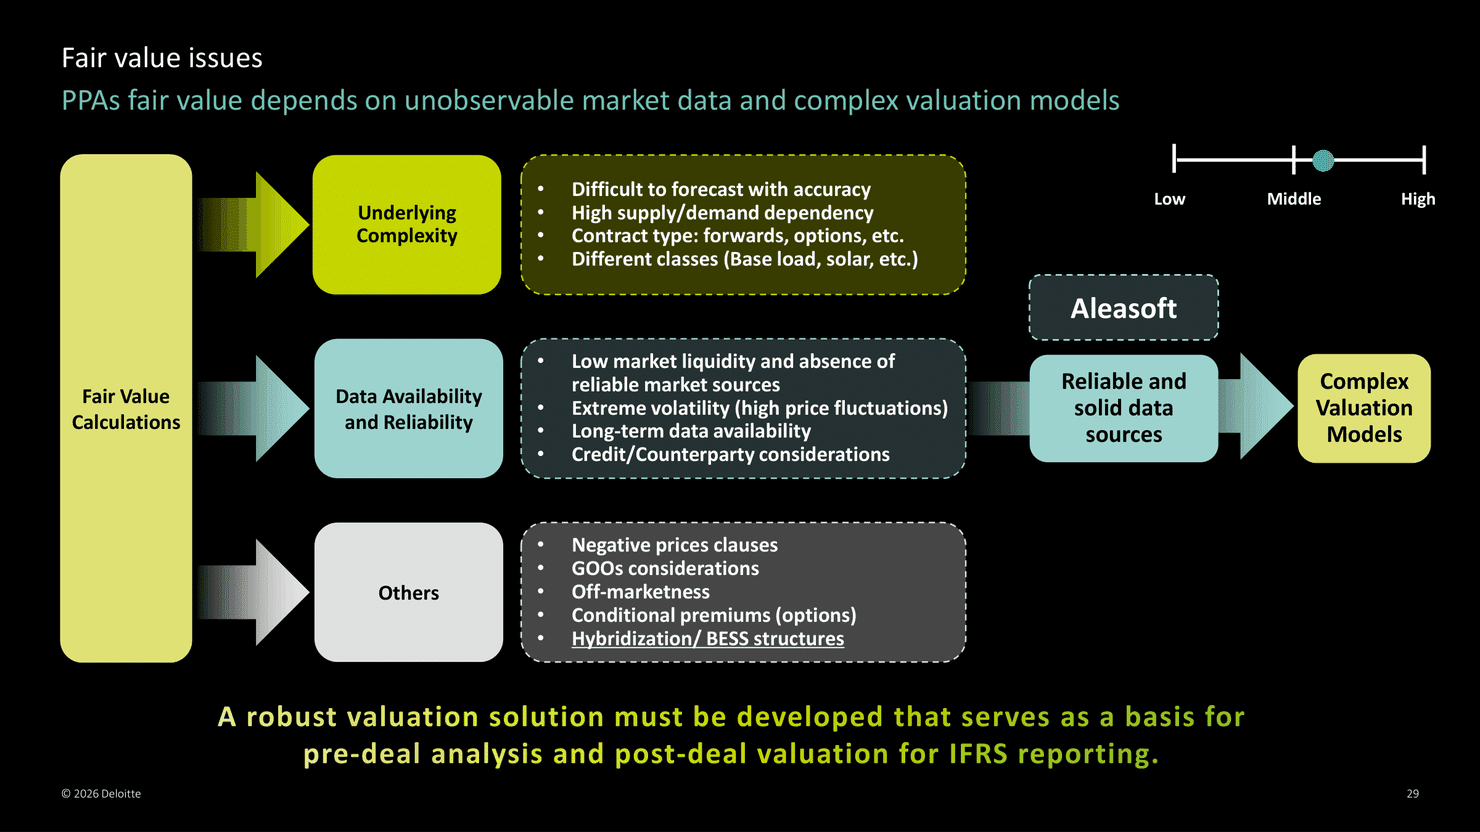
La juste valeur d’un PPA ou d’un contrat de batterie dépend de données de marché non observables et de modèles de valorisation complexes. Deloitte a identifié comme facteurs en jeu la faible liquidité des marchés à terme, la volatilité extrême, la disponibilité de données à long terme, le risque de contrepartie, les clauses de prix négatifs et les structures avec batteries.
Dans ce contexte, Álvaro Osés a souligné la nécessité de disposer de sources de données de marché fiables et solides, et a mis en avant le rôle des courbes de prix d’AleaSoft Energy Forecasting, horaires et mensuelles, qui sont acceptées par les auditeurs et d’autres réviseurs pour justifier la valorisation de ces instruments. Osés les a décrites comme pratiquement l’intrant principal, tant dans la valorisation des dérivés que dans les estimations de flux de trésorerie des modèles financiers.
 Source : Deloitte
Lors de la table d’analyse, Oriol Saltó i Bauzà, Associate Partner chez AleaSoft, a indiqué que les revenus futurs d’une batterie ne peuvent être estimés qu’en simulant son fonctionnement sur des scénarios de prix à long terme, car son exploitation dépend des prix horaires de chaque jour et des cycles effectués la veille. Multiplier un spread de prix attendu par un nombre fixe de cycles ne reflète pas cette complexité.
Revenus contractés et analyse préalable, clés pour financer le stockage
Les banques restent prudentes à l’égard des batteries, car elles ne disposent pas encore d’opérations antérieures auxquelles les comparer, et elles privilégient les revenus contractés. Par conséquent, les contrats de tolling, le revenue share avec plancher et les PPA hybrides s’imposent comme les voies pour financer la capacité de stockage dont le système a besoin. AleaSoft a désigné 2026 comme l’année où la capacité installée de batteries commence à croître rapidement. Disposer de prévisions de prix robustes et analyser les conséquences financières et comptables avant de formaliser les accords permettra de gérer les risques et d’étayer les décisions d’investissement.
Prévisions à long terme pour la valorisation des contrats : le rôle d’AleaGreen
AleaGreen, la division d’AleaSoft Energy Forecasting spécialisée dans les prévisions à long terme, fournit des courbes de prix des marchés de l’électricité avec une granularité horaire. Elles permettent d’analyser l’évolution future des prix et des profils horaires, qui déterminent la valeur de la production renouvelable et du stockage, et d’étayer la valorisation des PPA, des contrats liés aux batteries et des portefeuilles d’actifs énergétiques.
La méthodologie développée par AleaSoft, forte de 27 ans d’expérience, combine l’Intelligence artificielle, des modèles économétriques, des séries temporelles et l’analyse de l’équilibre du marché. Sa cohérence et la capacité à justifier les hypothèses de marché facilitent son utilisation dans les modèles financiers et sa révision dans les processus d’audit.
Pour les contrats de batteries, AleaStorage, la division d’AleaSoft Energy Forecasting spécialisée dans le stockage d’énergie, estime les revenus des batteries autonomes et des batteries hybridées avec des renouvelables en simulant leur fonctionnement sur des scénarios de prix à long terme.
Source : AleaSoft Energy Forecasting