


AleaSoft Energy Forecasting, 21 ottobre 2026. I contratti di tolling, i contratti di revenue share e i PPA ibridi facilitano il finanziamento delle batterie e la gestione del rischio di mercato, ma ne complicano la valutazione e il trattamento contabile. È quanto hanno analizzato i relatori di Deloitte nell’ultimo webinar di AleaSoft, che hanno indicato nelle previsioni dei prezzi a lungo termine affidabili la base per valutare questi contratti e giustificare le ipotesi di fronte ai revisori.
Nuove strutture contrattuali per le batterie e l’ibridazione
La 70a edizione dei webinar di AleaSoft Energy Forecasting, tenutasi il 15 ottobre con la partecipazione di Deloitte per il settimo anno consecutivo, ha analizzato i contratti che accompagnano la crescita dell’accumulo di energia. Ai PPA tradizionali si aggiungono ora formule che sfruttano la flessibilità delle batterie, migliorano i profili di consegna e ripartiscono ricavi e rischi tra le parti. Secondo Deloitte, i PPA swap per gli impianti fotovoltaici vengono attualmente offerti tra 22 €/MWh e 25 €/MWh, un livello che riduce la redditività dei progetti.
In un contratto di tolling, il proprietario della batteria cede il 100% della sua gestione all’ottimizzatore in cambio di un prezzo fisso. Trattandosi di ricavi contrattualizzati, il rischio di mercato scompare e le banche possono calcolare il livello di debito su tale flusso di cassa. Nel caso di studio presentato da Deloitte, una batteria da 100 MW con 4 ore di accumulo associata a un impianto fotovoltaico da 140 MWp, con un contratto di tolling di 70 000 € per MW per 10 anni, riduce il capitale proprio necessario da 142 a 86 milioni di euro e raggiunge un rendimento del capitale proprio del 10,0%, rispetto al 10,2% dello scenario merchant finanziato esclusivamente con capitale proprio.
Il revenue share ripartisce tra le parti i ricavi generati dalla batteria e può includere un ricavo minimo garantito, o floor, che tutela il proprietario consentendogli al contempo di partecipare ai profitti aggiuntivi. Stanno inoltre emergendo gli swap day-ahead, legati direttamente ai prezzi di mercato, e i contratti di storage as a service, che remunerano la disponibilità dell’accumulo.
I PPA ibridi utilizzano parte della capacità della batteria per spostare la produzione di energia solare dalle ore centrali della giornata alle ore con prezzi più alti. Questo profilo consente un prezzo del PPA superiore a quello di un impianto solare senza batteria. Nell’esempio di Deloitte, con prezzi tra 32 €/MWh e 41 €/MWh, il rendimento del capitale proprio varia dall’8,7% al 10,2%, e sono necessari almeno 40 €/MWh per eguagliare i rendimenti degli altri scenari.
Il trattamento contabile dipende dalle condizioni del contratto
Álvaro Osés Lainez, Manager of Treasury Advisory di Deloitte, ha spiegato che la struttura e le clausole di ciascun contratto ne determinano il trattamento contabile. Per i PPA, la distinzione fondamentale è tra contratti fisici e finanziari. Un PPA fisico senza clausole take or pay né opzionalità può essere trattato come un contratto esecutivo, in cui i ricavi vengono rilevati man mano che l’energia viene fornita. Un PPA finanziario con liquidazione per differenze ha le caratteristiche di uno strumento derivato ai sensi dell’IFRS 9 e deve essere rilevato in bilancio e valutato al fair value.
Le variazioni di valore di un derivato non designato come copertura transitano a conto economico e generano volatilità. Con l’hedge accounting, tali variazioni vengono registrate nel patrimonio netto e incidono sui risultati solo quando le vendite di energia coperte arrivano a conto economico.
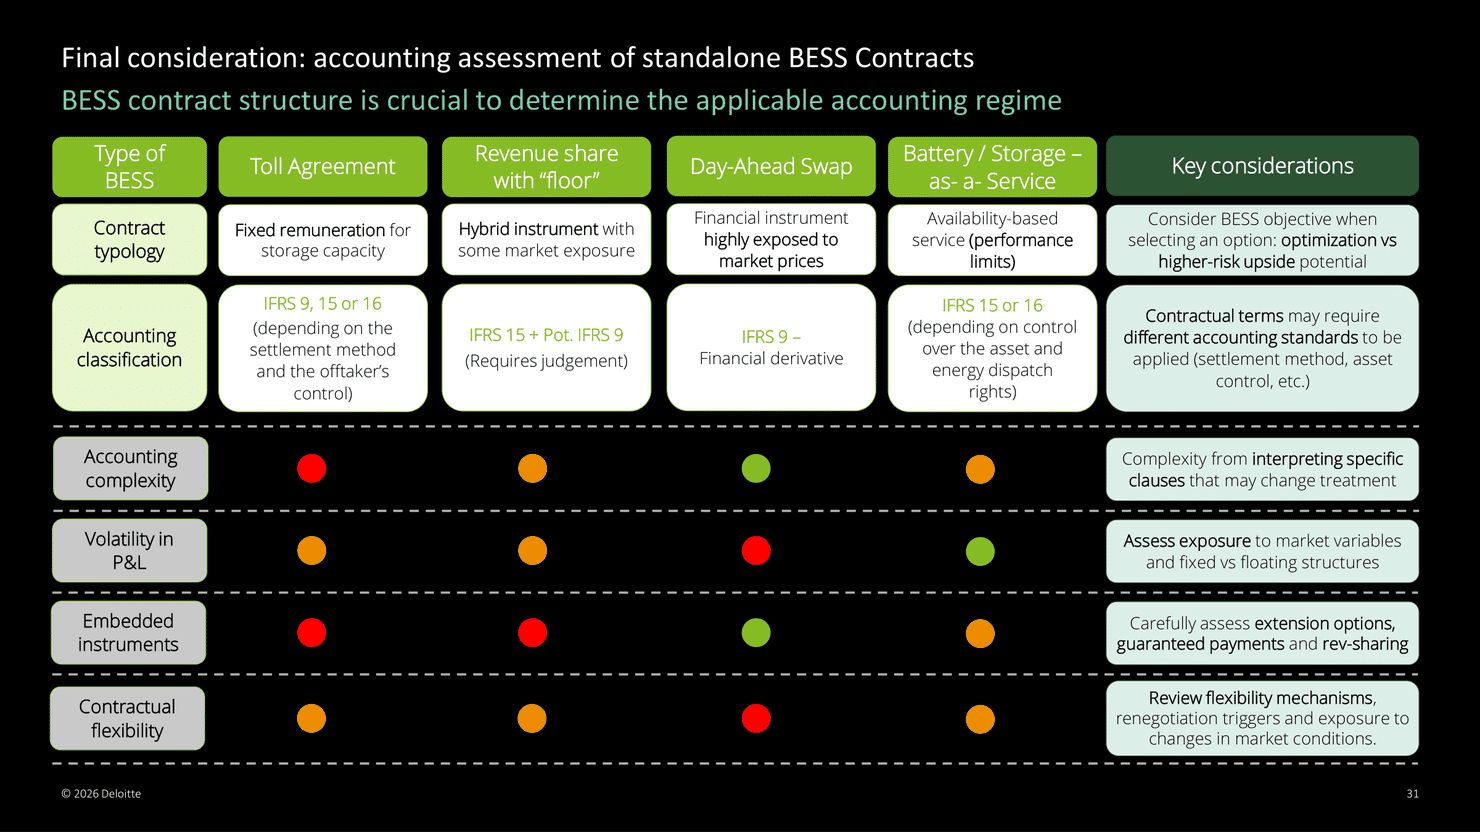
Nei contratti per batterie, il metodo di liquidazione e il controllo dell’asset determinano il principio applicabile. Uno swap day-ahead ha le caratteristiche di un derivato finanziario ed è disciplinato dall’IFRS 9. Un revenue share con ricavi minimi garantiti è uno strumento ibrido che può richiedere l’IFRS 15 e, in parte, l’IFRS 9. Un contratto di tolling può essere soggetto a principi diversi a seconda dei suoi meccanismi di liquidazione e di chi controlla l’asset, e per lo storage as a service è necessario analizzare se si tratti di una prestazione di servizi o di un leasing, ai sensi dell’IFRS 15 o dell’IFRS 16. Pagamenti garantiti, opzioni di proroga e diritti di gestione della batteria possono modificare tale classificazione.
 Fonte: Deloitte
L’importanza di analizzare le implicazioni prima della firma
Deloitte ha sottolineato la necessità di integrare l’analisi contabile e di valutazione fin dalle prime fasi della negoziazione, perché, una volta firmato il contratto, non è più possibile modificare le condizioni che determinano se sia idoneo all’hedge accounting. Ha raccomandato di svolgere questa analisi internamente o con un consulente esterno specializzato prima della firma.
In caso contrario, un’azienda potrebbe ritrovarsi alla chiusura dell’esercizio con uno swap day-ahead già firmato che considerava un contratto senza rilevanza contabile, e con il revisore che ne richiede la valutazione. Se l’azienda non può applicare l’hedge accounting, le variazioni di valore transitano a conto economico e generano una volatilità non prevista durante la negoziazione.
Previsioni dei prezzi a lungo termine, fondamentali per la valutazione
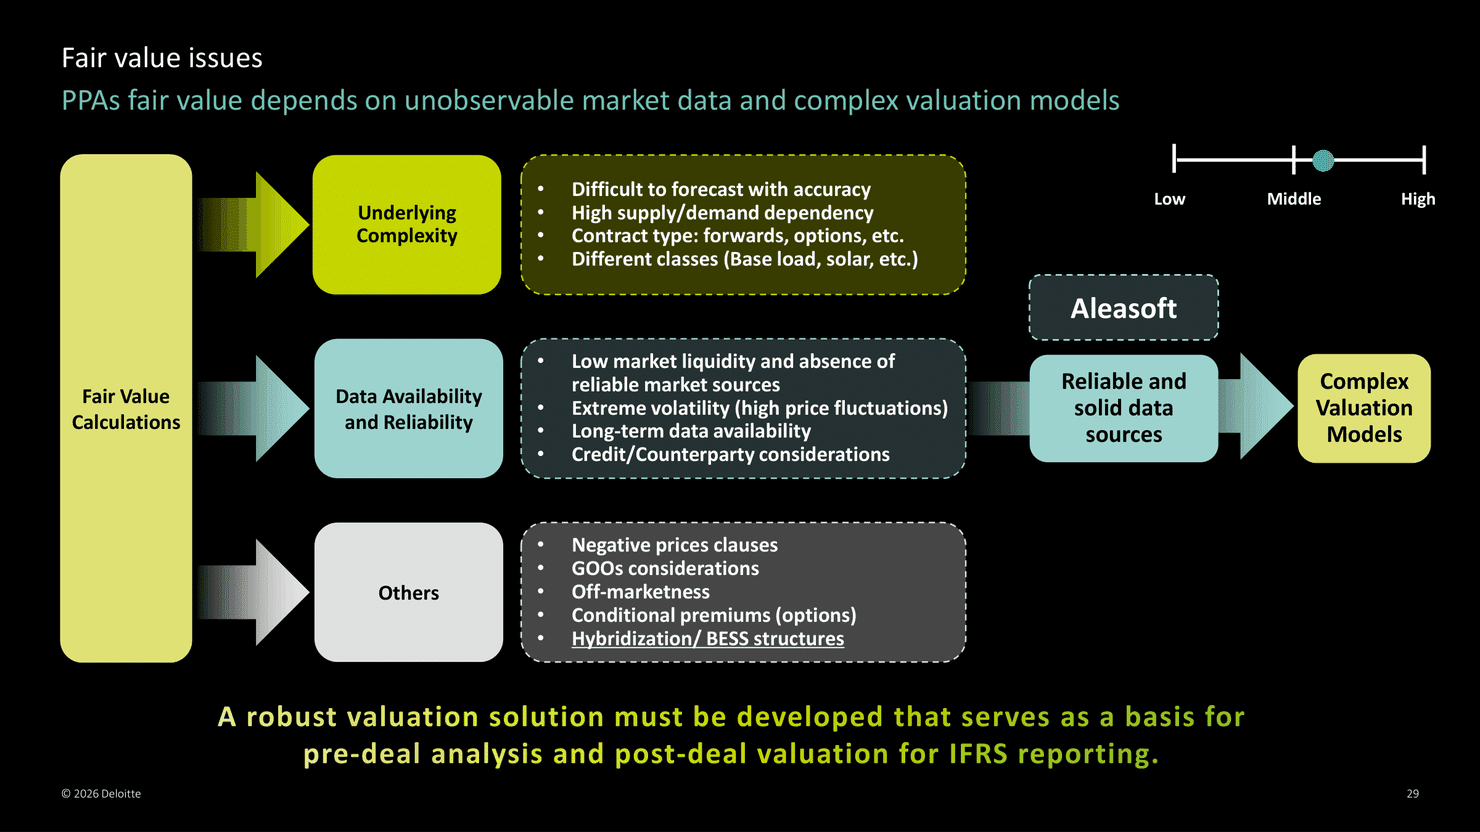
Il fair value di un PPA o di un contratto per batterie dipende da dati di mercato non osservabili e da modelli di valutazione complessi. Deloitte ha individuato come fattori in gioco la scarsa liquidità dei mercati dei futures, la volatilità estrema, la disponibilità di dati a lungo termine, il rischio di controparte, le clausole sui prezzi negativi e le strutture con batterie.
In questo contesto, Álvaro Osés ha evidenziato la necessità di fonti di dati di mercato affidabili e solide e ha richiamato il ruolo delle curve dei prezzi di AleaSoft Energy Forecasting, orarie e mensili, accettate dai revisori e da altri soggetti incaricati della verifica per giustificare la valutazione di questi strumenti. Osés le ha descritte come praticamente l’input principale, sia nella valutazione dei derivati sia nelle stime dei flussi di cassa dei modelli finanziari.
 Fonte: Deloitte
Durante la tavola di analisi, Oriol Saltó i Bauzà, Associate Partner di AleaSoft, ha sottolineato che i ricavi futuri di una batteria possono essere stimati solo simulandone il funzionamento su scenari di prezzi a lungo termine, perché il suo funzionamento dipende dai prezzi orari di ciascun giorno e dai cicli effettuati il giorno precedente. Moltiplicare uno spread di prezzo atteso per un numero fisso di cicli non riflette tale complessità.
Ricavi contrattualizzati e analisi preventiva, chiave per finanziare l’accumulo
Le banche restano prudenti nei confronti delle batterie, poiché non dispongono ancora di operazioni precedenti con cui confrontarle, e danno priorità ai ricavi contrattualizzati. Di conseguenza, i contratti di tolling, il revenue share con floor e i PPA ibridi si stanno affermando come le vie per finanziare la capacità di accumulo di cui il sistema ha bisogno. AleaSoft ha indicato il 2026 come l’anno in cui la capacità installata di batterie sta iniziando a crescere rapidamente. Disporre di previsioni dei prezzi solide e analizzare le conseguenze finanziarie e contabili prima di formalizzare gli accordi consentirà di gestire i rischi e di supportare le decisioni di investimento.
Previsioni a lungo termine per la valutazione dei contratti: il ruolo di AleaGreen
AleaGreen, la divisione di AleaSoft Energy Forecasting specializzata in previsioni a lungo termine, fornisce curve dei prezzi dei mercati elettrici con granularità oraria. Queste consentono di analizzare l’evoluzione futura dei prezzi e dei profili orari, che determinano il valore della generazione rinnovabile e dell’accumulo, e di supportare la valutazione di PPA, contratti legati alle batterie e portafogli di asset energetici.
La metodologia sviluppata da AleaSoft, con 27 anni di esperienza, combina Intelligenza artificiale, modelli econometrici, serie temporali e analisi dell’equilibrio di mercato. La sua coerenza e la capacità di giustificare le ipotesi di mercato ne facilitano l’utilizzo nei modelli finanziari e la revisione nei processi di audit.
Per i contratti per batterie, AleaStorage, la divisione di AleaSoft Energy Forecasting specializzata in accumulo di energia, stima i ricavi delle batterie stand-alone e delle batterie ibridate con le rinnovabili simulandone il funzionamento su scenari di prezzi a lungo termine.
Fonte: AleaSoft Energy Forecasting