


AleaSoft Energy Forecasting, 4 août 2026. En juillet 2026, les prix mensuels ont augmenté dans la plupart des principaux marchés européens de l’électricité. La hausse des prix du gaz et des quotas d’émission de CO2, l’augmentation de la demande et la production éolienne plus faible dans plusieurs marchés ont porté cette tendance. La production solaire photovoltaïque a atteint des records historiques en Allemagne, en Espagne, en France, en Italie et au Portugal. La demande a également marqué des records historiques dans certains marchés et atteint ses niveaux les plus élevés depuis des années dans d’autres.
Production solaire photovoltaïque et production éolienne
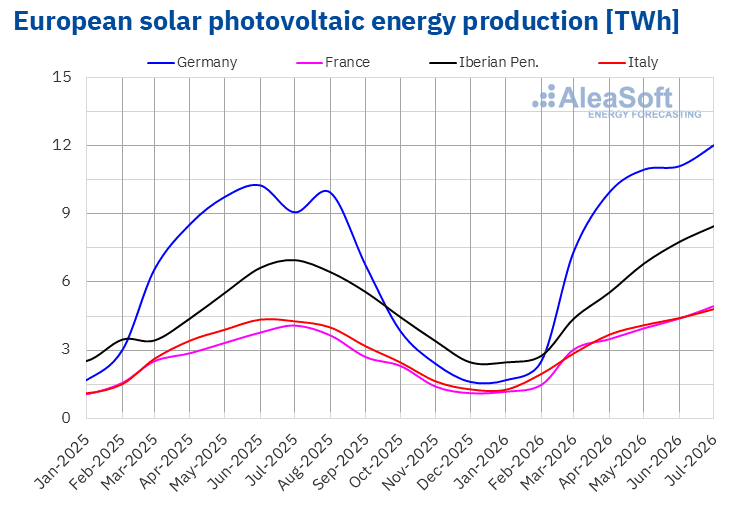
En juillet 2026, la production photovoltaïque a augmenté dans les principaux marchés européens de l’électricité par rapport au même mois de l’année précédente. La production a enregistré la plus forte croissance en pourcentage en Allemagne, avec 33%, et la plus faible au Portugal, avec 12%. En Espagne, en France et en Italie, la production a augmenté de 22%, 21% et 13%, respectivement.
Par rapport à juin 2026, la production photovoltaïque a également augmenté dans les principaux marchés européens de l’électricité analysés. La France a enregistré la plus forte hausse, avec 8,8%, tandis que l’Espagne a affiché la plus faible augmentation, avec 4,5%. En Allemagne, la production a augmenté de 4,9%, tandis qu’au Portugal et en Italie elle a progressé de 5,4% dans les deux cas.
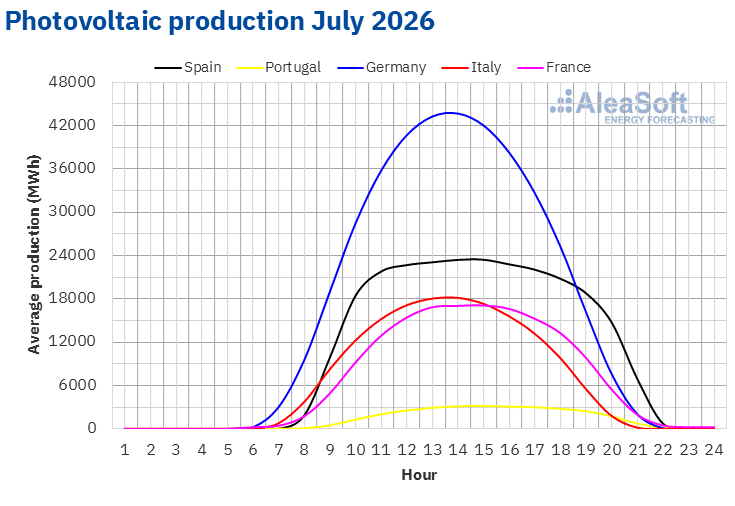
En juillet 2026, la production photovoltaïque mensuelle a atteint des records historiques dans tous les marchés européens de l’électricité analysés. La production s’est établie à 12 044 GWh en Allemagne, 7575 GWh en Espagne, 4931 GWh en France, 4823 GWh en Italie et 895 GWh au Portugal.
La croissance interannuelle de la capacité installée a favorisé ces records historiques de production photovoltaïque. Entre juillet 2025 et juillet 2026, la capacité photovoltaïque installée en Espagne a augmenté d’environ 7765 MW, sans compter l’autoconsommation, selon les données de Red Eléctrica. Au cours de la même période, la capacité photovoltaïque installée au Portugal a augmenté d’environ 672 MW, selon les données de REN.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
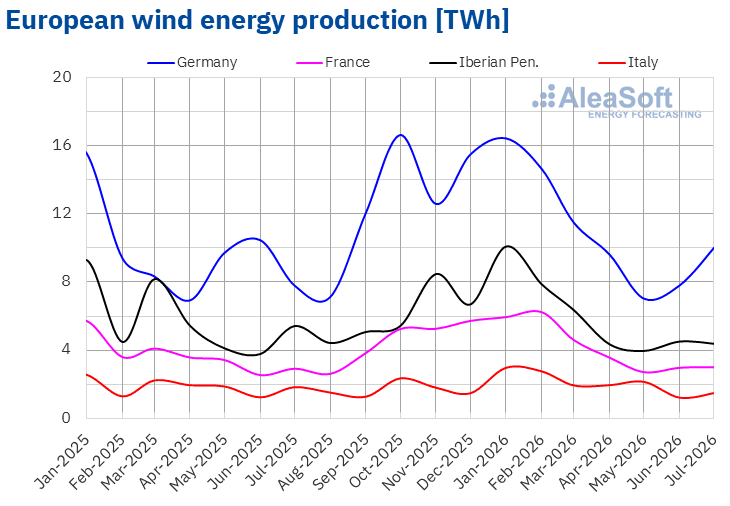
En juillet 2026, la production éolienne a augmenté en glissement annuel en Allemagne et en France. L’Allemagne a enregistré la plus forte croissance, avec 29%, tandis que la France a connu une hausse de 3,0%. En revanche, les marchés portugais, italien et espagnol ont enregistré des baisses de la production éolienne. Le Portugal a présenté le plus fort recul, de 36%, tandis qu’en Italie et en Espagne elle a diminué de 19% et 16%, respectivement.
Par rapport à juin 2026, la production éolienne a augmenté dans les marchés allemand et italien, de 24% et 19%, respectivement. En revanche, la production éolienne a diminué au Portugal, en Espagne et en France. Le Portugal a enregistré la plus forte baisse, de 29%, suivie des reculs de 3,2% en Espagne et de 2,1% en France.
En Allemagne, en France et en Italie, la production éolienne a atteint la deuxième valeur la plus élevée pour un mois de juillet de leurs séries historiques respectives, avec 10 018 GWh, 3004 GWh et 1473 GWh, respectivement. Au Portugal, la production éolienne a atteint sa valeur la plus basse pour un mois de juillet depuis 2018, avec 641 GWh.
Selon les données de Red Eléctrica, entre juillet 2025 et juillet 2026, la capacité éolienne installée dans l’Espagne péninsulaire a augmenté d’environ 581 MW, sans compter l’autoconsommation. Au cours de la même période, la capacité éolienne installée au Portugal a augmenté de 323 MW, selon les données de REN.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica et TERNA.
Demande d’électricité
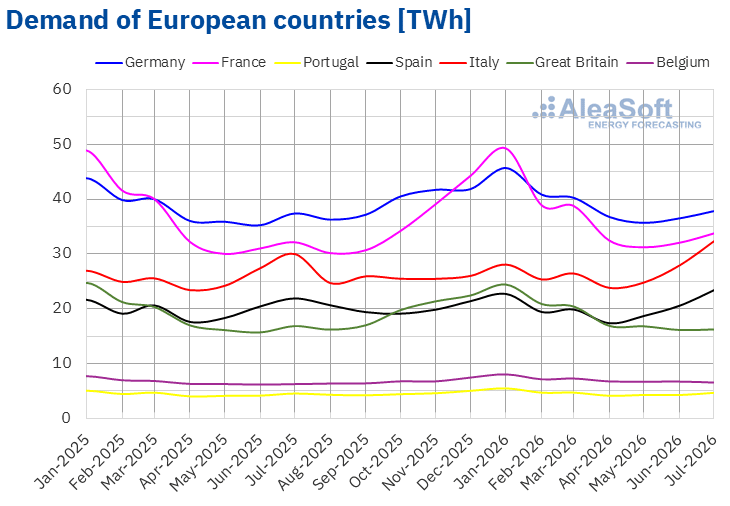
En juillet 2026, la demande d’électricité a augmenté en glissement annuel dans la plupart des principaux marchés européens. L’Italie a enregistré la plus forte hausse, de 7,9%, tandis que l’Allemagne a affiché la plus faible augmentation, de 1,2%. Au Portugal, en Belgique, en France et en Espagne, la demande a augmenté entre 3,0% au Portugal et 6,8% en Espagne. Le marché britannique a été l’exception, avec une baisse de 3,6%.
Par rapport à juin 2026, la demande a augmenté dans la plupart des principaux marchés européens analysés. L’Italie a également enregistré la plus forte hausse, de 12%, suivie de l’Espagne, avec une augmentation de 8,9%. Le Portugal et la France ont enregistré des hausses de 5,6% et 1,9%, respectivement, tandis que l’Allemagne a affiché la plus faible augmentation, de 0,3%. En revanche, la demande a diminué en Belgique et en Grande-Bretagne de 5,7% et 2,6%, respectivement.
En juillet 2026, la demande d’électricité mensuelle a atteint des records de ces dernières années dans plusieurs marchés analysés. L’Espagne a enregistré 23 458 GWh, la valeur la plus élevée depuis février 2011 et le record historique pour un mois de juillet. L’Italie a atteint 32 430 GWh, sa valeur la plus élevée des 26 dernières années. Le Portugal a marqué un record historique pour un mois de juillet, avec 4616 GWh. L’Allemagne, pour sa part, a enregistré 37 845 GWh, sa valeur la plus élevée pour un mois de juillet des quatre dernières années. La France et la Belgique ont atteint 33 812 GWh et 6536 GWh, respectivement, leurs valeurs les plus élevées pour un mois de juillet des sept dernières années.
Les températures moyennes ont été plus élevées que celles de juillet 2025 dans tous les marchés européens analysés. La France a enregistré la plus forte hausse, de 2,5°C, tandis que la Belgique a présenté la plus faible augmentation, de 0,5°C. Dans le reste des marchés, les températures moyennes ont augmenté entre 1,1°C au Portugal et en Allemagne et 1,6°C en Italie.
Par rapport au mois précédent, les températures moyennes de juillet ont également augmenté dans tous les marchés analysés. L’Espagne et l’Italie ont enregistré la plus forte hausse, de 2,4°C dans les deux cas, tandis que l’Allemagne a affiché la plus faible augmentation, de 0,2°C. Dans le reste des marchés, les températures moyennes ont augmenté entre 1,2°C en Belgique et 2,3°C au Portugal.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid et ELIA.
Marchés européens de l’électricité
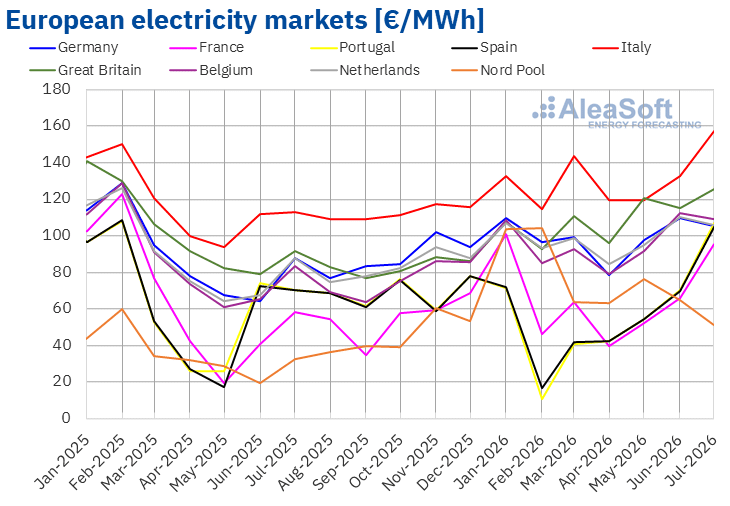
En juillet 2026, le prix moyen mensuel a dépassé 95 €/MWh dans la plupart des principaux marchés européens de l’électricité. L’exception a été le marché nordique, qui a présenté le prix le plus bas, de 51,26 €/MWh. En revanche, les marchés italien et britannique ont enregistré les prix les plus élevés, avec des moyennes de 157,04 €/MWh et 125,44 €/MWh, respectivement. Dans le reste des marchés européens de l’électricité analysés par AleaSoft Energy Forecasting, les moyennes se sont situées entre 95,23 €/MWh sur le marché français et 109,25 €/MWh sur le marché belge.
Par rapport à juin, les prix moyens ont augmenté dans la plupart des marchés européens de l’électricité analysés par AleaSoft Energy Forecasting. Le marché portugais a enregistré la plus forte hausse de prix en pourcentage, de 52%. Dans le reste des marchés en hausse, les prix ont augmenté entre 9,1% sur le marché britannique et 51% sur le marché espagnol. En revanche, les prix ont baissé sur les marchés nordique, néerlandais, allemand et belge, avec des reculs de 21%, 3,8%, 3,7% et 2,6%, respectivement.
En comparant les prix moyens de juillet avec ceux enregistrés le même mois de 2025, les prix ont augmenté dans tous les marchés européens de l’électricité. Les marchés français et nordique ont atteint les plus fortes hausses de prix en pourcentage, de 64% et 59%, respectivement. Dans le reste des marchés, les hausses de prix se sont situées entre 20% sur le marché allemand et 53% sur le marché portugais.
En conséquence des hausses de prix, en juillet 2026, le marché italien a atteint sa moyenne la plus élevée depuis mars 2023. Les marchés britannique, espagnol et portugais ont enregistré leurs prix mensuels les plus élevés depuis mars 2025. La moyenne du marché français, quant à elle, a été la plus élevée depuis février 2026. En revanche, le marché nordique a enregistré sa moyenne la plus basse depuis novembre 2025.
La hausse des prix du gaz et des quotas d’émission de CO2 par rapport à juin a porté l’augmentation des prix dans la plupart des marchés européens de l’électricité. La hausse de la demande dans de nombreux marchés, ainsi que la baisse de la production éolienne en Espagne, en France et au Portugal, ont renforcé cette tendance haussière, tandis que l’augmentation de la production éolienne en Allemagne et en Italie a contribué à modérer ou à inverser la hausse des prix dans ces marchés.
Par rapport au même mois de 2025, la hausse des prix du gaz et des quotas d’émission de CO2, ainsi que l’augmentation de la demande d’électricité dans la plupart des marchés, ont porté les hausses de prix interannuelles en Europe. La production éolienne plus faible en Espagne, au Portugal et en Italie a également contribué à cette tendance haussière.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'OMIE, RTE, Nord Pool et GME.
Brent, combustibles et CO2
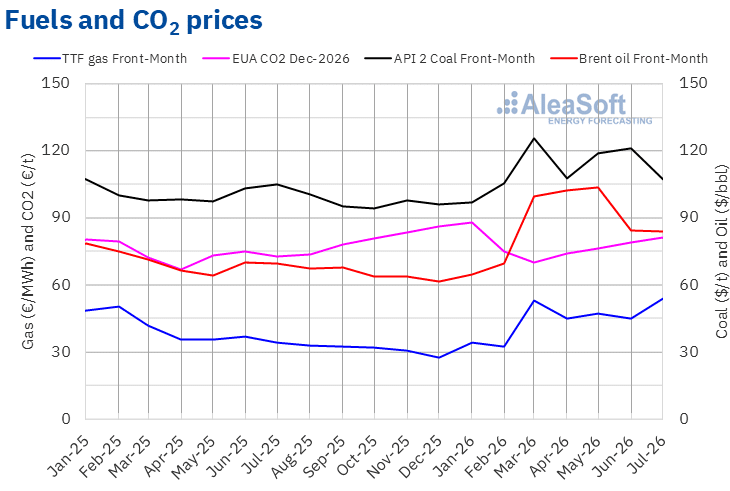
Les futures du pétrole Brent pour le Front-Month sur le marché ICE ont enregistré un prix moyen de 83,97 $/bbl en juillet 2026. Cette valeur a été inférieure de 0,5% à celle de juin 2026, lorsqu’elle s’était établie à 84,43 $/bbl, mais a dépassé de 21% le prix de juillet 2025, qui avait atteint 69,42 $/bbl.
En juillet, les progrès des négociations entre les États-Unis et l’Iran ont réduit les craintes de nouvelles interruptions de l’approvisionnement à travers le détroit d’Ormuz, ce qui a exercé une pression à la baisse sur les prix des futures du pétrole Brent. L’annonce de l’OPEP+ d’augmenter la production à partir d’août a également contribué à cette baisse par rapport au mois précédent.
En ce qui concerne les futures du gaz TTF sur le marché ICE pour le Front-Month, le prix moyen enregistré en juillet 2026 a été de 53,99 €/MWh. Ce chiffre a été supérieur de 20% à celui de juin 2026, lorsque la moyenne s’était établie à 44,94 €/MWh. Par rapport à juillet 2025, dont le prix moyen avait été de 34,03 €/MWh, la hausse a atteint 59%. En outre, selon les données analysées par AleaSoft Energy Forecasting, la moyenne de juillet 2026 a été la plus élevée depuis février 2023.
En juillet, l’attaque du méthanier qatari Al-Rekayyat le 7 juillet a interrompu l’augmentation prévue des exportations de gaz naturel liquéfié depuis le Qatar. Cette perturbation, ainsi que des niveaux de réserves européennes de gaz situés environ 23 points de pourcentage en dessous de la moyenne saisonnière des cinq dernières années, ont fait monter les prix des futures du gaz TTF.
En ce qui concerne les futures des quotas d’émission de CO2 sur le marché EEX pour le contrat de référence de décembre 2026, le prix moyen a atteint 81,26 €/t en juillet. Cette valeur a été supérieure de 2,8% à celle enregistrée en juin 2026, de 79,06 €/t, et a dépassé de 12% la moyenne de juillet 2025, de 72,88 €/t.
 Source : Élaboré par AleaSoft Energy Forecasting à partir de données d'ICE et EEX.
Analyse d’AleaSoft Energy Forecasting pour le stockage d’énergie
Pour parvenir à un investissement rentable et bancable, les projets de stockage d’énergie doivent identifier la configuration qui maximise les revenus, anticiper l’évolution des opportunités d’arbitrage et de participation aux services d’équilibrage, évaluer l’impact que la pénétration croissante des batteries aura sur ces revenus et définir le dimensionnement optimal dans les projets hybrides. Ces questions sont particulièrement pertinentes tant dans les systèmes stand-alone que dans les installations hybrides, comme les centrales solaires photovoltaïques ou éoliennes avec batteries.
Pour relever ces défis, la division AleaStorage d’AleaSoft Energy Forecasting élabore des rapports de prévisions pour les projets de stockage d’énergie, qui permettent d’optimiser les revenus, le dimensionnement et la rentabilité des systèmes de stockage.
Source : AleaSoft Energy Forecasting.