


AleaSoft Energy Forecasting, 4 de agosto de 2026. En julio de 2026, los precios mensuales aumentaron en la mayoría de los principales mercados eléctricos europeos. La subida de los precios del gas y de los derechos de emisión de CO2, el aumento de la demanda y la menor producción eólica en varios mercados impulsaron esta tendencia. La producción solar fotovoltaica alcanzó máximos históricos en Alemania, España, Francia, Italia y Portugal. La demanda también marcó máximos históricos en algunos mercados y alcanzó los niveles más altos de los últimos años en otros.
Producción solar fotovoltaica y producción eólica
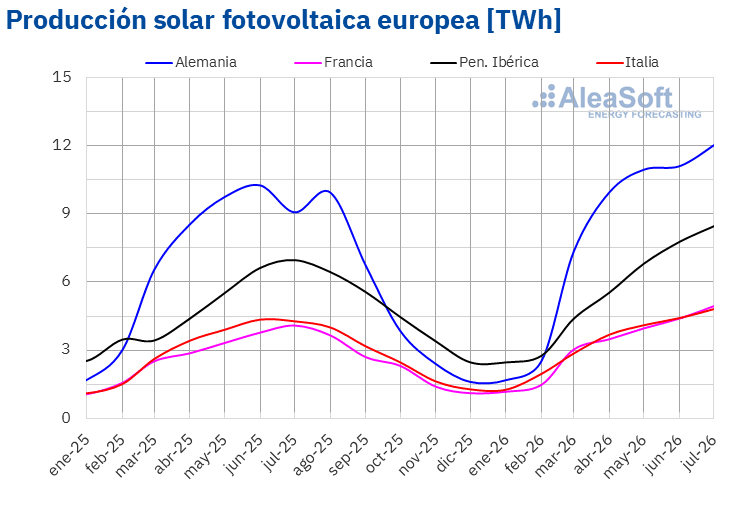
En julio de 2026, la producción solar fotovoltaica aumentó en los principales mercados eléctricos europeos respecto al mismo mes del año anterior. La producción registró el mayor crecimiento porcentual en Alemania, con un 33%, y el menor en Portugal, con un 12%. En España, Francia e Italia, la producción creció un 22%, un 21% y un 13%, respectivamente.
En comparación con junio de 2026, la producción solar fotovoltaica también aumentó en los principales mercados eléctricos europeos analizados. Francia registró el mayor incremento, con un 8,8%, mientras que España presentó la menor subida, con un 4,5%. En Alemania, la producción creció un 4,9%, mientras que en Portugal e Italia aumentó un 5,4% en ambos casos.
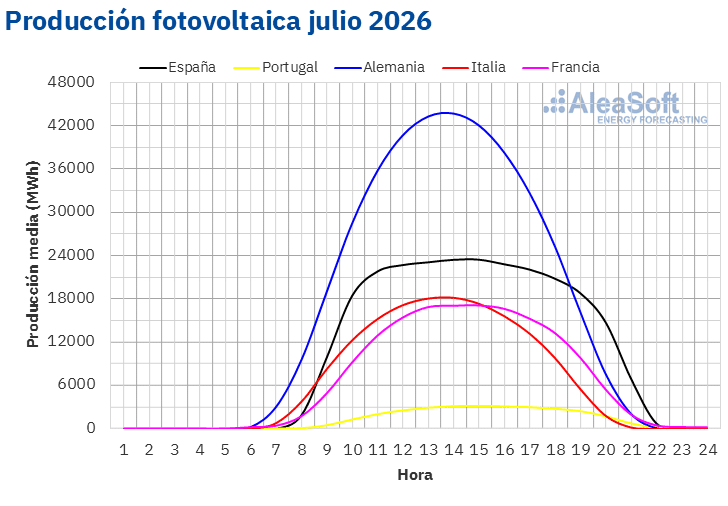
En julio de 2026, la producción solar fotovoltaica mensual alcanzó máximos históricos en todos los mercados eléctricos europeos analizados. La generación se situó en 12 044 GWh en Alemania, 7575 GWh en España, 4931 GWh en Francia, 4823 GWh en Italia y 895 GWh en Portugal.
El crecimiento interanual de la capacidad instalada favoreció estos máximos históricos de producción solar fotovoltaica. Entre julio de 2025 y julio de 2026, la capacidad solar fotovoltaica instalada en España aumentó en aproximadamente 7765 MW, sin incluir el autoconsumo, según datos de Red Eléctrica. Durante el mismo período, la capacidad solar fotovoltaica instalada en Portugal aumentó en aproximadamente 672 MW, de acuerdo con datos de REN.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
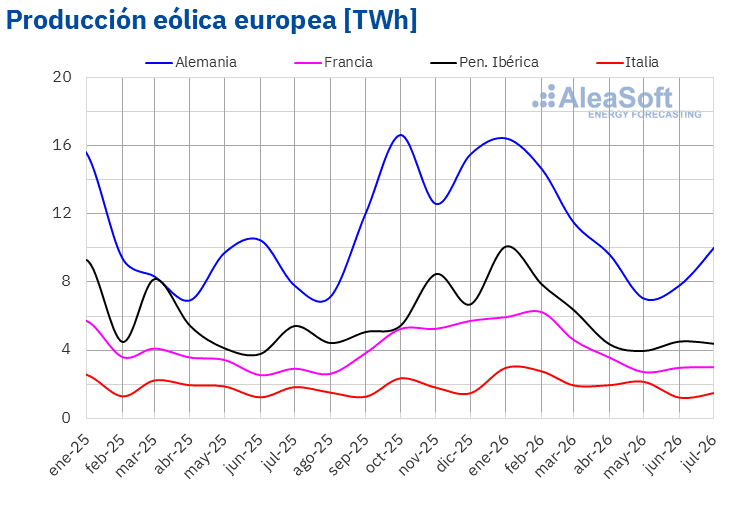
En julio de 2026, la producción eólica aumentó en términos interanuales en Alemania y Francia. Alemania registró el mayor crecimiento, con un 29%, mientras que Francia tuvo un incremento del 3,0%. En contraste, los mercados de Portugal, Italia y España registraron descensos en la generación eólica. Portugal presentó la mayor caída, del 36%, mientras que en Italia y España disminuyó un 19% y un 16%, respectivamente.
En comparación con junio de 2026, la producción eólica aumentó en los mercados de Alemania e Italia, en un 24% y un 19%, respectivamente. Por el contrario, la generación eólica disminuyó en Portugal, España y Francia. Portugal registró la mayor bajada, del 29%, seguida por los descensos del 3,2% en España y del 2,1% en Francia.
En Alemania, Francia e Italia, la producción eólica alcanzó el segundo valor más alto para un mes de julio de sus respectivas series históricas, con 10 018 GWh, 3004 GWh y 1473 GWh, respectivamente. En Portugal, la generación eólica alcanzó su valor más bajo para un mes de julio desde 2018, con 641 GWh.
Según datos de Red Eléctrica, entre julio de 2025 y julio de 2026, la capacidad eólica instalada en España peninsular aumentó en aproximadamente 581 MW, sin incluir el autoconsumo. Durante el mismo período, la capacidad eólica instalada en Portugal aumentó en 323 MW, de acuerdo con datos de REN.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica y TERNA.
Demanda eléctrica
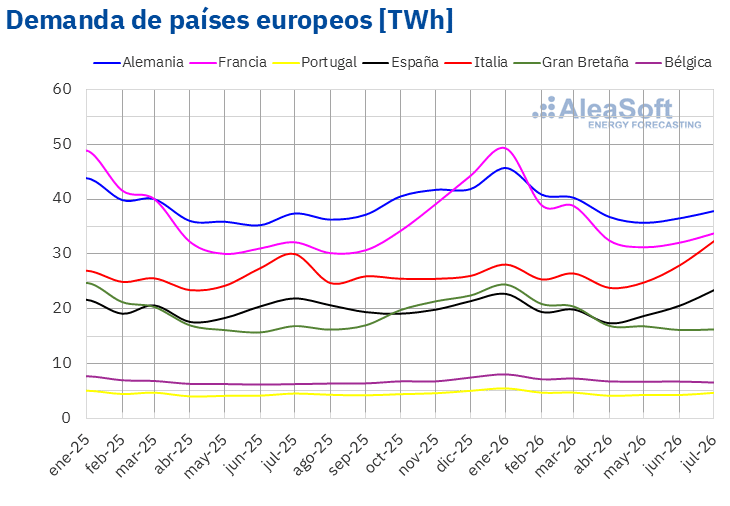
En julio de 2026, la demanda eléctrica aumentó en términos interanuales en la mayoría de los principales mercados europeos. Italia registró el mayor incremento, del 7,9%, mientras que Alemania anotó la menor subida, del 1,2%. En Portugal, Bélgica, Francia y España, la demanda aumentó entre el 3,0% de Portugal y el 6,8% de España. El mercado británico fue la excepción, con una bajada del 3,6%.
En comparación con junio de 2026, la demanda aumentó en la mayoría de los principales mercados europeos analizados. Italia también registró el mayor incremento, del 12%, seguida de España, con una subida del 8,9%. Portugal y Francia registraron aumentos del 5,6% y el 1,9%, respectivamente, mientras que Alemania anotó la menor subida, del 0,3%. En cambio, la demanda descendió en Bélgica y Gran Bretaña un 5,7% y un 2,6%, respectivamente.
En julio de 2026, la demanda eléctrica mensual alcanzó máximos históricos de los últimos años en varios mercados analizados. España registró 23 458 GWh, el valor más alto desde febrero de 2011 y el máximo histórico para un mes de julio. Italia alcanzó 32 430 GWh, su valor más alto de los últimos 26 años. Portugal marcó un máximo histórico para un mes de julio, con 4616 GWh. Por su parte, Alemania registró 37 845 GWh, su valor más alto para un mes de julio de los últimos cuatro años. Francia y Bélgica alcanzaron 33 812 GWh y 6536 GWh, respectivamente, sus valores más altos para un mes de julio de los últimos siete años.
Las temperaturas medias fueron más altas que las de julio de 2025 en todos los mercados europeos analizados. Francia registró el mayor incremento, de 2,5°C, mientras que Bélgica presentó el menor aumento, de 0,5°C. En el resto de los mercados, las temperaturas medias aumentaron entre 1,1°C en Portugal y Alemania y 1,6°C en Italia.
En comparación con el mes anterior, las temperaturas medias de julio también aumentaron en todos los mercados analizados. España e Italia registraron la mayor subida, de 2,4°C en ambos casos, mientras que Alemania presentó el menor incremento, de 0,2°C. En el resto de los mercados, las temperaturas medias aumentaron entre 1,2°C en Bélgica y 2,3°C en Portugal.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid y ELIA.
Mercados eléctricos europeos
En el mes de julio de 2026, el precio promedio mensual superó los 95 €/MWh en la mayoría de los principales mercados eléctricos europeos. La excepción fue el mercado nórdico, que presentó el precio más bajo, de 51,26 €/MWh. En cambio, los mercados italiano y británico registraron los precios más altos, con promedios de 157,04 €/MWh y 125,44 €/MWh, respectivamente. En el resto de los mercados eléctricos europeos analizados en AleaSoft Energy Forecasting, los promedios estuvieron entre los 95,23 €/MWh del mercado francés y los 109,25 €/MWh del mercado belga.
En comparación con el mes de junio, los precios promedio subieron en la mayoría de los mercados eléctricos europeos analizados en AleaSoft Energy Forecasting. El mercado portugués registró la mayor subida porcentual de precios, del 52%. En el resto de los mercados con incrementos, los precios subieron entre el 9,1% del mercado británico y el 51% del mercado español. Por el contrario, los precios descendieron en los mercados nórdico, neerlandés, alemán y belga, con caídas del 21%, el 3,8%, el 3,7% y el 2,6%, respectivamente.
Comparando los precios promedio de julio con los registrados en el mismo mes de 2025, los precios subieron en todos los mercados eléctricos europeos. Los mercados francés y nórdico alcanzaron las mayores subidas porcentuales de precios, del 64% y el 59%, respectivamente. En el resto de los mercados, los aumentos de precios estuvieron entre el 20% del mercado alemán y el 53% del mercado portugués.
Como consecuencia de las subidas de precios, en julio de 2026, el mercado italiano alcanzó su promedio más alto desde marzo de 2023. Los mercados británico, español y portugués registraron sus precios mensuales más elevados desde marzo de 2025. Por su parte, el promedio del mercado francés fue el más alto desde febrero de 2026. En cambio, el mercado nórdico registró su promedio más bajo desde noviembre de 2025.
El aumento de los precios del gas y de los derechos de emisión de CO2 respecto a junio impulsó la subida de precios en la mayoría de los mercados eléctricos europeos. El aumento de la demanda en muchos mercados, así como la caída de la producción eólica en España, Francia y Portugal reforzó esta tendencia alcista, mientras que el aumento de la generación eólica en Alemania e Italia contribuyó a moderar o revertir la subida de precios en esos mercados.
En comparación con el mismo mes de 2025, la subida de los precios del gas y de los derechos de emisión de CO2, junto con el aumento de la demanda eléctrica en la mayoría de los mercados, impulsaron los incrementos interanuales de precios en Europa. La menor producción eólica en España, Portugal e Italia también contribuyó a esta tendencia alcista.
 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de OMIE, RTE, Nord Pool y GME.
Brent, combustibles y CO2
Los futuros de petróleo Brent para el Front-Month en el mercado ICE registraron un precio promedio de 83,97 $/bbl en julio de 2026. Este valor fue un 0,5% inferior al de junio de 2026, cuando se situó en 84,43 $/bbl, aunque superó en un 21% al de julio de 2025, que alcanzó los 69,42 $/bbl.
Durante julio, el avance de las negociaciones entre Estados Unidos e Irán redujo el temor a nuevas interrupciones del suministro a través del estrecho de Ormuz, lo que presionó a la baja los precios de los futuros de petróleo Brent. El anuncio de la OPEP+ de incrementar la producción a partir de agosto también contribuyó a este descenso respecto al mes anterior.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front-Month, el precio promedio registrado en julio de 2026 fue de 53,99 €/MWh. Esta cifra fue un 20% superior a la de junio de 2026, cuando el promedio se situó en 44,94 €/MWh. En comparación con julio de 2025, cuyo precio promedio fue de 34,03 €/MWh, el incremento alcanzó el 59%. Además, según los datos analizados en AleaSoft Energy Forecasting, el promedio de julio de 2026 fue el más alto desde febrero de 2023.
Durante julio, el ataque al metanero catarí Al-Rekayyat el día 7 interrumpió el incremento previsto de las exportaciones de gas natural licuado desde Catar. Esta disrupción, junto con unos niveles de reservas europeas de gas situados alrededor de 23 puntos porcentuales por debajo de la media estacional de los últimos cinco años, impulsó al alza los precios de los futuros de gas TTF.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el precio promedio alcanzó los 81,26 €/t en julio. Este valor fue un 2,8% superior al registrado en junio de 2026, de 79,06 €/t, y superó en un 12% al promedio de julio de 2025, de 72,88 €/t.
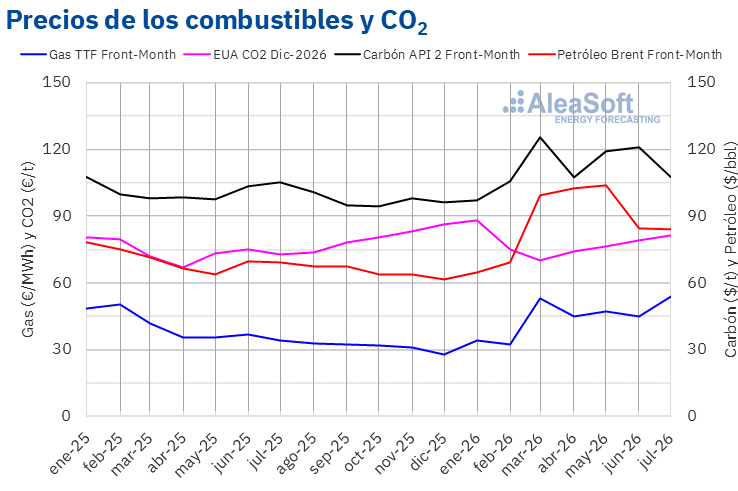 Fuente: Elaborado por AleaSoft Energy Forecasting con datos de ICE y EEX.
Análisis de AleaSoft Energy Forecasting para almacenamiento de energía
Para lograr una inversión rentable y bancable, los proyectos de almacenamiento de energía necesitan identificar la configuración que maximiza los ingresos, anticipar la evolución de las oportunidades de arbitraje y de participación en los servicios de ajuste, evaluar el impacto que tendrá la creciente penetración de baterías sobre esos ingresos y definir el dimensionamiento óptimo en proyectos híbridos. Estas cuestiones son de especial relevancia tanto en sistemas stand-alone como en instalaciones híbridas, como las plantas de energía solar fotovoltaica o eólica con baterías.
Para abordar estos desafíos, la división AleaStorage de AleaSoft Energy Forecasting elabora informes de previsiones para proyectos de almacenamiento de energía, los cuales permiten optimizar los ingresos, el dimensionamiento y la rentabilidad de los sistemas de almacenamiento.
Fuente: AleaSoft Energy Forecasting.