


AleaSoft Energy Forecasting, 4. August 2026. Im Juli 2026 stiegen die monatlichen Preise in den meisten der wichtigsten europäischen Strommärkte. Der Anstieg der Gaspreise und der Preise der CO2-Emissionsberechtigungen, die steigende Nachfrage und die geringere Windenergieproduktion in mehreren Märkten trieben diesen Trend an. Die Solar-Photovoltaik-Produktion erreichte historische Höchstwerte in Deutschland, Spanien, Frankreich, Italien und Portugal. Die Nachfrage markierte in einigen Märkten ebenfalls historische Höchstwerte und erreichte in anderen die höchsten Niveaus der letzten Jahre.
Solar-Photovoltaik- und Windenergieproduktion
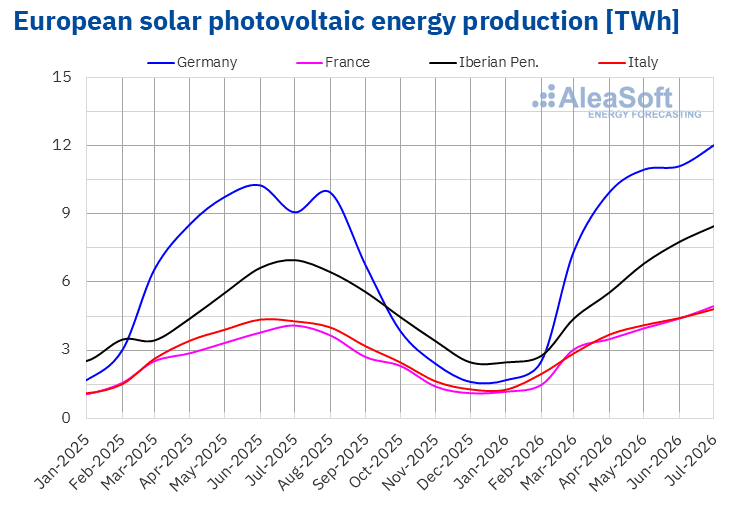
Im Juli 2026 stieg die Photovoltaikproduktion in den wichtigsten europäischen Strommärkten im Vergleich zum gleichen Monat des Vorjahres. Die Produktion verzeichnete das größte prozentuale Wachstum in Deutschland mit 33% und das geringste in Portugal mit 12%. In Spanien, Frankreich und Italien wuchs die Produktion um 22%, 21% bzw. 13%.
Im Vergleich zum Juni 2026 stieg die Photovoltaikproduktion auch in den wichtigsten analysierten europäischen Strommärkten. Frankreich verzeichnete den größten Anstieg mit 8,8%, während Spanien mit 4,5% den geringsten Zuwachs verbuchte. In Deutschland wuchs die Produktion um 4,9%, während sie in Portugal und Italien in beiden Fällen um 5,4% zunahm.
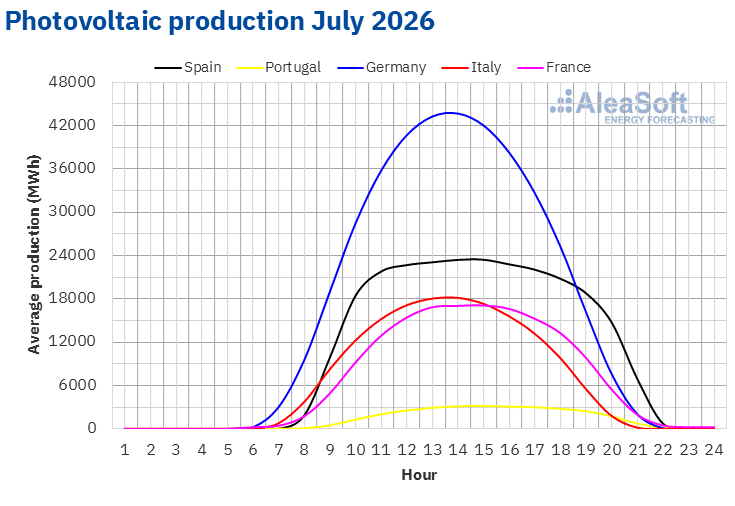
Im Juli 2026 erreichte die monatliche Photovoltaikproduktion in allen analysierten europäischen Strommärkten historische Höchstwerte. Die Erzeugung lag bei 12 044 GWh in Deutschland, 7575 GWh in Spanien, 4931 GWh in Frankreich, 4823 GWh in Italien und 895 GWh in Portugal.
Das Wachstum der installierten Leistung im Jahresvergleich begünstigte diese historischen Höchstwerte der Photovoltaikproduktion. Zwischen Juli 2025 und Juli 2026 stieg die installierte Photovoltaikleistung in Spanien laut Daten von Red Eléctrica um etwa 7765 MW, ohne Berücksichtigung des Eigenverbrauchs. Im gleichen Zeitraum stieg die installierte Photovoltaikleistung in Portugal laut Daten von REN um etwa 672 MW.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
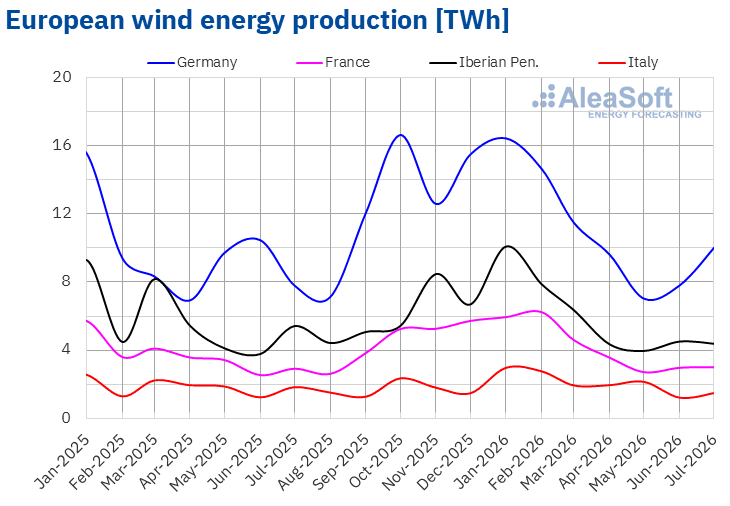
Im Juli 2026 stieg die Windenergieproduktion im Jahresvergleich in Deutschland und Frankreich. Deutschland verzeichnete das größte Wachstum mit 29%, während Frankreich einen Anstieg von 3,0% verbuchte. Im Gegensatz dazu verzeichneten die Märkte Portugals, Italiens und Spaniens Rückgänge bei der Windenergieerzeugung. Portugal wies mit 36% den größten Rückgang auf, während die Erzeugung in Italien und Spanien um 19% bzw. 16% zurückging.
Im Vergleich zum Juni 2026 stieg die Windenergieproduktion in den Märkten Deutschlands und Italiens um 24% bzw. 19%. Dagegen ging die Winderzeugung in Portugal, Spanien und Frankreich zurück. Portugal verzeichnete den größten Rückgang von 29%, gefolgt von Rückgängen von 3,2% in Spanien und 2,1% in Frankreich.
In Deutschland, Frankreich und Italien erreichte die Windenergieproduktion den zweithöchsten Wert für einen Monat Juli in ihren jeweiligen historischen Reihen, mit 10 018 GWh, 3004 GWh bzw. 1473 GWh. In Portugal erreichte die Winderzeugung mit 641 GWh ihren niedrigsten Wert für einen Monat Juli seit 2018.
Laut Daten von Red Eléctrica stieg die installierte Windleistung auf dem spanischen Festland zwischen Juli 2025 und Juli 2026 um etwa 581 MW, ohne Berücksichtigung des Eigenverbrauchs. Im gleichen Zeitraum stieg die installierte Windleistung in Portugal laut Daten von REN um 323 MW.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
Stromnachfrage
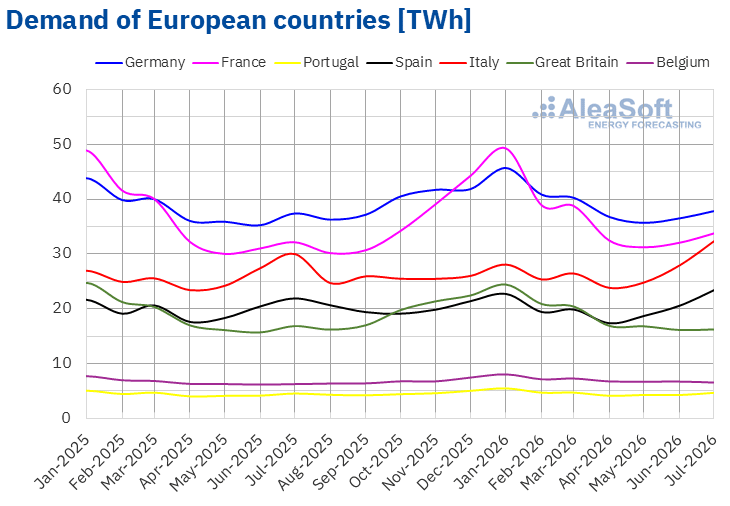
Im Juli 2026 stieg die Stromnachfrage im Jahresvergleich in den meisten der wichtigsten europäischen Märkte. Italien verzeichnete den größten Anstieg von 7,9%, während Deutschland mit 1,2% den geringsten Zuwachs verbuchte. In Portugal, Belgien, Frankreich und Spanien stieg die Nachfrage zwischen 3,0% in Portugal und 6,8% in Spanien. Der britische Markt war mit einem Rückgang von 3,6% die Ausnahme.
Im Vergleich zum Juni 2026 stieg die Nachfrage in den meisten der wichtigsten analysierten europäischen Märkte. Italien verzeichnete ebenfalls den größten Anstieg von 12%, gefolgt von Spanien mit einem Zuwachs von 8,9%. Portugal und Frankreich verzeichneten Anstiege von 5,6% bzw. 1,9%, während Deutschland mit 0,3% den geringsten Zuwachs verbuchte. Dagegen sank die Nachfrage in Belgien und Großbritannien um 5,7% bzw. 2,6%.
Im Juli 2026 erreichte die monatliche Stromnachfrage in mehreren analysierten Märkten Höchstwerte der letzten Jahre. Spanien verzeichnete 23 458 GWh, den höchsten Wert seit Februar 2011 und den historischen Höchstwert für einen Monat Juli. Italien erreichte 32 430 GWh, den höchsten Wert der letzten 26 Jahre. Portugal markierte mit 4616 GWh einen historischen Höchstwert für einen Monat Juli. Deutschland wiederum verzeichnete 37 845 GWh, den höchsten Wert für einen Monat Juli der letzten vier Jahre. Frankreich und Belgien erreichten 33 812 GWh bzw. 6536 GWh, ihre höchsten Werte für einen Monat Juli der letzten sieben Jahre.
Die Durchschnittstemperaturen waren in allen analysierten europäischen Märkten höher als im Juli 2025. Frankreich verzeichnete den größten Anstieg von 2,5°C, während Belgien mit 0,5°C den geringsten Anstieg aufwies. In den übrigen Märkten stiegen die Durchschnittstemperaturen zwischen 1,1°C in Portugal und Deutschland und 1,6°C in Italien.
Im Vergleich zum Vormonat stiegen die Durchschnittstemperaturen im Juli ebenfalls in allen analysierten Märkten. Spanien und Italien verzeichneten mit jeweils 2,4°C den größten Anstieg, während Deutschland mit 0,2°C den geringsten Zuwachs verbuchte. In den übrigen Märkten stiegen die Durchschnittstemperaturen zwischen 1,2°C in Belgien und 2,3°C in Portugal.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid und ELIA.
Europäische Strommärkte
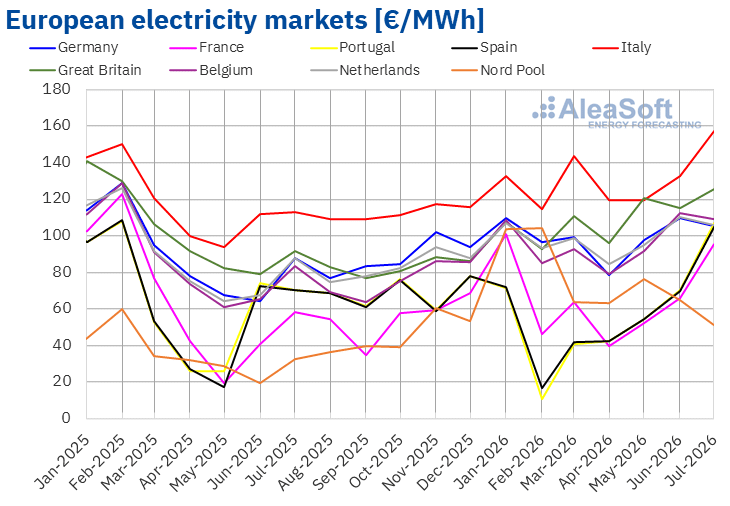
Im Juli 2026 überstieg der monatliche Durchschnittspreis in den meisten der wichtigsten europäischen Strommärkte 95 €/MWh. Die Ausnahme war der nordische Markt, der mit 51,26 €/MWh den niedrigsten Preis aufwies. Dagegen verzeichneten der italienische und der britische Markt mit Durchschnittswerten von 157,04 €/MWh bzw. 125,44 €/MWh die höchsten Preise. In den übrigen von AleaSoft Energy Forecasting analysierten europäischen Strommärkten lagen die Durchschnittswerte zwischen 95,23 €/MWh im französischen Markt und 109,25 €/MWh im belgischen Markt.
Im Vergleich zum Juni stiegen die Durchschnittspreise in den meisten der von AleaSoft Energy Forecasting analysierten europäischen Strommärkte. Der portugiesische Markt verzeichnete mit 52% den größten prozentualen Preisanstieg. In den übrigen Märkten mit Anstiegen stiegen die Preise zwischen 9,1% im britischen Markt und 51% im spanischen Markt. Dagegen fielen die Preise in den nordischen, niederländischen, deutschen und belgischen Märkten, mit Rückgängen von 21%, 3,8%, 3,7% bzw. 2,6%.
Vergleicht man die Durchschnittspreise im Juli mit den im gleichen Monat 2025 verzeichneten, stiegen die Preise in allen europäischen Strommärkten. Der französische und der nordische Markt erreichten mit 64% bzw. 59% die größten prozentualen Preisanstiege. In den übrigen Märkten lagen die Preisanstiege zwischen 20% im deutschen Markt und 53% im portugiesischen Markt.
Infolge der Preisanstiege erreichte der italienische Markt im Juli 2026 seinen höchsten Durchschnitt seit März 2023. Der britische, der spanische und der portugiesische Markt verzeichneten ihre höchsten Monatspreise seit März 2025. Der Durchschnitt des französischen Marktes wiederum war der höchste seit Februar 2026. Dagegen verzeichnete der nordische Markt seinen niedrigsten Durchschnitt seit November 2025.
Der Anstieg der Gaspreise und der Preise der CO2-Emissionsberechtigungen im Vergleich zum Juni trieb den Preisanstieg in den meisten europäischen Strommärkten an. Der Anstieg der Nachfrage in vielen Märkten sowie der Rückgang der Windproduktion in Spanien, Frankreich und Portugal verstärkten diesen Aufwärtstrend, während der Anstieg der Winderzeugung in Deutschland und Italien dazu beitrug, den Preisanstieg in diesen Märkten zu mäßigen oder umzukehren.
Im Vergleich zum gleichen Monat 2025 trieben der Anstieg der Gaspreise und der Preise der CO2-Emissionsberechtigungen zusammen mit dem Anstieg der Stromnachfrage in den meisten Märkten die Preisanstiege im Jahresvergleich in Europa an. Die geringere Windproduktion in Spanien, Portugal und Italien trug ebenfalls zu diesem Aufwärtstrend bei.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Brent, Brennstoffe und CO2
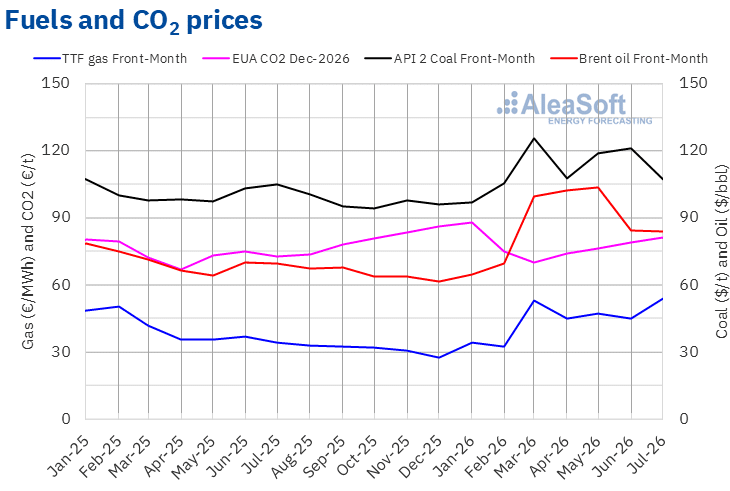
Die Brent-Öl-Futures für den Front-Month am ICE-Markt verzeichneten im Juli 2026 einen Durchschnittspreis von 83,97 $/bbl. Dieser Wert war 0,5% niedriger als im Juni 2026, als er bei 84,43 $/bbl lag, übertraf jedoch den Preis von Juli 2025, der 69,42 $/bbl erreichte, um 21%.
Im Juli verringerten Fortschritte bei den Verhandlungen zwischen den Vereinigten Staaten und dem Iran die Befürchtungen neuer Versorgungsunterbrechungen durch die Straße von Hormus, was die Preise der Brent-Öl-Futures nach unten drückte. Die Ankündigung der OPEC+, die Produktion ab August zu erhöhen, trug ebenfalls zu diesem Rückgang gegenüber dem Vormonat bei.
Bei den TTF-Gas-Futures am ICE-Markt für den Front-Month lag der im Juli 2026 verzeichnete Durchschnittspreis bei 53,99 €/MWh. Dieser Wert war 20% höher als im Juni 2026, als der Durchschnitt bei 44,94 €/MWh lag. Im Vergleich zum Juli 2025, als der Durchschnittspreis 34,03 €/MWh betrug, erreichte der Anstieg 59%. Darüber hinaus war der Durchschnitt von Juli 2026 laut den von AleaSoft Energy Forecasting analysierten Daten der höchste seit Februar 2023.
Im Juli unterbrach der Angriff auf den katarischen LNG-Tanker Al-Rekayyat am 7. Juli den erwarteten Anstieg der Exporte von verflüssigtem Erdgas aus Katar. Diese Störung trieb zusammen mit europäischen Gasreserveniveaus, die rund 23 Prozentpunkte unter dem saisonalen Fünfjahresdurchschnitt lagen, die Preise der TTF-Gas-Futures nach oben.
Bei den Futures für CO2-Emissionsberechtigungen am EEX-Markt für den Referenzkontrakt Dezember 2026 erreichte der Durchschnittspreis im Juli 81,26 €/t. Dieser Wert war 2,8% höher als der im Juni 2026 verzeichnete von 79,06 €/t und übertraf den Durchschnitt von Juli 2025, von 72,88 €/t, um 12%.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ICE und EEX.
Analyse von AleaSoft Energy Forecasting für Energiespeicherung
Um eine rentable und bankfähige Investition zu erreichen, müssen Projekte für Energiespeicherung die Konfiguration identifizieren, die die Erlöse maximiert, die Entwicklung der Arbitragemöglichkeiten und der Teilnahme an den Regelenergiediensten antizipieren, die Auswirkungen bewerten, die die zunehmende Verbreitung von Batterien auf diese Erlöse haben wird, und die optimale Dimensionierung in Hybridprojekten definieren. Diese Fragen sind sowohl in Stand-alone-Systemen als auch in Hybridanlagen, wie Photovoltaik- oder Windkraftanlagen mit Batterien, von besonderer Bedeutung.
Um diese Herausforderungen anzugehen, erstellt die Abteilung AleaStorage von AleaSoft Energy Forecasting Prognoseberichte für Energiespeicherprojekte, die dazu beitragen, Erlöse, Dimensionierung und Rentabilität der Speichersysteme zu optimieren.
Quelle: AleaSoft Energy Forecasting.