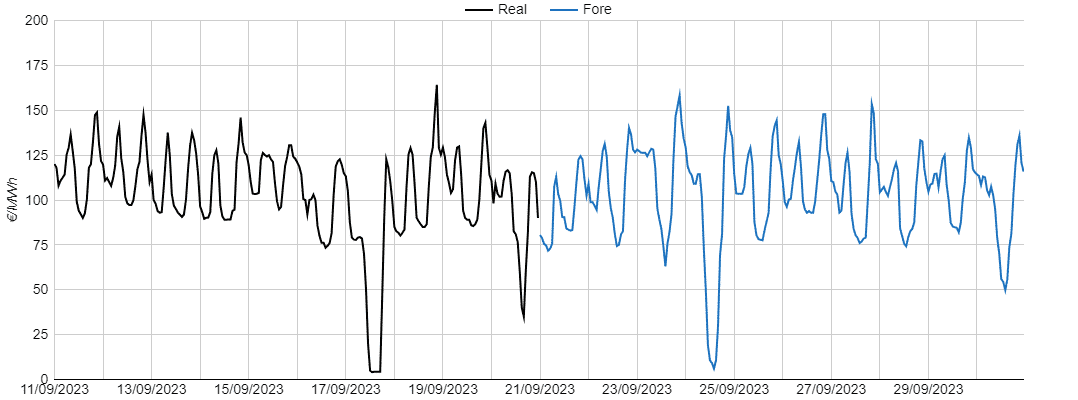
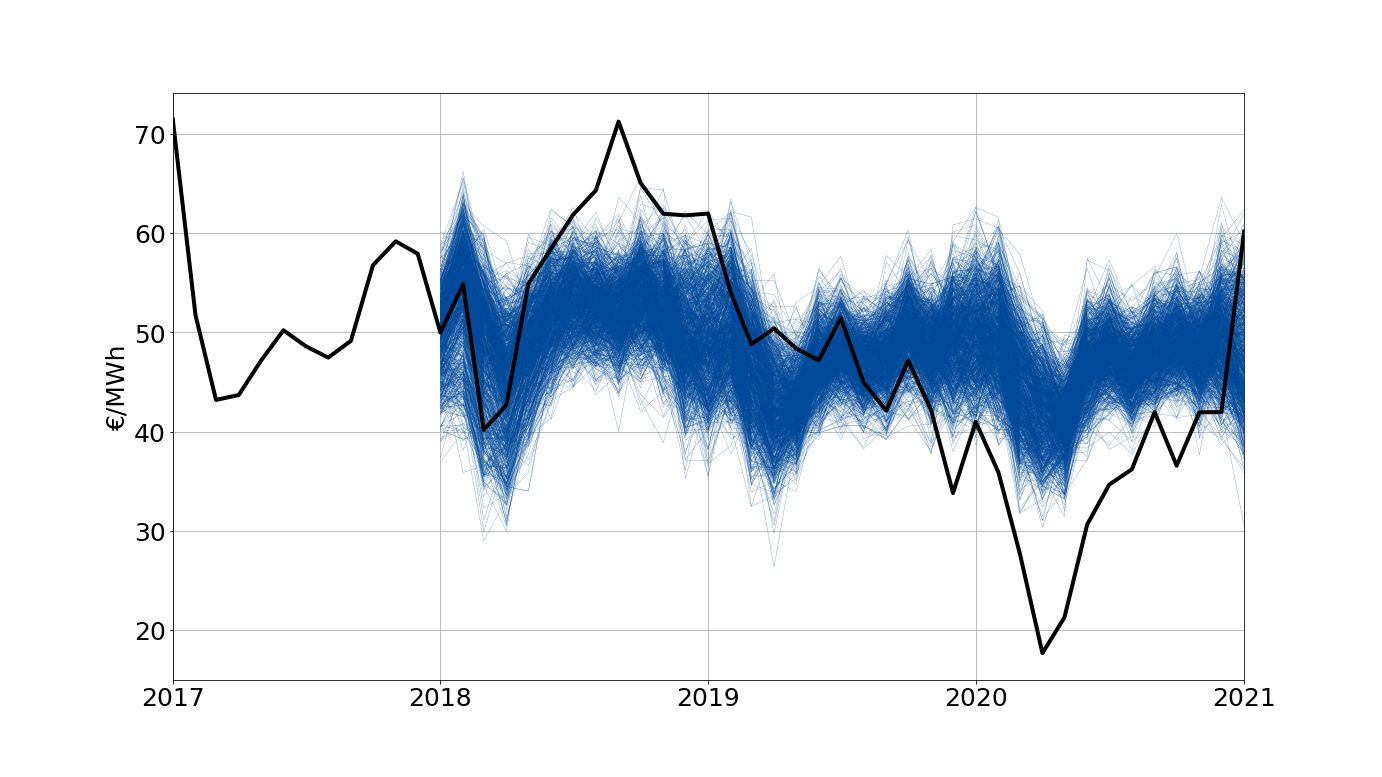
AleaSoft erstellt mittelfristige Preisvorhersagen für europäische Strommärkte. Die Preisvorhersagen haben eine stündliche Granularität, einen Horizont von 3 Jahren und umfassen Wahrscheinlichkeitsverteilungen (stochastische Prognosen) für jeden Zeitraum (Monat, Quartal und Jahr) innerhalb des Prognosehorizonts.
Stochastische Preisvorhersagen ermöglichen es, die Auswirkungen der Stochastik der erklärenden Variablen auf mittelfristige Preisvorhersagen zu analysieren, und sind ein grundlegendes Instrument für das Risikomanagement und die Berechnung von Values-at-Risk.
Die Preisvorhersagen werden anhand der Daten der Verteilungen der erklärenden Variablen und ihrer zugehörigen Wahrscheinlichkeiten berechnet. Die Hauptvariablen, die stochastisch ermittelt werden, sind die folgenden:
- Temperatur.
- Nachfrage (wird anhand der stochastischen Temperaturvorhersagen ermittelt).
- Windproduktion.
- Solarproduktion.
- Wasserkraftproduktion.
- Kohlepreis.
- Gaspreis.
- Preis von Emissionsberechtigungen von CO2.
Für jede davon wird ihre innewohnende Variabilität basierend auf ihren historischen Werten geschätzt.
Eine ausreichend große Anzahl von zufälligen Vorhersagen wird für jede der erklärenden Variablen berechnet, die untereinander konsistent sind. Mit diesen Variablensimulationen werden die entsprechenden Marktpreissimulationen berechnet, und daraus werden die Perzentile der Preisverteilung berechnet.
Die Stochastik wird unter Verwendung aller zu diesem Zeitpunkt verfügbaren aufgezeichneten Daten generiert.
Die Versendung umfasst die Wahrscheinlichkeitsverteilungen für jedes monatliche, vierteljährliche und jährliche Produkt, das zu diesem Zeitpunkt auf den Terminmärkten innerhalb des Prognosehorizonts gehandelt wird. Für jeden Zeitraum umfasst die Verteilung eine Referenz zu den zuletzt auf den Terminmärkten gehandelten Preisen.