


AleaSoft Energy Forecasting, 25 de septiembre de 2026. Europa instalará en 2026 más de 30 GW de baterías, según S&P Global Energy, pero el avance de cada país depende de cómo se remunera el almacenamiento. Los mercados con ingresos contratados atraen financiación con mayor facilidad. En España, con ingresos potenciales elevados, la bancabilidad de los proyectos stand‑alone es baja debido al riesgo merchant. En opinión de AleaSoft, la bancabilidad en España exigirá combinar ingresos contratados con una parte merchant bien cuantificada.
El modelo de ingresos condiciona el ritmo del almacenamiento en Europa
Los modelos de ingresos del almacenamiento por países centraron parte de la presentación de Josefin Berg, Associate Director of Renewables Markets en S&P Global Energy, en el webinar número 69 de AleaSoft Energy Forecasting, celebrado el 17 de septiembre. Según S&P Global Energy, las instalaciones anuales de almacenamiento de energía con baterías en Europa casi se duplicarán en 2026, impulsadas por la volatilidad de precios y por la presión sobre los ingresos de la fotovoltaica.
Según las estimaciones de S&P Global Energy, el porcentaje de la capacidad instalada de baterías front‑of‑the‑meter prevista entre 2025 y 2030 que procederá de subastas, licitaciones o programas públicos de apoyo varía en cada país. En Bulgaria esa proporción supera el 90%, en Polonia ronda el 85% y en Italia y Francia supera el 70%. Bélgica y Reino Unido se sitúan por debajo del 50% y Alemania, por debajo del 20%, es el mercado europeo con mayor peso merchant.
Licitaciones públicas y contratos privados frente al riesgo merchant
En los mercados con más ingresos contratados a través de mecanismos de apoyo público, el Estado asume una parte del riesgo mediante subastas, ayudas o mecanismos de capacidad. Italia celebró en septiembre de 2025 la primera subasta MACSE, en la que adjudicó 10 GWh de almacenamiento con contratos de 15 años. Polonia ha adjudicado a baterías contratos de hasta 17 años en su mercado de capacidad. Bulgaria, con subvenciones de hasta el 50% de la inversión financiadas con fondos europeos, será en 2026 el quinto mercado mundial por nueva capacidad de baterías, según S&P Global Energy.
En Alemania, que hasta septiembre de 2026 no ha obtenido la aprobación a su mercado de capacidad por parte de la Comisión Europea, se extienden los tolling agreements, contratos en los que un optimizador paga una cantidad fija por el derecho a operar la batería, normalmente durante de cinco a diez años. El proyecto con tolling puede así asumir más deuda, a cambio de renunciar a una parte de los ingresos potenciales.
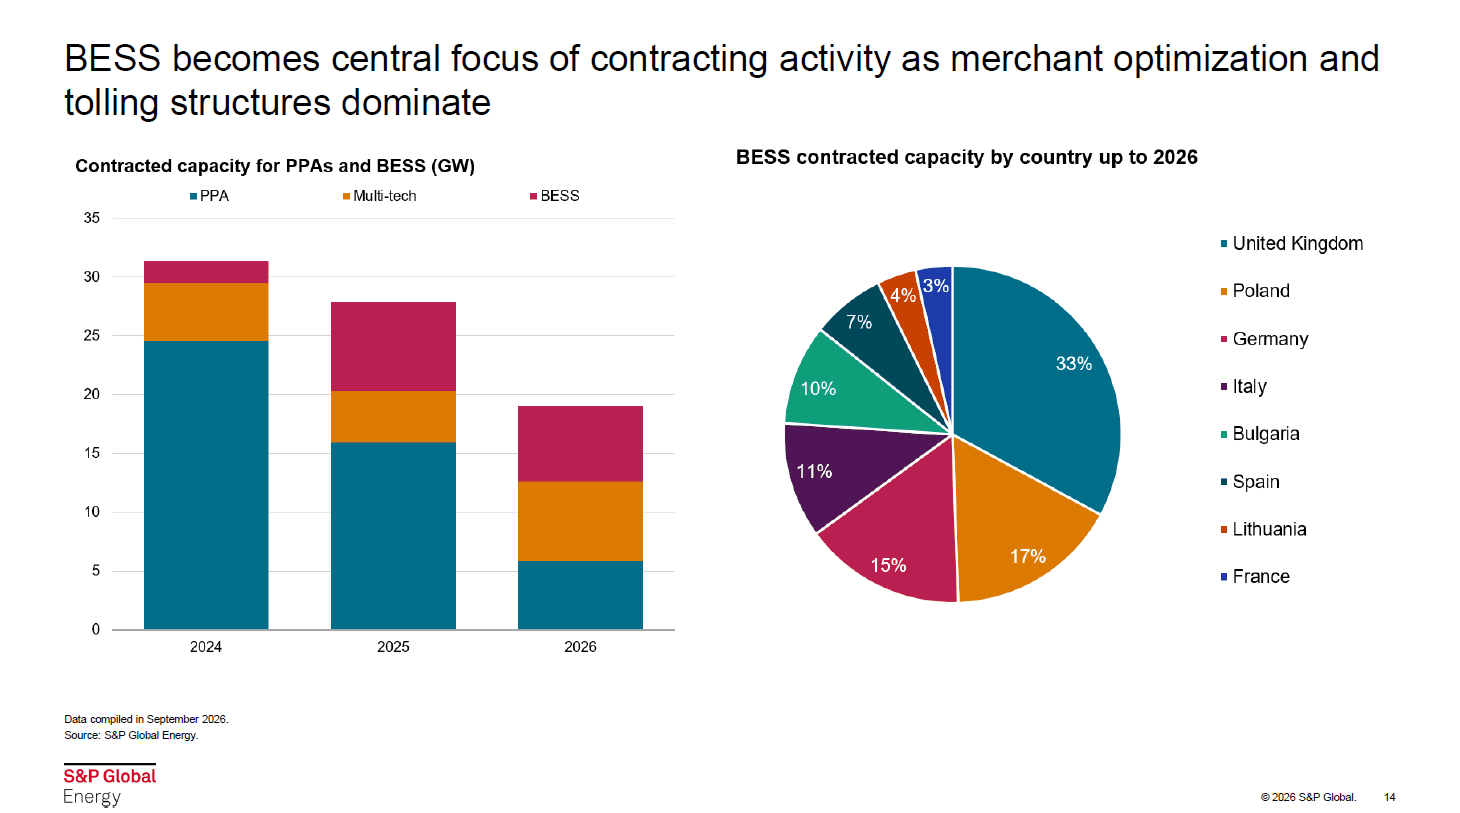
La actividad de contratación en Europa confirma el avance de los contratos privados. Según S&P Global Energy, la capacidad de baterías con contratos firmados, en su mayoría acuerdos de optimización y tolling, casi se cuadruplicó en 2025 respecto a 2024 y, en los ocho primeros meses de 2026, ya se sitúa en niveles similares a los de los PPA. Reino Unido concentra el 33% de la capacidad de baterías contratada en Europa, Polonia el 17% y Alemania el 15%. España representa el 7%.
España: ingresos elevados con escasa visibilidad
El caso español muestra que un nivel alto de ingresos no garantiza la financiación. En la simulación de S&P Global Energy, que modeliza una operación óptima, una batería de cuatro horas en España habría obtenido en 2025 cerca de 700 000 dólares por MW al año, frente a menos de 200 000 dólares en Gran Bretaña. La mayor parte procede de los servicios de ajuste, un mercado de tamaño limitado en el que, según Berg, alrededor del 10% de los días aporta el 60% de los ingresos anuales. La incorporación de nuevas baterías aumentará la competencia en los servicios de ajuste y podría reducir significativamente los ingresos obtenidos en estos mercados.
Por ello, S&P Global Energy sitúa la baja bancabilidad de los proyectos stand‑alone entre los principales desafíos en España. Mientras el mercado de capacidad no esté operativo, estos proyectos dependen del arbitraje de energía y de los servicios de ajuste, y no disponen de la prioridad de despacho de los proyectos híbridos. Durante la mesa de análisis se señaló que algunos bancos españoles ya financian baterías en países con contratos y pagos por capacidad, y Berg apuntó que en España muchas utilities instalan baterías en sus plantas fotovoltaicas con recursos propios. S&P Global Energy sitúa el máximo de instalaciones front-of-the-meter en 2027 y 2028, y el ritmo posterior se verá influenciado por la visibilidad de ingresos que aporte el mercado de capacidad al mejorar la bancabilidad de los proyectos.
Mercado de capacidad, tolling e hibridación: opciones para reducir el riesgo en España
El 17 de septiembre, el BOE publicó la Orden TED/966/2026, que crea el mercado de capacidad en el sistema eléctrico peninsular español, con un presupuesto que la Comisión Europea estimó en unos 9000 millones de euros en diez años. Las nuevas instalaciones de almacenamiento podrán obtener contratos de hasta 15 años. S&P Global Energy considera el mercado de capacidad como el factor con mayor influencia sobre la bancabilidad de los proyectos españoles. No obstante, detalles pendientes como los coeficientes de firmeza o el calendario de subastas decidirán si la remuneración la capturan las baterías o las centrales de gas existentes.
Los tolling agreements empiezan a firmarse también en España. Estos contratos pueden proporcionar una mayor previsibilidad de ingresos y facilitar el acceso a la financiación. La hibridación con fotovoltaica es, según S&P Global Energy, la opción con un valor más claro a corto plazo, gracias a la prioridad de despacho y a la reducción de vertidos.
La previsibilidad de los ingresos como factor decisivo
La experiencia de distintos mercados europeos pone de manifiesto la importancia de contar con ingresos previsibles para facilitar la financiación de los proyectos de almacenamiento, ya sea mediante subastas públicas o mediante contratos privados, como en Alemania. España registró en julio y agosto spreads intradiarios cercanos a 200 €/MWh de media, pero todavía carece de la visibilidad de ingresos que exigen los financiadores. Según señaló Josefin Berg, las decisiones que se tomen este año condicionarán el mercado durante los próximos 10 o 20 años. El diseño del mercado de capacidad, el desarrollo de los contratos con optimizadores y la calidad de las previsiones de ingresos determinarán si el potencial del almacenamiento en España se traduce en proyectos financiados.
Combinar ingresos contratados y merchant: el papel de AleaStorage
En opinión de AleaSoft Energy Forecasting, el debate no consiste en elegir entre ingresos contratados y merchant. Las previsiones de AleaSoft indican que el arbitraje en el mercado diario y en el mercado intradiario aportará el mayor volumen de ingresos a largo plazo, aunque con más competencia. S&P Global Energy prevé que la relación entre capacidad de almacenamiento y demanda punta pase de menos del 20% en 2025 a más del 50% en la mayoría de los mercados europeos en 2035. Un proyecto financiable combinará una parte de ingresos contratados, mediante el mercado de capacidad o acuerdos con optimizadores, con una parte merchant cuantificada con escenarios probabilísticos.
Esa parte merchant exige simular hora a hora los precios, los spreads, la saturación de los servicios de ajuste y la entrada de nueva capacidad durante toda la vida útil del activo. En este contexto, AleaStorage, la división de AleaSoft Energy Forecasting especializada en almacenamiento de energía, proporciona estimaciones de ingresos de baterías, tanto en proyectos stand-alone como hibridados con renovables, en los mercados de energía y servicios de ajuste. Además, AleaStorage evalúa los ingresos de los proyectos con almacenamiento de energía en mercados de capacidad, analiza proyectos de hibridación con renovables y modeliza escenarios de precios y volatilidad a largo plazo.
Fuente: AleaSoft Energy Forecasting