


AleaSoft Energy Forecasting, 25 settembre 2026. Nel 2026 l’Europa installerà oltre 30 GW di batterie, secondo S&P Global Energy, ma i progressi in ciascun paese dipendono da come viene remunerato l’accumulo. I mercati con ricavi contrattualizzati attirano più facilmente i finanziamenti. In Spagna, dove i ricavi potenziali sono elevati, la bancabilità dei progetti stand-alone è bassa a causa del rischio merchant. Secondo AleaSoft, la bancabilità in Spagna richiederà la combinazione di ricavi contrattualizzati con una componente merchant ben quantificata.
Il modello di ricavi detta il ritmo dell’accumulo in Europa
I modelli di ricavi dell’accumulo per paese sono stati una parte centrale della presentazione di Josefin Berg, Associate Director of Renewables Markets di S&P Global Energy, al 69o webinar organizzato da AleaSoft Energy Forecasting, tenutosi il 17 settembre. Secondo S&P Global Energy, le installazioni annuali di accumulo di energia con batterie in Europa quasi raddoppieranno nel 2026, trainate dalla volatilità dei prezzi e dalla pressione sui ricavi del fotovoltaico.
Secondo le stime di S&P Global Energy, la quota di capacità di batterie front-of-the-meter che si prevede di installare tra il 2025 e il 2030 proveniente da aste, gare o programmi di sostegno pubblico varia da paese a paese. In Bulgaria questa quota supera il 90%, in Polonia è intorno all’85% e in Italia e Francia supera il 70%. Belgio e Regno Unito sono al di sotto del 50% e la Germania, sotto il 20%, è il mercato europeo con la maggiore esposizione merchant.
Gare pubbliche e contratti privati contro il rischio merchant
Nei mercati con una quota maggiore di ricavi contrattualizzati tramite meccanismi di sostegno pubblico, lo Stato si assume parte del rischio attraverso aste, sussidi o meccanismi di capacità. Nel settembre 2025 l’Italia ha tenuto la prima asta MACSE, in cui ha aggiudicato 10 GWh di accumulo con contratti di 15 anni. La Polonia ha aggiudicato alle batterie contratti fino a 17 anni nel suo mercato della capacità. La Bulgaria, con sussidi fino al 50% dell’investimento finanziati con fondi europei, sarà nel 2026 il quinto mercato al mondo per nuova capacità di batterie, secondo S&P Global Energy.
In Germania, dove a settembre 2026 la Commissione europea non ha ancora approvato il mercato della capacità, si stanno diffondendo i tolling agreements. Con questi contratti, un ottimizzatore paga un importo fisso per il diritto di gestire la batteria, generalmente per un periodo da cinque a dieci anni. Un progetto con un tolling agreement può quindi assumere più debito, in cambio della rinuncia a parte dei suoi ricavi potenziali.
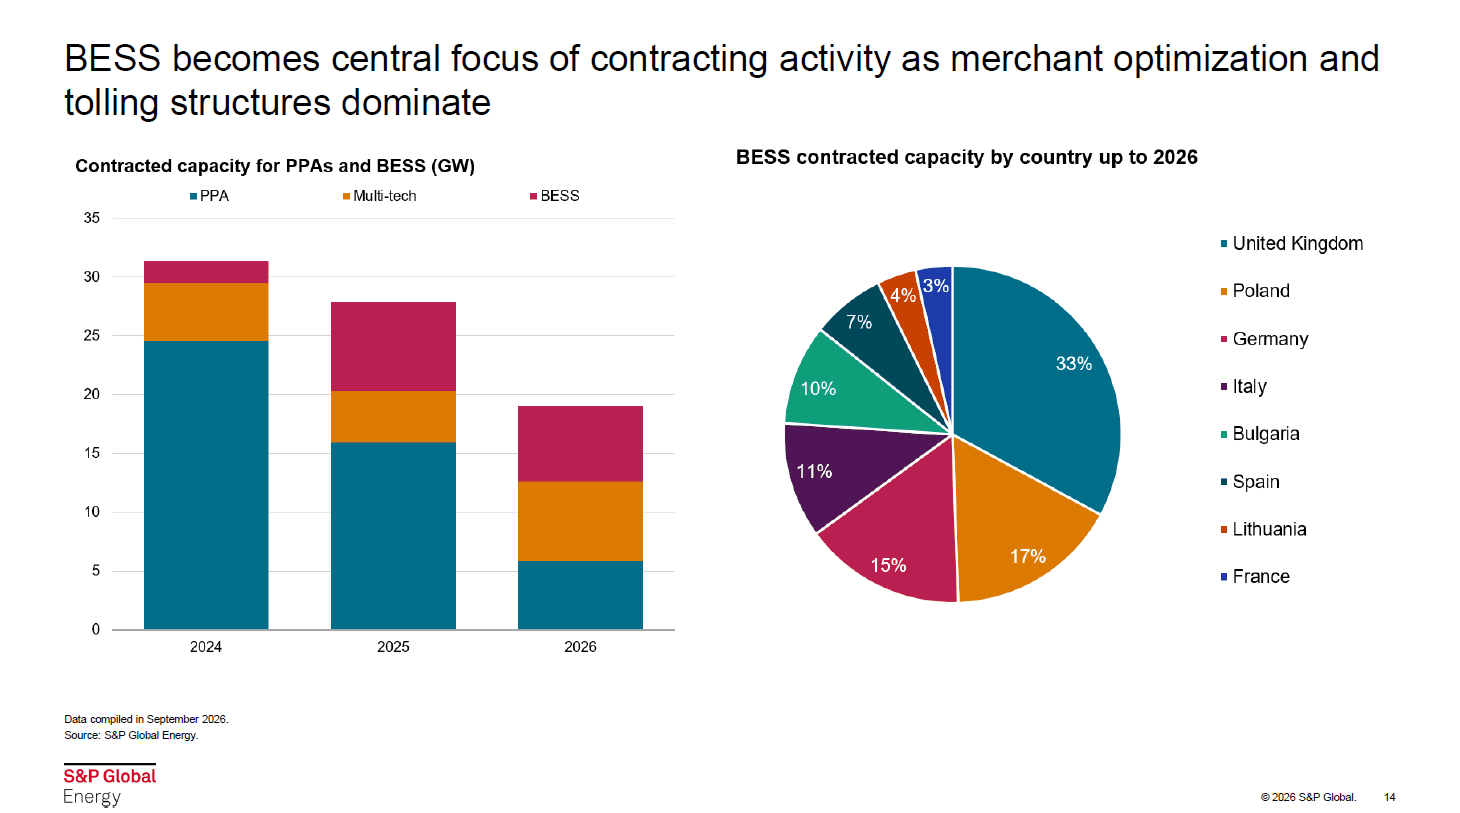
L’attività contrattuale in Europa conferma la crescita dei contratti privati. Secondo S&P Global Energy, la capacità di batterie con contratti firmati, per lo più accordi di ottimizzazione e tolling agreements, è quasi quadruplicata nel 2025 rispetto al 2024 e, nei primi otto mesi del 2026, si trova già a livelli simili a quelli dei PPA. Il Regno Unito rappresenta il 33% della capacità di batterie contrattualizzata in Europa, la Polonia il 17% e la Germania il 15%. La Spagna rappresenta il 7%.
Spagna: ricavi elevati con poca visibilità
Il caso spagnolo dimostra che un livello elevato di ricavi non garantisce il finanziamento. Nella simulazione di S&P Global Energy, che modellizza un esercizio ottimale, una batteria da quattro ore in Spagna avrebbe ottenuto nel 2025 quasi $700 000 per MW all’anno, contro meno di $200 000 in Gran Bretagna. La maggior parte di questi ricavi proviene dai servizi ancillari, un mercato di dimensioni limitate in cui, secondo Berg, circa il 10% dei giorni rappresenta il 60% dei ricavi annuali. L’ingresso di nuove batterie aumenterà la concorrenza nei servizi ancillari e potrebbe ridurre in modo significativo i ricavi ottenuti in questi mercati.
Per questo motivo, S&P Global Energy colloca la bassa bancabilità dei progetti stand-alone tra le principali sfide in Spagna. Finché il mercato della capacità non sarà operativo, questi progetti dipendono dall’arbitraggio energetico e dai servizi ancillari e non dispongono della priorità di dispacciamento dei progetti ibridi. Durante la tavola di analisi è stato osservato che alcune banche spagnole finanziano già batterie in paesi con contratti e pagamenti per capacità, e Berg ha sottolineato che in Spagna molte utility installano batterie nei propri impianti fotovoltaici con fondi propri. S&P Global Energy prevede che le installazioni front-of-the-meter raggiungano il picco nel 2027 e nel 2028, e il ritmo successivo sarà influenzato dalla visibilità dei ricavi che il mercato della capacità fornirà migliorando la bancabilità dei progetti.
Mercato della capacità, tolling e ibridazione: opzioni per ridurre il rischio in Spagna
Il 17 settembre il BOE ha pubblicato l’Ordinanza TED/966/2026, che istituisce il mercato della capacità nel sistema elettrico peninsulare spagnolo, con un budget che la Commissione europea ha stimato in circa 9 miliardi di euro in dieci anni. I nuovi impianti di accumulo potranno ottenere contratti fino a 15 anni. S&P Global Energy considera il mercato della capacità il fattore con la maggiore influenza sulla bancabilità dei progetti spagnoli. Tuttavia, dettagli ancora in sospeso come i coefficienti di fermezza o il calendario delle aste decideranno se la remunerazione sarà catturata dalle batterie o dalle centrali a gas esistenti.
Anche in Spagna si stanno iniziando a firmare tolling agreements. Questi contratti possono offrire una maggiore prevedibilità dei ricavi e facilitare l’accesso al finanziamento. Secondo S&P Global Energy, l’ibridazione con il fotovoltaico è l’opzione con il valore più chiaro nel breve termine, grazie alla priorità di dispacciamento e alla riduzione del curtailment.
La prevedibilità dei ricavi come fattore decisivo
L’esperienza dei diversi mercati europei evidenzia l’importanza di disporre di ricavi prevedibili per facilitare il finanziamento dei progetti di accumulo, sia attraverso aste pubbliche sia attraverso contratti privati, come in Germania. A luglio e agosto la Spagna ha registrato spread infragiornalieri vicini in media a €200/MWh, ma manca ancora della visibilità dei ricavi richiesta dai finanziatori. Come ha sottolineato Josefin Berg, le decisioni prese quest’anno plasmeranno il mercato dei prossimi 10 o 20 anni. Il disegno del mercato della capacità, lo sviluppo dei contratti con gli ottimizzatori e la qualità delle previsioni dei ricavi determineranno se il potenziale dell’accumulo in Spagna si tradurrà in progetti finanziati.
Combinare ricavi contrattualizzati e merchant: il ruolo di AleaStorage
Secondo AleaSoft Energy Forecasting, il dibattito non consiste nello scegliere tra ricavi contrattualizzati e ricavi merchant. Le previsioni di AleaSoft indicano che l’arbitraggio nel mercato day-ahead e nel mercato infragiornaliero fornirà il maggior volume di ricavi nel lungo termine, seppur con una maggiore concorrenza. S&P Global Energy prevede che il rapporto tra capacità di accumulo e fabbisogno di punta passerà da meno del 20% nel 2025 a oltre il 50% nella maggior parte dei mercati europei nel 2035. Un progetto bancabile combinerà una componente di ricavi contrattualizzati, attraverso il mercato della capacità o accordi con gli ottimizzatori, con una componente merchant quantificata con scenari probabilistici.
Questa componente merchant richiede la simulazione oraria dei prezzi, degli spread, della saturazione dei servizi ancillari e dell’ingresso di nuova capacità lungo l’intera vita utile dell’asset. In questo contesto, AleaStorage, la divisione di AleaSoft Energy Forecasting specializzata nell’accumulo di energia, fornisce stime dei ricavi delle batterie nei mercati dell’energia e dei servizi ancillari, sia in progetti stand-alone sia in progetti ibridati con le rinnovabili. Inoltre, AleaStorage valuta i ricavi dei progetti di accumulo di energia nei mercati della capacità, analizza progetti di ibridazione con le rinnovabili e modellizza scenari di prezzi e volatilità a lungo termine.
Fonte: AleaSoft Energy Forecasting