


AleaSoft Energy Forecasting, 15 de setembro de 2026. O spread intradiário de uma hora do mercado elétrico espanhol atingiu uma média de 195,29 €/MWh em agosto de 2026, o nível mensal mais elevado do ano, em comparação com uma média de 121,78 €/MWh no acumulado de 2026. Este contexto amplia as oportunidades para o armazenamento com baterias, mas o spread intradiário é apenas o ponto de partida de uma análise de rentabilidade, não a receita real de um projeto BESS.
Uma escalada progressiva ao longo do ano
O spread intradiário de uma hora em Espanha subiu de forma praticamente ininterrupta ao longo de 2026, desde os 61,90 €/MWh de janeiro até aos 195,29 €/MWh de agosto, a média mensal mais elevada do ano e muito acima da média de 121,78 €/MWh acumulada até à data. Esta escalada deve-se, em grande medida, ao avanço da produção fotovoltaica, que faz descer os preços nas horas centrais do dia, enquanto a procura ao entardecer mantém elevados os preços das horas de maior consumo, alargando a diferença entre as horas com os preços mais baixos e as horas com os preços mais elevados de cada dia. Este contexto oferece importantes oportunidades para o armazenamento de energia com baterias, que pode aproveitar as diferenças de preços comprando eletricidade nas horas de menor preço e vendendo-a nas horas de preço mais elevado.
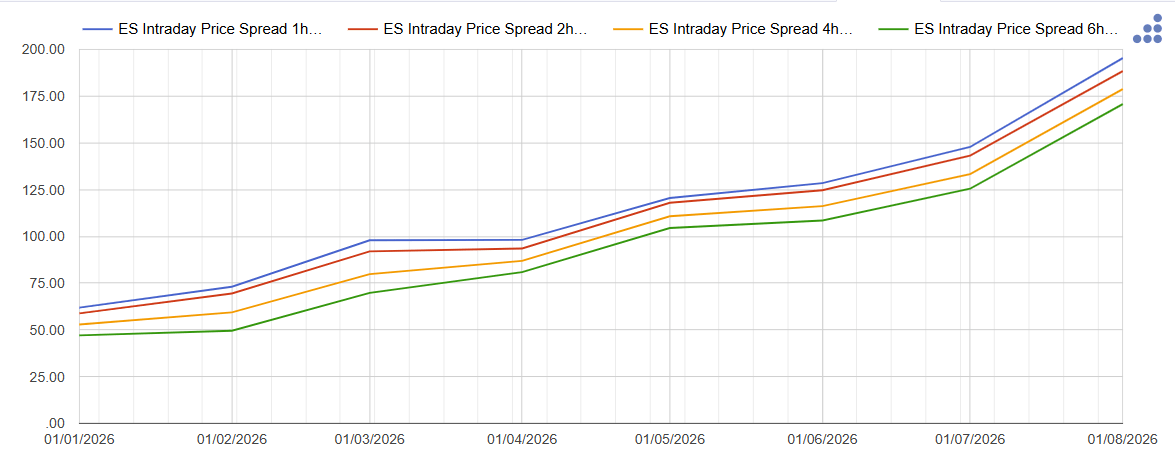 Médias mensais dos spreads intradiários no mercado elétrico espanhol, em €/MWh. Fonte: Alea Energy DataBase.
No entanto, transpor diretamente estes spreads para as receitas de um projeto BESS pode levar a sobrestimar a sua rentabilidade. O spread representa uma oportunidade de mercado, não uma receita garantida, e entre ambos situa-se a operação real da bateria, condicionada pela sua duração, pela sua eficiência, pela sua disponibilidade e, sobretudo, pela qualidade das previsões de preços e da estratégia de operação utilizadas.
O spread horário, um teto teórico
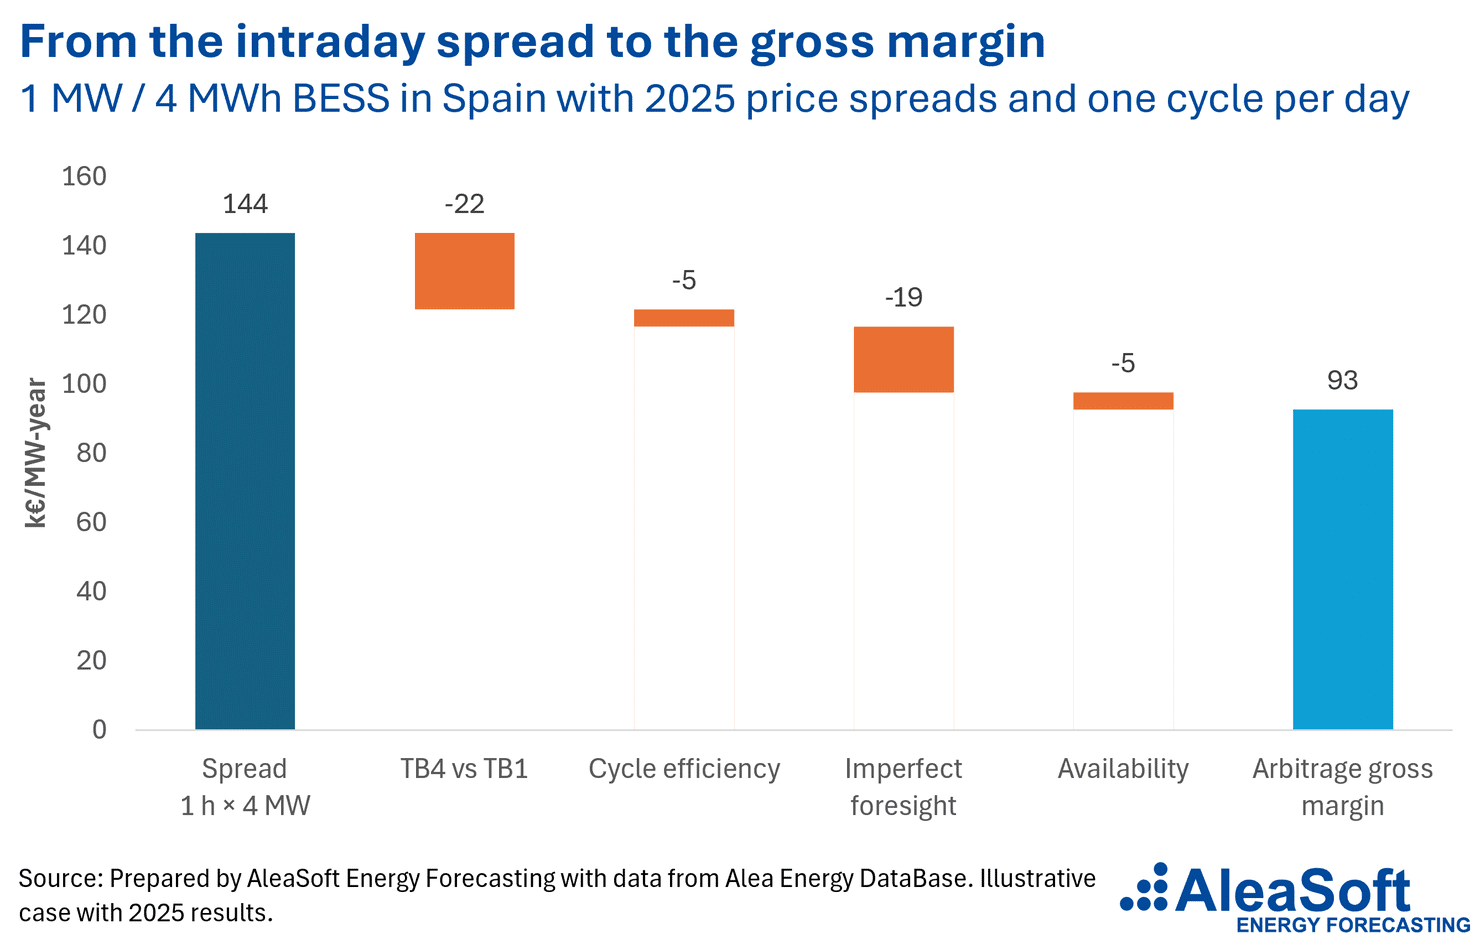
Uma forma simples de dimensionar esta diferença consiste em analisar uma bateria de 1 MW e quatro horas de duração que realiza um ciclo diário completo. Em 2025, a soma anual do spread diário de uma hora em Espanha atingiu 35 931 €/MWh, que, multiplicada pelos 4 MWh de uma descarga completa, resulta num teto teórico de 143 724 €/MW por ano. Este valor é puramente teórico, uma vez que uma bateria real não o consegue captar na íntegra.
A primeira limitação é a capacidade de captar esse spread durante todas as horas da bateria. O spread de uma hora recolhe a diferença entre a hora de maior preço e a de menor preço do dia, ao passo que uma bateria de quatro horas precisa de carregar e descarregar ao longo de várias horas, pelo que a sua referência real é a diferença entre o preço médio das quatro horas com os preços mais elevados e o das quatro horas com os preços mais baixos. Em Espanha, este efeito reduziu o spread potencial em cerca de 15% em 2025, uma redução menor do que os aproximadamente 18% registados na Alemanha, graças à forma característica da curva horária de preços espanhola, com um vale solar relativamente amplo e plano nas horas centrais do dia.
A eficiência, um custo que depende do preço de carga
O rendimento do ciclo de carga e descarga é outro fator determinante, embora o seu efeito económico não seja diretamente proporcional à eficiência nominal. Assumir que uma bateria com um rendimento de 85% perde diretamente 15% do spread não é correto. Para vender 1 MWh com essa eficiência, a bateria precisa de comprar aproximadamente 1,176 MWh, pelo que o custo real da ineficiência depende do preço a que se realiza a carga.
Se a carga ocorrer a 40 €/MWh, a penalização associada à eficiência situa-se em torno de 7,1 €/MWh. Com um preço de carga de 20 €/MWh, desce para cerca de 3,5 €/MWh, e com 5 €/MWh cai para menos de 1 €/MWh. Este pormenor é especialmente relevante num mercado como o espanhol, onde o aumento da produção fotovoltaica multiplica as horas com preços muito baixos, nulos ou negativos. Quando o preço é negativo, a energia adicional necessária para cobrir as perdas do ciclo deixa de ser um custo e passa a gerar receitas por esse mesmo consumo.
A previsão, a variável que determina quanto se capta
Os cálculos realizados a partir de preços históricos partem de um pressuposto de conhecimento perfeito, com as horas de preços mais elevados e mais baixos do dia conhecidas de antemão. Na operação real, isso não acontece. As decisões de carga e descarga têm de ser tomadas a partir de previsões de preços, e o máximo ou o mínimo pode ocorrer antes ou depois do esperado.
Por este motivo, dispor de previsões de qualidade e de uma estratégia de otimização adequada tem um impacto direto sobre as receitas. À medida que a capacidade de armazenamento instalada aumentar e mais baterias competirem pelas mesmas horas, esta capacidade de antecipação será ainda mais importante para diferenciar a rentabilidade de uns projetos face a outros. A estes fatores acrescenta-se a disponibilidade real do ativo, já que as operações de manutenção, as paragens da bateria e as eventuais indisponibilidades da rede reduzem adicionalmente o número de oportunidades que podem ser aproveitadas ao longo do ano.
Do potencial teórico ao caso de negócio: o papel da AleaStorage
Considerando conjuntamente a duração, a eficiência, a capacidade de previsão e a disponibilidade, uma bateria pode acabar por captar cerca de 65% do teto teórico calculado diretamente a partir do spread horário, segundo o exemplo analisado para 2025. Ou seja, aproximadamente um terço do valor teórico pode perder-se antes de se converter em margem real, o que confirma que o caso de negócio de um projeto de armazenamento não pode ser construído através de uma simples multiplicação do spread histórico pela capacidade da bateria.
Neste contexto, a AleaStorage, a divisão da AleaSoft Energy Forecasting especializada em armazenamento de energia, centra-se na análise estratégica de baterias e de projetos de hibridação, fornecendo estimativas de receitas para baterias stand-alone no mercado diário e nos mercados intradiários e de balanço, análises de hibridação com renováveis (fotovoltaica e eólica) para maximizar as receitas e reduzir os riscos, e a modelização de cenários de preços e de volatilidade a longo prazo que reproduzem as características técnicas e a estratégia de operação de cada ativo ao longo da sua vida útil.
A flexibilidade como fonte de valor num mercado cada vez mais volátil
Num mercado elétrico com uma penetração renovável crescente, os spreads intradiários continuarão a marcar o valor da flexibilidade, e a progressão de 2026, com agosto já como o mês com o spread médio mais elevado do ano, aponta para que se supere a volatilidade registada em 2025. Mas a rentabilidade de uma bateria não depende apenas de que existam diferenças de preços, mas sim da capacidade de as antecipar e de as captar de forma eficiente através de uma estratégia de operação bem dimensionada e ajustada a cada mercado. Os spreads intradiários de Espanha e de outros mercados elétricos europeus podem também ser consultados na Alea Energy Database, a plataforma online de dados dos mercados de energia da AleaSoft Energy Forecasting.
Fonte: AleaSoft Energy Forecasting