


AleaSoft Energy Forecasting, 16 de setembro de 2026. O gás natural europeu está a ser negociado em máximos que não se viam desde o final de 2022 e as reservas da União Europeia situam-se muito abaixo da média dos últimos anos para esta altura do ano. No entanto, o mix de produção, a dependência do gás para aquecimento e indústria e a capacidade de interligação de cada país determinam uma exposição muito diferente face ao inverno entre os principais mercados elétricos europeus.
Os preços do gás atingem máximos de três anos enquanto as reservas europeias ficam aquém do habitual
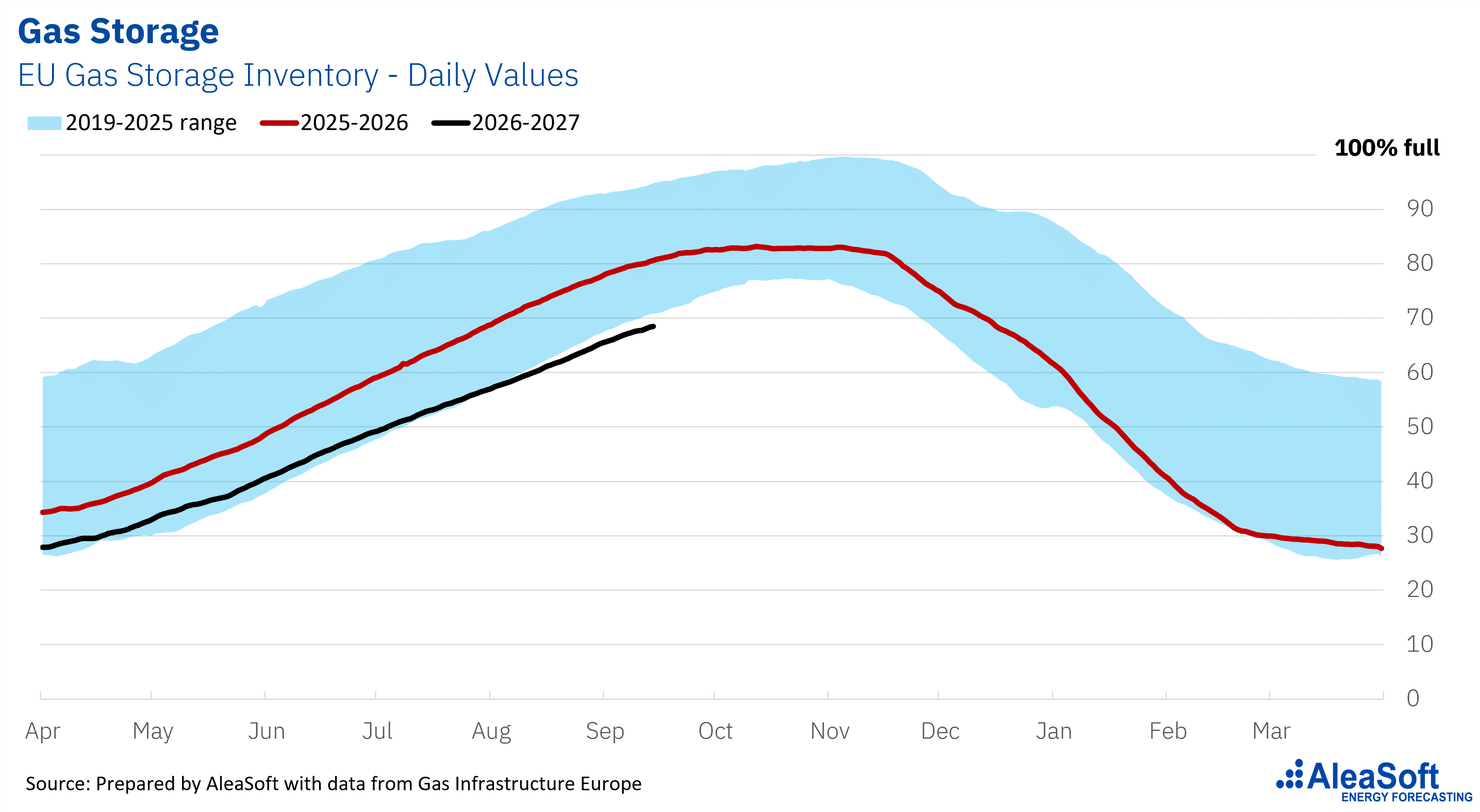
O preço do gás natural no mercado de referência europeu, o TTF, situava-se a 16 de setembro de 2026 em 81,07 €/MWh no mercado spot, depois de ter marcado um máximo anual de 83,97 €/MWh um dia antes. São níveis que não se registavam desde o fecho de 2022, quando o mercado ainda refletia a crise energética que se seguiu à invasão da Ucrânia, e representam uma subida de 187% face ao início do ano. O futuro front-quarter do TTF move-se na mesma direção, tendo-se fixado em 79,95 €/MWh a 15 de setembro, 191% acima do nível do início do ano. A esta subida dos preços junta-se um quadro de reservas apertado, com o enchimento dos armazenamentos da União Europeia em 68,49% a 15 de setembro de 2026, muito abaixo dos 80,83% registados na mesma data de 2025 e dos níveis superiores a 93% de 2023 e 2024, uma combinação que constitui um risco para os mercados elétricos europeus.
A Alemanha e a França enfrentam o inverno com menos margem do que há um ano
A Alemanha concentra grande parte do risco deste inverno. Sem produção nuclear desde 2023, com uma elevada dependência do gás natural na produção de eletricidade, no aquecimento e na indústria, e com os seus terminais flutuantes de GNL a cobrirem a lacuna deixada pelo gás russo, o país entra no inverno com o enchimento dos armazenamentos em 55,93%, quase 20 pontos percentuais abaixo dos 76% registados há um ano, a maior descida homóloga entre os grandes mercados europeus. Esta combinação explica que o futuro de eletricidade do mercado EEX para o quarto trimestre de 2026 tenha sido negociado na Alemanha a 173,61 €/MWh no dia 15 de setembro, um dos níveis absolutos mais elevados entre os grandes mercados continentais.
A França é frequentemente citada como o mercado mais bem protegido graças ao seu parque nuclear, e a previsão da EDF para 2026 e 2027 situa-se no intervalo de 350 a 370 TWh, de acordo com as orientações divulgadas no final de 2025. No entanto, essa almofada nuclear está mais reduzida do que o habitual neste inverno. O reator EPR de Flamanville-3, de cerca de 1,6 GW, entra em paragem em setembro de 2026 para a sua primeira grande revisão, com uma duração estimada de um ano, pelo que estará fora de serviço durante todo o inverno. Ainda assim, o nível de reservas de gás em França, de 77,16% face aos 90% de 2025, e o futuro de eletricidade para o Q4‑2026 no mercado EEX, em 159,70 €/MWh a 15 de setembro, continuam a refletir uma posição mais confortável do que a alemã, embora com menos margem do que a habitualmente atribuída a este mercado.
Itália, Espanha e Portugal: diferente dependência do gás, diferente exposição
A Itália mantém uma forte dependência do gás natural no seu mix de produção, o que a torna um dos mercados mais sensíveis a qualquer movimento do TTF. O enchimento dos seus armazenamentos situa-se em 84,80%, apenas cerca de 5 pontos percentuais abaixo dos 90% registados em 2025, a menor descida entre os grandes mercados analisados, mas esta relativa solidez das reservas não impede que seja o mercado com os preços da eletricidade mais elevados do grupo, com o futuro Q4‑2026 em 214,77 €/MWh e o futuro Q1‑2027 em 198,45 €/MWh no mercado EEX a 15 de setembro.
Espanha e Portugal partem de uma posição diferente, com um peso do gás na produção de eletricidade muito inferior ao de Itália, graças ao seu parque renovável e à produção nuclear em Espanha, e com níveis de enchimento dos armazenamentos de 73,44% e 93,95%, respetivamente, face aos 86,34% e 99,54% de 2025. Apesar disso, o gás continua a atuar como combustível marginal nas horas em que fixa o preço do mercado ibérico, e a capacidade de interligação com França continua a ser limitada para exportar o excedente renovável ou importar eletricidade em momentos de tensão. O futuro Q4‑2026 no mercado EEX espanhol foi negociado a 150,14 €/MWh no dia 15 de setembro, 126% acima do nível do início do ano.
Reino Unido e Polónia: riscos diferentes
O Reino Unido combina uma elevada dependência do gás natural, tanto na produção de eletricidade como no aquecimento, com uma capacidade de armazenamento estruturalmente reduzida desde o encerramento da instalação de Rough, o que coloca o seu nível de enchimento em apenas 31,31%. Por estar fora do mercado único europeu, a sua exposição depende em maior medida das interligações com o continente e das suas próprias importações de GNL. No mercado EEX, o futuro britânico Q1‑2027 atingiu os 162,36 €/MWh a 15 de setembro, 112% acima do preço de settlement de 2 de janeiro.
A Polónia apresenta um perfil diferente. O enchimento dos seus armazenamentos a 15 de setembro, de 98,25%, é mesmo superior aos 96,23% registados há um ano, graças a uma política ativa de diversificação do abastecimento após o fim das importações de gás russo. O risco da Polónia reside menos nas reservas do que na transição do seu mix de produção, ainda muito dependente do carvão, para uma maior quota de gás e renováveis, um processo que condiciona a sua exposição futura ao mercado do gás de forma diferente da dos restantes mercados analisados.
Mecanismos de mitigação perante um inverno mais apertado
Perante este cenário, os diferentes mercados dispõem de ferramentas para amortecer o impacto. Os contratos de fornecimento de longo prazo e as estratégias de cobertura permitem aos comercializadores e aos grandes consumidores fixar parte da sua exposição antes de a volatilidade se repercutir na fatura. As reservas estratégicas e os mecanismos de solidariedade da União Europeia, ativados em anteriores períodos de tensão, oferecem uma rede de segurança adicional perante uma perturbação grave do abastecimento.
O reforço das interligações, tanto elétricas como de gás, entre a Península Ibérica e o resto do continente, e entre os mercados do norte e do sul da Europa, continua a ser a medida estrutural mais importante para reduzir as diferenças de exposição entre os vários mercados europeus, mas o seu desenvolvimento ultrapassa o horizonte deste inverno.
Os riscos que podem pressionar ainda mais o mercado
Vários fatores poderão pressionar ainda mais os preços nos próximos meses. Uma vaga de frio prolongada em pleno inverno obrigaria a um ritmo mais rápido de extração dos armazenamentos. A concorrência com a Ásia pelos carregamentos de GNL disponíveis, num mercado global em que qualquer variação da procura na China ou no Japão se repercute rapidamente no preço, é outro fator de risco, tal como a persistência da tensão geopolítica nas zonas de trânsito do GNL.
No plano meteorológico, a agência norte-americana NOAA situa o índice ENSO Niño 3.4 em 1,8 °C em agosto de 2026 e atribui mais de 90% de probabilidade a um episódio de El Niño muito forte durante o outono e o inverno, com 75% de probabilidade de o trimestre de outubro a dezembro superar os 2,5 °C, um nível excecional desde 1950. Um episódio desta magnitude está habitualmente associado a invernos mais amenos e húmidos no oeste e no sul da Europa, um padrão que a própria AEMET reflete na sua previsão sazonal para Espanha, com temperaturas no tercil superior para o trimestre de setembro a novembro. No entanto, existe um risco acrescido de entradas pontuais de ar frio se o vórtice polar enfraquecer.
Efeitos nos mercados elétricos: preço marginal e volatilidade
O gás natural continua a ser, na maioria dos mercados, o combustível marginal que fixa o preço da eletricidade durante muitas horas na Europa, pelo que qualquer movimento do TTF se repercute com relativa rapidez nos preços dos mercados de eletricidade. Essa transmissão não é, contudo, uniforme ao longo do dia, e a volatilidade esperada para este inverno representa uma oportunidade relevante para a leitura dos diferenciais de preços entre horas e para a operação de baterias e de outros ativos de armazenamento de energia, capazes de captar valor precisamente nos momentos de maior tensão entre a oferta e a procura. Um inverno com reservas apertadas e preços do gás elevados é, nesse sentido, um cenário em que a gestão ativa da posição, mais do que a simples exposição ao mercado, faz a diferença no resultado final.
Um inverno marcado pela incerteza nos mercados de energia
O inverno 2026-2027 apresenta-se com um mercado do gás com preços mais elevados e reservas mais apertadas do que nos últimos anos, num contexto em que a exposição real de cada mercado elétrico europeu depende de fatores muito diferentes, desde o mix de produção até à disponibilidade do próprio parque nuclear. Perante a incerteza nos mercados de energia, a capacidade de antecipar a evolução dos preços do gás e da eletricidade, mercado a mercado, torna-se um fator essencial para a tomada de decisões. A AleaSoft Energy Forecasting acompanha de perto a evolução destes mercados através da AleaBlue, a sua divisão de previsões de curto e médio prazo.
Fonte: AleaSoft Energy Forecasting