


AleaSoft Energy Forecasting, 15 settembre 2026. Lo spread infragiornaliero di un’ora del mercato elettrico spagnolo ha raggiunto una media di 195,29 €/MWh nell’agosto 2026, il livello mensile più alto dell’anno, rispetto a una media di 121,78 €/MWh finora nel 2026. Questo contesto amplia le opportunità per l’accumulo con batterie, ma lo spread infragiornaliero è solo il punto di partenza di un’analisi di redditività, non il ricavo reale di un progetto BESS.
Un aumento graduale nel corso dell’anno
Lo spread infragiornaliero di un’ora in Spagna è aumentato quasi ininterrottamente nel corso del 2026, passando da 61,90 €/MWh a gennaio a 195,29 €/MWh ad agosto, la media mensile più alta dell’anno e ben superiore alla media accumulata finora di 121,78 €/MWh. Questo aumento è dovuto in gran parte alla crescita della produzione fotovoltaica, che spinge al ribasso i prezzi nelle ore centrali della giornata, mentre il fabbisogno serale mantiene i prezzi elevati nelle ore di maggior consumo, ampliando il divario tra le ore con i prezzi più bassi e quelle con i prezzi più alti di ogni giorno. Questo contesto offre opportunità rilevanti per l’accumulo di energia con batterie, che possono sfruttare le differenze di prezzo acquistando elettricità nelle ore con i prezzi più bassi e vendendola nelle ore con i prezzi più alti.
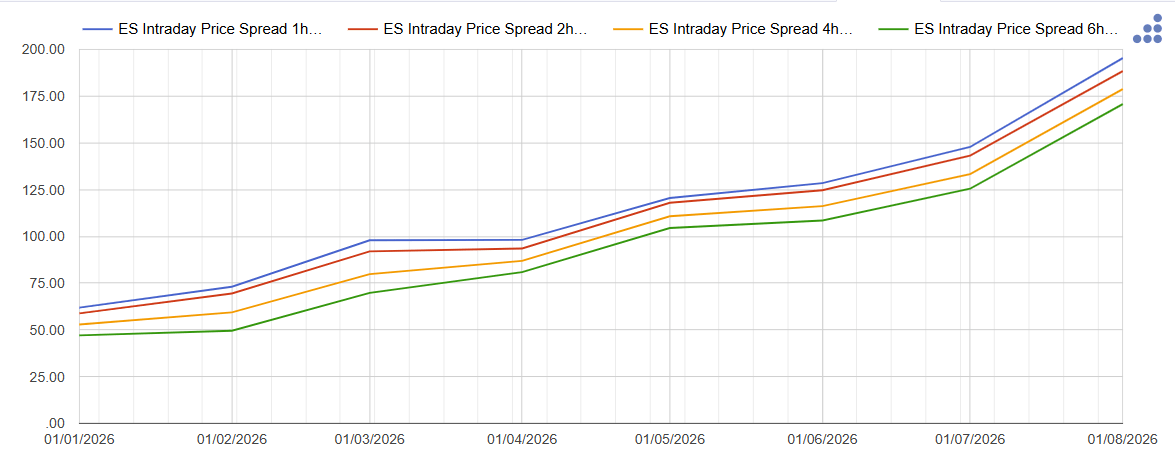 Medie mensili degli spread infragiornalieri nel mercato elettrico spagnolo, in €/MWh. Fonte: Alea Energy DataBase.
Tuttavia, tradurre direttamente questi spread nei ricavi di un progetto BESS può portare a sovrastimarne la redditività. Lo spread rappresenta un’opportunità di mercato, non un ricavo garantito, e tra i due si colloca l’esercizio reale della batteria, condizionato dalla sua durata, dall’efficienza, dalla disponibilità e, soprattutto, dalla qualità delle previsioni dei prezzi e dalla strategia operativa adottata.
Lo spread orario, un tetto teorico
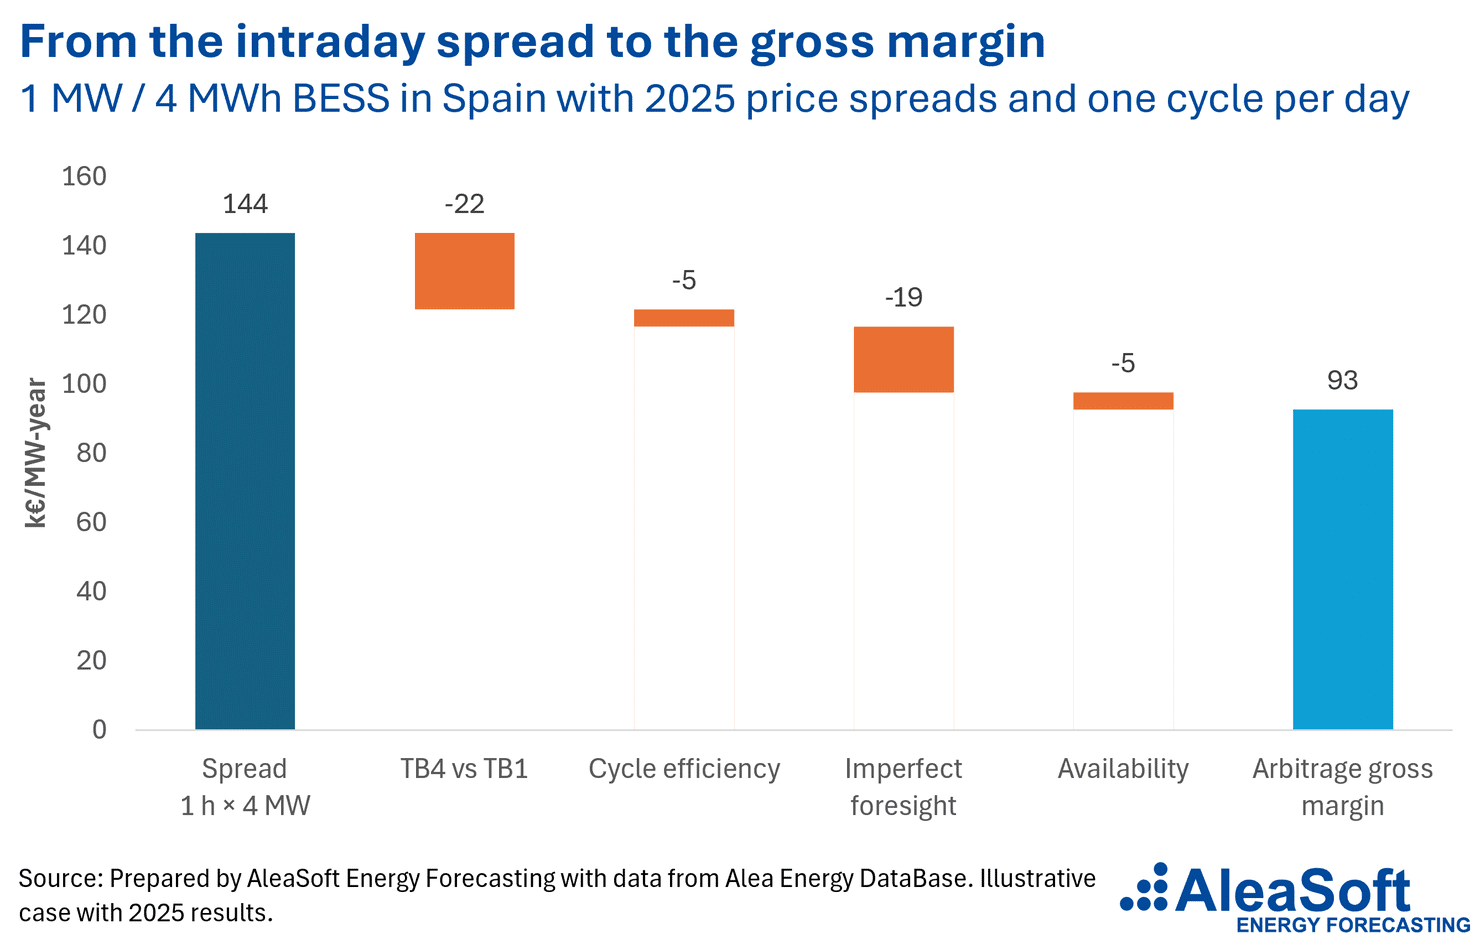
Un modo semplice per misurare questa differenza è considerare una batteria da 1 MW con una durata di quattro ore che completa un ciclo giornaliero completo. Nel 2025, la somma annuale dello spread giornaliero di un’ora in Spagna ha raggiunto 35 931 €/MWh che, moltiplicati per i 4 MWh di una scarica completa, danno un tetto teorico di 143 724 €/MW all’anno. Questa cifra è puramente teorica, poiché una batteria reale non può catturarla per intero.
La prima limitazione è la capacità di catturare quello spread in tutte le ore della batteria. Lo spread di un’ora coglie la differenza tra l’ora con il prezzo più alto e quella con il prezzo più basso della giornata, mentre una batteria di quattro ore deve caricarsi e scaricarsi nell’arco di diverse ore, per cui il suo riferimento reale è la differenza tra il prezzo medio delle quattro ore con i prezzi più alti e quello delle quattro ore con i prezzi più bassi. In Spagna, questo effetto ha ridotto lo spread potenziale di circa il 15% nel 2025, una riduzione inferiore al 18% circa osservato in Germania, grazie alla forma caratteristica della curva oraria dei prezzi spagnola, con una valle solare relativamente ampia e piatta nelle ore centrali della giornata.
L’efficienza, un costo che dipende dal prezzo di carica
L’efficienza round-trip del ciclo di carica e scarica è un altro fattore determinante, sebbene il suo effetto economico non sia direttamente proporzionale all’efficienza nominale. Ipotizzare che una batteria con un’efficienza dell’85% perda direttamente il 15% dello spread non è corretto. Per vendere 1 MWh con quell’efficienza, la batteria deve acquistarne circa 1,176 MWh, per cui il costo reale dell’inefficienza dipende dal prezzo al quale avviene la carica.
Se la carica avviene a 40 €/MWh, la penalizzazione dovuta all’efficienza è di circa 7,1 €/MWh. Con un prezzo di carica di 20 €/MWh scende a circa 3,5 €/MWh e con 5 €/MWh si riduce a meno di 1 €/MWh. Questa sfumatura è particolarmente rilevante in un mercato come quello spagnolo, dove l’aumento della produzione fotovoltaica moltiplica le ore con prezzi molto bassi, nulli o negativi. Quando il prezzo è negativo, l’energia aggiuntiva necessaria per coprire le perdite di ciclo smette di essere un costo e inizia a generare ricavi da quello stesso consumo.
Le previsioni, la variabile che determina quanto si cattura
I calcoli basati sui prezzi storici presuppongono una previsione perfetta, con le ore a prezzo più alto e più basso della giornata note in anticipo. Nell’esercizio reale questo non accade. Le decisioni di carica e scarica devono essere prese sulla base delle previsioni dei prezzi e il picco o la valle possono verificarsi prima o dopo del previsto.
Per questo motivo, disporre di previsioni di qualità e di una strategia di ottimizzazione adeguata incide direttamente sui ricavi. Con l’aumento della capacità di accumulo installata e con un numero crescente di batterie che competono per le stesse ore, questa capacità previsionale acquisirà ancora più importanza nel differenziare la redditività di un progetto rispetto a un altro. A questi fattori si aggiunge la disponibilità reale dell’asset, poiché le operazioni di manutenzione, i fermi della batteria e la possibile indisponibilità della rete riducono ulteriormente il numero di opportunità che è possibile catturare nel corso dell’anno.
Dal potenziale teorico al business case: il ruolo di AleaStorage
Considerando insieme durata, efficienza, capacità previsionale e disponibilità, una batteria può arrivare a catturare circa il 65% del tetto teorico calcolato direttamente a partire dallo spread orario, secondo l’esempio analizzato per il 2025. In altre parole, circa un terzo del valore teorico può perdersi prima di trasformarsi in margine reale, il che conferma che il business case di un progetto di accumulo non può essere costruito moltiplicando semplicemente lo spread storico per la capacità della batteria.
In questo contesto, AleaStorage, la divisione di AleaSoft Energy Forecasting specializzata nell’accumulo di energia, si concentra sull’analisi strategica delle batterie e dei progetti di ibridazione, fornendo stime dei ricavi per le batterie standalone nel mercato day-ahead e nei mercati infragiornalieri, nonché nei mercati di bilanciamento, analisi di ibridazione con le rinnovabili (fotovoltaico ed eolico) per massimizzare i ricavi e ridurre i rischi, e la modellizzazione di scenari di prezzo e di volatilità a lungo termine che riproduce le caratteristiche tecniche e la strategia operativa di ogni asset lungo tutta la sua vita utile.
La flessibilità come fonte di valore in un mercato sempre più volatile
In un mercato elettrico con una penetrazione delle rinnovabili in crescita, gli spread infragiornalieri continueranno a determinare il valore della flessibilità e l’andamento del 2026, con agosto già mese dell’anno con lo spread medio più alto, indica il superamento della volatilità registrata nel 2025. Ma la redditività di una batteria non dipende soltanto dall’esistenza di differenze di prezzo, bensì dalla capacità di anticiparle e di catturarle in modo efficiente attraverso una strategia operativa ben dimensionata e adattata a ogni mercato. Gli spread infragiornalieri della Spagna, insieme a quelli di altri mercati elettrici europei, sono disponibili anche in Alea Energy Database, la piattaforma online di dati dei mercati energetici di AleaSoft Energy Forecasting.
Fonte: AleaSoft Energy Forecasting