


AleaSoft Energy Forecasting, 16 settembre 2026. Il gas naturale europeo è scambiato a livelli massimi che non si vedevano dalla fine del 2022 e le riserve dell’Unione Europea si collocano ben al di sotto della media degli ultimi anni per questo periodo dell’anno. Tuttavia, il mix di generazione, la dipendenza dal gas per il riscaldamento e l’industria e la capacità di interconnessione di ciascun paese determinano un livello di esposizione molto diverso in vista dell’inverno tra i principali mercati elettrici europei.
I prezzi del gas raggiungono i massimi degli ultimi tre anni mentre le riserve europee restano insufficienti
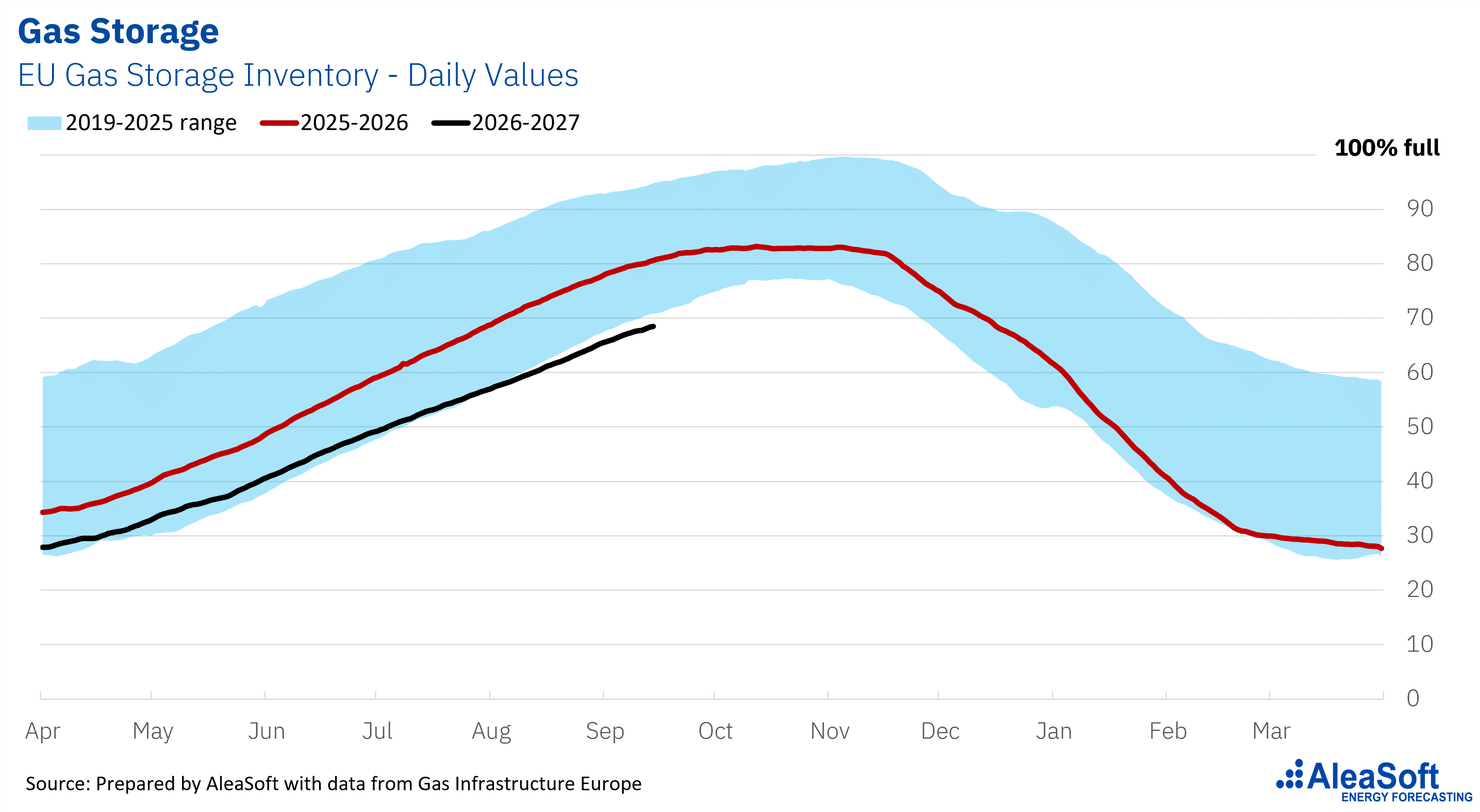
Il prezzo del gas naturale sul mercato di riferimento europeo, il TTF, si attestava il 16 settembre 2026 a 81,07 €/MWh sul mercato spot, dopo aver segnato un massimo annuale di 83,97 €/MWh il giorno prima. Si tratta di livelli che non si registravano dalla chiusura del 2022, quando il mercato rifletteva ancora la crisi energetica successiva all’invasione dell’Ucraina, e rappresentano un aumento del 187% rispetto all’inizio dell’anno. Il future front-quarter del TTF si muove nella stessa direzione, attestandosi a 79,95 €/MWh il 15 settembre, il 191% in più rispetto all’inizio dell’anno. A questo aumento dei prezzi si aggiunge un quadro di riserve ridotte, con il riempimento degli stoccaggi di gas dell’Unione Europea al 68,49% il 15 settembre 2026, ben al di sotto dell’80,83% registrato nella stessa data del 2025 e dei livelli superiori al 93% del 2023 e del 2024, una combinazione che costituisce un rischio per i mercati elettrici europei.
Germania e Francia affrontano l’inverno con meno margine rispetto a un anno fa
La Germania concentra gran parte del rischio di questo inverno. Senza generazione nucleare dal 2023, con un’elevata dipendenza dal gas naturale nella generazione elettrica, nel riscaldamento e nell’industria, e con i suoi terminali galleggianti di GNL che coprono il vuoto lasciato dal gas russo, il paese entra nell’inverno con un riempimento degli stoccaggi al 55,93%, quasi 20 punti percentuali al di sotto del 76% registrato un anno fa, il maggiore calo su base annua tra i grandi mercati europei. Questa combinazione spiega perché il future dell’elettricità del mercato EEX per il quarto trimestre del 2026 sia stato scambiato in Germania a 173,61 €/MWh il 15 settembre, uno dei livelli assoluti più alti tra i grandi mercati continentali.
La Francia viene spesso citata come il mercato meglio protetto grazie al suo parco nucleare, e la previsione di EDF per il 2026 e il 2027 si colloca nell’intervallo tra 350 e 370 TWh, secondo la guidance pubblicata alla fine del 2025. Tuttavia, quest’inverno tale cuscinetto nucleare è più ridotto del solito. Il reattore EPR Flamanville-3, di circa 1,6 GW, entra in fermata a settembre 2026 per la sua prima grande revisione, con una durata stimata di un anno, il che significa che resterà fuori servizio per tutto l’inverno. Ciononostante, il livello delle riserve di gas della Francia, al 77,16% rispetto al 90% del 2025, e il future dell’elettricità per il Q4‑2026 sul mercato EEX a 159,70 €/MWh al 15 settembre, riflettono ancora una posizione più confortevole rispetto a quella della Germania, seppure con meno margine di quanto si attribuisca abitualmente a questo mercato.
Italia, Spagna e Portogallo: diversa dipendenza dal gas, diversa esposizione
L’Italia mantiene una forte dipendenza dal gas naturale nel suo mix di generazione, il che la rende uno dei mercati più sensibili a qualsiasi movimento del TTF. Il riempimento dei suoi stoccaggi si attesta all’84,80%, solo circa 5 punti percentuali al di sotto del 90% registrato nel 2025, il calo più contenuto tra i grandi mercati analizzati, ma questa relativa solidità delle riserve non impedisce che sia il mercato con i prezzi dell’elettricità più alti del gruppo, con il future Q4‑2026 a 214,77 €/MWh e il future Q1‑2027 a 198,45 €/MWh sul mercato EEX il 15 settembre.
La Spagna e il Portogallo partono da una posizione diversa, con un peso del gas nella generazione elettrica molto inferiore a quello dell’Italia grazie al loro parco rinnovabile e alla generazione nucleare in Spagna, e con livelli di riempimento degli stoccaggi del 73,44% e del 93,95% rispettivamente, rispetto all’86,34% e al 99,54% del 2025. Nonostante ciò, il gas continua ad agire come combustibile marginale nelle ore in cui fissa il prezzo del mercato iberico, e la capacità di interconnessione con la Francia resta limitata per esportare il surplus rinnovabile o importare elettricità nei momenti di tensione. Il future spagnolo Q4‑2026 sul mercato EEX è stato scambiato a 150,14 €/MWh il 15 settembre, il 126% in più rispetto all’inizio dell’anno.
Regno Unito e Polonia: rischi diversi
Il Regno Unito combina un’elevata dipendenza dal gas naturale, sia per la generazione sia per il riscaldamento, con una capacità di stoccaggio strutturalmente ridotta dalla chiusura dell’impianto di Rough, il che colloca il suo livello di riempimento ad appena il 31,31%. Essendo fuori dal mercato unico europeo, la sua esposizione dipende in misura maggiore dalle interconnessioni con il continente e dalle proprie importazioni di GNL. Sul mercato EEX, il future britannico Q1‑2027 ha raggiunto i 162,36 €/MWh il 15 settembre, il 112% in più rispetto al prezzo di settlement del 2 gennaio.
La Polonia presenta un profilo diverso. Il riempimento dei suoi stoccaggi al 15 settembre, pari al 98,25%, è persino superiore al 96,23% registrato un anno fa, grazie a una politica attiva di diversificazione dell’approvvigionamento dopo la fine delle importazioni di gas russo. Il rischio per la Polonia risiede non tanto nelle riserve quanto nella transizione del suo mix di generazione, ancora fortemente dipendente dal carbone, verso una quota maggiore di gas e rinnovabili, un processo che condiziona la sua futura esposizione al mercato del gas in modo diverso rispetto agli altri mercati analizzati.
Meccanismi di mitigazione per un inverno con margini più stretti
Di fronte a questo scenario, i diversi mercati dispongono di strumenti per attenuare l’impatto. I contratti di fornitura a lungo termine e le strategie di copertura consentono alle società di vendita e ai grandi consumatori di fissare parte della propria esposizione prima che la volatilità si trasferisca in bolletta. Le riserve strategiche e i meccanismi di solidarietà dell’Unione Europea, attivati in precedenti periodi di tensione, offrono un’ulteriore rete di sicurezza di fronte a una grave interruzione dell’approvvigionamento.
Il rafforzamento delle interconnessioni, sia elettriche sia del gas, tra la penisola iberica e il resto del continente, e tra i mercati del nord e del sud dell’Europa, resta la misura strutturale più importante per ridurre le differenze di esposizione tra i diversi mercati europei, ma il suo sviluppo va oltre l’orizzonte di questo inverno.
I rischi che potrebbero mettere ulteriormente sotto pressione il mercato
Diversi fattori potrebbero esercitare un’ulteriore pressione sui prezzi nei prossimi mesi. Un’ondata di freddo prolungata nel pieno dell’inverno richiederebbe un ritmo più rapido di prelievo dagli stoccaggi. La concorrenza con l’Asia per i carichi di GNL disponibili, in un mercato globale in cui qualsiasi variazione del fabbisogno in Cina o in Giappone si trasferisce rapidamente sul prezzo, è un altro fattore di rischio, così come il persistere della tensione geopolitica nelle zone di transito del GNL.
Sul fronte meteorologico, l’agenzia statunitense NOAA colloca l’indice ENSO Niño 3.4 a 1,8 °C nell’agosto 2026 e assegna una probabilità superiore al 90% a un episodio di El Niño molto forte durante l’autunno e l’inverno, con una probabilità del 75% che il trimestre da ottobre a dicembre superi i 2,5 °C, un livello eccezionale dal 1950. Un episodio di questa entità è tipicamente associato a inverni più miti e più umidi nell’Europa occidentale e meridionale, un andamento che la stessa AEMET riflette nella sua previsione stagionale per la Spagna, con temperature nel terzile superiore per il trimestre da settembre a novembre. Tuttavia, esiste un rischio maggiore di irruzioni isolate di aria fredda se il vortice polare si indebolisce.
Effetti sui mercati elettrici: prezzo marginale e volatilità
Il gas naturale continua a essere, nella maggior parte dei mercati, il combustibile marginale che fissa il prezzo dell’elettricità per molte ore in tutta Europa, per cui qualsiasi movimento del TTF si trasferisce con relativa rapidità ai prezzi dei mercati elettrici. Questa trasmissione non è, tuttavia, uniforme nell’arco della giornata, e la volatilità attesa per questo inverno rappresenta un’opportunità significativa per la lettura dei differenziali di prezzo tra le ore e per l’esercizio delle batterie e di altri asset di accumulo di energia, capaci di catturare valore proprio nei momenti di maggiore tensione tra offerta e fabbisogno. Un inverno con riserve ridotte e prezzi del gas elevati è, in questo senso, uno scenario in cui la gestione attiva della posizione, più che la semplice esposizione al mercato, fa la differenza nel risultato finale.
Un inverno segnato dall’incertezza nei mercati energetici
L’inverno 2026-2027 si profila con un mercato del gas caratterizzato da prezzi più alti e riserve più ridotte rispetto agli ultimi anni, in un contesto in cui l’esposizione reale di ciascun mercato elettrico europeo dipende da fattori molto diversi, dal mix di generazione alla disponibilità dello stesso parco nucleare. Di fronte all’incertezza dei mercati energetici, la capacità di anticipare l’evoluzione dei prezzi del gas e dell’elettricità, mercato per mercato, diventa un fattore essenziale per il processo decisionale. AleaSoft Energy Forecasting segue da vicino l’evoluzione di questi mercati attraverso AleaBlue, la sua divisione per le previsioni a breve e medio termine.
Fonte: AleaSoft Energy Forecasting