


AleaSoft Energy Forecasting, 21 settembre 2026. Nella terza settimana di settembre, i prezzi settimanali sono diminuiti nella maggior parte dei principali mercati elettrici europei, favoriti dalla maggiore produzione di energia eolica e dal minore fabbisogno, nonostante i prezzi elevati del gas. La Francia, il Portogallo, la Spagna e il mercato nordico hanno raggiunto i prezzi giornalieri più alti da dicembre 2022. Il gas TTF ha registrato il prezzo di settlement più alto da allora, mentre il Brent è rimasto sopra i 100 $/bbl e ha raggiunto il livello più alto da maggio.
Produzione di energia solare fotovoltaica e produzione di energia eolica
Nella settimana del 14 settembre, la produzione di energia solare fotovoltaica è diminuita in tutti i principali mercati elettrici europei rispetto alla settimana precedente. Il Portogallo ha registrato il calo maggiore, del 10%, dopo due settimane consecutive di aumenti. La Francia e la Germania hanno registrato cali del 6,2% e del 5,4%, rispettivamente. In Spagna, la produzione è diminuita del 4,4%, mentre l’Italia ha registrato il calo minore, dell’1,0%. La Germania, la Francia, la Spagna e l’Italia hanno registrato cali per la seconda settimana consecutiva.
Per la settimana del 21 settembre, le previsioni di produzione solare di AleaSoft Energy Forecasting indicano aumenti della produzione nei mercati tedesco, spagnolo e italiano.
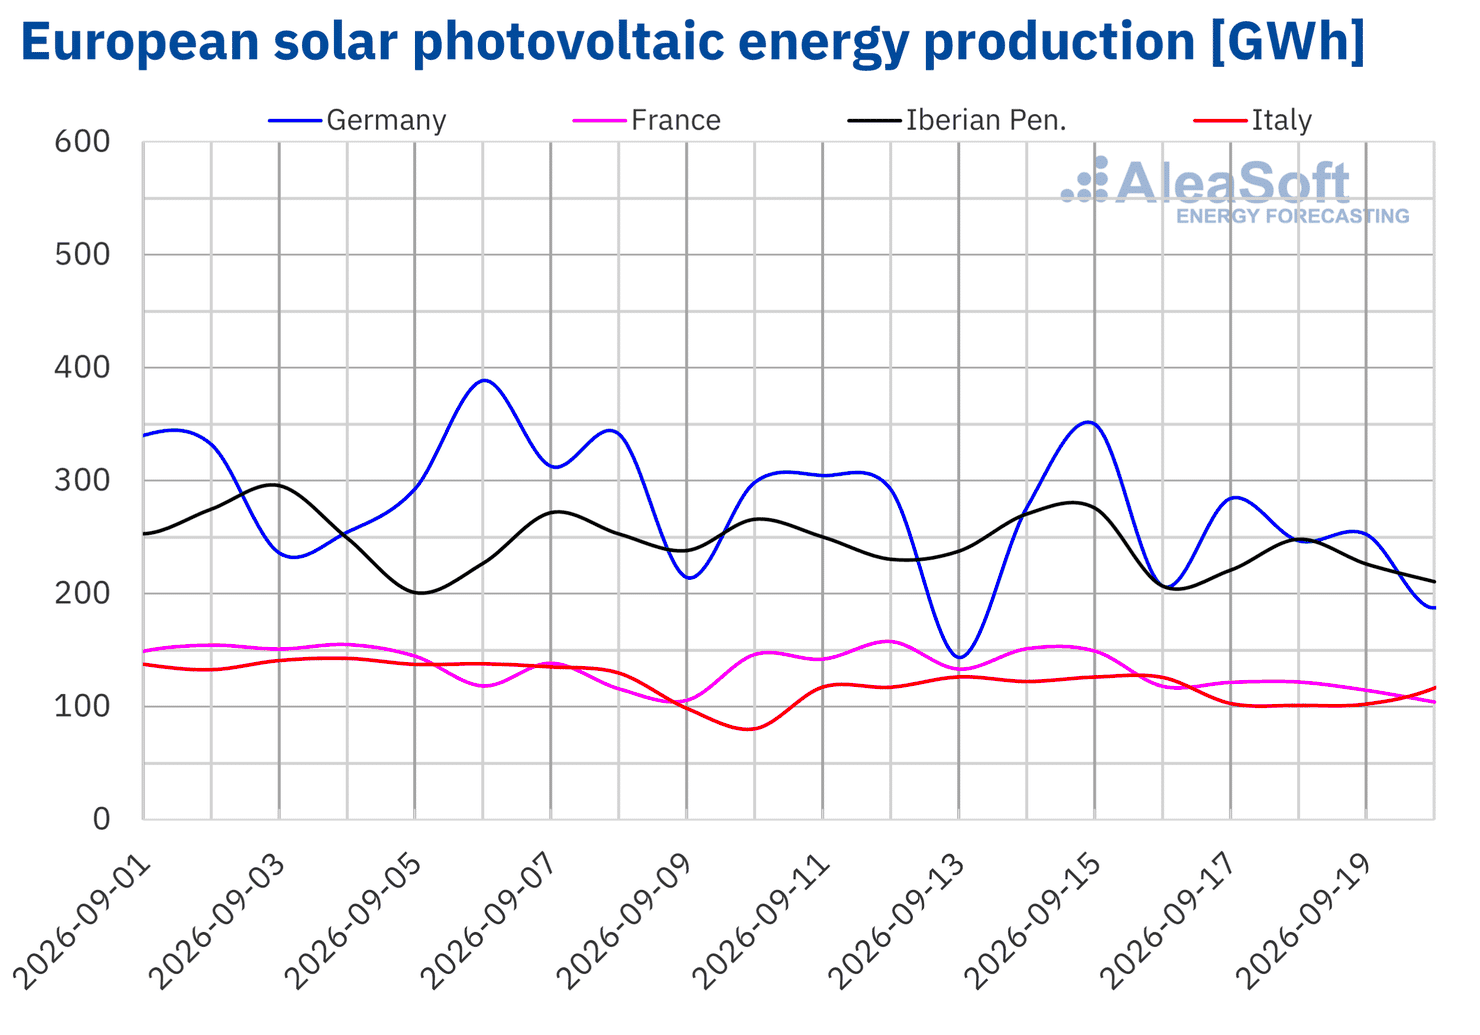 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Nella terza settimana di settembre, la produzione di energia eolica è aumentata nella maggior parte dei principali mercati elettrici europei rispetto alla settimana precedente. Il Portogallo ha registrato l’aumento maggiore, del 49%, seguito dalla Germania, con un rialzo del 43% dopo il calo della settimana precedente. In Francia, la produzione è aumentata del 10% dopo due settimane consecutive di cali. La Spagna ha registrato un aumento del 7,4%. Il Portogallo e la Spagna hanno registrato aumenti per la seconda settimana consecutiva. Al contrario, l’Italia ha registrato un calo del 16% dopo l’aumento della settimana precedente.
Per la settimana del 21 settembre, le previsioni di produzione eolica di AleaSoft Energy Forecasting indicano cali nei mercati tedesco, francese, portoghese e spagnolo. Al contrario, la produzione di energia eolica aumenterà nel mercato italiano.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Fabbisogno elettrico
Nella settimana del 14 settembre, il fabbisogno elettrico è aumentato in Belgio, Germania e Portogallo rispetto alla settimana precedente. Il Belgio ha registrato l’aumento maggiore, dell’1,5%, dopo due settimane consecutive di cali. In Germania, il fabbisogno è cresciuto dell’1,4%, segnando la quarta settimana consecutiva di aumenti, mentre in Portogallo il fabbisogno è salito dell’1,0% per la terza settimana consecutiva.
Al contrario, il fabbisogno è diminuito in Italia, Spagna, Gran Bretagna e Francia. L’Italia ha registrato il calo maggiore, del 7,3%, seguita dalla Spagna e dalla Gran Bretagna, con cali del 4,0% in entrambi i mercati. In Francia, il fabbisogno è sceso dell’1,0%. L’Italia, la Spagna e la Francia hanno registrato cali per la seconda settimana consecutiva.
Durante la settimana, le temperature medie sono diminuite in Italia, Spagna, Portogallo, Germania e Francia rispetto alla settimana precedente. L’Italia ha registrato il calo maggiore, di 1,8 °C, seguita dalla Spagna, con una diminuzione di 1,3 °C, e dal Portogallo, con 1,2 °C. Le temperature sono scese anche di 0,4 °C in Germania e di 0,2 °C in Francia. Al contrario, le temperature sono aumentate di 0,5 °C sia in Gran Bretagna che in Belgio.
Per la settimana del 21 settembre, le previsioni del fabbisogno di AleaSoft Energy Forecasting indicano un aumento nel mercato portoghese. Al contrario, il fabbisogno diminuirà nei mercati italiano, tedesco, francese, belga, britannico e spagnolo.
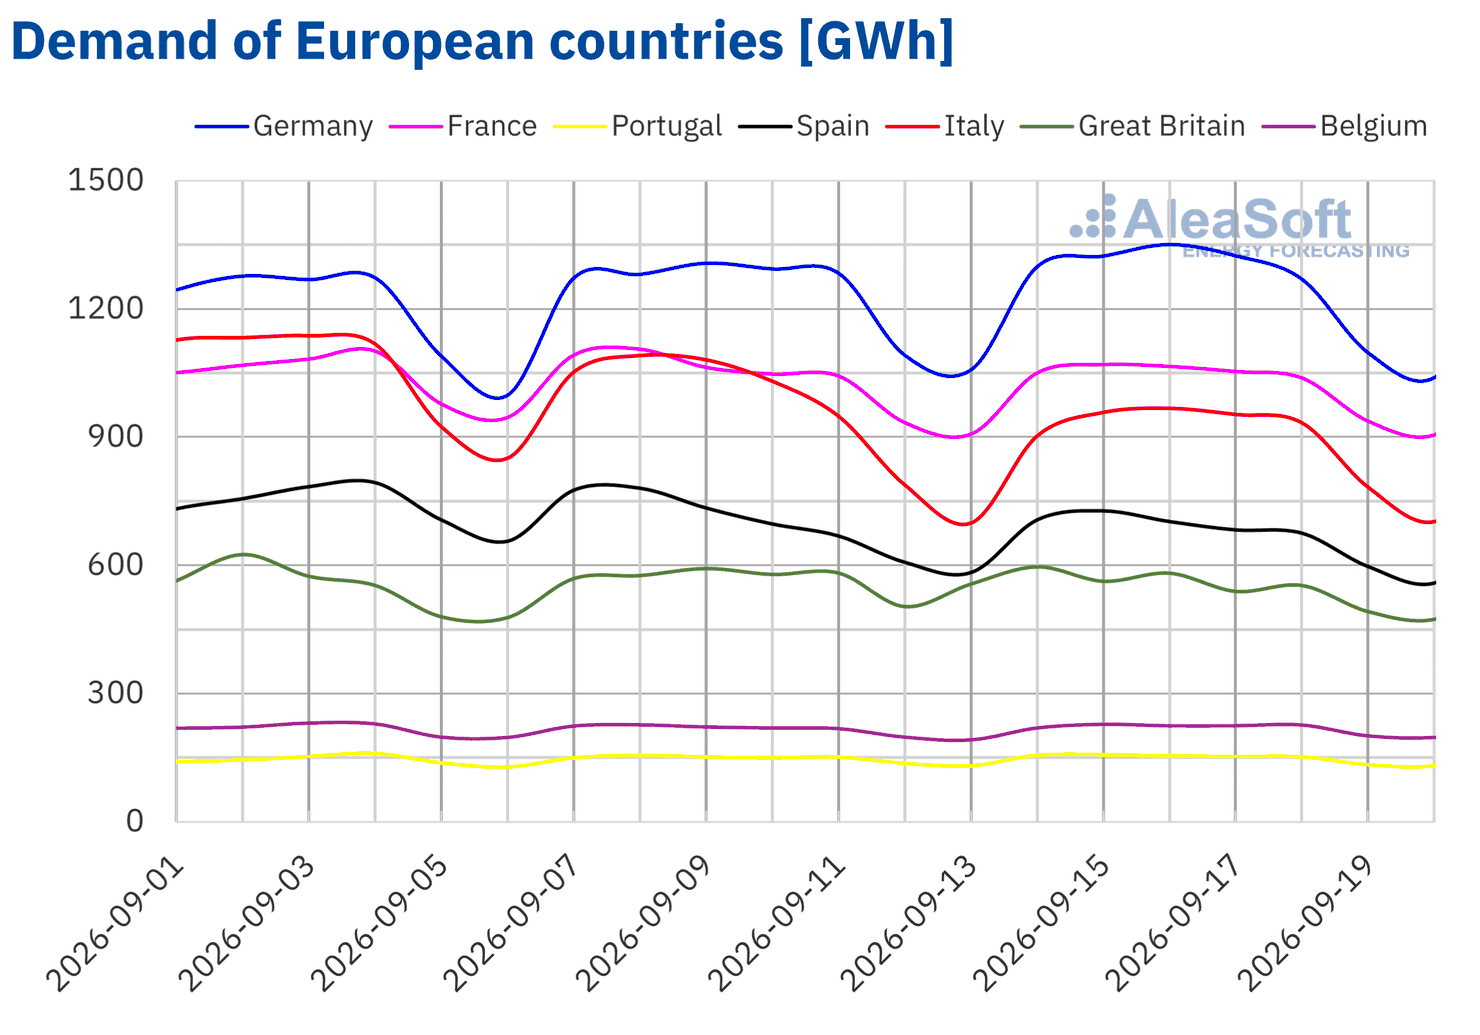 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid ed ELIA.
Mercati elettrici europei
Nella terza settimana di settembre, i prezzi medi settimanali dei principali mercati elettrici europei sono diminuiti, ad eccezione del mercato italiano. Il mercato britannico ha registrato il calo maggiore, del 23%, seguito dal mercato nordico, con una diminuzione del 22%, e dal Belgio, con il 19%. I prezzi sono scesi anche del 17% nei Paesi Bassi e in Germania e del 14% in Francia. Il Portogallo e la Spagna hanno registrato i cali minori, del 3,8% in entrambi i casi. Al contrario, il mercato italiano è aumentato del 2,5%.
Nonostante i cali, i prezzi settimanali sono rimasti sopra i 130 €/MWh nella maggior parte dei mercati europei, ad eccezione del mercato nordico, che ha registrato la media più bassa, di 81,46 €/MWh. Al contrario, il mercato italiano ha registrato la media settimanale più alta, di 215,82 €/MWh. I mercati belga e olandese hanno registrato medie di 141,42 €/MWh e 139,11 €/MWh, rispettivamente. Negli altri mercati analizzati da AleaSoft Energy Forecasting, i prezzi medi settimanali si sono collocati tra 131,75 €/MWh in Francia e 135,25 €/MWh in Germania.
Per quanto riguarda i prezzi giornalieri, la settimana è iniziata con prezzi elevati nella maggior parte dei mercati europei, superiori a 200 €/MWh in Germania, Francia, Italia, Regno Unito, Belgio e Paesi Bassi. Lunedì 14 settembre, il mercato tedesco ha raggiunto 256,55 €/MWh, il prezzo più alto della settimana tra i mercati analizzati, mentre i mercati belga e olandese hanno superato i 229 €/MWh. Quel giorno, i mercati francese, portoghese, spagnolo e nordico hanno raggiunto le medie giornaliere più alte da dicembre 2022. I mercati tedesco e olandese hanno registrato i prezzi più alti da dicembre 2024, mentre il mercato britannico ha raggiunto il prezzo più alto da gennaio 2025. Il mercato italiano, dal canto suo, ha registrato prezzi superiori a 200 €/MWh da lunedì a sabato della terza settimana di settembre.
A partire dal 19 settembre, i prezzi sono scesi in modo marcato nella maggior parte dei mercati. Il 19 settembre, il mercato britannico ha registrato un prezzo di 31,24 €/MWh, mentre il mercato nordico ha raggiunto 9,71 €/MWh. Domenica 20 settembre, il mercato tedesco ha registrato 21,75 €/MWh e il mercato nordico 8,59 €/MWh, il prezzo più basso della settimana tra i mercati analizzati.
La maggiore produzione di energia eolica, insieme al minore fabbisogno in alcuni mercati, ha favorito il calo dei prezzi nella maggior parte dei mercati elettrici europei. Tuttavia, in Italia, la minore produzione di energia eolica e i prezzi elevati del gas e delle quote di emissione di CO2 hanno contribuito all’aumento dei prezzi.

Le previsioni dei prezzi di AleaSoft Energy Forecasting indicano aumenti nella maggior parte dei mercati elettrici europei analizzati per la settimana del 21 settembre, per effetto della minore produzione di energia eolica. Tuttavia, i prezzi diminuiranno nel mercato italiano, dove la produzione di energia eolica aumenterà. Anche l’andamento dei prezzi del gas influirà sui prezzi dei mercati elettrici in Europa durante la quarta settimana di settembre.
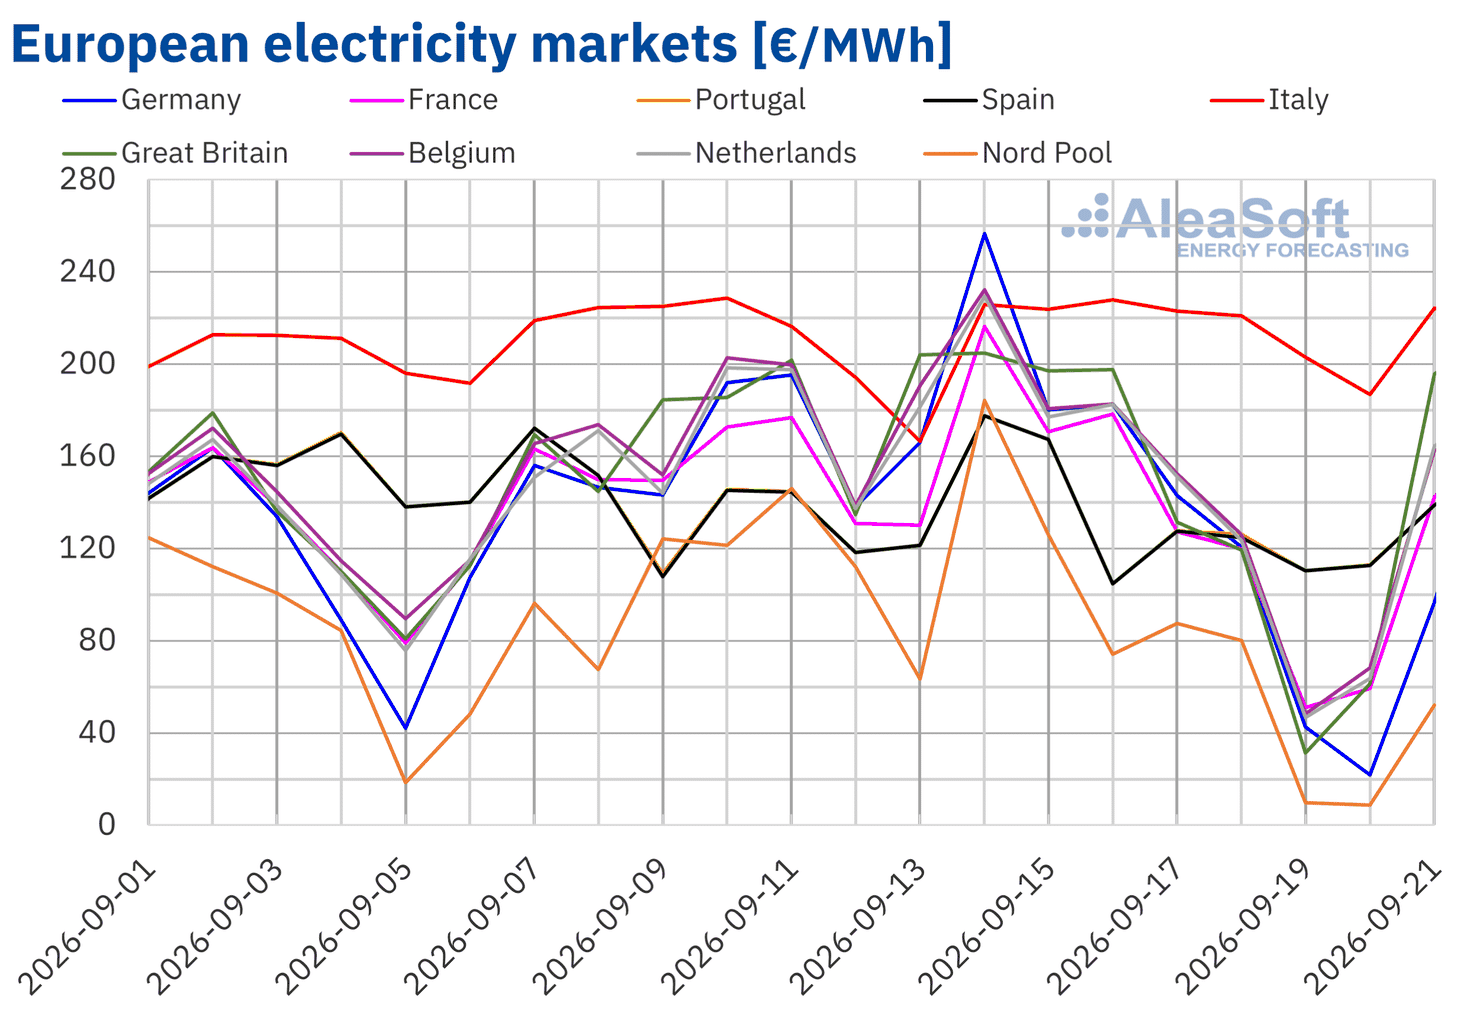 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di OMIE, RTE, Nord Pool e GME.
Brent, combustibili e CO2
Martedì 15 settembre, i futures del petrolio Brent per il Front‑Month nel mercato ICE hanno raggiunto il prezzo di settlement massimo settimanale, di 108,75 $/bbl. Secondo i dati analizzati da AleaSoft Energy Forecasting, si è trattato del prezzo più alto dal 20 maggio. Successivamente, i prezzi sono diminuiti. Venerdì 18 settembre, hanno raggiunto il prezzo di settlement minimo settimanale, di 103,87 $/bbl, lo 0,7% in meno rispetto al venerdì precedente.
I futures del petrolio Brent sono rimasti sopra i 100 $/bbl per tutta la terza settimana di settembre, nel contesto della guerra tra Stati Uniti e Iran e delle forti restrizioni al transito attraverso lo stretto di Hormuz. Gli attacchi con droni che hanno danneggiato l’oleodotto Est‑Ovest dell’Arabia Saudita hanno spinto i prezzi fino al massimo settimanale del 15 settembre, con un aumento del 2,9% rispetto al giorno precedente. I prezzi sono poi scesi fino al minimo settimanale del 18 settembre, dopo che l’Arabia Saudita ha annunciato l’intenzione di far transitare più greggio attraverso l’Oman e lo stretto di Hormuz, attenuando in parte i timori sulle forniture di petrolio saudita.
Per quanto riguarda i futures del gas TTF nel mercato ICE per il Front‑Month, lunedì 14 settembre hanno raggiunto il prezzo di settlement massimo settimanale, di 82,57 €/MWh. Secondo i dati analizzati da AleaSoft Energy Forecasting, si è trattato del prezzo più alto dal 30 dicembre 2022. I prezzi sono diminuiti fino a giovedì 17 settembre, quando hanno raggiunto il minimo settimanale, di 76,35 €/MWh. Dopo un rialzo del 4,1% rispetto al giorno precedente, venerdì 18 settembre il prezzo di settlement ha raggiunto 79,52 €/MWh, lo stesso livello del venerdì precedente.
La guerra tra Stati Uniti e Iran ha continuato a limitare le forniture di gas naturale liquefatto dal Golfo Persico, mentre il forte fabbisogno di gas in Asia ha intensificato la concorrenza per i carichi disponibili. Inoltre, le riserve di gas dell’Unione Europea si attestavano intorno al 68% a metà settembre, al di sotto della media quinquennale dell’84%. Tuttavia, la fine di uno sciopero al terminale GNL di Dunkerque, in Francia, ha contribuito al minimo settimanale raggiunto giovedì.
Per quanto riguarda i futures delle quote di emissione di CO2 nel mercato EEX per il contratto di riferimento di dicembre 2026, lunedì 14 settembre hanno raggiunto il prezzo di settlement massimo settimanale, di 87,99 €/t. Secondo i dati analizzati da AleaSoft Energy Forecasting, si è trattato del prezzo più alto dal 28 gennaio. Successivamente, i prezzi sono diminuiti e il 16 settembre hanno raggiunto il minimo settimanale, di 84,76 €/t. Tuttavia, nelle ultime due sessioni della settimana i prezzi di settlement hanno superato gli 86 €/t. Venerdì 18 settembre, il prezzo di settlement ha raggiunto 86,89 €/t, l’1,6% in più rispetto al venerdì precedente.
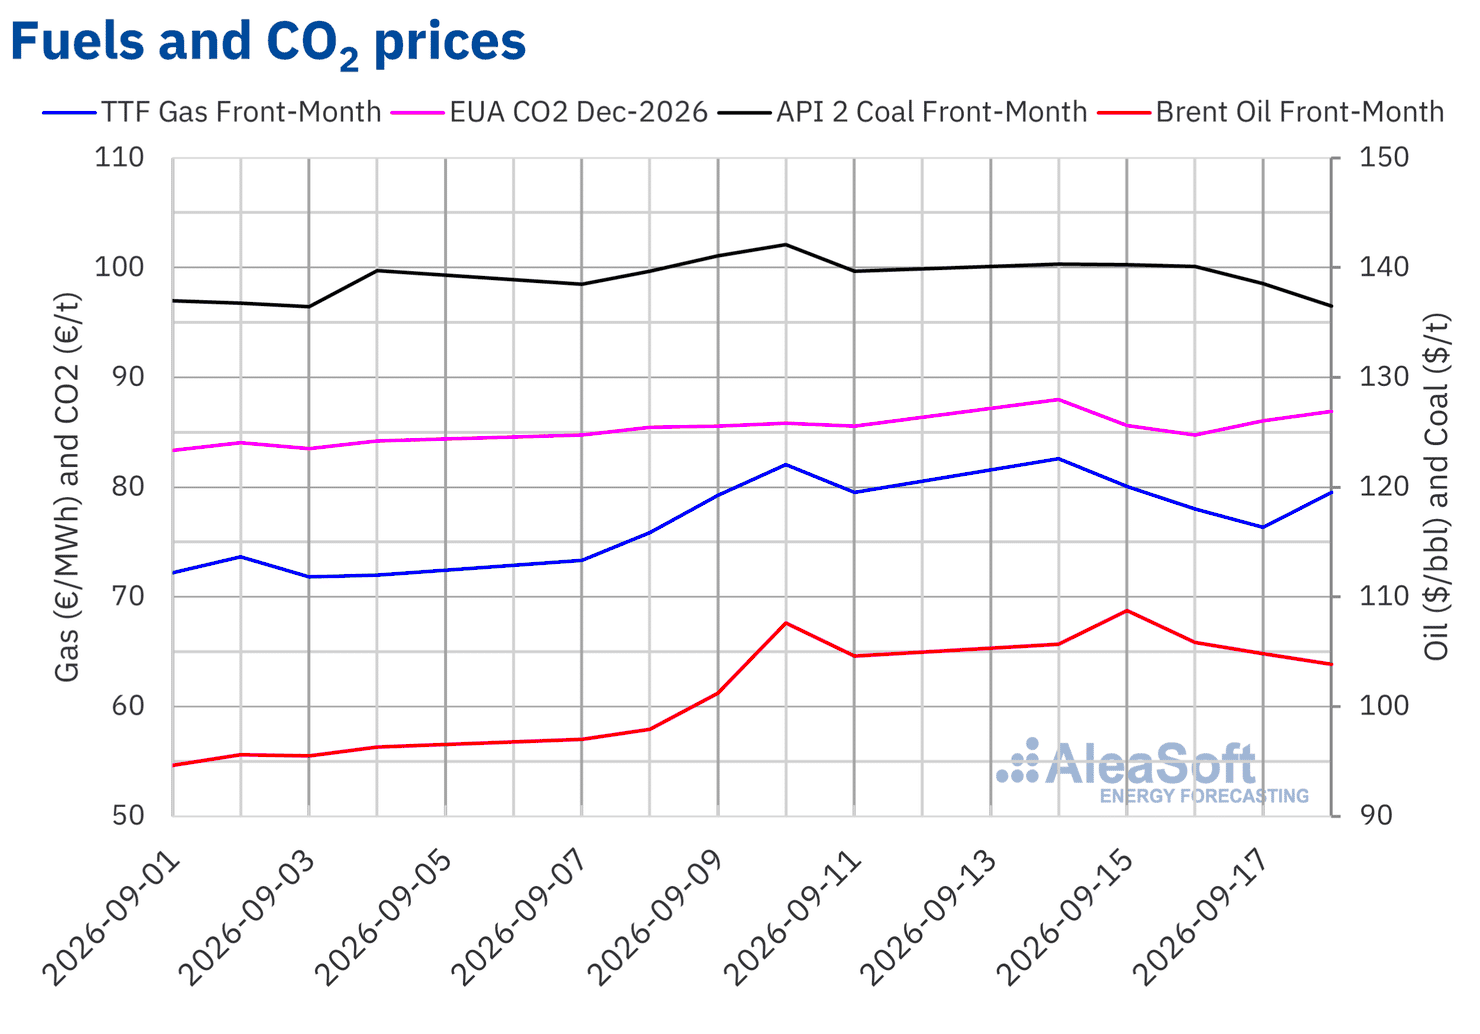 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ICE ed EEX.
Analisi di AleaSoft Energy Forecasting sulle prospettive dei mercati energetici in Europa
Giovedì 17 settembre, AleaSoft Energy Forecasting ha tenuto la 69a edizione della sua serie di webinar mensili. La sessione ha analizzato l’evoluzione recente e le prospettive dei mercati energetici europei, nonché la situazione attuale, lo sviluppo previsto e le principali sfide dell’accumulo di energia, oltre ai progressi, alle sfide e alle opportunità dell’autoconsumo. Josefin Berg, Associate Director of Renewables Markets presso S&P Global Energy, e Oriol Saltó i Bauzà, Associate Partner presso AleaSoft, hanno partecipato come relatori. Francisco Valverde Sánchez, professionista indipendente dello sviluppo delle energie rinnovabili, ha inoltre partecipato alla tavola di analisi del webinar in spagnolo, con Antonio Delgado Rigal, fondatore e CEO di AleaSoft, come moderatore.
Fonte: AleaSoft Energy Forecasting.