


AleaSoft Energy Forecasting, 21. September 2026. In der dritten Septemberwoche fielen die Wochenpreise auf den meisten wichtigen europäischen Strommärkten, gestützt durch eine höhere Windenergieproduktion und eine geringere Nachfrage, trotz hoher Gaspreise. Frankreich, Portugal, Spanien und der nordische Markt erreichten ihre höchsten Tagespreise seit Dezember 2022. TTF-Gas verzeichnete seinen höchsten Settlement-Preis seit diesem Zeitpunkt, während Brent über 100 $/bbl blieb und seinen höchsten Stand seit Mai erreichte.
Photovoltaikenergieproduktion und Windenergieproduktion
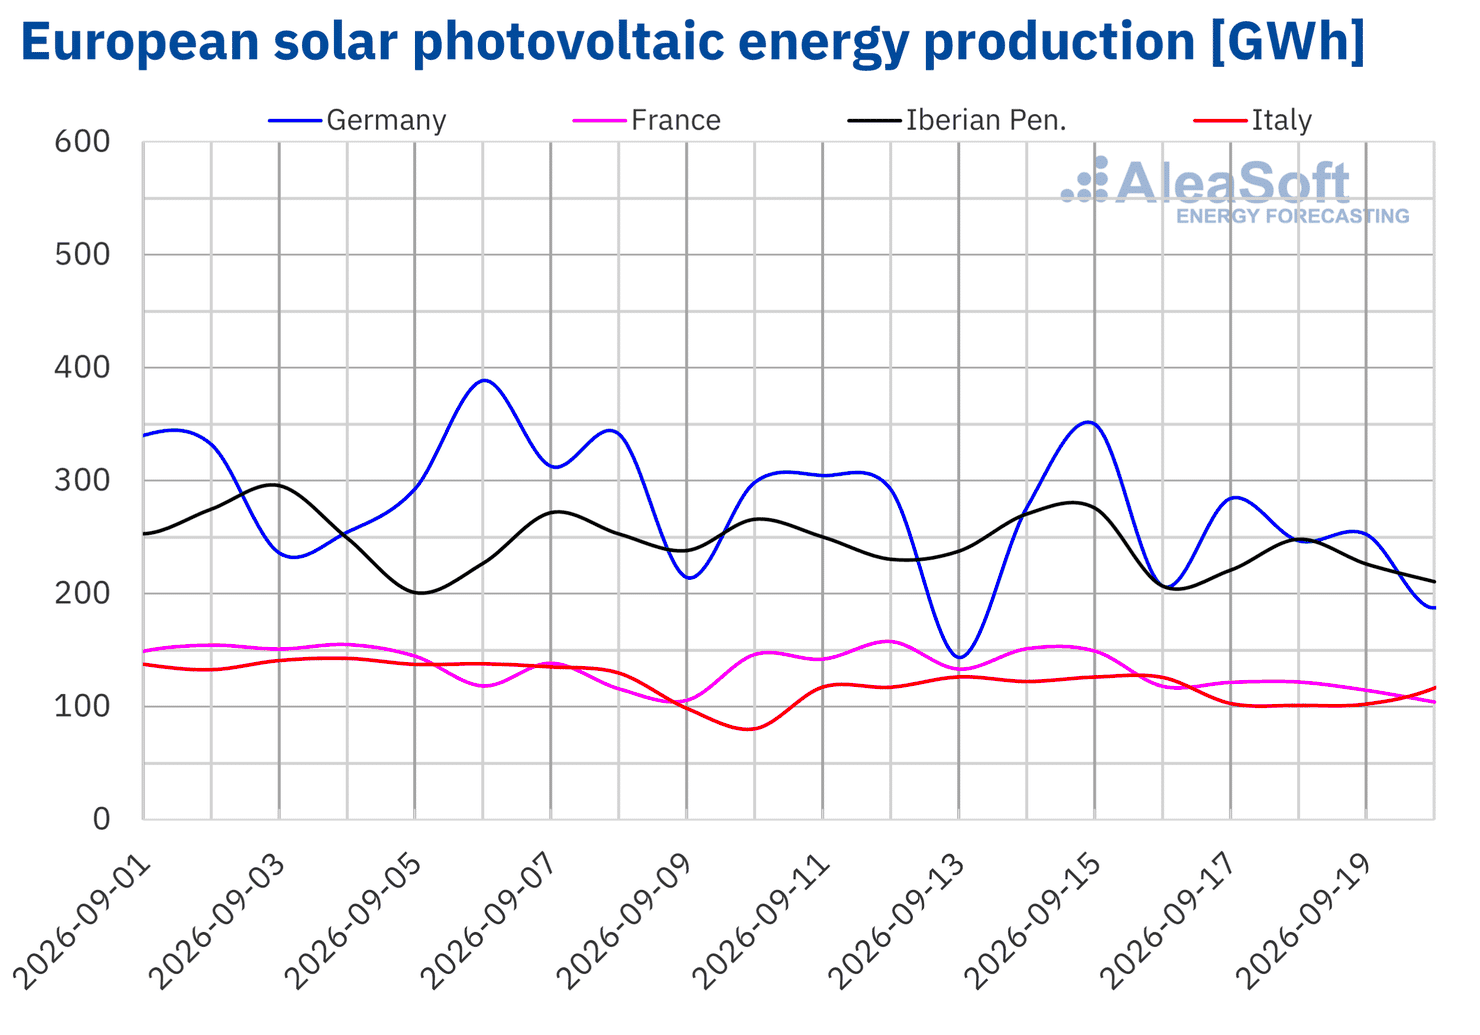
In der Woche vom 14. September ging die Photovoltaikenergieproduktion auf allen wichtigen europäischen Strommärkten im Vergleich zur Vorwoche zurück. Portugal verzeichnete mit 10% den stärksten Rückgang nach zwei aufeinanderfolgenden Wochen mit Zuwächsen. Frankreich und Deutschland verzeichneten Rückgänge von 6,2% bzw. 5,4%. In Spanien ging die Produktion um 4,4% zurück, während Italien mit 1,0% den geringsten Rückgang verzeichnete. Deutschland, Frankreich, Spanien und Italien verzeichneten die zweite Woche in Folge Rückgänge.
Für die Woche vom 21. September deuten die Solarenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege auf dem deutschen, dem spanischen und dem italienischen Markt hin.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
In der dritten Septemberwoche stieg die Windenergieproduktion auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche. Portugal verzeichnete mit 49% den stärksten Anstieg, gefolgt von Deutschland mit einem Anstieg von 43% nach dem Rückgang der Vorwoche. In Frankreich stieg die Produktion nach zwei aufeinanderfolgenden Wochen mit Rückgängen um 10%. Spanien verzeichnete einen Anstieg von 7,4%. Portugal und Spanien verzeichneten die zweite Woche in Folge Anstiege. Dagegen verzeichnete Italien nach dem Anstieg der Vorwoche einen Rückgang von 16%.
Für die Woche vom 21. September deuten die Windenergieprognosen von AleaSoft Energy Forecasting auf Rückgänge auf dem deutschen, dem französischen, dem portugiesischen und dem spanischen Markt hin. Auf dem italienischen Markt wird die Windenergieproduktion hingegen steigen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
Stromnachfrage
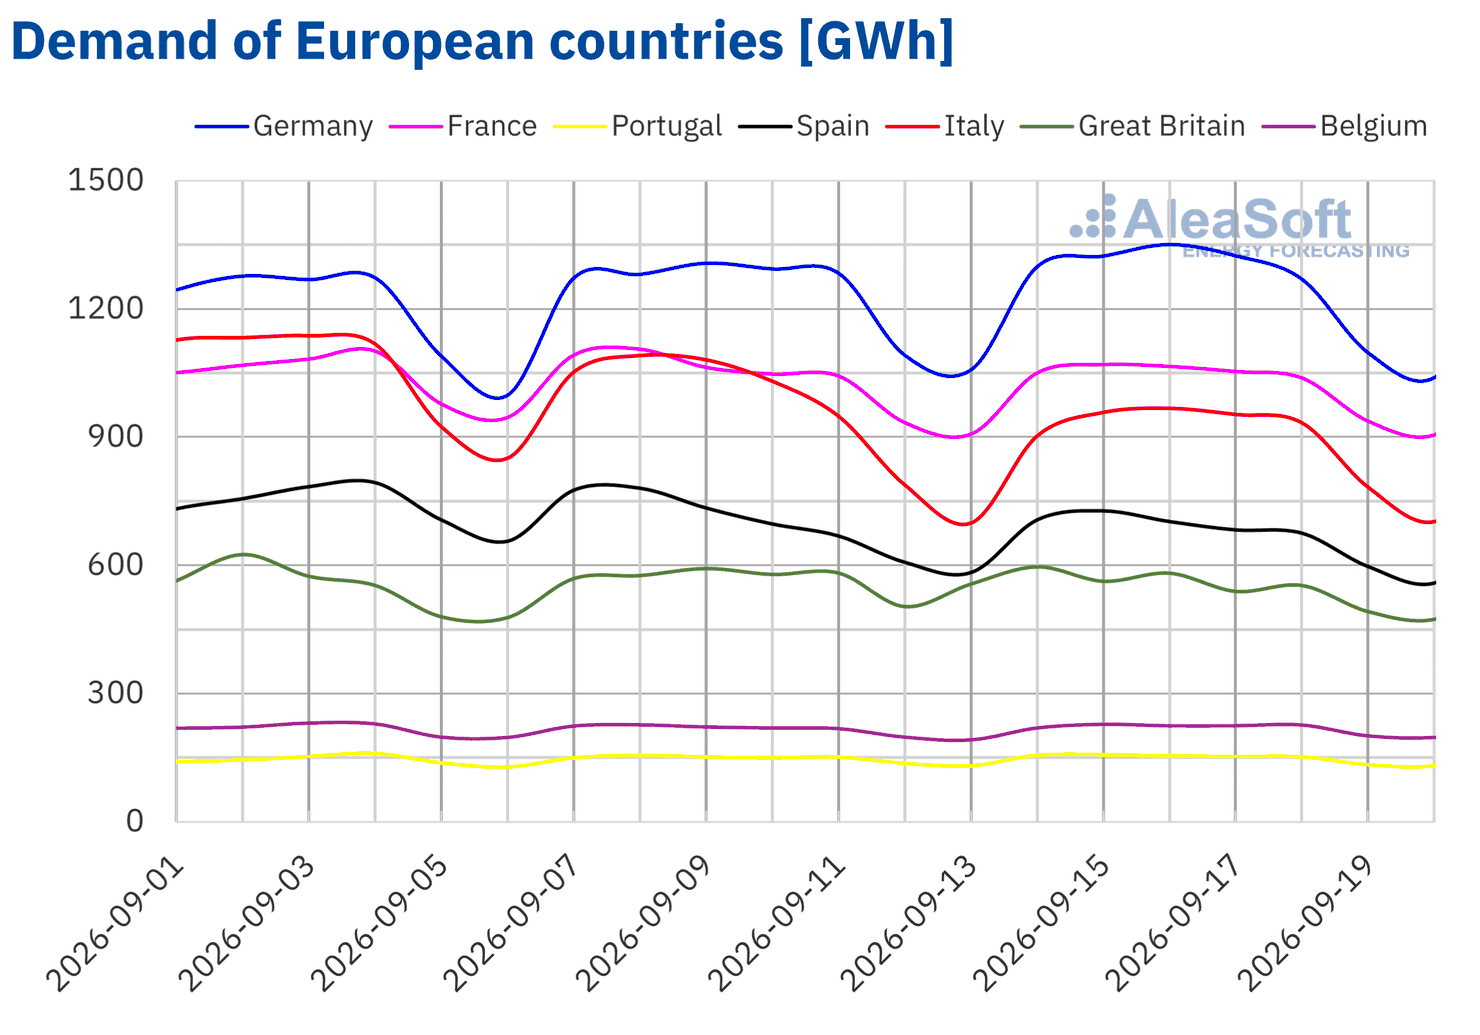
In der Woche vom 14. September stieg die Stromnachfrage in Belgien, Deutschland und Portugal im Vergleich zur Vorwoche. Belgien verzeichnete mit 1,5% den stärksten Anstieg nach zwei aufeinanderfolgenden Wochen mit Rückgängen. In Deutschland stieg die Nachfrage um 1,4%, der vierte wöchentliche Anstieg in Folge, während die Nachfrage in Portugal mit 1,0% die dritte Woche in Folge stieg.
Dagegen sank die Nachfrage in Italien, Spanien, Großbritannien und Frankreich. Italien verzeichnete mit 7,3% den stärksten Rückgang, gefolgt von Spanien und Großbritannien mit Rückgängen von 4,0% auf beiden Märkten. In Frankreich fiel die Nachfrage um 1,0%. Italien, Spanien und Frankreich verzeichneten die zweite Woche in Folge Rückgänge.
Im Laufe der Woche sanken die Durchschnittstemperaturen in Italien, Spanien, Portugal, Deutschland und Frankreich im Vergleich zur Vorwoche. Italien verzeichnete mit 1,8 °C den stärksten Rückgang, gefolgt von Spanien mit einem Rückgang von 1,3 °C und Portugal mit 1,2 °C. Die Temperaturen sanken zudem in Deutschland um 0,4 °C und in Frankreich um 0,2 °C. Dagegen stiegen die Temperaturen in Großbritannien und Belgien um jeweils 0,5 °C.
Für die Woche vom 21. September deuten die Nachfrageprognosen von AleaSoft Energy Forecasting auf einen Anstieg auf dem portugiesischen Markt hin. Auf dem italienischen, dem deutschen, dem französischen, dem belgischen, dem britischen und dem spanischen Markt wird die Nachfrage hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid und ELIA.
Europäische Strommärkte
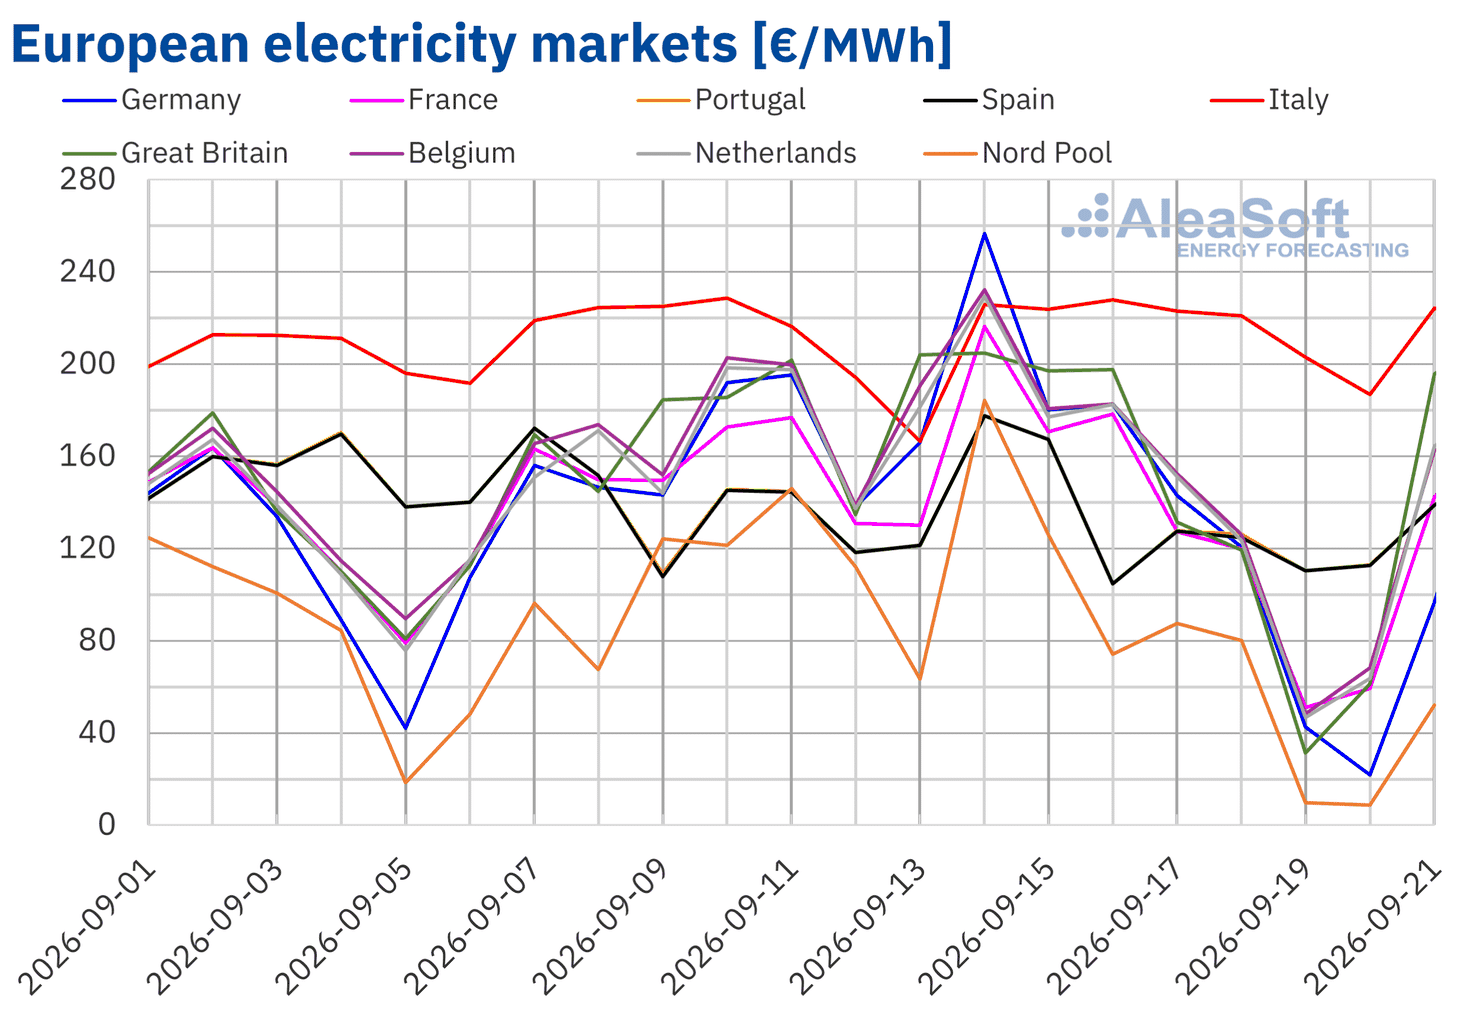
Die wöchentlichen Durchschnittspreise auf den wichtigsten europäischen Strommärkten fielen in der dritten Septemberwoche, mit Ausnahme des italienischen Marktes. Der britische Markt verzeichnete mit 23% den stärksten Rückgang, gefolgt vom nordischen Markt mit einem Rückgang von 22% und Belgien mit 19%. Die Preise fielen zudem in den Niederlanden und Deutschland um 17% und in Frankreich um 14%. Portugal und Spanien verzeichneten mit jeweils 3,8% die geringsten Rückgänge. Dagegen stieg der italienische Markt um 2,5%.
Trotz der Rückgänge blieben die Wochenpreise auf den meisten europäischen Märkten über 130 €/MWh, mit Ausnahme des nordischen Marktes, der mit 81,46 €/MWh den niedrigsten Durchschnitt verzeichnete. Dagegen verzeichnete der italienische Markt mit 215,82 €/MWh den höchsten Wochendurchschnitt. Der belgische und der niederländische Markt erreichten Durchschnittswerte von 141,42 €/MWh bzw. 139,11 €/MWh. Auf den übrigen bei AleaSoft Energy Forecasting analysierten Märkten lagen die wöchentlichen Durchschnittspreise zwischen 131,75 €/MWh in Frankreich und 135,25 €/MWh in Deutschland.
Bei den Tagespreisen begann die Woche mit hohen Preisen auf den meisten europäischen Märkten, die in Deutschland, Frankreich, Italien, Großbritannien, Belgien und den Niederlanden über 200 €/MWh lagen. Am Montag, dem 14. September, erreichte der deutsche Markt mit 256,55 €/MWh den höchsten Preis der Woche unter den analysierten Märkten, während der belgische und der niederländische Markt 229 €/MWh überschritten. An diesem Tag erreichten der französische, der portugiesische, der spanische und der nordische Markt ihre höchsten Tagesdurchschnitte seit Dezember 2022. Der deutsche und der niederländische Markt verzeichneten ihre höchsten Preise seit Dezember 2024, während der britische Markt seinen höchsten Preis seit Januar 2025 erreichte. Der italienische Markt verzeichnete unterdessen in der dritten Septemberwoche von Montag bis Samstag Preise über 200 €/MWh.
Ab dem 19. September fielen die Preise auf den meisten Märkten deutlich. Am 19. September verzeichnete der britische Markt einen Preis von 31,24 €/MWh, während der nordische Markt 9,71 €/MWh erreichte. Am Sonntag, dem 20. September, verzeichnete der deutsche Markt 21,75 €/MWh und der nordische Markt 8,59 €/MWh, den niedrigsten Preis der Woche unter den analysierten Märkten.
Die höhere Windenergieproduktion trug zusammen mit einer geringeren Nachfrage auf einigen Märkten zum Preisrückgang auf den meisten europäischen Strommärkten bei. In Italien trugen dagegen die geringere Windenergieproduktion und die hohen Preise für Gas und CO2-Emissionsberechtigungen zum Preisanstieg bei.

Die Preisprognosen von AleaSoft Energy Forecasting deuten für die Woche vom 21. September auf Anstiege auf den meisten analysierten europäischen Strommärkten hin, bedingt durch eine geringere Windenergieproduktion. Auf dem italienischen Markt, wo die Windenergieproduktion steigen wird, werden die Preise hingegen fallen. Auch die Entwicklung der Gaspreise wird die Preise auf den europäischen Strommärkten in der vierten Septemberwoche beeinflussen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Brent, Brennstoffe und CO2
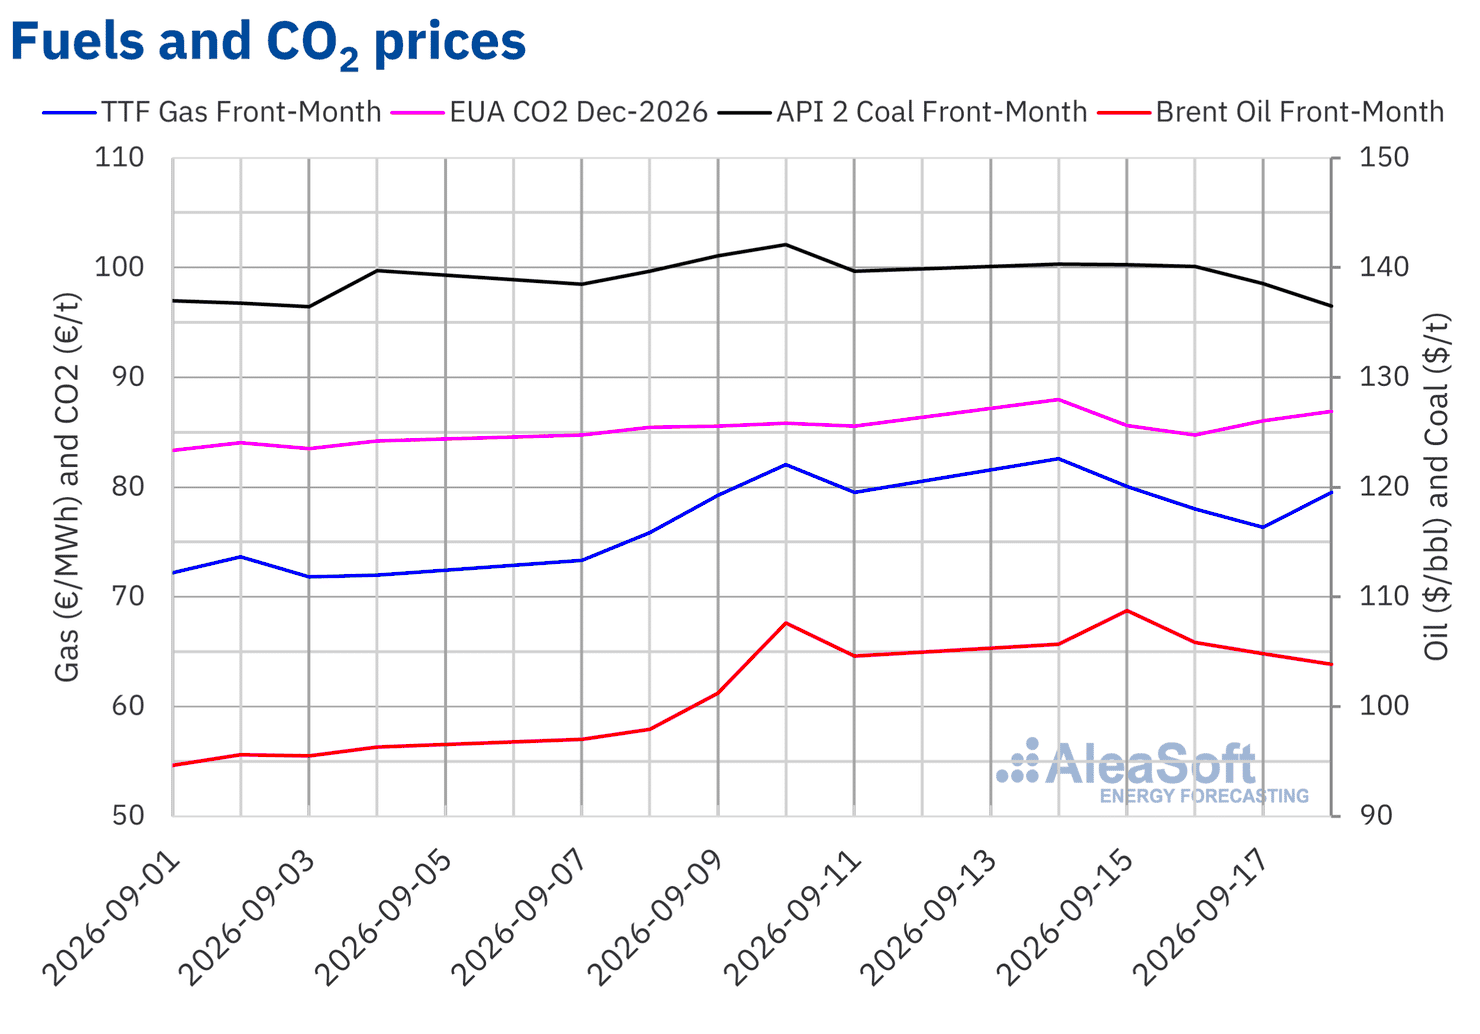
Am Dienstag, dem 15. September, erreichten die Brent-Öl-Futures für den Front‑Month am ICE-Markt mit 108,75 $/bbl ihren höchsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis seit dem 20. Mai. Anschließend gingen die Preise zurück. Am Freitag, dem 18. September, erreichten sie mit 103,87 $/bbl ihren niedrigsten Settlement-Preis der Woche, 0,7% unter dem Niveau des vorherigen Freitags.
Die Brent-Öl-Futures blieben in der dritten Septemberwoche angesichts des Krieges zwischen den Vereinigten Staaten und dem Iran sowie der starken Einschränkungen des Verkehrs durch die Straße von Hormus durchgehend über 100 $/bbl. Drohnenangriffe, die die Ost‑West‑Ölpipeline Saudi-Arabiens beschädigten, trieben die Preise am 15. September mit einem Anstieg von 2,9% gegenüber dem Vortag auf das Wochenhoch. Anschließend fielen die Preise am 18. September auf das Wochentief, nachdem Saudi-Arabien Pläne angekündigt hatte, mehr Rohöl über Oman und die Straße von Hormus zu leiten, was einige Sorgen um die saudische Ölversorgung minderte.
Was die TTF-Gas-Futures am ICE-Markt für den Front‑Month betrifft, so erreichten sie am Montag, dem 14. September, mit 82,57 €/MWh ihren höchsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis seit dem 30. Dezember 2022. Die Preise fielen bis Donnerstag, den 17. September, als sie mit 76,35 €/MWh ihr Wochentief erreichten. Nach einem Anstieg von 4,1% gegenüber dem Vortag erreichte der Settlement-Preis am Freitag, dem 18. September, 79,52 €/MWh, das gleiche Niveau wie am vorherigen Freitag.
Der Krieg zwischen den Vereinigten Staaten und dem Iran schränkte weiterhin die Flüssigerdgaslieferungen aus dem Persischen Golf ein, während eine starke Nachfrage aus Asien den Wettbewerb um die verfügbaren Ladungen verschärfte. Zudem lagen die Gasreserven der Europäischen Union Mitte September bei rund 68%, unter dem Fünfjahresdurchschnitt von 84%. Allerdings trug das Ende eines Streiks am LNG-Terminal Dünkirchen in Frankreich zum Wochentief vom Donnerstag bei.
Was die Futures für CO2–Emissionsberechtigungen am EEX-Markt für den Referenzkontrakt Dezember 2026 betrifft, so erreichten sie am Montag, dem 14. September, mit 87,99 €/t ihren höchsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis seit dem 28. Januar. Anschließend fielen die Preise und erreichten am 16. September mit 84,76 €/t ihr Wochentief. In den letzten beiden Sitzungen der Woche lagen die Settlement-Preise jedoch über 86 €/t. Am Freitag, dem 18. September, erreichte der Settlement-Preis 86,89 €/t, 1,6% über dem Niveau des vorherigen Freitags.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ICE und EEX.
Analyse von AleaSoft Energy Forecasting zu den Aussichten der Energiemärkte in Europa
Am Donnerstag, dem 17. September, veranstaltete AleaSoft Energy Forecasting die 69. Ausgabe seiner monatlichen Webinar-Reihe. Die Sitzung analysierte die jüngsten Entwicklungen und die Aussichten der europäischen Energiemärkte sowie den aktuellen Stand, die erwartete Entwicklung und die wichtigsten Herausforderungen der Energiespeicherung und die Fortschritte, Herausforderungen und Chancen beim Eigenverbrauch. Josefin Berg, Associate Director of Renewables Markets bei S&P Global Energy, und Oriol Saltó i Bauzà, Associate Partner bei AleaSoft, nahmen als Referenten teil. Francisco Valverde Sánchez, unabhängiger Experte für die Entwicklung erneuerbarer Energien, nahm zudem an der Analyserunde des spanischsprachigen Webinars teil, die von Antonio Delgado Rigal, Gründer und CEO von AleaSoft, moderiert wurde.
Quelle: AleaSoft Energy Forecasting.