


AleaSoft Energy Forecasting, 22. September 2026. Die Energiespeicher treten auf globaler und europäischer Ebene in eine neue Wachstumsphase ein. S&P Global Energy erwartet, dass Europa 2026 mehr als 30 GW an Batteriespeichersystemen installieren wird, fast das Doppelte des Werts von 2025, während sich der Zubau neuer Photovoltaikanlagen verlangsamt. Diese Aussichten prägten zusammen mit der Rolle des Eigenverbrauchs die Analyse beim jüngsten Webinar von AleaSoft Energy Forecasting.
Speicher könnten 2026 stärker wachsen als Photovoltaik und Windkraft
Am 17. September hielt AleaSoft Energy Forecasting sein monatliches Webinar Nummer 69 ab, das der Entwicklung der europäischen Energiemärkte und den Chancen für Energiespeicher und Eigenverbrauch gewidmet war. Die Sitzung brachte Josefin Berg, Associate Director of Renewables Markets bei S&P Global Energy, und Oriol Saltó i Bauzà, Associate Partner bei AleaSoft, zusammen. An der auf Spanisch abgehaltenen Analyserunde nahm außerdem Francisco Valverde, unabhängiger Fachmann mit Spezialisierung auf die Entwicklung erneuerbarer Energien, teil.
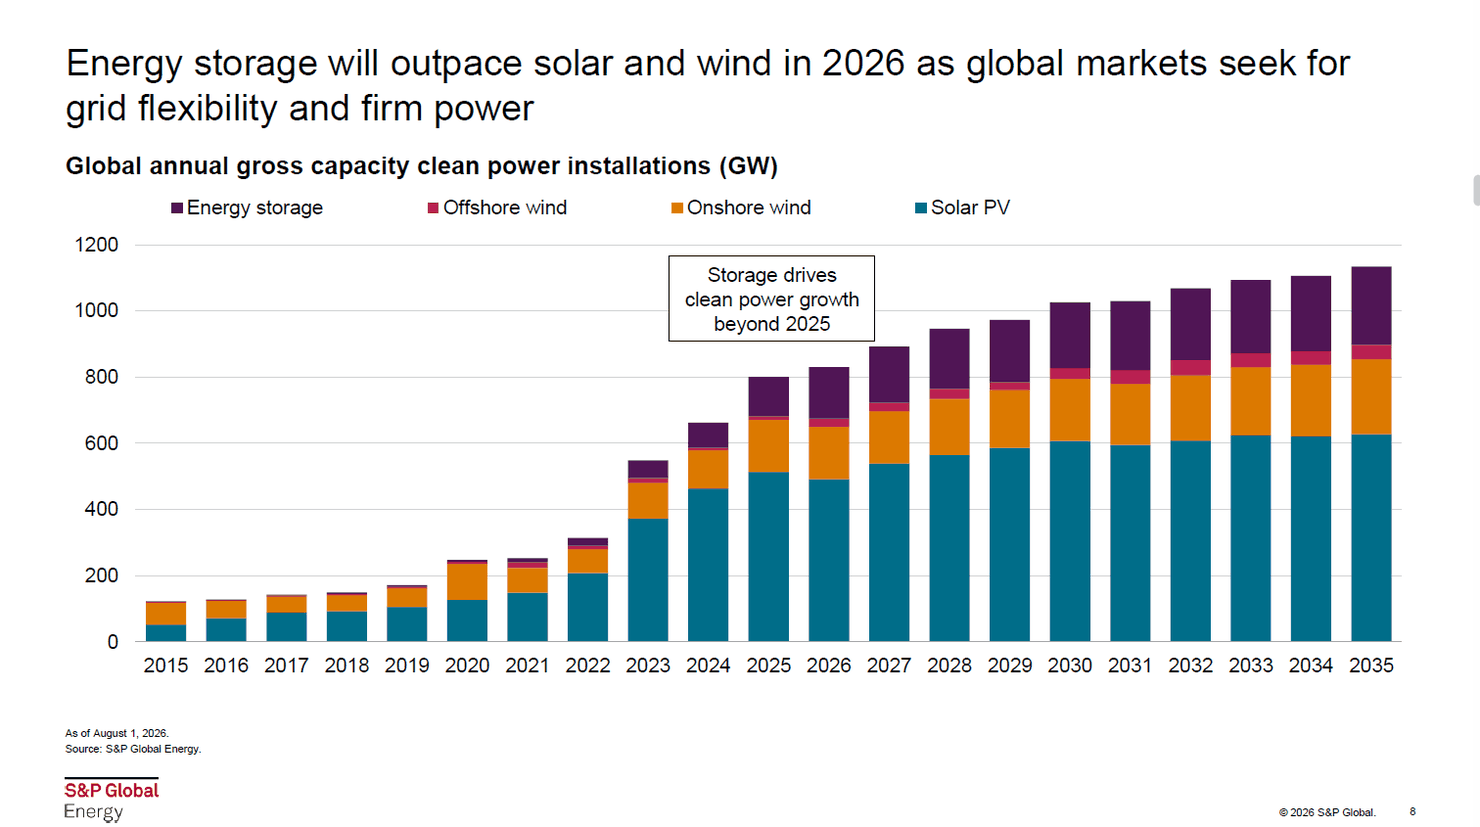
Den von S&P Global Energy vorgestellten Prognosen zufolge wird die jährlich weltweit installierte Speicherkapazität zwischen 2025 und 2030 um rund 67% wachsen. Asien-Pazifik, angetrieben von China, wird volumenmäßig die führende Region bleiben, auch wenn Europa und die übrigen Märkte außerhalb von Asien-Pazifik und Nordamerika das höchste prozentuale Wachstum des Zeitraums verzeichnen werden.
Dieser Wandel folgt auf mehrere Jahre starker Expansion der Photovoltaik. 2026 wirkt sich die erwartete Abschwächung des Zubaus neuer Solaranlagen in China auf das globale Wachstum dieser Technologie aus, während die Speicher in einer wachsenden Zahl von Märkten expandieren. Den Prognosen von S&P Global Energy zufolge werden die Speicher 2026 stärker wachsen als Photovoltaik und Windkraft.
Unterschiedliche Entwicklungsmodelle, von Auktionen bis zum Merchant-Markt
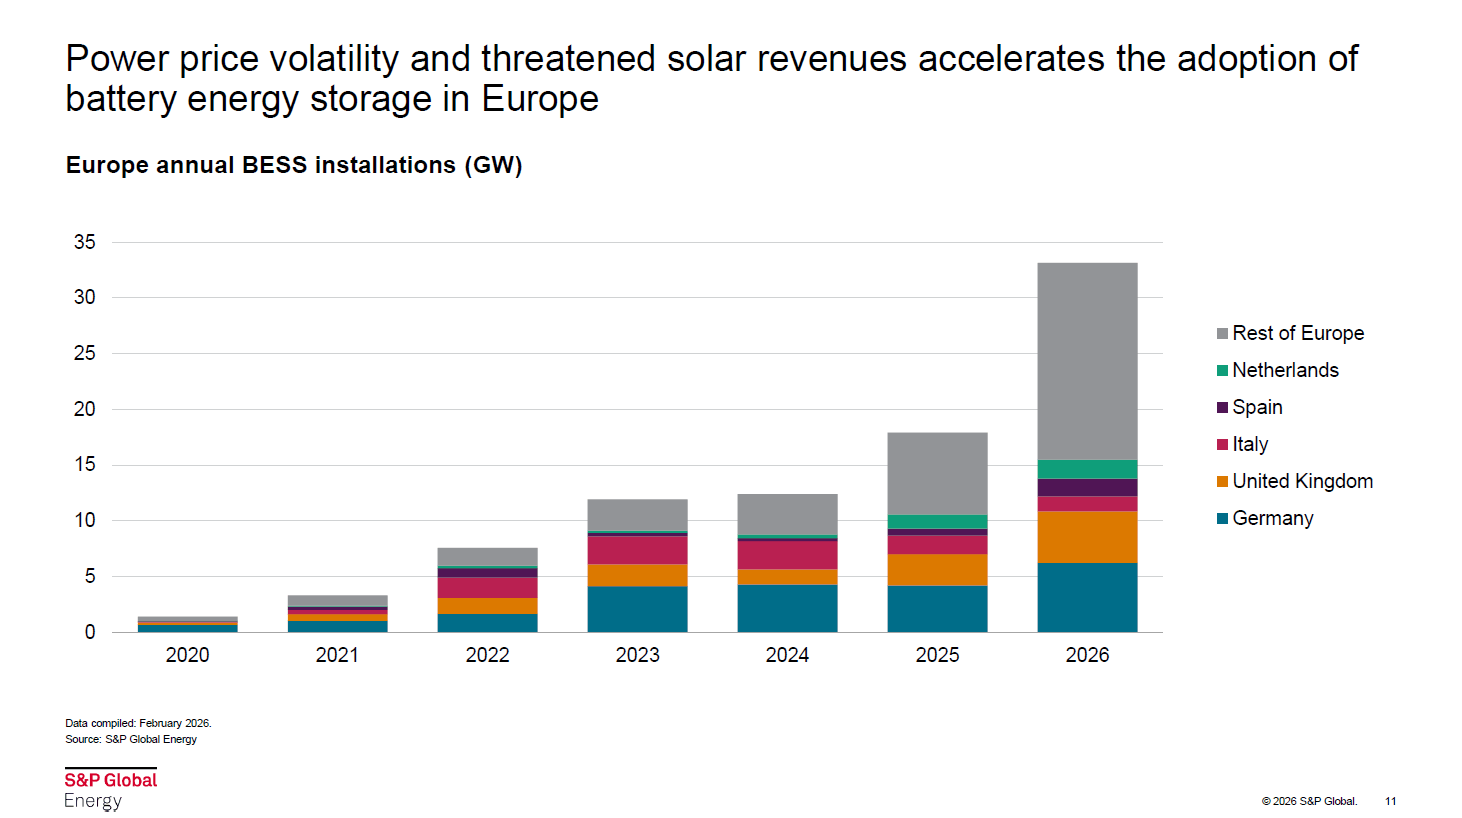
Den von S&P Global Energy vorgestellten Daten zufolge wird der jährliche Batteriezubau in Europa im Jahr 2026 über 30 GW liegen, praktisch das Doppelte des Werts von 2025, vor allem angetrieben von Deutschland, Großbritannien, Italien, Spanien und den Niederlanden, die zu den führenden Strommärkten für Batteriespeicher gehören. Die Entwicklungsmodelle unterscheiden sich jedoch stark von Land zu Land. Im Front-of-the-Meter-Segment (FTM) weisen Bulgarien, Polen und Italien das größte Gewicht von Auktionen, Fördermechanismen und vertraglich gesicherten Erlösen auf, während sich Deutschland durch einen weitgehend Merchant-basierten Ansatz mit privaten Verträgen wie tolling agreements auszeichnet.
Das Wachstum des Marktes für Batterien hängt weiterhin auch von der Entwicklung ihrer Kosten ab. Der Preis für Lithiumcarbonat ist im vergangenen Jahr um 92% gestiegen und steht durch Störungen in den Lieferketten unter zusätzlichem Druck, doch S&P Global Energy weist darauf hin, dass seine Auswirkungen auf den CAPEX einer Vier-Stunden-Batterie begrenzt sind. Innovationen bei Zellen, DC-Blöcken und Systemintegration gleichen den Preisanstieg teilweise aus, sodass die Batteriekosten relativ stabil bleiben.
Spanien in einer entscheidenden Phase für Speicher
In Spanien erwartet S&P Global Energy eine Beschleunigung des Front-of-the-Meter-Zubaus, vor allem durch Hybridisierung mit Photovoltaik, mit einem Höhepunkt der Neuinstallationen in den Jahren 2027-2028. Das Königliche Gesetzesdekret 7/2026 erkennt Speicherprojekten den Status des öffentlichen Interesses zu, vereinfacht die Verwaltungsverfahren, verbessert die Transparenz des Netzzugangs, schafft Beschleunigungsgebiete für erneuerbare Energien und weitet den kollektiven elektrischen Eigenverbrauch aus, in einem Kontext, in dem der Blackout vom April 2025 Defizite bei Trägheit und Spannungshaltung im Netz offengelegt hat, die das Interesse an Speichern verstärken.
Die weitere Entwicklung wird von Faktoren wie dem Netzzugang, bei dem trotz des neuen Rahmens für flexiblen Netzzugang der CNMC und der Beschleunigungsgebiete für erneuerbare Energien weiterhin ein intensiver Wettbewerb um Anschlusspunkte herrscht, sowie von den Entwicklungsbedingungen für Stand-alone-Projekte geprägt, die derzeit nicht über den Einspeisevorrang der Hybridprojekte verfügen. Die Umsetzung des Kapazitätsmarkts mit bis zu 9 Milliarden Euro für den Zeitraum 2026-2036 wird den Batterien eine zusätzliche Quelle stabiler Erlöse bieten, die dazu beiträgt, die Unsicherheit zu verringern und die Finanzierung der Projekte zu unterstützen.
Der Aufstieg von Eigenverbrauch und Heimspeichern
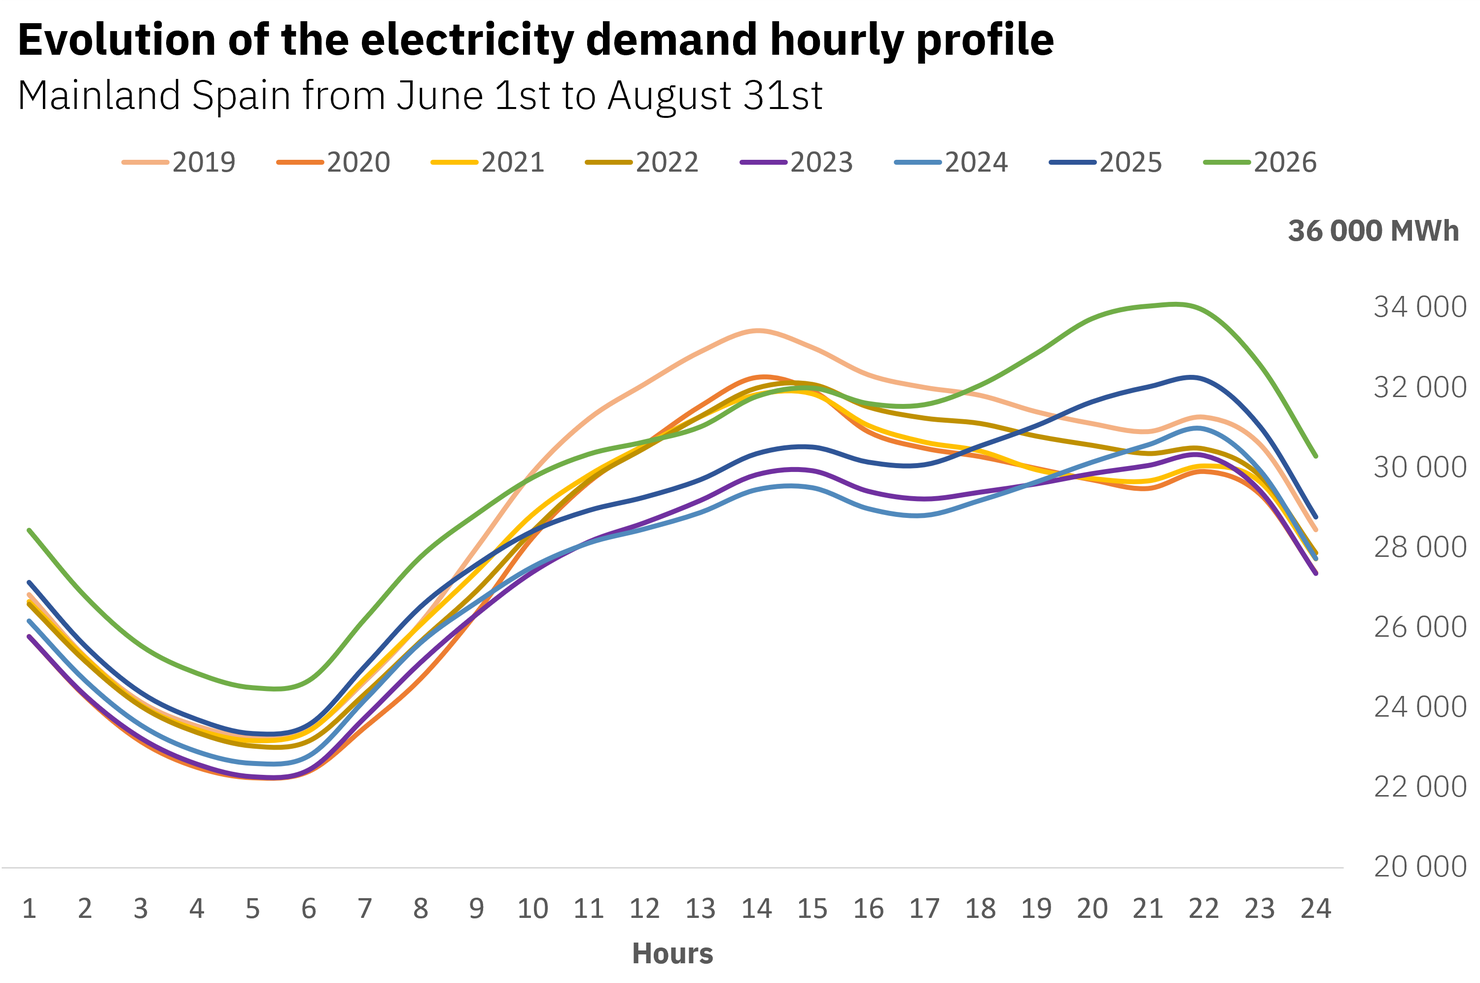
Der elektrische Eigenverbrauch ist ein weiterer Faktor, der die Kurve der Stromnachfrage in Spanien verändert. Die Behind-the-Meter-Solarerzeugung verringert die für das System sichtbare Nachfrage in den mittleren Tagesstunden, ein Effekt, der sich bereits im stündlichen Nachfrageprofil der Sommermonate zeigt.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von Red Eléctrica.
In Spanien sind bereits mehr als 2 GW an Behind-the-Meter-Speichern installiert. Während sich der Zubau neuer Photovoltaikanlagen im Wohnbereich nach dem Höchststand von 2022 abschwächt, wachsen die Heimspeicher seit April 2025 rasant. Gleichzeitig ist ein neues Segment von Behind-the-Meter-Speichern im Zusammenhang mit Rechenzentren entstanden. Die Aggregation verteilter Anlagen in Modellen virtueller Kraftwerke (VPP), gestützt auf Energiegemeinschaften, zeichnet sich als wichtigste noch zu erschließende Wachstumschance für Behind-the-Meter-Speicher ab.
Speicher, Schlüssel zur nächsten Phase der Energiewende
Spanien tritt in eine entscheidende Phase für die Entwicklung der Speicher ein. Das hohe Volumen an Projekten, die sich derzeit im Genehmigungsverfahren befinden, muss sich nun in reale Anlagen umsetzen, in einem Kontext, in dem der Kapazitätsmarkt, der Netzzugang und die Hybridisierung mit erneuerbaren Energien darüber entscheiden werden, welche Projekte eine Finanzierung erhalten. Auf europäischer Ebene wird die Kombination aus volatileren Preisen, Druck auf die Photovoltaikerlöse und einem zunehmend auf Flexibilität ausgerichteten Regulierungsrahmen den Batteriezubau in den kommenden Jahren weiter vorantreiben.
Speicher als strategischer Hebel, die Rolle von AleaStorage
AleaStorage, die auf Energiespeicher spezialisierte Division von AleaSoft Energy Forecasting, erstellt Erlösschätzungen für Batterien, sowohl für Stand-alone-Projekte als auch für Hybridprojekte, in den Energiemärkten und bei Regelenergiedienstleistungen, Analysen von Hybridisierungsprojekten mit Photovoltaik und Windkraft zur Maximierung der Erlöse und zur Verringerung der Risiken, Bewertungen der Erlöse in Kapazitätsmärkten sowie Modellierungen langfristiger Preis- und Volatilitätsszenarien, eine Unterstützung, die besonders relevant ist, da die Erlösvisibilität heute die Bankfähigkeit der Projekte bestimmt.
Quelle: AleaSoft Energy Forecasting