


AleaSoft Energy Forecasting, 6 ottobre 2026. Nel terzo trimestre del 2026, i prezzi sono aumentati nei principali mercati elettrici europei rispetto al trimestre precedente e allo stesso periodo del 2025. L’aumento dei prezzi del gas e della CO2, il maggiore fabbisogno e il calo della produzione di energia eolica hanno favorito questa tendenza. La produzione di energia solare fotovoltaica ha raggiunto massimi storici trimestrali in Spagna, Francia, Italia e Portogallo. Le basse riserve europee di gas e le tensioni sull’approvvigionamento hanno portato il gas TTF alla media trimestrale più alta dal 2023.
Produzione di energia solare fotovoltaica e produzione di energia eolica
Nel terzo trimestre del 2026, la produzione di energia solare fotovoltaica è aumentata nei principali mercati elettrici europei rispetto allo stesso trimestre del 2025. La Francia ha registrato la crescita maggiore, del 26%, seguita dalla Germania e dalla Spagna, con aumenti del 25% in entrambi i mercati. In Italia, la produzione è cresciuta del 13%, mentre il Portogallo ha registrato l’aumento minore, del 12%.
Rispetto al secondo trimestre del 2026, la produzione solare fotovoltaica è aumentata nella maggior parte dei mercati analizzati. La Spagna ha registrato l’aumento maggiore, del 15%, seguita dal Portogallo, con una crescita del 12%. In Francia e in Italia, la produzione è salita rispettivamente del 9,6% e del 5,0%. Al contrario, la Germania ha registrato una diminuzione del 2,7%.
Spagna, Francia, Italia e Portogallo hanno raggiunto massimi storici trimestrali della produzione solare fotovoltaica nel terzo trimestre del 2026. Tra questi mercati, la Spagna ha registrato la produzione più alta, con 21 060 GWh, seguita dalla Francia, con 13 090 GWh, dall’Italia, con 12 977 GWh, e dal Portogallo, con 2402 GWh. La Germania, da parte sua, ha registrato 31 538 GWh, la produzione fotovoltaica più alta della sua storia per un terzo trimestre.
Questi record della produzione solare fotovoltaica riflettono la crescita su base annua della capacità installata. Tra settembre 2025 e settembre 2026, la Spagna ha aggiunto circa 7631 MW di capacità solare fotovoltaica peninsulare, escluso l’autoconsumo, il che rappresenta un aumento di quasi il 20%, secondo i dati di Red Eléctrica. Nello stesso periodo, il Portogallo ha aggiunto 601 MW di capacità solare fotovoltaica, il 13% in più, secondo i dati di REN.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Nel terzo trimestre del 2026, la produzione di energia eolica è aumentata del 14% in Germania rispetto allo stesso trimestre del 2025. Al contrario, la produzione è diminuita nel resto dei mercati analizzati. Il Portogallo ha registrato il calo maggiore, del 27%, seguito dall’Italia, con una diminuzione del 15%. In Spagna e in Francia, la produzione di energia eolica è scesa rispettivamente del 13% e dell’8,1%.
Rispetto al secondo trimestre del 2026, la produzione di energia eolica è aumentata del 25% in Germania. Al contrario, è diminuita nel resto dei mercati analizzati. L’Italia ha registrato il calo maggiore, del 27%, seguita dal Portogallo, con una diminuzione del 16%. In Francia, la produzione di energia eolica è scesa del 7,9%, mentre in Spagna è diminuita del 5,0%.
La Germania ha generato 30 794 GWh di energia eolica durante il terzo trimestre del 2026, la produzione più alta della sua storia per un terzo trimestre. La Francia ha prodotto 8618 GWh, la sua seconda produzione di energia eolica più alta per un terzo trimestre. Al contrario, la Spagna ha registrato 10 406 GWh, il livello più basso dal terzo trimestre del 2019, mentre il Portogallo si è attestato a 2128 GWh, il valore più basso dal terzo trimestre del 2018.
Per quanto riguarda la capacità eolica installata, la Spagna ha aggiunto circa 477 MW di capacità peninsulare tra settembre 2025 e settembre 2026, il che rappresenta un aumento dell’1,5%, secondo i dati di Red Eléctrica. In Portogallo, la capacità eolica installata è aumentata di 299 MW nello stesso periodo, il 5,5% in più, secondo i dati di REN.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Fabbisogno elettrico
Nel terzo trimestre del 2026, il fabbisogno elettrico è aumentato nella maggior parte dei principali mercati elettrici europei rispetto allo stesso trimestre del 2025. L’Italia ha registrato l’aumento maggiore, del 10%, seguita dalla Spagna, con una crescita del 5,7%. Anche Portogallo, Belgio e Francia hanno registrato aumenti, rispettivamente del 3,5%, del 3,2% e del 2,9%. Al contrario, il fabbisogno è diminuito dell’1,2% in Gran Bretagna e dello 0,8% in Germania.
Rispetto al secondo trimestre del 2026, il fabbisogno elettrico è aumentato in Italia, Spagna e Portogallo. L’Italia ha registrato l’aumento maggiore, del 15%, seguita dalla Spagna, con una crescita del 13%, e dal Portogallo, con il 5,4%. Al contrario, il fabbisogno è diminuito in Belgio, Gran Bretagna, Francia e Germania. Il Belgio ha registrato il calo maggiore, del 4,2%, seguito dalla Gran Bretagna, con una diminuzione dell’1,8%. In Francia e in Germania, il fabbisogno è sceso rispettivamente dell’1,1% e dello 0,2%.
Nel terzo trimestre del 2026, diversi mercati analizzati hanno raggiunto massimi e minimi storici del fabbisogno elettrico. L’Italia ha registrato 89 165 GWh, il valore trimestrale più alto della sua storia. Il Portogallo ha raggiunto 13 362 GWh, il suo massimo storico per un terzo trimestre. La Spagna ha registrato 65 630 GWh, il fabbisogno trimestrale più alto dal primo trimestre del 2018. Il Belgio, con 19 515 GWh, e la Francia, con 95 900 GWh, hanno raggiunto i valori più alti per un terzo trimestre dal 2019. Al contrario, la Gran Bretagna ha registrato 49 513 GWh, il fabbisogno più basso della sua storia per un terzo trimestre, mentre la Germania, con 110 016 GWh, ha registrato il valore più basso degli ultimi tre anni.
Le temperature medie del terzo trimestre del 2026 hanno superato quelle dello stesso trimestre del 2025 nei principali mercati europei. La Francia ha registrato l’aumento maggiore, di 2,4°C, seguita dall’Italia, con un aumento di 2,0°C. In Gran Bretagna, Germania e Belgio, le temperature medie sono salite rispettivamente di 1,6°C, 1,4°C e 1,2°C. Spagna e Portogallo hanno registrato aumenti di 1,1°C e 1,0°C.
Anche rispetto al secondo trimestre del 2026, le temperature medie sono aumentate nei mercati analizzati. L’Italia ha registrato l’aumento maggiore, di 6,5°C, seguita dalla Spagna, con 5,6°C, dal Portogallo, con 5,3°C, e dalla Francia, con 5,0°C. In Belgio, Germania e Gran Bretagna, gli aumenti sono stati rispettivamente di 4,7°C, 4,4°C e 4,3°C.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid ed ELIA.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid ed ELIA.
Mercati elettrici europei
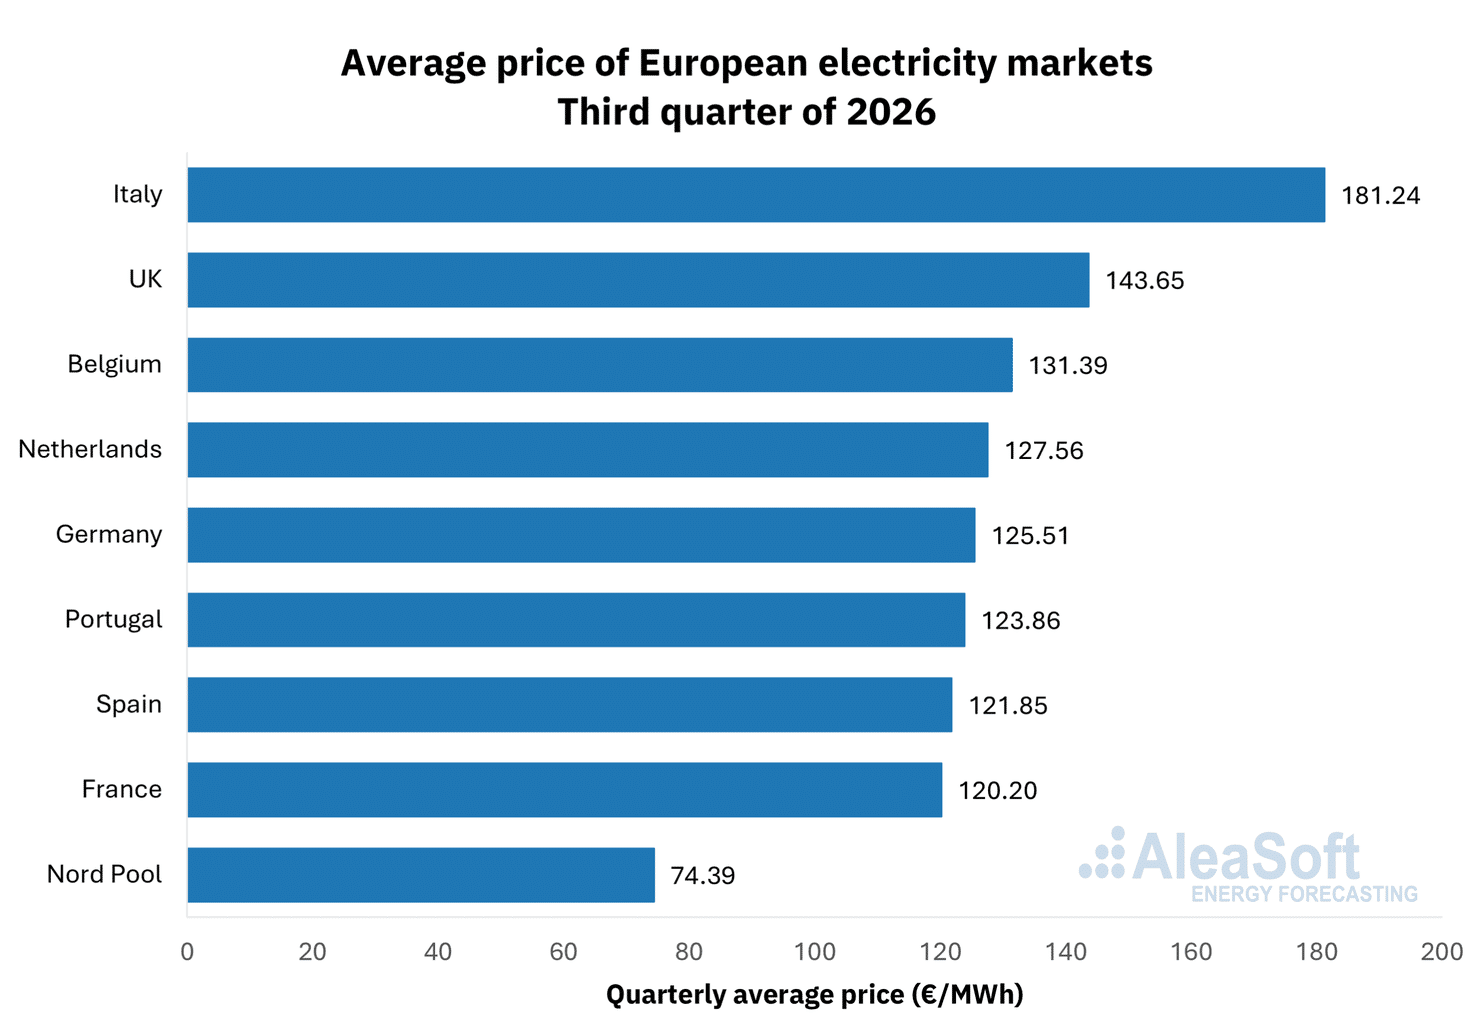
Nel terzo trimestre del 2026, il prezzo medio trimestrale ha superato i 120 €/MWh in quasi tutti i principali mercati elettrici europei. Il mercato nordico è stato l’eccezione, con una media di 74,39 €/MWh. Il mercato italiano ha registrato il prezzo trimestrale più alto, di 181,24 €/MWh, seguito dal mercato britannico, con 143,65 €/MWh. Nel resto dei mercati elettrici europei analizzati da AleaSoft Energy Forecasting, le medie si sono collocate tra i 120,20 €/MWh del mercato francese e i 131,39 €/MWh del mercato belga.
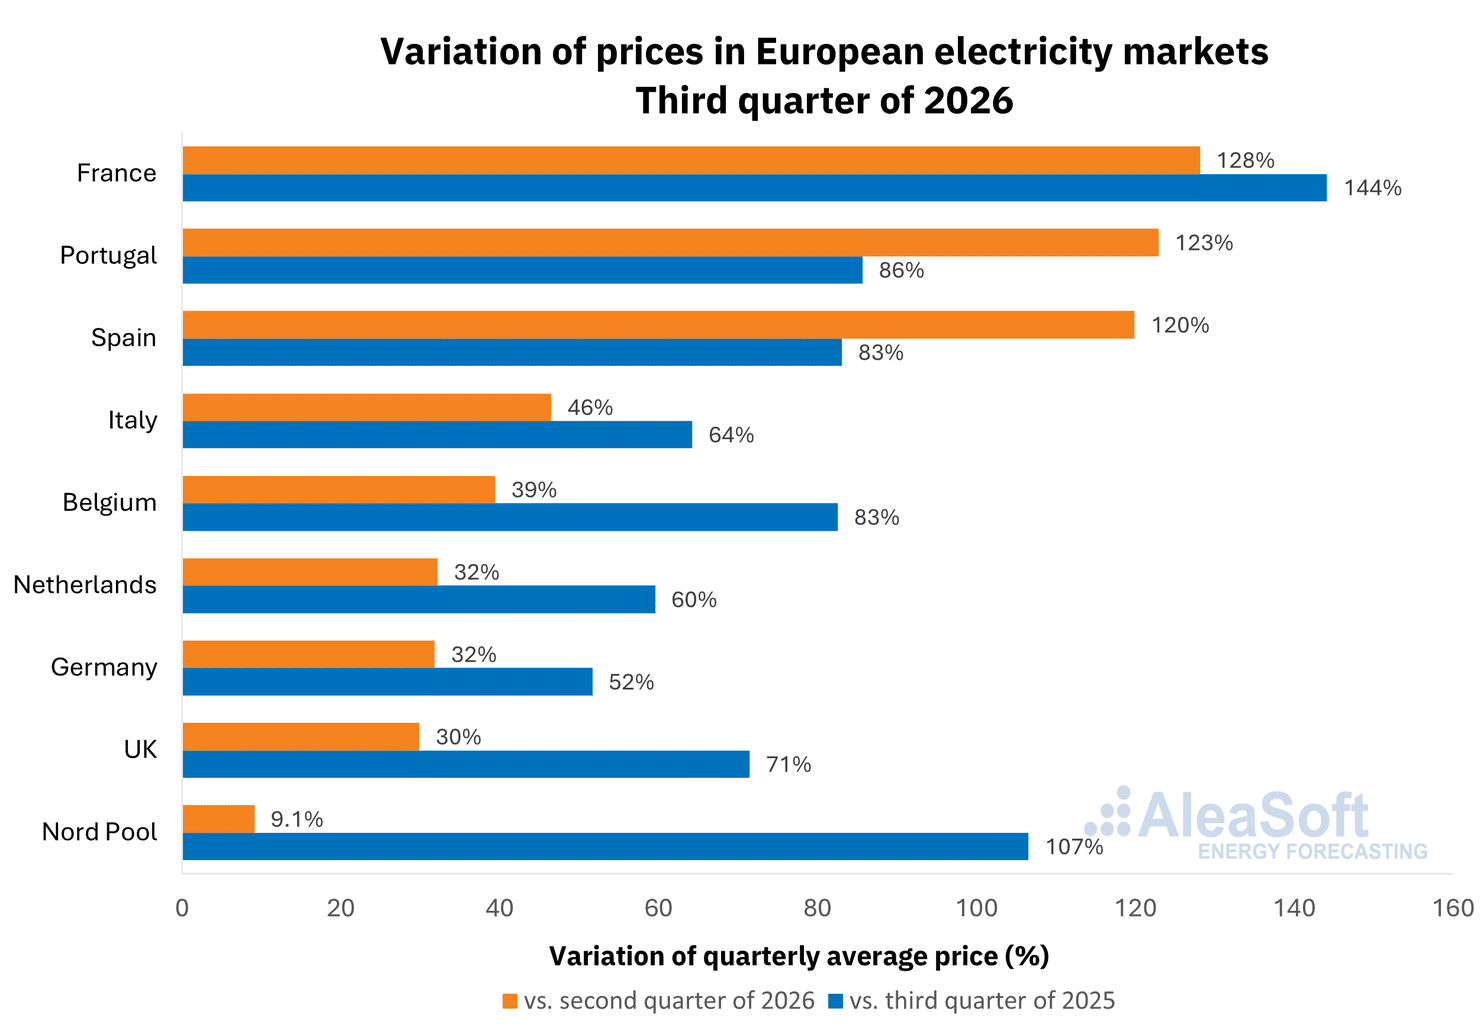
Rispetto al secondo trimestre del 2026, i prezzi sono aumentati in tutti i mercati elettrici europei analizzati. Il mercato francese ha registrato il maggiore aumento percentuale, del 128%, seguito dai mercati portoghese e spagnolo, con aumenti rispettivamente del 123% e del 120%. Nel resto dei mercati, gli aumenti si sono collocati tra il 9,1% del mercato nordico e il 46% del mercato italiano.
Rispetto al terzo trimestre del 2025, i prezzi sono aumentati anche in tutti i principali mercati elettrici europei. Il mercato francese ha registrato di gran lunga il maggiore aumento percentuale, del 144%, seguito dal mercato nordico, con un aumento del 107%. Nel resto dei mercati, gli aumenti si sono collocati tra il 52% del mercato tedesco e l’86% del mercato portoghese.
Come conseguenza di questi aumenti, i mercati tedesco, belga, olandese e italiano hanno registrato il loro prezzo medio trimestrale più alto dal primo trimestre del 2023. I mercati spagnolo e portoghese hanno raggiunto la loro media trimestrale più alta dal quarto trimestre del 2022, mentre i mercati francese e britannico hanno registrato il loro prezzo trimestrale più alto dal secondo trimestre del 2023.
L’aumento dei prezzi del gas e delle quote di emissione di CO2, insieme alla crescita del fabbisogno elettrico in diversi mercati e al calo della produzione di energia eolica nella maggior parte di essi, ha determinato il rialzo dei prezzi rispetto al secondo trimestre.
Rispetto al terzo trimestre del 2025, il forte aumento dei prezzi del gas e della CO2, così come la crescita del fabbisogno e il calo della produzione di energia eolica nella maggior parte dei mercati, ha favorito l’aumento su base annua dei prezzi nei mercati elettrici europei.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di OMIE, RTE, Nord Pool e GME.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di OMIE, RTE, Nord Pool e GME.
Brent, combustibili e CO2
I futures Front‑Month del petrolio Brent nel mercato ICE hanno registrato un prezzo medio trimestrale di 91,31 $/bbl nel terzo trimestre del 2026. Secondo i dati analizzati da AleaSoft Energy Forecasting, questa media è stata la seconda più alta dal quarto trimestre del 2022, superata solo da quella del trimestre precedente. Questo valore è stato del 5,6% inferiore a quello dei futures Front‑Month del secondo trimestre del 2026, di 96,68 $/bbl, e del 34% superiore a quello dei futures Front‑Month negoziati nel terzo trimestre del 2025, di 68,17 $/bbl.
Le restrizioni alle esportazioni di greggio dal Medio Oriente hanno mantenuto i prezzi dei futures del petrolio Brent su livelli elevati durante il terzo trimestre del 2026.
Per quanto riguarda i futures Front‑Month del gas TTF nel mercato ICE, il valore medio registrato durante il terzo trimestre del 2026 è stato di 63,65 €/MWh, il più alto dal primo trimestre del 2023. Rispetto alla media dei futures Front‑Month negoziati nel secondo trimestre del 2026, di 45,71 €/MWh, la media del terzo trimestre è aumentata del 39%. Rispetto ai futures Front‑Month negoziati nel terzo trimestre del 2025, quando il prezzo medio era stato di 33,01 €/MWh, l’aumento è stato del 93%.
I bassi livelli degli stoccaggi europei di gas, al di sotto della media degli ultimi cinque anni per questo periodo dell’anno, e le tensioni sull’approvvigionamento hanno spinto al rialzo i prezzi dei futures del gas TTF nel terzo trimestre del 2026.
Per quanto riguarda i futures delle quote di emissione di CO2 nel mercato EEX per il contratto di riferimento di dicembre 2026, il prezzo medio ha raggiunto gli 83,09 €/t nel terzo trimestre del 2026. Questo prezzo trimestrale è aumentato dell’8,7% rispetto alla media del secondo trimestre del 2026, di 76,47 €/t. Rispetto alla media del terzo trimestre del 2025, di 74,94 €/t, la media del terzo trimestre del 2026 è stata superiore dell’11%.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ICE ed EEX.
Analisi di AleaSoft Energy Forecasting sul curtailment di energia rinnovabile in Spagna
La crescita della capacità solare fotovoltaica ed eolica in Spagna sta aumentando la rilevanza del curtailment di energia rinnovabile, che non si distribuisce in modo uniforme sul territorio. Per affrontare questa situazione, AleaSoft Energy Forecasting ha lanciato un nuovo servizio di analisi del curtailment di energia rinnovabile a livello regionale e nodale per il sistema elettrico peninsulare spagnolo.
L’analisi combina l’elaborazione di informazioni pubbliche sul sistema e sul mercato elettrico con l’interpretazione esperta dei risultati. Mostra la distribuzione regionale del curtailment, individua i nodi e le aree con la maggiore concentrazione di curtailment e analizza i pattern territoriali e le limitazioni di evacuazione. Grazie a queste informazioni, sviluppatori di progetti rinnovabili, investitori e altri operatori del settore possono valutare meglio i rischi associati all’ubicazione dei nuovi progetti e supportare le loro decisioni sull’accumulo di energia e sull’ibridazione.
Fonte: AleaSoft Energy Forecasting.