


AleaSoft Energy Forecasting, 25 de setembro de 2026. A Europa instalará mais de 30 GW de baterias em 2026, segundo a S&P Global Energy, mas o progresso em cada país depende da forma como o armazenamento é remunerado. Os mercados com receitas contratadas atraem financiamento com maior facilidade. Em Espanha, onde as receitas potenciais são elevadas, a bancabilidade dos projetos stand-alone é baixa devido ao risco merchant. Na opinião da AleaSoft, a bancabilidade em Espanha exigirá combinar receitas contratadas com uma componente merchant bem quantificada.
O modelo de receitas marca o ritmo do armazenamento na Europa
Os modelos de receitas do armazenamento por país foram uma parte central da apresentação de Josefin Berg, Associate Director of Renewables Markets na S&P Global Energy, no 69.o webinar organizado pela AleaSoft Energy Forecasting, realizado a 17 de setembro. Segundo a S&P Global Energy, as instalações anuais de armazenamento de energia em baterias na Europa quase duplicarão em 2026, impulsionadas pela volatilidade dos preços e pela pressão sobre as receitas da fotovoltaica.
Segundo as estimativas da S&P Global Energy, a percentagem da capacidade de baterias front-of-the-meter que se prevê instalar entre 2025 e 2030 e que provirá de leilões, concursos ou programas de apoio público varia de país para país. Na Bulgária, esta percentagem ultrapassa 90%, na Polónia ronda os 85% e em Itália e em França ultrapassa 70%. A Bélgica e o Reino Unido situam-se abaixo de 50% e a Alemanha, abaixo de 20%, é o mercado europeu com maior exposição merchant.
Concursos públicos e contratos privados face ao risco merchant
Nos mercados com uma maior percentagem de receitas contratadas através de mecanismos de apoio público, o Estado assume parte do risco através de leilões, subsídios ou mecanismos de capacidade. Em setembro de 2025, a Itália realizou o primeiro leilão MACSE, no qual atribuiu 10 GWh de armazenamento com contratos de 15 anos. A Polónia atribuiu às baterias contratos de até 17 anos no seu mercado de capacidade. A Bulgária, com subsídios de até 50% do investimento financiados por fundos europeus, será o quinto maior mercado do mundo em nova capacidade de baterias em 2026, segundo a S&P Global Energy.
Na Alemanha, onde, à data de setembro de 2026, a Comissão Europeia ainda não aprovou o mercado de capacidade, os tolling agreements estão a difundir-se. Ao abrigo destes contratos, um otimizador paga um montante fixo pelo direito de operar a bateria, geralmente durante cinco a dez anos. Um projeto com um tolling agreement pode, por isso, assumir mais dívida, em troca de renunciar a parte das suas receitas potenciais.
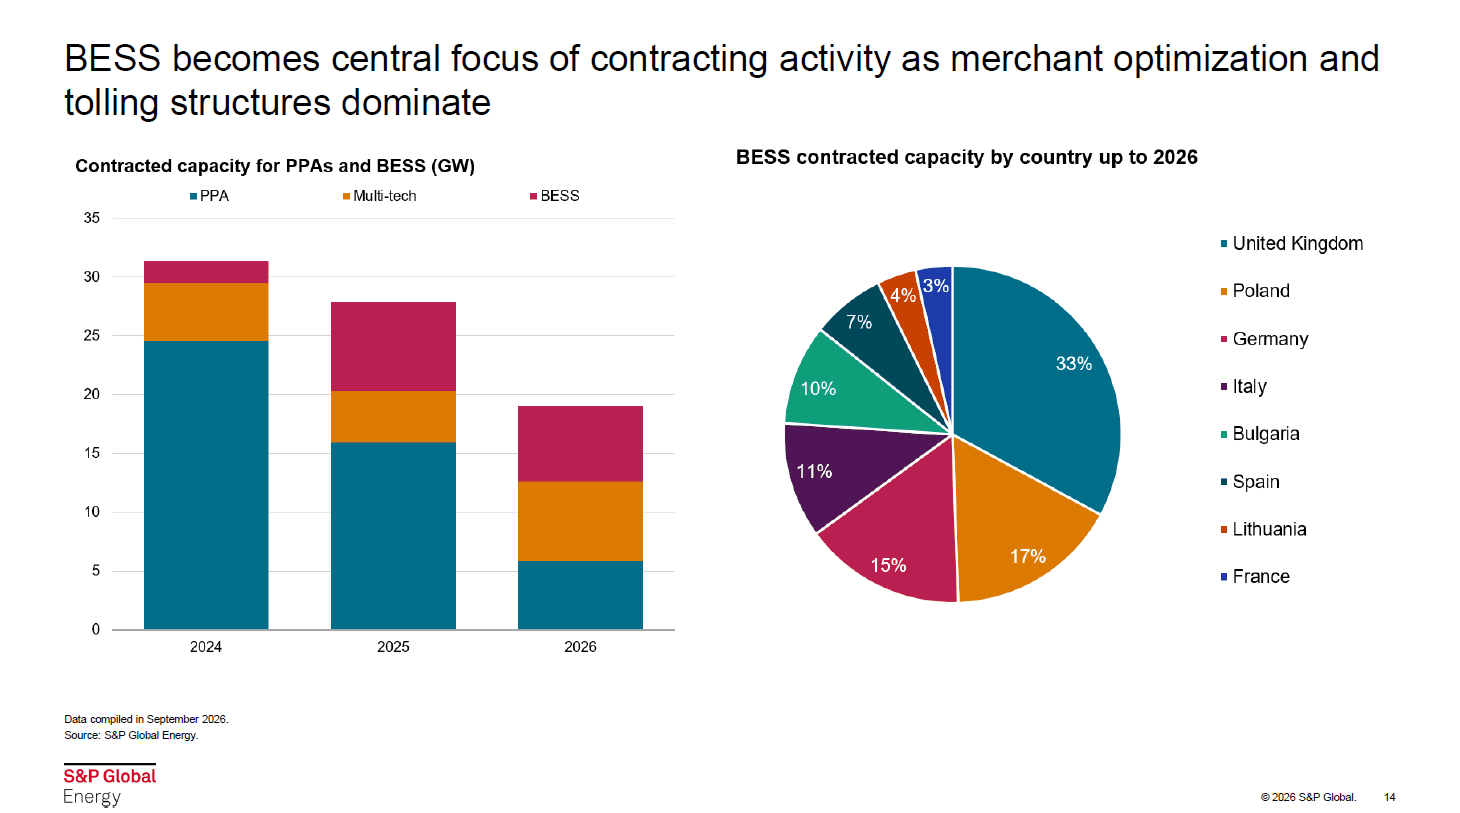
A atividade de contratação na Europa confirma o crescimento dos contratos privados. Segundo a S&P Global Energy, a capacidade de baterias com contratos assinados, sobretudo acordos de otimização e tolling agreements, quase quadruplicou em 2025 face a 2024 e, nos primeiros oito meses de 2026, situa-se já em níveis semelhantes aos dos PPA. O Reino Unido representa 33% da capacidade de baterias contratada na Europa, a Polónia 17% e a Alemanha 15%. Espanha representa 7%.
Espanha: receitas elevadas com pouca visibilidade
O caso espanhol mostra que um nível elevado de receitas não garante o financiamento. Na simulação da S&P Global Energy, que modeliza a operação ótima, uma bateria de quatro horas em Espanha teria obtido perto de 700 000 $ por MW e por ano em 2025, face a menos de 200 000 $ na Grã-Bretanha. A maior parte provém dos serviços de sistema, um mercado de dimensão limitada no qual, segundo Berg, cerca de 10% dos dias representam 60% das receitas anuais. A entrada de novas baterias aumentará a concorrência nos serviços de sistema e poderá reduzir significativamente as receitas obtidas nestes mercados.
Por esta razão, a S&P Global Energy coloca a baixa bancabilidade dos projetos stand-alone entre os principais desafios em Espanha. Até que o mercado de capacidade esteja operacional, estes projetos dependem da arbitragem de energia e dos serviços de sistema, e não dispõem da prioridade de despacho dos projetos híbridos. Durante a mesa de análise, referiu-se que alguns bancos espanhóis já financiam baterias em países com contratos e pagamentos por capacidade, e Berg salientou que em Espanha muitas utilities instalam baterias nas suas centrais fotovoltaicas com fundos próprios. A S&P Global Energy prevê que as instalações front-of-the-meter atinjam o pico em 2027 e 2028, e o ritmo posterior será influenciado pela visibilidade das receitas que o mercado de capacidade proporcione ao melhorar a bancabilidade dos projetos.
Mercado de capacidade, tolling e hibridação: opções para reduzir o risco em Espanha
A 17 de setembro, o BOE publicou a Ordem TED/966/2026, que cria o mercado de capacidade no sistema elétrico peninsular espanhol, com um orçamento que a Comissão Europeia estimou em cerca de 9 mil milhões de euros ao longo de dez anos. As novas instalações de armazenamento poderão obter contratos de até 15 anos. A S&P Global Energy considera o mercado de capacidade o fator com maior influência na bancabilidade dos projetos espanhóis. No entanto, detalhes pendentes como os coeficientes de firmeza ou o calendário dos leilões decidirão se a remuneração é captada pelas baterias ou pelas centrais a gás existentes.
Os tolling agreements também começam a ser assinados em Espanha. Estes contratos podem proporcionar maior previsibilidade das receitas e facilitar o acesso ao financiamento. Segundo a S&P Global Energy, a hibridação com fotovoltaica é a opção com o valor mais claro a curto prazo, graças à prioridade de despacho e à redução do curtailment.
A previsibilidade das receitas como fator decisivo
A experiência dos diferentes mercados europeus evidencia a importância de dispor de receitas previsíveis para facilitar o financiamento dos projetos de armazenamento, seja através de leilões públicos, seja através de contratos privados, como na Alemanha. Em julho e agosto, Espanha registou spreads intradiários próximos de 200 €/MWh em média, mas continua a faltar-lhe a visibilidade das receitas que os financiadores exigem. Como salientou Josefin Berg, as decisões tomadas este ano moldarão o mercado nos próximos 10 ou 20 anos. O desenho do mercado de capacidade, o desenvolvimento de contratos com otimizadores e a qualidade das previsões de receitas determinarão se o potencial do armazenamento em Espanha se traduz em projetos financiados.
Combinar receitas contratadas e merchant: o papel da AleaStorage
Na opinião da AleaSoft Energy Forecasting, o debate não consiste em escolher entre receitas contratadas e receitas merchant. As previsões da AleaSoft indicam que a arbitragem no mercado diário e no mercado intradiário proporcionará o maior volume de receitas a longo prazo, ainda que com mais concorrência. A S&P Global Energy prevê que o rácio entre a capacidade de armazenamento e a procura de ponta suba de menos de 20% em 2025 para mais de 50% na maioria dos mercados europeus em 2035. Um projeto bancável combinará uma componente de receitas contratadas, através do mercado de capacidade ou de acordos com otimizadores, com uma componente merchant quantificada com cenários probabilísticos.
Esta componente merchant exige a simulação horária dos preços, dos spreads, da saturação dos serviços de sistema e da entrada de nova capacidade ao longo de toda a vida útil do ativo. Neste contexto, a AleaStorage, a divisão da AleaSoft Energy Forecasting especializada em armazenamento de energia, fornece estimativas de receitas de baterias nos mercados de energia e de serviços de sistema, tanto em projetos stand-alone como em projetos hibridizados com renováveis. Além disso, a AleaStorage avalia as receitas dos projetos de armazenamento de energia nos mercados de capacidade, analisa projetos de hibridação com renováveis e modeliza cenários de preços e de volatilidade a longo prazo.
Fonte: AleaSoft Energy Forecasting