


AleaSoft Energy Forecasting, 14 de setembro de 2026. Na segunda semana de setembro, os preços semanais subiram na maioria dos mercados elétricos europeus. A menor produção eólica na Alemanha e em França, juntamente com os preços mais elevados do gás e do CO2, impulsionou esta tendência, enquanto a maior produção eólica fez descer os preços em Espanha e Portugal. As tensões no Médio Oriente e no estreito de Ormuz fizeram subir os futuros do petróleo Brent e do gás TTF, tendo o gás TTF atingido o seu preço de liquidação mais elevado desde dezembro de 2022. O mercado italiano registou o seu preço diário mais elevado desde dezembro de 2022.
Produção solar fotovoltaica e produção eólica
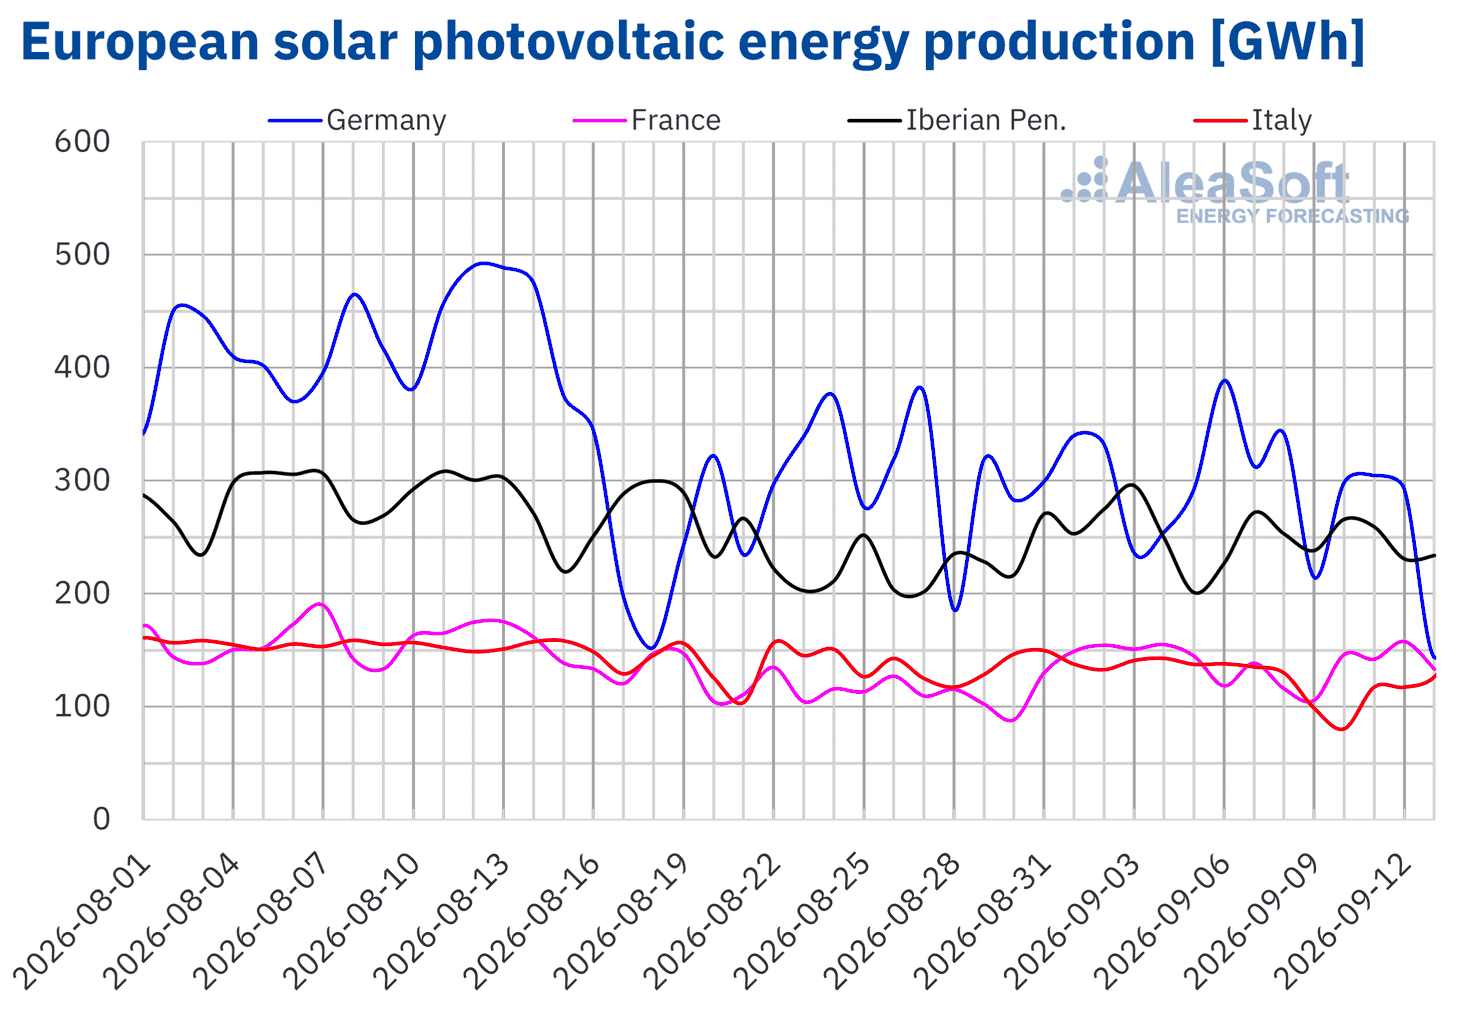
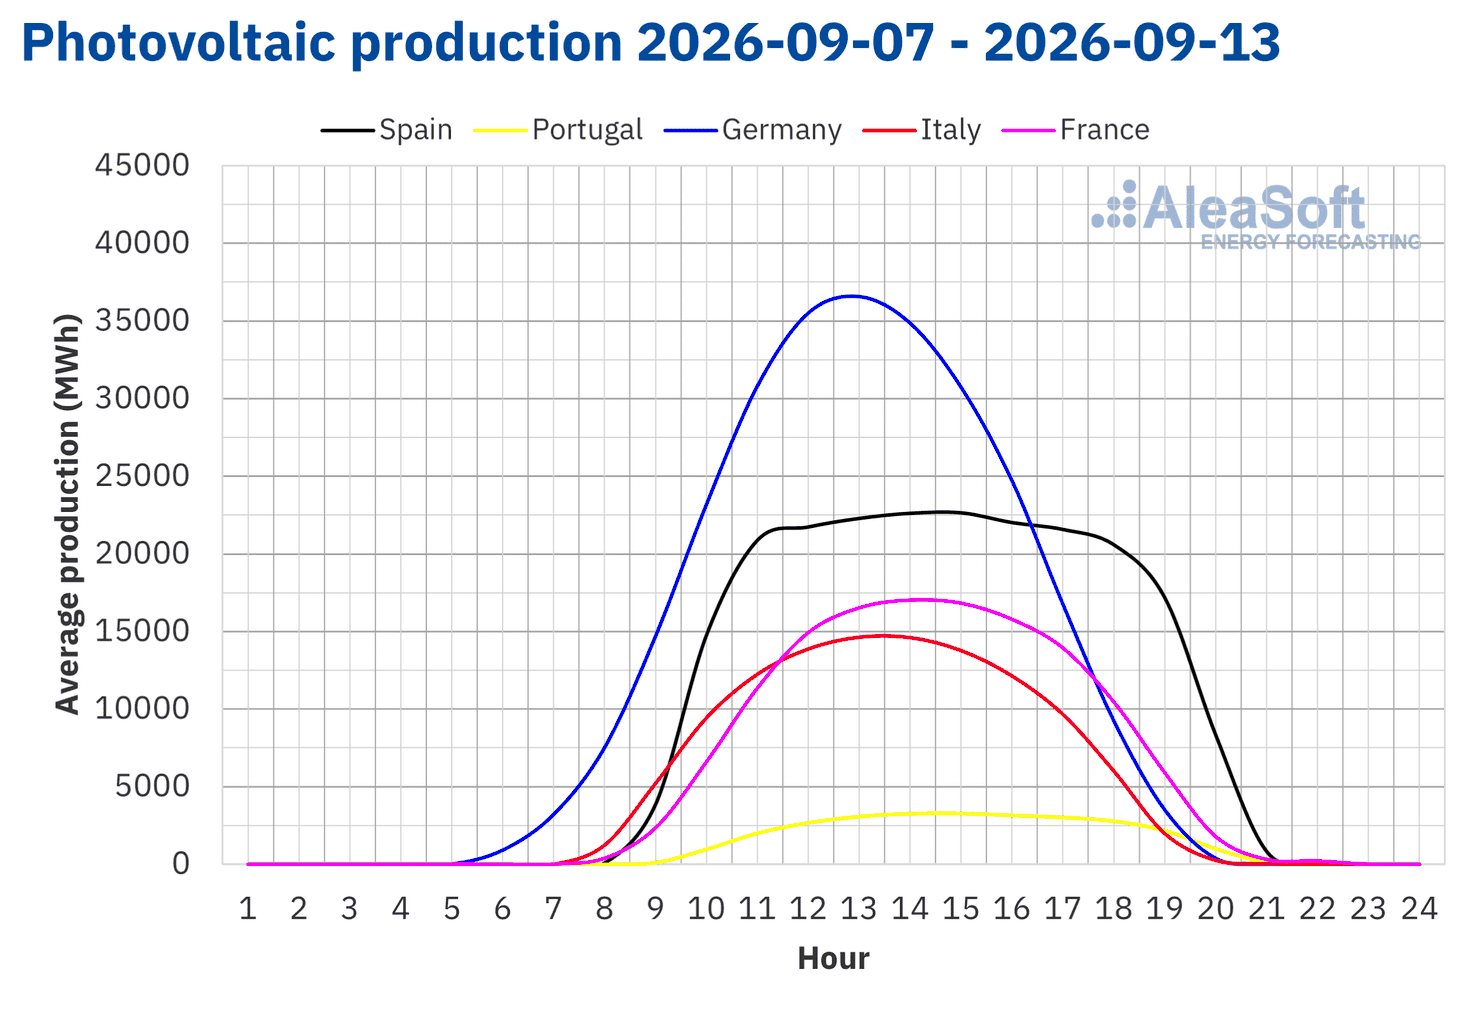
Na semana de 7 de setembro, a produção solar fotovoltaica aumentou 11% em Portugal em comparação com a semana anterior e acumulou a segunda semana consecutiva de subidas. Nos restantes principais mercados elétricos europeus, a produção desceu após os aumentos registados na semana anterior. A Itália registou a maior queda, de 18%, seguida da Alemanha, com uma descida de 11%. A França e Espanha registaram descidas de 6,3% e 2,4%, respetivamente.
Durante a semana, a França atingiu um recorde de produção solar fotovoltaica para um dia de setembro, com 158 GWh a 12 de setembro. Portugal registou 30 GWh a 10 de setembro, a sua segunda produção solar fotovoltaica mais elevada para um dia de setembro.
Para a semana de 14 de setembro, as previsões de produção solar da AleaSoft Energy Forecasting apontam para aumentos da produção nos mercados alemão, espanhol e italiano.
 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
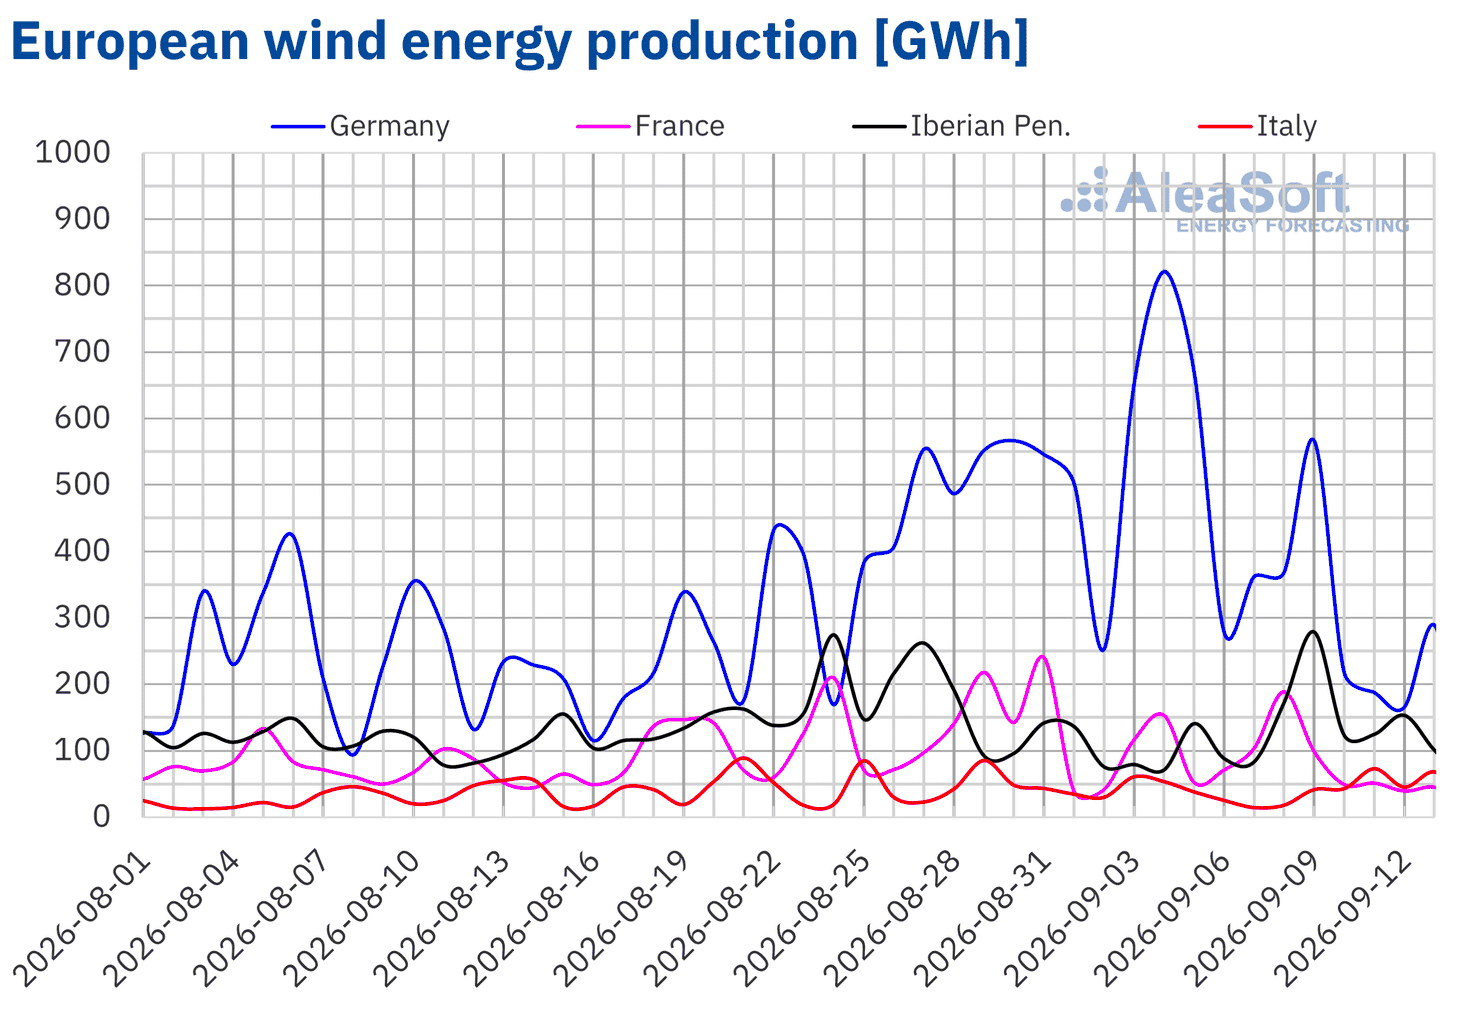
Na segunda semana de setembro, a produção eólica aumentou em Espanha, em Portugal e em Itália em comparação com a semana anterior, após as descidas registadas nestes mercados uma semana antes. Espanha registou o maior aumento, de 42%, seguida de Portugal, com uma subida de 36%, e da Itália, com um aumento de 6,2%. Em contrapartida, a produção eólica desceu 42% na Alemanha e pôs fim a três semanas consecutivas de aumentos. Em França, a produção diminuiu 19% e acumulou a segunda semana consecutiva de descidas.
Para a semana de 14 de setembro, as previsões de produção eólica da AleaSoft Energy Forecasting apontam para aumentos da produção nos mercados alemão, francês, português e espanhol. Em contrapartida, a produção eólica descerá no mercado italiano.
 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Procura de eletricidade
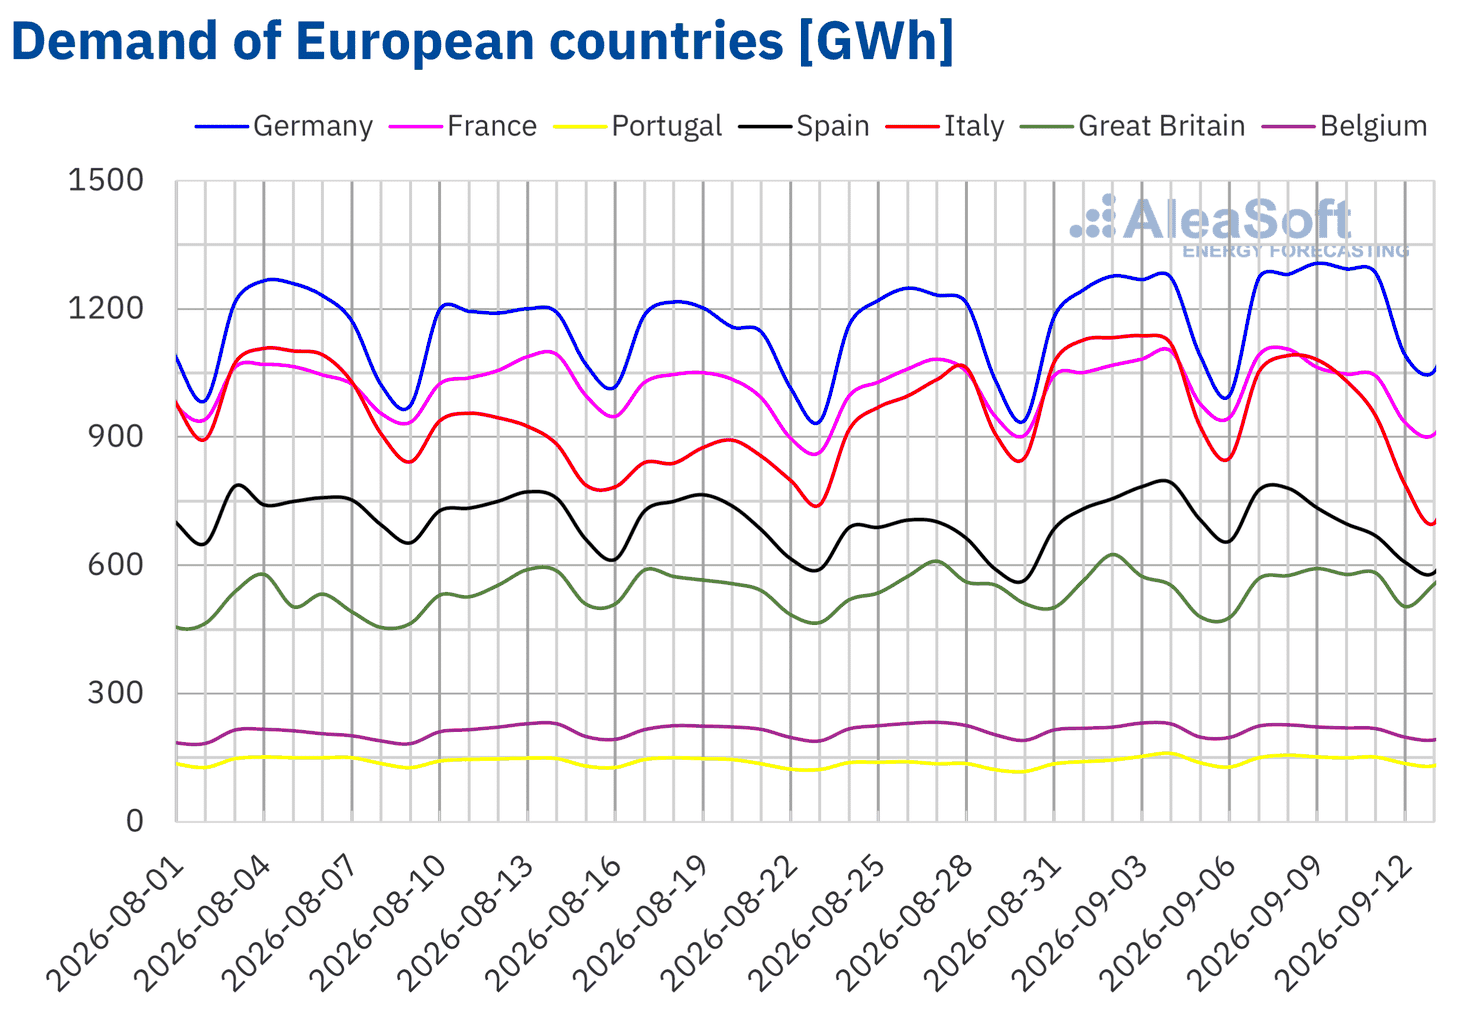
Na semana de 7 de setembro, a procura de eletricidade aumentou na Alemanha, em Portugal e na Grã-Bretanha em comparação com a semana anterior. A Grã-Bretanha registou o maior aumento, de 4,8%, após a descida da semana anterior. A procura subiu 3,0% na Alemanha, que acumulou a terceira semana consecutiva de subidas, enquanto Portugal registou um aumento de 2,6% pela segunda semana consecutiva.
Em contrapartida, a procura desceu em Itália, em Espanha, em França e na Bélgica. A Itália registou a maior queda, de 9,1%, que pôs fim a duas semanas consecutivas de aumentos. A procura desceu 5,2% em Espanha. A França registou uma queda de 1,1%, que pôs fim a duas semanas de aumentos, enquanto a Bélgica, com uma diminuição de 0,7%, registou a segunda descida semanal consecutiva.
Durante a semana, as temperaturas médias desceram em todos os mercados analisados em comparação com a semana anterior. Espanha e a França registaram as maiores descidas, de 2,0 °C em ambos os casos, seguidas da Itália, com uma descida de 1,9 °C. As temperaturas desceram também 1,5 °C na Grã-Bretanha, 1,4 °C em Portugal e 1,2 °C na Alemanha. A Bélgica registou a menor descida, de 0,6 °C.
Em Espanha, a descida das temperaturas após o episódio de calor da semana anterior, juntamente com os feriados regionais de 8 e 11 de setembro, contribuiu para a diminuição da procura. Na Grã-Bretanha, a recuperação após o Summer Bank Holiday de 31 de agosto favoreceu o aumento da procura.
Para a semana de 14 de setembro, as previsões de procura da AleaSoft Energy Forecasting indicam aumentos nos mercados francês, britânico e belga. Em contrapartida, a procura descerá nos mercados alemão, português, espanhol e italiano.
 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid e ELIA.
Mercados elétricos europeus
Os preços médios semanais dos principais mercados elétricos europeus subiram de forma acentuada na segunda semana de setembro. A Alemanha registou o maior aumento, de 44%, seguida do mercado britânico, com uma subida de 38%. Os preços aumentaram também 37% nos Países Baixos, 36% na Bélgica, 29% em França e 21% no mercado nórdico. A Itália registou o menor aumento, de 3,8%. Em contrapartida, os preços desceram 4,9% em Portugal e 5,0% em Espanha.
Na semana de 7 de setembro, o mercado italiano registou a média semanal mais elevada, de 210,54 €/MWh, seguido dos mercados britânico e belga, com 174,89 €/MWh e 174,68 €/MWh, respetivamente. Os Países Baixos e a Alemanha registaram médias de 168,61 €/MWh e 162,39 €/MWh. O mercado nórdico registou a média semanal mais baixa, de 104,38 €/MWh, apesar da subida durante a semana. Nos restantes mercados analisados na AleaSoft Energy Forecasting, os preços médios semanais situaram-se entre 137,28 €/MWh em Espanha e 153,24 €/MWh em França.
Quanto aos preços diários, o mercado nórdico foi o único mercado analisado a registar preços abaixo dos 100 €/MWh em algumas sessões da segunda semana de setembro. No domingo, 13 de setembro, o mercado nórdico atingiu a média diária mais baixa da semana entre os mercados analisados, de 63,48 €/MWh.
Por outro lado, a maioria dos principais mercados elétricos europeus atingiu preços diários acima dos 170 €/MWh em pelo menos uma sessão da segunda semana de setembro. Na segunda-feira, 14 de setembro, já no início da semana seguinte, os preços subiram ainda mais em quase todos os mercados. Os preços ultrapassaram os 200 €/MWh a 10 de setembro no mercado belga e a 11 e 13 de setembro no mercado britânico. No mercado italiano, os preços ultrapassaram os 215 €/MWh de segunda-feira a sexta-feira da segunda semana de setembro. A 10 de setembro, o mercado italiano atingiu a média diária mais elevada da semana entre os mercados analisados, de 228,48 €/MWh. Tratou-se do seu preço mais elevado desde 23 de dezembro de 2022.
A forte queda da produção eólica na Alemanha e em França, juntamente com os preços mais elevados do gás e do CO2, fez subir os preços na maioria dos mercados elétricos europeus durante a segunda semana de setembro. A produção solar também desceu na maioria dos mercados, enquanto a procura aumentou em alguns casos. Em contrapartida, o forte aumento da produção eólica na Península Ibérica contribuiu para a descida dos preços em Espanha e Portugal. Em Itália, a maior produção eólica e a menor procura de eletricidade limitaram a subida dos preços, que se manteve como a menor entre os mercados analisados.

As previsões de preços da AleaSoft Energy Forecasting apontam para aumentos na maioria dos mercados elétricos europeus analisados durante a semana de 14 de setembro. O aumento da procura em alguns mercados favorecerá esta tendência. Em contrapartida, os preços descerão no mercado britânico. No entanto, a evolução dos preços do gás também influenciará os preços dos mercados elétricos europeus.
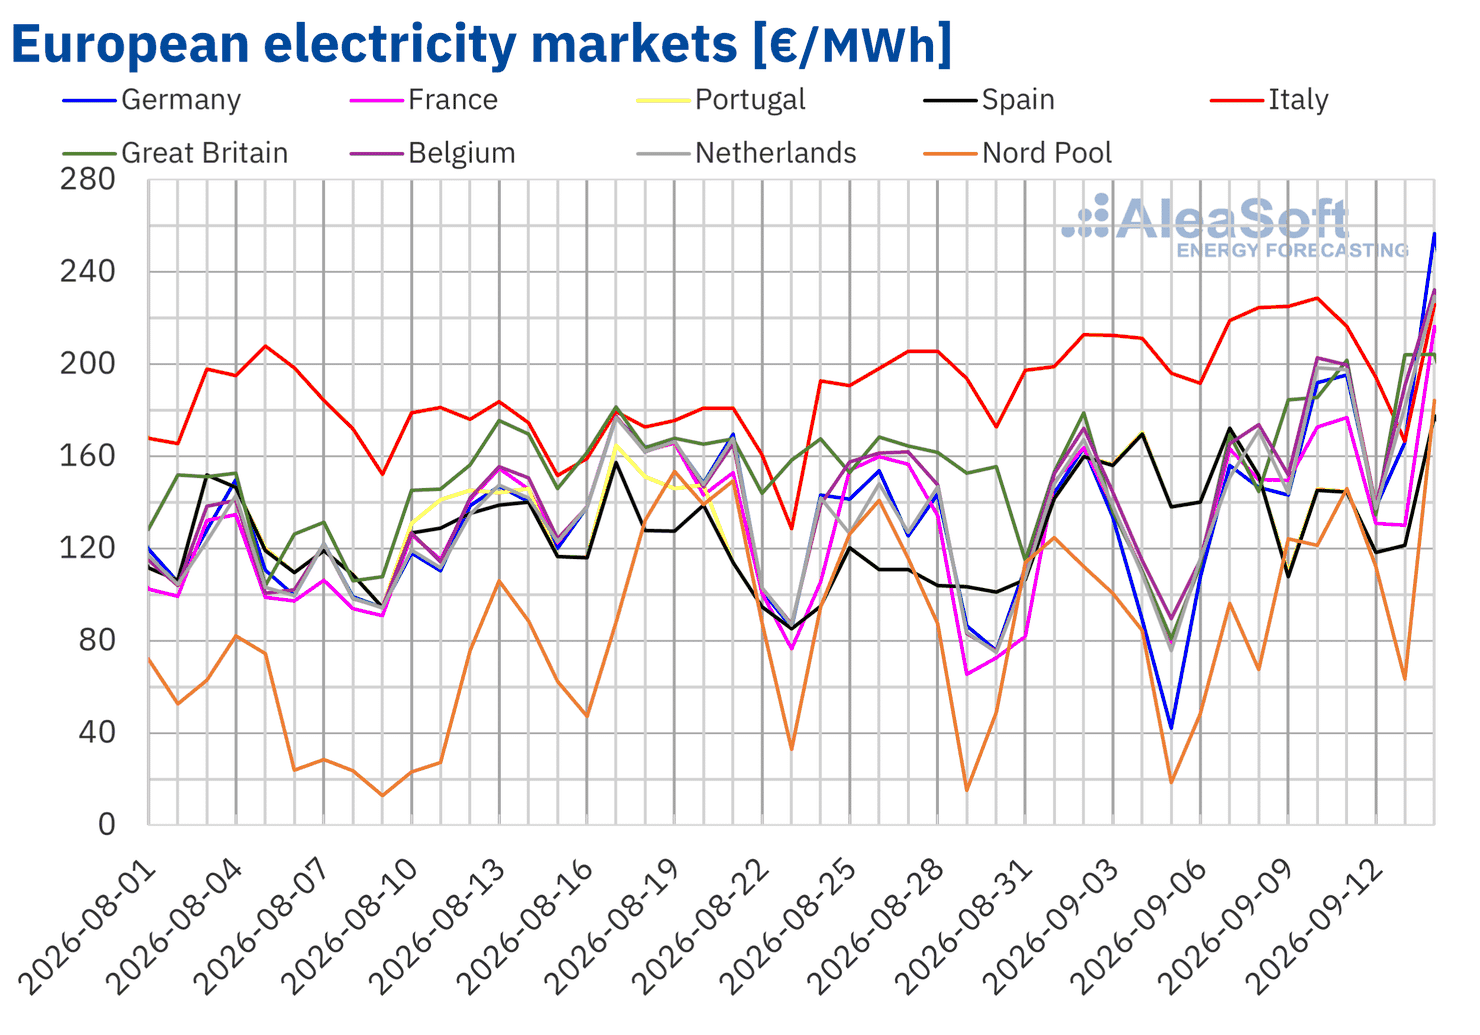 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de OMIE, RTE, Nord Pool e GME.
Brent, combustíveis e CO2
Os futuros do petróleo Brent para o Front‑Month no mercado ICE subiram durante a segunda semana de setembro. Na segunda-feira, 7 de setembro, registaram o preço de liquidação mínimo semanal, de 97,00 $/bbl, já 0,7% acima do preço de liquidação da sexta-feira anterior. Na quinta-feira, 10 de setembro, atingiram o máximo semanal, de 107,63 $/bbl, o preço de liquidação mais elevado desde 20 de maio, segundo os dados analisados na AleaSoft Energy Forecasting. Na sexta-feira, 11 de setembro, o preço de liquidação situou-se em 104,61 $/bbl, 8,7% acima do nível da sexta-feira anterior.
A persistência das tensões geopolíticas no Médio Oriente e o risco de novas perturbações do tráfego marítimo pelo estreito de Ormuz mantiveram a pressão ascendente sobre os futuros do petróleo Brent durante a semana. As ameaças dos Houthis do Iémen à navegação no mar Vermelho também acrescentaram pressão ascendente sobre os preços.
Quanto aos futuros do gás TTF no mercado ICE para o Front‑Month, registaram o preço de liquidação mínimo semanal, de 73,31 €/MWh, na segunda-feira, 7 de setembro, já 1,9% acima do nível da sexta-feira anterior. Os preços continuaram a subir até quinta-feira, 10 de setembro, dia em que atingiram o máximo semanal, de 82,05 €/MWh, o nível mais elevado desde 30 de dezembro de 2022, segundo os dados analisados na AleaSoft Energy Forecasting. Na sexta-feira, 11 de setembro, o preço de liquidação situou-se em 79,52 €/MWh, 11% acima do nível da sexta-feira anterior.
As tensões no estreito de Ormuz continuaram a limitar a chegada de gás natural liquefeito proveniente do Catar e dos Emirados Árabes Unidos, enquanto a maior procura de gás na Europa também manteve a pressão ascendente sobre os futuros do gás TTF durante a segunda semana de setembro.
Quanto aos futuros das licenças de emissão de CO2 no mercado EEX para o contrato de referência de dezembro de 2026, registaram o preço de liquidação mínimo semanal, de 84,74 €/t, na segunda-feira, 7 de setembro, 0,7% acima do nível da sexta-feira anterior. Os preços continuaram a subir durante a maior parte da semana e atingiram o máximo semanal, de 85,84 €/t, na quinta-feira, 10 de setembro, o preço de liquidação mais elevado desde 23 de julho, segundo os dados analisados na AleaSoft Energy Forecasting. Na sexta-feira, 11 de setembro, o preço de liquidação situou-se em 85,53 €/t, 1,6% acima do nível da sexta-feira anterior.
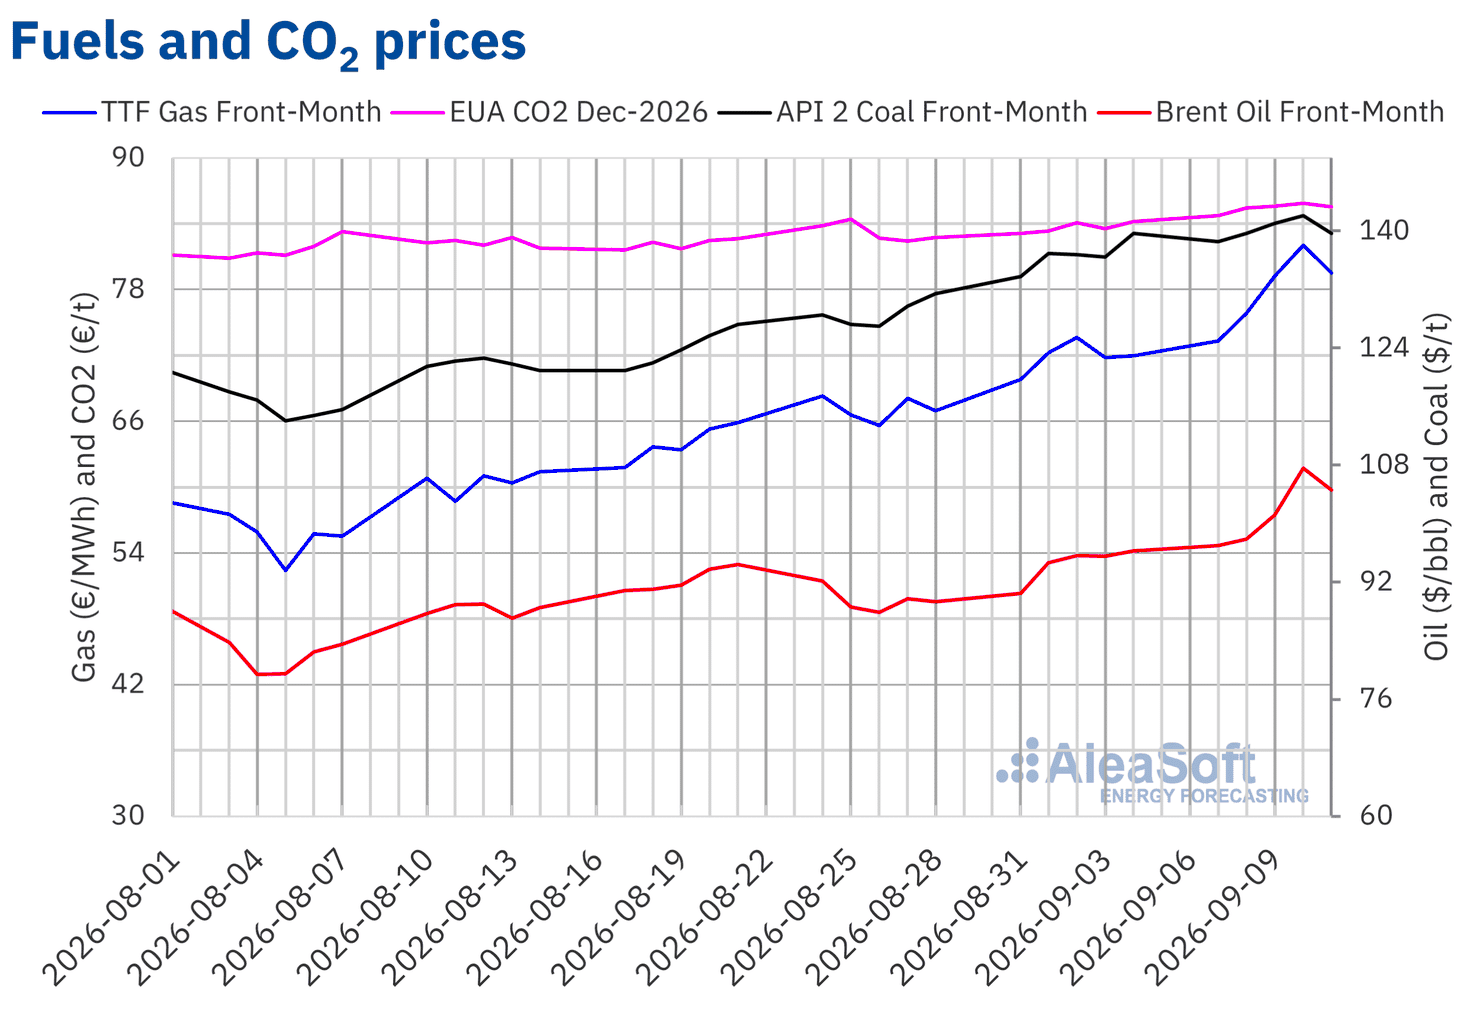 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ICE e EEX.
Análise da AleaSoft Energy Forecasting sobre as perspetivas dos mercados de energia na Europa
Na quinta-feira, 17 de setembro, a AleaSoft Energy Forecasting realizará a 69.ª edição da sua série de webinars mensais. A sessão abordará a evolução recente e as perspetivas dos mercados de energia europeus, bem como a situação atual, a evolução esperada e os principais desafios do armazenamento de energia, e os mais recentes progressos, desafios e oportunidades do autoconsumo. Josefin Berg, Associate Director of Renewables Markets na S&P Global Energy, e Oriol Saltó i Bauzà, Associate Partner na AleaSoft, serão os oradores desta edição. Francisco Valverde Sánchez, profissional independente do desenvolvimento de energias renováveis, participará também na mesa de análise do webinar em espanhol.
Fonte: AleaSoft Energy Forecasting.