


AleaSoft Energy Forecasting, 14. September 2026. In der zweiten Septemberwoche stiegen die Wochenpreise auf den meisten europäischen Strommärkten. Eine geringere Windenergieproduktion in Deutschland und Frankreich sowie höhere Gas- und CO2-Preise bestimmten diese Entwicklung, während eine stärkere Windenergieproduktion die Preise in Spanien und Portugal sinken ließ. Die Spannungen im Nahen Osten und in der Straße von Hormus trieben die Brent-Öl- und TTF-Gas-Futures nach oben, wobei TTF-Gas den höchsten Settlement-Preis seit Dezember 2022 erreichte. Der italienische Markt verzeichnete seinen höchsten Tagespreis seit Dezember 2022.
Photovoltaikenergieproduktion und Windenergieproduktion
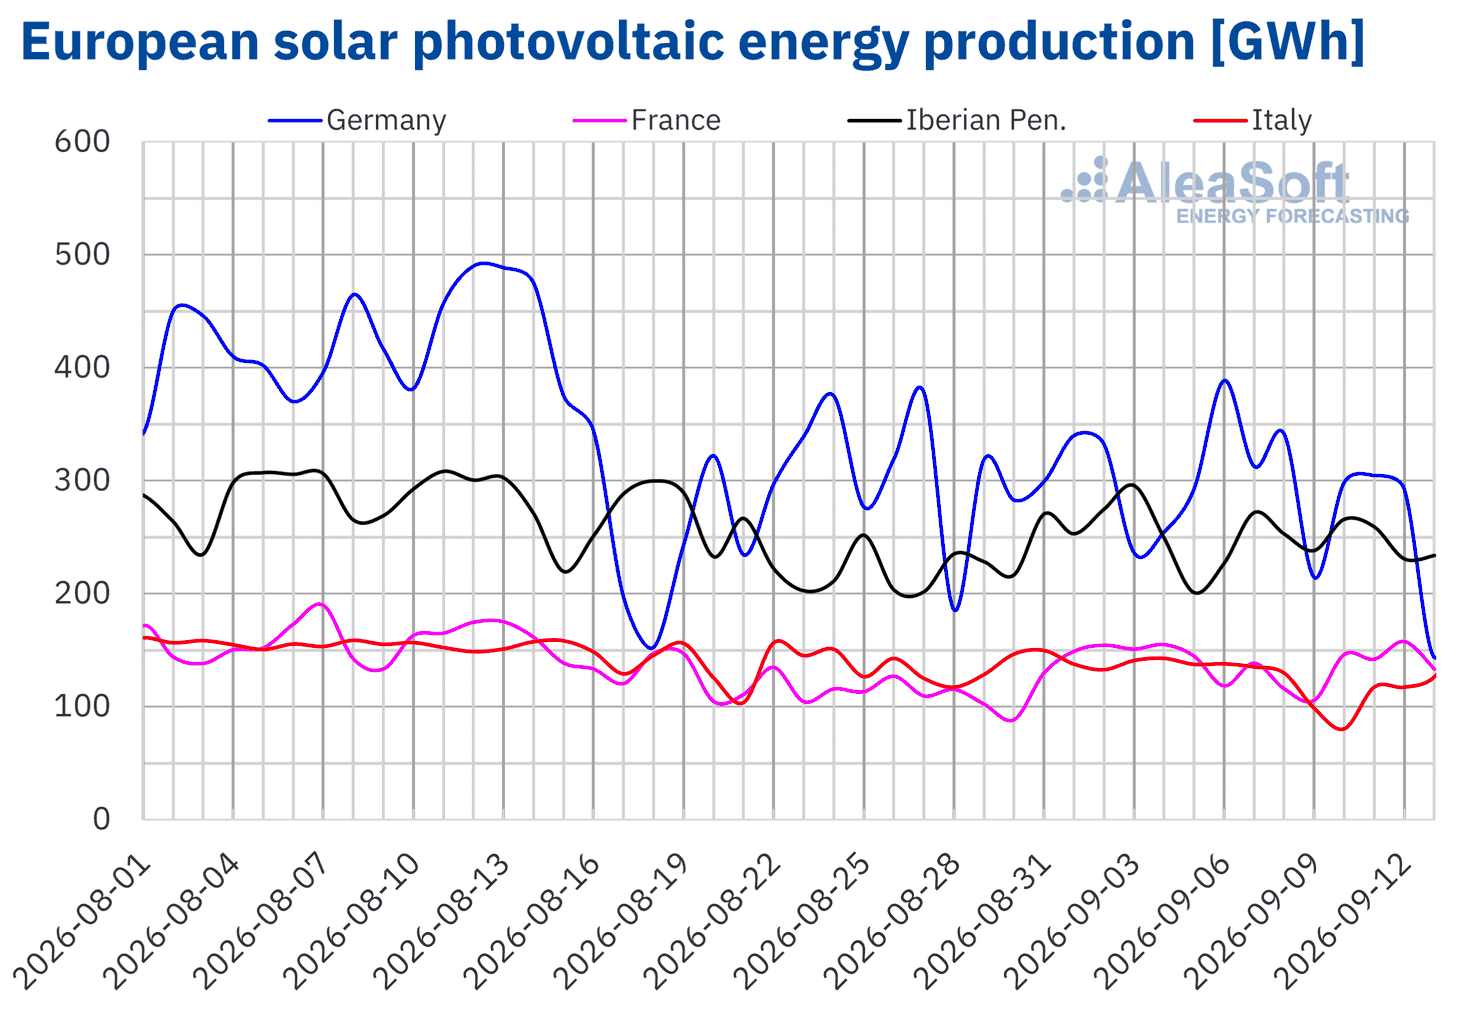
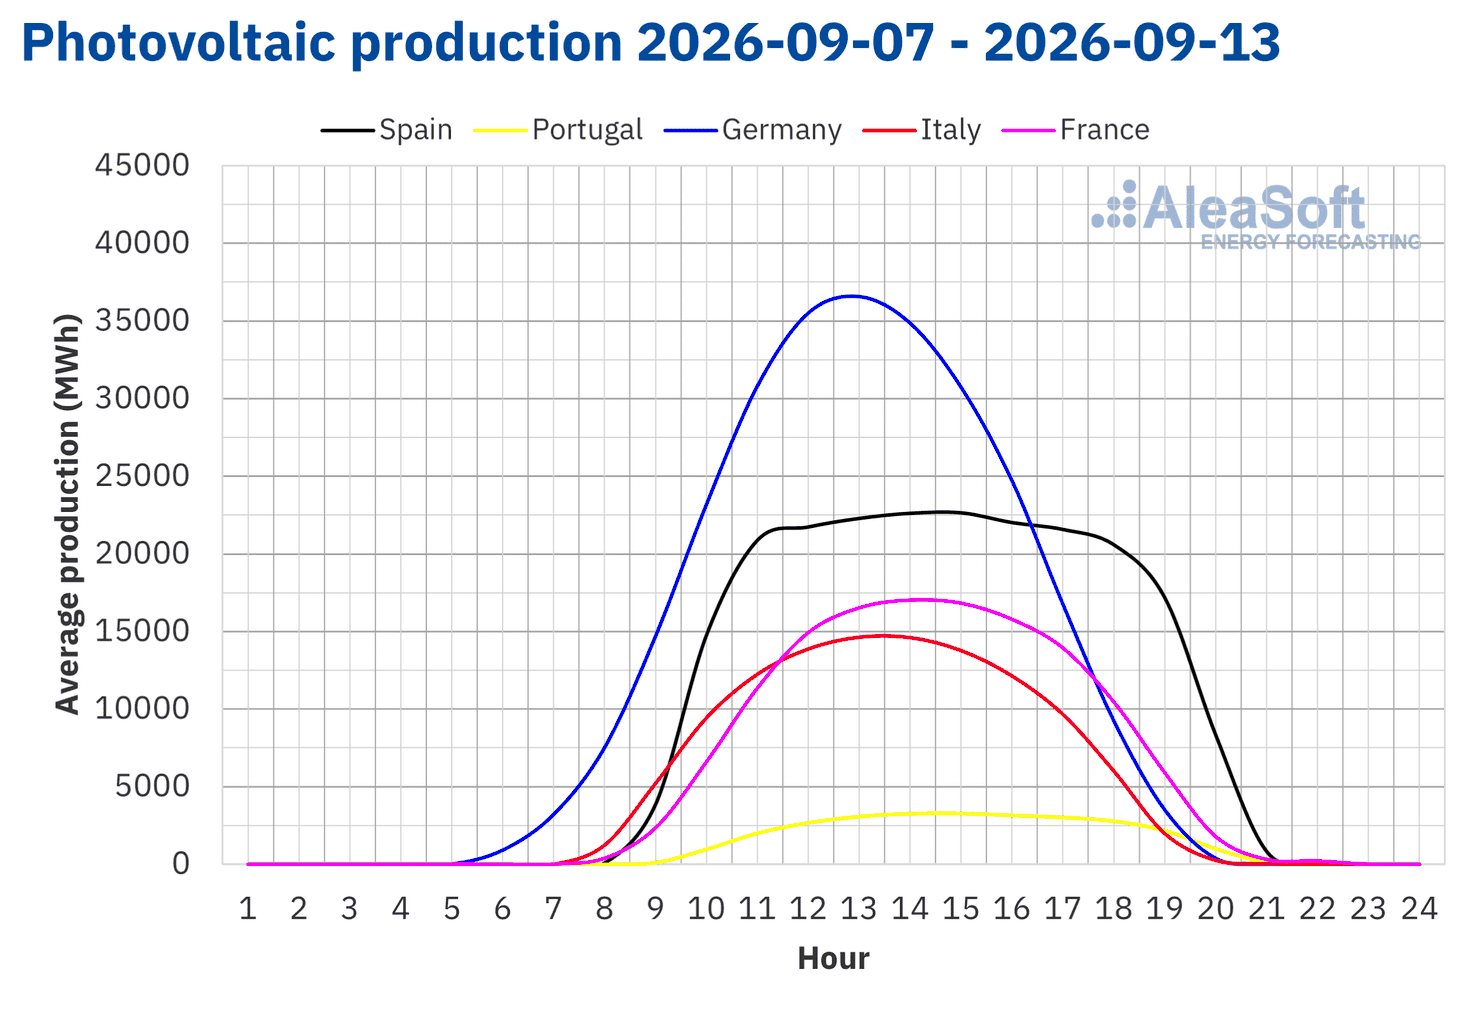
In der Woche vom 7. September stieg die Photovoltaikenergieproduktion in Portugal im Vergleich zur Vorwoche um 11%, der zweite wöchentliche Anstieg in Folge. Auf den übrigen wichtigen europäischen Strommärkten ging die Produktion nach den in der Vorwoche verzeichneten Anstiegen zurück. Italien verzeichnete mit 18% den stärksten Rückgang, gefolgt von Deutschland mit einem Rückgang von 11%. Frankreich und Spanien verzeichneten Rückgänge von 6,3% bzw. 2,4%.
Im Laufe der Woche erreichte Frankreich am 12. September mit 158 GWh einen Rekord bei der Photovoltaikenergieproduktion für einen Septembertag. Portugal verzeichnete am 10. September 30 GWh, seine zweithöchste Photovoltaikenergieproduktion für einen Septembertag.
Für die Woche vom 14. September deuten die Solarenergieprognosen von AleaSoft Energy Forecasting auf eine höhere Produktion auf dem deutschen, dem spanischen und dem italienischen Markt hin.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
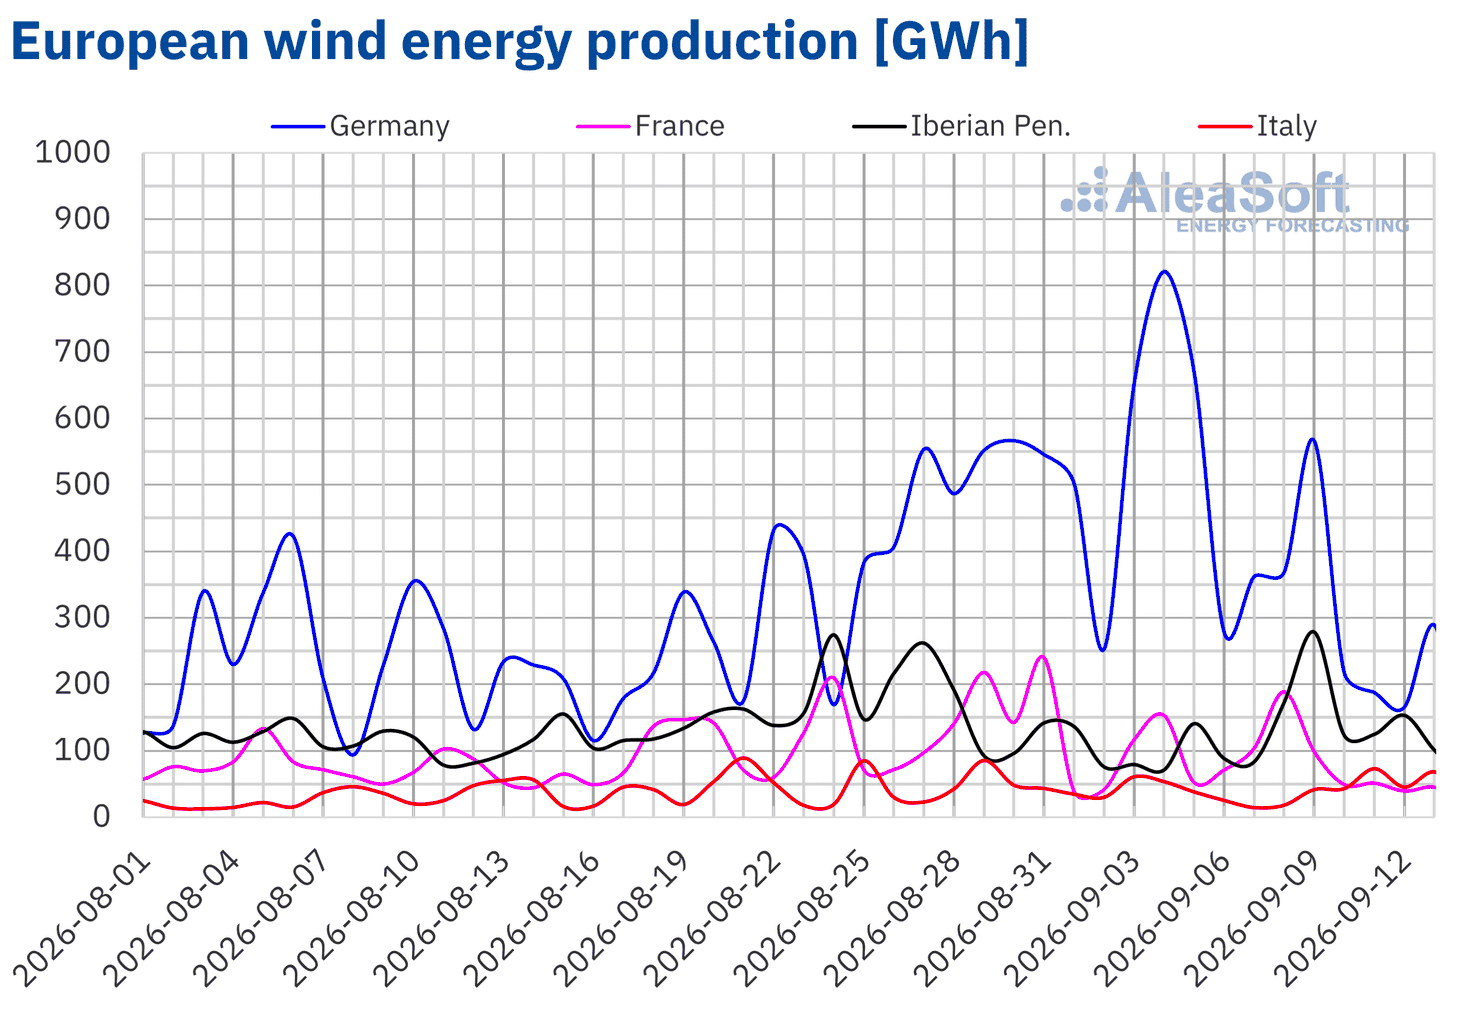
In der zweiten Septemberwoche stieg die Windenergieproduktion in Spanien, Portugal und Italien im Vergleich zur Vorwoche, nachdem sie auf diesen Märkten eine Woche zuvor zurückgegangen war. Spanien verzeichnete mit 42% den stärksten Anstieg, gefolgt von Portugal mit einem Anstieg von 36% und Italien mit einem Anstieg von 6,2%. Dagegen fiel die Windenergieproduktion in Deutschland um 42%, womit drei aufeinanderfolgende Wochen mit Zuwächsen endeten. In Frankreich ging die Produktion um 19% zurück, der zweite wöchentliche Rückgang in Folge.
Für die Woche vom 14. September deuten die Windenergieprognosen von AleaSoft Energy Forecasting auf eine höhere Produktion auf dem deutschen, dem französischen, dem portugiesischen und dem spanischen Markt hin. Auf dem italienischen Markt wird die Windenergieproduktion hingegen zurückgehen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
Stromnachfrage
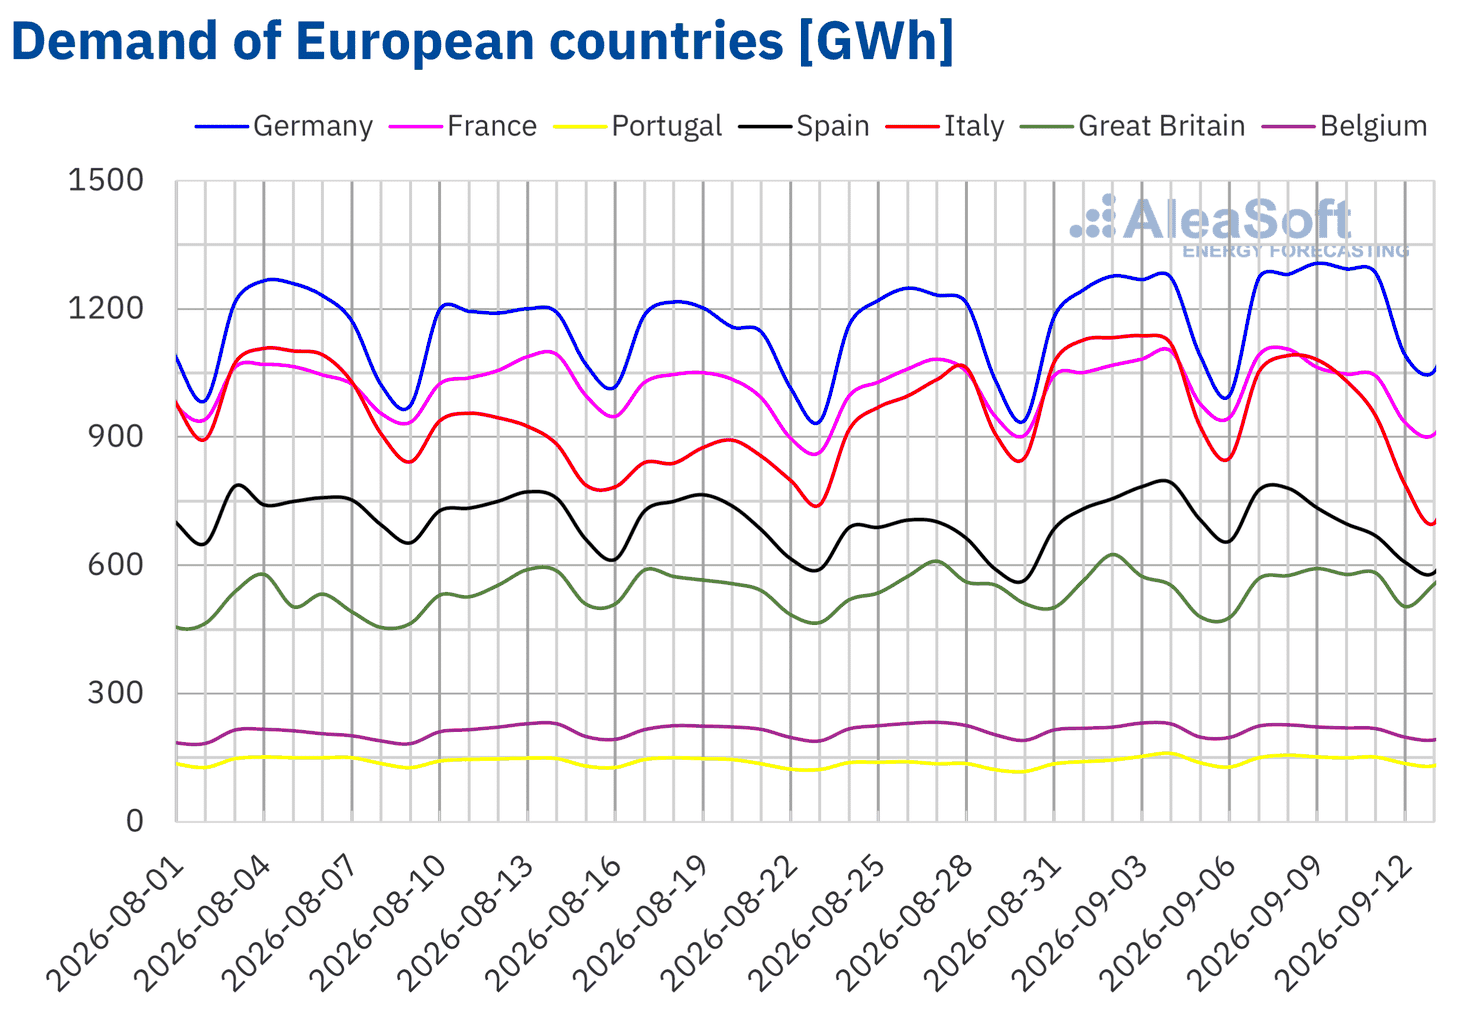
In der Woche vom 7. September stieg die Stromnachfrage in Deutschland, Portugal und Großbritannien im Vergleich zur Vorwoche. Großbritannien verzeichnete nach dem Rückgang der Vorwoche mit 4,8% den stärksten Anstieg. In Deutschland stieg die Nachfrage um 3,0%, der dritte wöchentliche Anstieg in Folge, während Portugal mit 2,6% die zweite Woche in Folge einen Anstieg verzeichnete.
Dagegen sank die Nachfrage in Italien, Spanien, Frankreich und Belgien. Italien verzeichnete mit 9,1% den stärksten Rückgang, womit zwei aufeinanderfolgende Wochen mit Zuwächsen endeten. In Spanien fiel die Nachfrage um 5,2%. Frankreich verzeichnete einen Rückgang von 1,1% und beendete damit zwei Wochen mit Zuwächsen, während Belgien mit einem Rückgang von 0,7% den zweiten wöchentlichen Rückgang in Folge verzeichnete.
Im Laufe der Woche sanken die Durchschnittstemperaturen auf allen analysierten Märkten im Vergleich zur Vorwoche. Spanien und Frankreich verzeichneten mit jeweils 2,0 °C die stärksten Rückgänge, gefolgt von Italien mit einem Rückgang von 1,9 °C. Die Temperaturen sanken zudem in Großbritannien um 1,5 °C, in Portugal um 1,4 °C und in Deutschland um 1,2 °C. Belgien verzeichnete mit 0,6 °C den geringsten Rückgang.
In Spanien trugen die niedrigeren Temperaturen nach der Hitzeepisode der Vorwoche sowie regionale Feiertage am 8. und 11. September zum Rückgang der Nachfrage bei. In Großbritannien begünstigte die Erholung nach dem Summer Bank Holiday am 31. August eine höhere Nachfrage.
Für die Woche vom 14. September deuten die Nachfrageprognosen von AleaSoft Energy Forecasting auf Anstiege auf dem französischen, dem britischen und dem belgischen Markt hin. Auf dem deutschen, dem portugiesischen, dem spanischen und dem italienischen Markt wird die Nachfrage hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid und ELIA.
Europäische Strommärkte
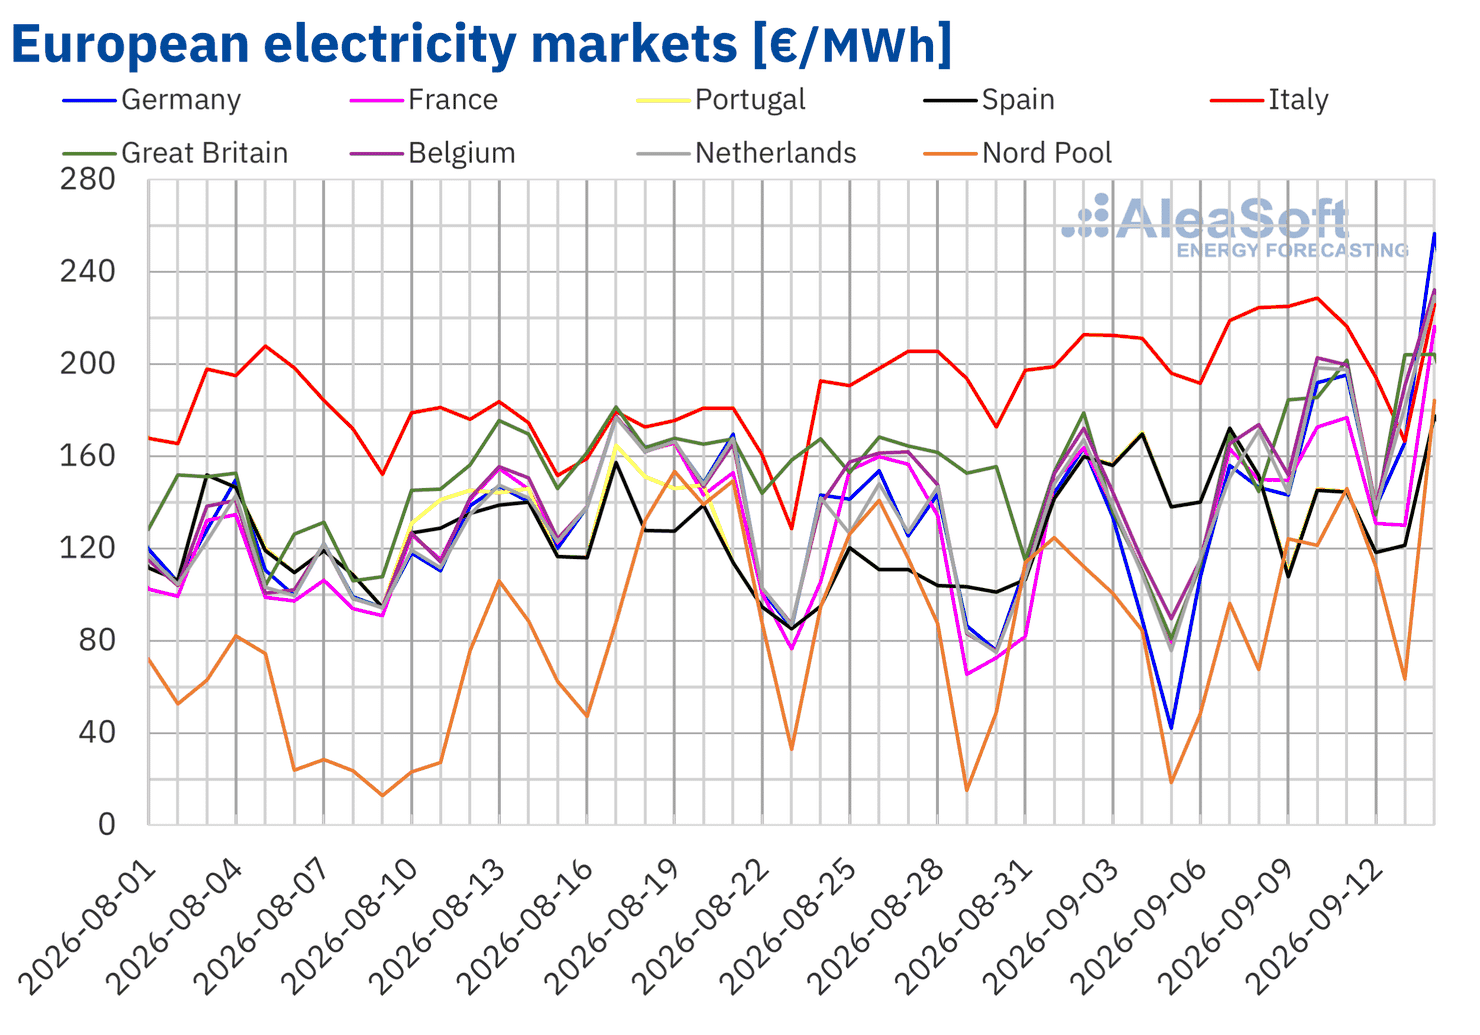
Die wöchentlichen Durchschnittspreise auf den wichtigsten europäischen Strommärkten stiegen in der zweiten Septemberwoche deutlich. Deutschland verzeichnete mit 44% den stärksten Anstieg, gefolgt vom britischen Markt mit einem Anstieg von 38%. Die Preise stiegen zudem in den Niederlanden um 37%, in Belgien um 36%, in Frankreich um 29% und auf dem nordischen Markt um 21%. Italien verzeichnete mit 3,8% den geringsten Anstieg. Dagegen fielen die Preise in Portugal um 4,9% und in Spanien um 5,0%.
In der Woche vom 7. September verzeichnete der italienische Markt mit 210,54 €/MWh den höchsten Wochendurchschnitt, gefolgt vom britischen und vom belgischen Markt mit 174,89 €/MWh bzw. 174,68 €/MWh. Die Niederlande und Deutschland erreichten Durchschnittswerte von 168,61 €/MWh bzw. 162,39 €/MWh. Der nordische Markt verzeichnete trotz des Anstiegs im Laufe der Woche mit 104,38 €/MWh den niedrigsten Wochendurchschnitt. Auf den übrigen bei AleaSoft Energy Forecasting analysierten Märkten lagen die wöchentlichen Durchschnittspreise zwischen 137,28 €/MWh in Spanien und 153,24 €/MWh in Frankreich.
Bei den Tagespreisen war der nordische Markt in der zweiten Septemberwoche der einzige analysierte Markt, der in einigen Sitzungen Preise unter 100 €/MWh verzeichnete. Am Sonntag, dem 13. September, erreichte der nordische Markt mit 63,48 €/MWh den niedrigsten Tagesdurchschnitt der Woche unter den analysierten Märkten.
Andererseits erreichten die meisten wichtigen europäischen Strommärkte in der zweiten Septemberwoche in mindestens einer Sitzung Tagespreise über 170 €/MWh. Am Montag, dem 14. September, zu Beginn der folgenden Woche, stiegen die Preise auf fast allen Märkten noch weiter. Auf dem belgischen Markt überschritten die Preise am 10. September 200 €/MWh, auf dem britischen Markt am 11. und 13. September. Auf dem italienischen Markt lagen die Preise in der zweiten Septemberwoche von Montag bis Freitag über 215 €/MWh. Am 10. September erreichte der italienische Markt mit 228,48 €/MWh den höchsten Tagesdurchschnitt der Woche unter den analysierten Märkten. Dies war sein höchster Preis seit dem 23. Dezember 2022.
Der starke Rückgang der Windenergieproduktion in Deutschland und Frankreich trieb zusammen mit höheren Gas- und CO2-Preisen die Preise auf den meisten europäischen Strommärkten in der zweiten Septemberwoche nach oben. Auch die Solarenergieproduktion ging auf den meisten Märkten zurück, während die Nachfrage in einigen Fällen stieg. Dagegen trug der starke Anstieg der Windenergieproduktion auf der Iberischen Halbinsel zu niedrigeren Preisen in Spanien und Portugal bei. In Italien begrenzten die höhere Windenergieproduktion und die geringere Stromnachfrage den Preisanstieg, der der geringste unter den analysierten Märkten blieb.

Die Preisprognosen von AleaSoft Energy Forecasting deuten für die Woche vom 14. September auf steigende Preise auf den meisten analysierten europäischen Strommärkten hin. Eine höhere Nachfrage auf einigen Märkten wird diese Entwicklung stützen. Auf dem britischen Markt werden die Preise hingegen sinken. Allerdings wird auch die Entwicklung der Gaspreise die Preise auf den europäischen Strommärkten beeinflussen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Brent, Brennstoffe und CO2
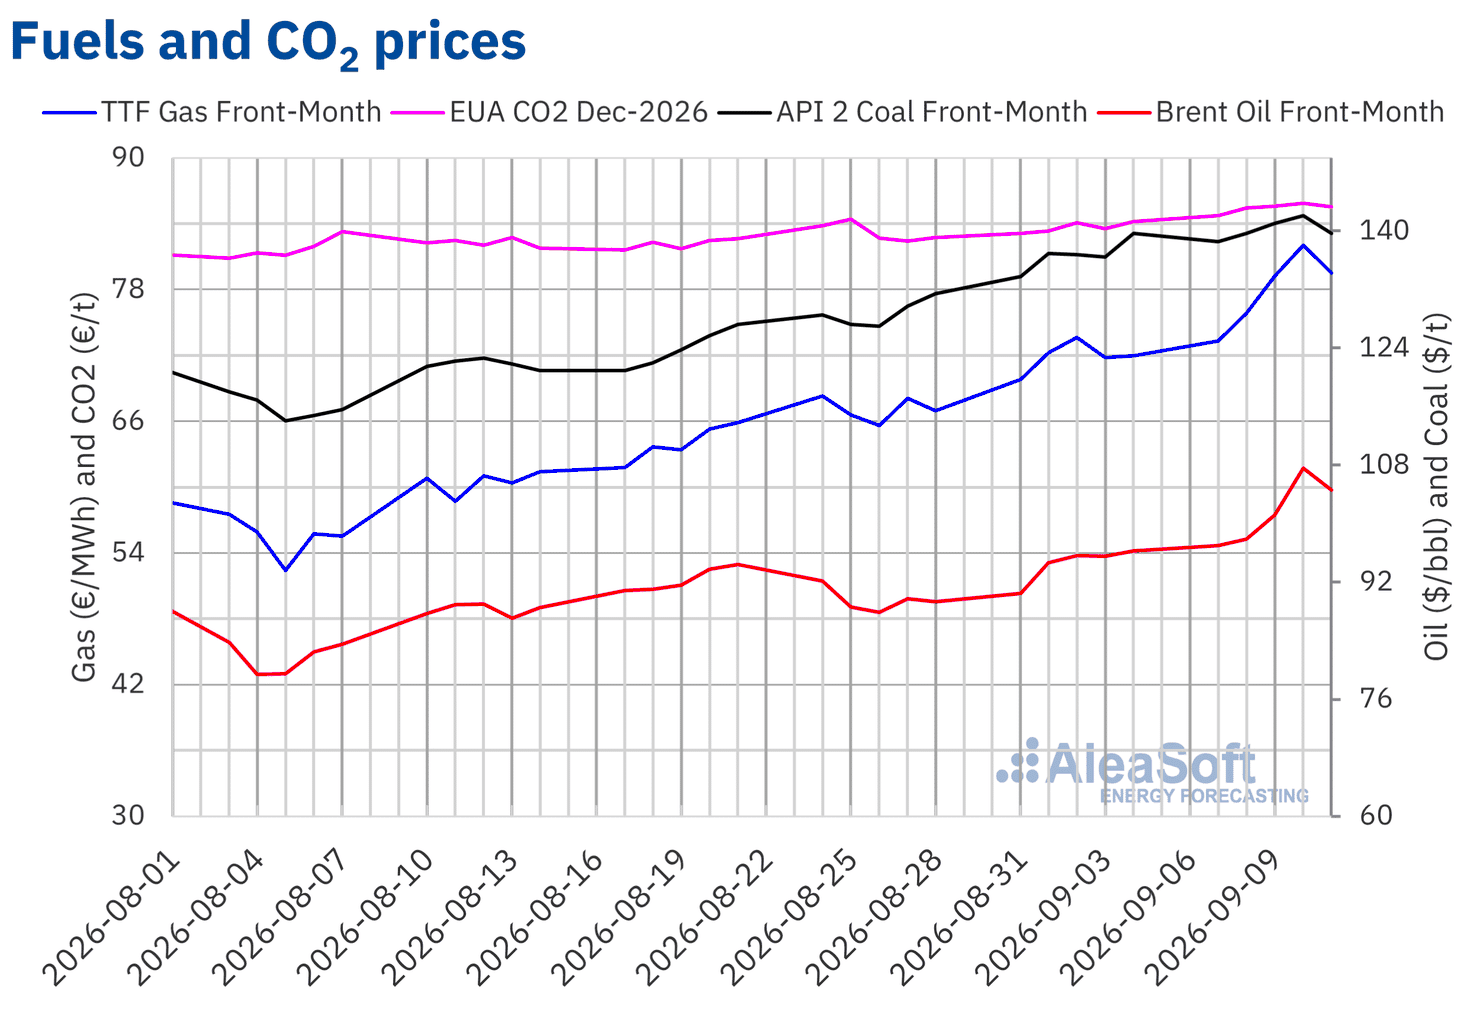
Die Brent-Öl-Futures für den Front‑Month am ICE-Markt stiegen in der zweiten Septemberwoche. Am Montag, dem 7. September, verzeichneten sie mit 97,00 $/bbl ihren niedrigsten Settlement-Preis der Woche, bereits 0,7% über dem Settlement-Preis des vorherigen Freitags. Am Donnerstag, dem 10. September, erreichten sie mit 107,63 $/bbl ihren Wochenhöchstwert, nach den bei AleaSoft Energy Forecasting analysierten Daten den höchsten Settlement-Preis seit dem 20. Mai. Am Freitag, dem 11. September, lag der Settlement-Preis bei 104,61 $/bbl, 8,7% über dem Niveau des vorherigen Freitags.
Die anhaltenden geopolitischen Spannungen im Nahen Osten und das Risiko weiterer Störungen des Verkehrs durch die Straße von Hormus hielten den Aufwärtsdruck auf die Brent-Öl-Futures im Laufe der Woche aufrecht. Auch die Drohungen der jemenitischen Huthi gegen die Schifffahrt im Roten Meer verstärkten den Aufwärtsdruck auf die Preise.
Was die TTF-Gas-Futures am ICE-Markt für den Front‑Month betrifft, so verzeichneten sie am Montag, dem 7. September, mit 73,31 €/MWh ihren niedrigsten Settlement-Preis der Woche, bereits 1,9% über dem Niveau des vorherigen Freitags. Die Preise stiegen bis Donnerstag, den 10. September, weiter und erreichten an diesem Tag mit 82,05 €/MWh ihr Wochenmaximum, nach den bei AleaSoft Energy Forecasting analysierten Daten das höchste Niveau seit dem 30. Dezember 2022. Am Freitag, dem 11. September, lag der Settlement-Preis bei 79,52 €/MWh, 11% über dem Niveau des vorherigen Freitags.
Die Spannungen in der Straße von Hormus schränkten weiterhin die Flüssigerdgaslieferungen aus Katar und den Vereinigten Arabischen Emiraten ein, während eine höhere Gasnachfrage in Europa den Aufwärtsdruck auf die TTF-Gas-Futures in der zweiten Septemberwoche ebenfalls aufrechterhielt.
Was die Futures für CO2–Emissionsberechtigungen am EEX-Markt für den Referenzkontrakt Dezember 2026 betrifft, so verzeichneten sie am Montag, dem 7. September, mit 84,74 €/t ihren niedrigsten Settlement-Preis der Woche, 0,7% über dem Niveau des vorherigen Freitags. Die Preise stiegen den größten Teil der Woche über weiter und erreichten am Donnerstag, dem 10. September, mit 85,84 €/t ihren Wochenhöchstwert, nach den bei AleaSoft Energy Forecasting analysierten Daten den höchsten Settlement-Preis seit dem 23. Juli. Am Freitag, dem 11. September, lag der Settlement-Preis bei 85,53 €/t, 1,6% über dem Niveau des vorherigen Freitags.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ICE und EEX.
Analyse von AleaSoft Energy Forecasting zu den Aussichten der Energiemärkte in Europa
Am Donnerstag, dem 17. September, veranstaltet AleaSoft Energy Forecasting die 69. Ausgabe seiner monatlichen Webinar-Reihe. Die Sitzung behandelt die jüngsten Entwicklungen und die Aussichten der europäischen Energiemärkte, den aktuellen Stand, die erwartete Entwicklung und die wichtigsten Herausforderungen der Energiespeicherung sowie die neuesten Entwicklungen, Herausforderungen und Chancen beim Eigenverbrauch. In dieser Ausgabe sprechen Josefin Berg, Associate Director of Renewables Markets bei S&P Global Energy, und Oriol Saltó i Bauzà, Associate Partner bei AleaSoft. Francisco Valverde Sánchez, unabhängiger Experte für die Entwicklung erneuerbarer Energien, wird zudem an der Analyserunde des spanischsprachigen Webinars teilnehmen.
Quelle: AleaSoft Energy Forecasting.