


AleaSoft Energy Forecasting, 16. September 2026. Europäisches Erdgas wird auf Höchstständen gehandelt, die seit Ende 2022 nicht mehr erreicht wurden, und die Reserven der Europäischen Union liegen deutlich unter dem für diese Jahreszeit üblichen Durchschnitt der letzten Jahre. Der Erzeugungsmix, die Abhängigkeit von Gas für Heizung und Industrie sowie die Kapazität der Interkonnektoren jedes Landes führen jedoch zu einer sehr unterschiedlichen Exposition der wichtigsten europäischen Strommärkte mit Blick auf den Winter.
Gaspreise erreichen Dreijahreshoch, während die europäischen Reserven zurückbleiben
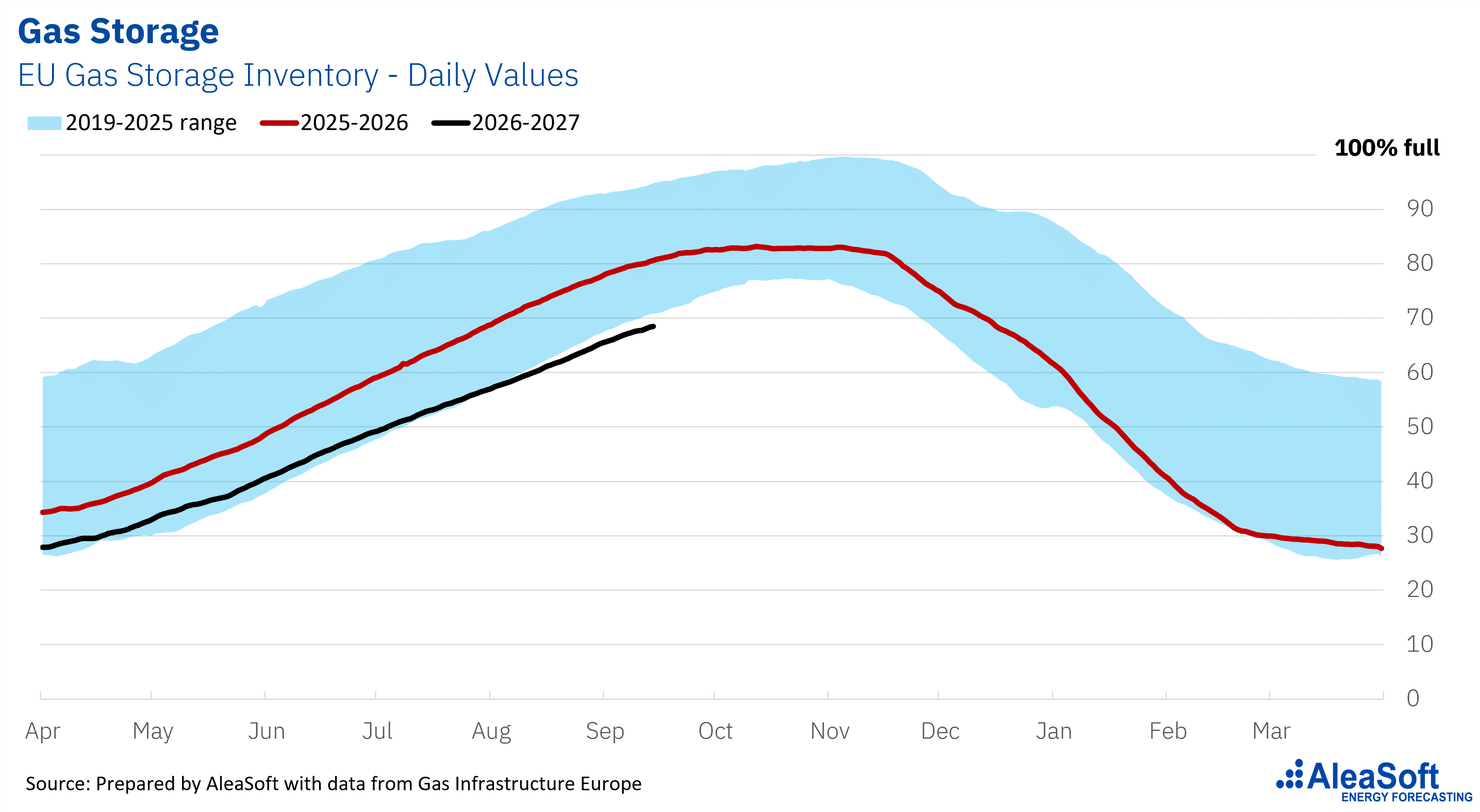
Der Preis für Erdgas am europäischen Referenzmarkt, dem TTF, lag am 16. September 2026 am Spotmarkt bei 81,07 €/MWh, nachdem er einen Tag zuvor mit 83,97 €/MWh ein Jahreshoch markiert hatte. Solche Niveaus wurden zuletzt Ende 2022 verzeichnet, als der Markt noch die Energiekrise nach der Invasion der Ukraine widerspiegelte, und sie entsprechen einem Anstieg von 187% gegenüber dem Jahresbeginn. Der TTF-Future für das nächste Quartal entwickelt sich in dieselbe Richtung und lag am 15. September bei 79,95 €/MWh, 191% über dem Niveau zu Jahresbeginn. Zu diesem Preisanstieg kommt eine angespannte Lage bei den Reserven hinzu: Der Füllstand der Speicher der Europäischen Union lag am 15. September 2026 bei 68,49% und damit deutlich unter den 80,83%, die am selben Tag des Jahres 2025 verzeichnet wurden, und unter den Niveaus von über 93% in den Jahren 2023 und 2024, eine Kombination, die ein Risiko für die europäischen Strommärkte darstellt.
Deutschland und Frankreich gehen mit weniger Spielraum in den Winter als vor einem Jahr
Deutschland vereint in diesem Winter einen großen Teil des Risikos auf sich. Seit 2023 ohne Kernenergieerzeugung, mit einer hohen Abhängigkeit von Erdgas in Stromerzeugung, Heizung und Industrie und mit schwimmenden LNG-Terminals, die die vom russischen Gas hinterlassene Lücke schließen, geht das Land mit einem Speicherfüllstand von 55,93% in den Winter, fast 20 Prozentpunkte unter den vor einem Jahr verzeichneten 76%, der größte Rückgang im Jahresvergleich unter den großen europäischen Märkten. Diese Kombination erklärt, warum der Stromfuture für das vierte Quartal 2026 am EEX-Markt für Deutschland am 15. September bei 173,61 €/MWh gehandelt wurde, einem der höchsten absoluten Niveaus unter den großen kontinentalen Märkten.
Frankreich wird dank seines Kernkraftwerksparks häufig als der am besten geschützte Markt genannt, und die Prognose von EDF für 2026 und 2027 liegt laut dem Ende 2025 veröffentlichten Ausblick in einer Spanne von 350 bis 370 TWh. Dieses nukleare Polster fällt in diesem Winter jedoch knapper aus als üblich. Der EPR-Reaktor Flamanville-3 mit rund 1,6 GW geht im September 2026 für seine erste große Revision mit einer geschätzten Dauer von einem Jahr vom Netz und wird damit den gesamten Winter über außer Betrieb sein. Dennoch spiegeln der Füllstand der französischen Gasreserven, der bei 77,16% gegenüber 90% im Jahr 2025 liegt, und der Stromfuture für Q4‑2026 am EEX-Markt, der am 15. September bei 159,70 €/MWh lag, weiterhin eine komfortablere Position als die Deutschlands wider, wenn auch mit weniger Spielraum, als diesem Markt üblicherweise zugeschrieben wird.
Italien, Spanien und Portugal: unterschiedliche Gasabhängigkeit, unterschiedliche Exposition
Italien ist in seinem Erzeugungsmix weiterhin stark von Erdgas abhängig und damit einer der Märkte, die am empfindlichsten auf jede Bewegung des TTF reagieren. Sein Speicherfüllstand liegt bei 84,80%, nur rund 5 Prozentpunkte unter den 2025 verzeichneten 90%, der geringste Rückgang unter den analysierten großen Märkten, doch diese relative Stärke bei den Reserven ändert nichts daran, dass es der Markt mit den höchsten Strompreisen der Gruppe ist, mit dem Future für Q4‑2026 bei 214,77 €/MWh und dem Future für Q1‑2027 bei 198,45 €/MWh am EEX-Markt am 15. September.
Spanien und Portugal starten aus einer anderen Position: Dank ihres Parks an erneuerbaren Energien und der Kernenergieerzeugung in Spanien hat Gas in der Stromerzeugung ein deutlich geringeres Gewicht als in Italien, und die Speicherfüllstände liegen bei 73,44% bzw. 93,95%, gegenüber 86,34% und 99,54% im Jahr 2025. Dennoch fungiert Gas in den Stunden, die den Preis des iberischen Marktes bestimmen, weiterhin als marginaler Brennstoff, und die Kapazität der Interkonnektoren mit Frankreich bleibt für den Export des Überschusses an erneuerbaren Energien oder den Import von Strom in Stresssituationen begrenzt. Der Future für Q4‑2026 am EEX-Markt für Spanien wurde am 15. September bei 150,14 €/MWh gehandelt, 126% über dem Niveau zu Jahresbeginn.
Vereinigtes Königreich und Polen: unterschiedliche Risiken
Das Vereinigte Königreich verbindet eine hohe Abhängigkeit von Erdgas, sowohl für die Stromerzeugung als auch für die Heizung, mit einer seit der Schließung der Anlage Rough strukturell reduzierten Speicherkapazität, wodurch sein Füllstand bei nur 31,31% liegt. Da es nicht zum europäischen Binnenmarkt gehört, hängt seine Exposition stärker von den Interkonnektoren mit dem Kontinent und von den eigenen LNG-Importen ab. Am EEX-Markt erreichte der britische Future für Q1‑2027 am 15. September 162,36 €/MWh, 112% über dem Settlement-Preis vom 2. Januar.
Polen weist ein anderes Profil auf. Sein Speicherfüllstand zum 15. September liegt mit 98,25% sogar über den vor einem Jahr verzeichneten 96,23%, dank einer aktiven Politik zur Diversifizierung der Versorgung nach dem Ende der russischen Gasimporte. Das Risiko Polens liegt weniger in den Reserven als im Umbau seines noch stark von Kohle abhängigen Erzeugungsmixes hin zu einem größeren Anteil von Gas und erneuerbaren Energien, ein Prozess, der seine künftige Exposition gegenüber dem Gasmarkt auf andere Weise prägt als bei den übrigen analysierten Märkten.
Mechanismen zur Abfederung eines angespannteren Winters
Angesichts dieses Szenarios verfügen die verschiedenen Märkte über Instrumente, um die Auswirkungen abzufedern. Langfristige Lieferverträge und Absicherungsstrategien ermöglichen es Energieversorgern und Großverbrauchern, einen Teil ihrer Exposition festzuschreiben, bevor die Volatilität auf die Rechnung durchschlägt. Die strategischen Reserven und die Solidaritätsmechanismen der Europäischen Union, die in früheren Stressphasen aktiviert wurden, bieten ein zusätzliches Sicherheitsnetz gegen eine schwere Versorgungsunterbrechung.
Die Stärkung der Interkonnektoren, sowohl für Strom als auch für Gas, zwischen der Iberischen Halbinsel und dem Rest des Kontinents sowie zwischen den nord- und südeuropäischen Märkten bleibt die wichtigste strukturelle Maßnahme, um die Unterschiede in der Exposition zwischen den verschiedenen europäischen Märkten zu verringern, doch ihr Ausbau liegt jenseits des Horizonts dieses Winters.
Risiken, die den Markt zusätzlich unter Druck setzen könnten
Mehrere Faktoren könnten den Druck auf die Preise in den kommenden Monaten weiter erhöhen. Eine anhaltende Kälteperiode mitten im Winter würde ein höheres Tempo bei der Ausspeicherung erfordern. Der Wettbewerb mit Asien um die verfügbaren LNG-Ladungen, in einem globalen Markt, in dem sich jede Nachfrageänderung in China oder Japan rasch auf den Preis überträgt, ist ein weiterer Risikofaktor, ebenso wie das Fortbestehen der geopolitischen Spannungen in den LNG-Transitgebieten.
Was das Wetter betrifft, beziffert die US-Behörde NOAA den Index ENSO Niño 3.4 für August 2026 auf 1,8 °C und misst einer sehr starken El Niño-Episode im Herbst und Winter eine Wahrscheinlichkeit von über 90% bei, mit einer Wahrscheinlichkeit von 75%, dass im Quartal Oktober bis Dezember 2,5 °C überschritten werden, ein seit 1950 außergewöhnliches Niveau. Eine Episode dieser Größenordnung geht typischerweise mit milderen und feuchteren Wintern in West- und Südeuropa einher, ein Muster, das auch die AEMET selbst in ihrer saisonalen Vorhersage für Spanien widerspiegelt, mit Temperaturen im oberen Terzil für das Quartal September bis November. Allerdings besteht ein höheres Risiko vereinzelter Kälteeinbrüche, falls sich der Polarwirbel abschwächt.
Auswirkungen auf die Strommärkte: Grenzpreis und Volatilität
Erdgas ist auf den meisten Märkten weiterhin der marginale Brennstoff, der in ganz Europa in vielen Stunden den Strompreis bestimmt, sodass sich jede Bewegung des TTF relativ schnell auf die Strommarktpreise überträgt. Diese Übertragung verläuft jedoch nicht gleichmäßig über den Tag, und die für diesen Winter erwartete Volatilität stellt eine bedeutende Chance für die Auswertung der Preisdifferenzen zwischen den Stunden und für den Betrieb von Batterien und anderen Energiespeichern dar, die gerade in den Momenten größter Anspannung zwischen Angebot und Nachfrage Wert abschöpfen können. Ein Winter mit knappen Reserven und hohen Gaspreisen ist in diesem Sinne ein Szenario, in dem ein aktives Positionsmanagement und nicht die bloße Marktexposition den Unterschied im Endergebnis ausmacht.
Ein Winter im Zeichen der Unsicherheit auf den Energiemärkten
Der Winter 2026-2027 zeichnet sich mit einem Gasmarkt ab, der höhere Preise und knappere Reserven aufweist als in den letzten Jahren, in einem Kontext, in dem die tatsächliche Exposition jedes europäischen Strommarktes von sehr unterschiedlichen Faktoren abhängt, vom Erzeugungsmix bis hin zur Verfügbarkeit des Kernkraftwerksparks selbst. Angesichts der Unsicherheit auf den Energiemärkten wird die Fähigkeit, die Entwicklung der Gas- und Strompreise Markt für Markt zu antizipieren, zu einem wesentlichen Faktor für die Entscheidungsfindung. AleaSoft Energy Forecasting verfolgt die Entwicklung dieser Märkte aufmerksam über AleaBlue, seine Division für kurz- und mittelfristige Prognosen.
Quelle: AleaSoft Energy Forecasting