


AleaSoft Energy Forecasting, 25. September 2026. Europa wird 2026 laut S&P Global Energy mehr als 30 GW an Batterien installieren, doch der Fortschritt in den einzelnen Ländern hängt davon ab, wie die Speicher vergütet werden. Märkte mit vertraglich gesicherten Erlösen ziehen leichter Finanzierung an. In Spanien, wo die potenziellen Erlöse hoch sind, ist die Bankfähigkeit von Stand-alone-Projekten aufgrund des Merchant-Risikos gering. Nach Ansicht von AleaSoft wird die Bankfähigkeit in Spanien die Kombination vertraglich gesicherter Erlöse mit einer gut quantifizierten Merchant-Komponente erfordern.
Das Erlösmodell bestimmt das Tempo des Speicherausbaus in Europa
Die Erlösmodelle für Speicher in den einzelnen Ländern waren ein zentraler Bestandteil des Vortrags von Josefin Berg, Associate Director of Renewables Markets bei S&P Global Energy, beim am 17. September abgehaltenen 69. Webinar von AleaSoft Energy Forecasting. Laut S&P Global Energy werden sich die jährlichen Installationen von Batterie-Energiespeichern in Europa 2026 nahezu verdoppeln, angetrieben durch die Preisvolatilität und den Druck auf die Erlöse der Photovoltaik.
Nach Schätzungen von S&P Global Energy variiert der Anteil der zwischen 2025 und 2030 voraussichtlich installierten Front-of-the-Meter-Batteriekapazität, der aus Auktionen, Ausschreibungen oder öffentlichen Förderprogrammen stammen wird, von Land zu Land. In Bulgarien liegt dieser Anteil über 90%, in Polen bei rund 85% und in Italien und Frankreich über 70%. Belgien und das Vereinigte Königreich liegen unter 50%, und Deutschland ist mit weniger als 20% der europäische Markt mit der höchsten Merchant-Exposition.
Öffentliche Ausschreibungen und private Verträge gegenüber dem Merchant-Risiko
In Märkten mit einem höheren Anteil an Erlösen, die über öffentliche Fördermechanismen vertraglich gesichert sind, übernimmt der Staat einen Teil des Risikos über Auktionen, Subventionen oder Kapazitätsmechanismen. Im September 2025 führte Italien die erste MACSE-Auktion durch, bei der 10 GWh Speicher mit Verträgen über 15 Jahre vergeben wurden. Polen hat Batterien in seinem Kapazitätsmarkt Verträge mit einer Laufzeit von bis zu 17 Jahren zugeteilt. Bulgarien wird mit Subventionen von bis zu 50% der Investition, die aus europäischen Mitteln finanziert werden, laut S&P Global Energy 2026 der weltweit fünftgrößte Markt für neue Batteriekapazität sein.
In Deutschland, wo die Europäische Kommission den Kapazitätsmarkt mit Stand September 2026 noch nicht genehmigt hat, verbreiten sich tolling agreements. Bei diesen Verträgen zahlt ein Optimierer einen festen Betrag für das Recht, die Batterie zu betreiben, in der Regel für fünf bis zehn Jahre. Ein Projekt mit einem tolling agreement kann daher mehr Fremdkapital aufnehmen, im Gegenzug für den Verzicht auf einen Teil seiner potenziellen Erlöse.
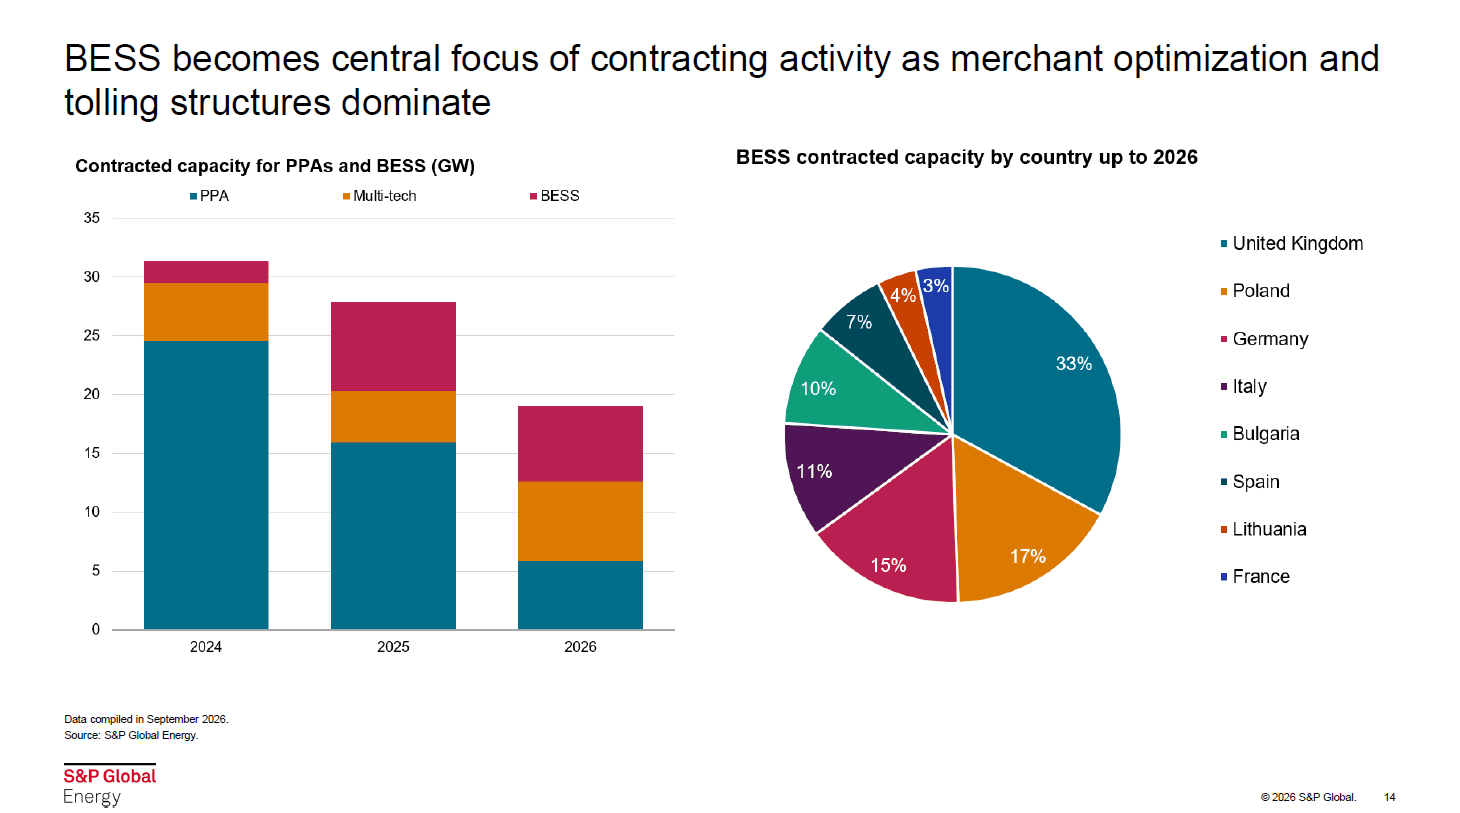
Die Vertragsaktivität in Europa bestätigt das Wachstum der privaten Verträge. Laut S&P Global Energy hat sich die Batteriekapazität mit unterzeichneten Verträgen, überwiegend Optimierungsverträge und tolling agreements, 2025 gegenüber 2024 nahezu vervierfacht und liegt in den ersten acht Monaten des Jahres 2026 bereits auf einem ähnlichen Niveau wie die der PPA. Auf das Vereinigte Königreich entfallen 33% der kontrahierten Batteriekapazität in Europa, auf Polen 17% und auf Deutschland 15%. Spanien kommt auf 7%.
Spanien: hohe Erlöse bei geringer Visibilität
Der spanische Fall zeigt, dass ein hohes Erlösniveau keine Finanzierung garantiert. In der Simulation von S&P Global Energy, die einen optimalen Betrieb modelliert, hätte eine Vierstundenbatterie in Spanien 2025 nahezu 700 000 $ pro MW und Jahr erwirtschaftet, gegenüber weniger als 200 000 $ in Großbritannien. Der Großteil davon stammt aus Regelenergiedienstleistungen, einem Markt von begrenzter Größe, in dem laut Berg rund 10% der Tage 60% der Jahreserlöse ausmachen. Der Zubau neuer Batterien wird den Wettbewerb bei den Regelenergiedienstleistungen verschärfen und könnte die in diesen Märkten erzielten Erlöse erheblich verringern.
Aus diesem Grund zählt S&P Global Energy die geringe Bankfähigkeit von Stand-alone-Projekten zu den größten Herausforderungen in Spanien. Bis der Kapazitätsmarkt in Betrieb ist, hängen diese Projekte von der Energiearbitrage und den Regelenergiedienstleistungen ab und verfügen nicht über den Einspeisevorrang von Hybridprojekten. In der Analyserunde wurde angemerkt, dass einige spanische Banken bereits Batterien in Ländern mit Verträgen und Kapazitätszahlungen finanzieren, und Berg wies darauf hin, dass in Spanien viele Versorgungsunternehmen Batterien an ihren Photovoltaikanlagen mit eigenen Mitteln installieren. S&P Global Energy erwartet, dass die Front-of-the-Meter-Installationen 2027 und 2028 ihren Höhepunkt erreichen werden; das anschließende Tempo wird von der Erlösvisibilität beeinflusst, die der Kapazitätsmarkt durch die Verbesserung der Bankfähigkeit der Projekte bietet.
Kapazitätsmarkt, Tolling und Hybridisierung: Optionen zur Risikominderung in Spanien
Am 17. September veröffentlichte das BOE die Verordnung TED/966/2026, mit der der Kapazitätsmarkt im Stromsystem des spanischen Festlands geschaffen wird, mit einem Budget, das die Europäische Kommission auf rund 9 Milliarden Euro über zehn Jahre schätzte. Neue Speicheranlagen werden Verträge mit einer Laufzeit von bis zu 15 Jahren erhalten können. S&P Global Energy hält den Kapazitätsmarkt für den Faktor mit dem größten Einfluss auf die Bankfähigkeit spanischer Projekte. Noch ausstehende Details wie die Koeffizienten der gesicherten Leistung oder der Auktionskalender werden jedoch darüber entscheiden, ob die Vergütung von Batterien oder von bestehenden Gaskraftwerken abgeschöpft wird.
Auch in Spanien werden inzwischen erste tolling agreements unterzeichnet. Diese Verträge können eine höhere Vorhersehbarkeit der Erlöse bieten und den Zugang zu Finanzierung erleichtern. Laut S&P Global Energy ist die Hybridisierung mit Photovoltaik kurzfristig die Option mit dem klarsten Mehrwert, dank des Einspeisevorrangs und geringerer Abregelungen.
Die Vorhersehbarkeit der Erlöse als entscheidender Faktor
Die Erfahrung verschiedener europäischer Märkte unterstreicht, wie wichtig vorhersehbare Erlöse sind, um die Finanzierung von Speicherprojekten zu erleichtern, sei es über öffentliche Auktionen oder über private Verträge wie in Deutschland. Im Juli und August verzeichnete Spanien Intraday-Spreads von durchschnittlich nahezu 200 €/MWh, doch es fehlt weiterhin die Erlösvisibilität, die die Kreditgeber verlangen. Wie Josefin Berg hervorhob, werden die in diesem Jahr getroffenen Entscheidungen den Markt der nächsten 10 oder 20 Jahre prägen. Das Design des Kapazitätsmarkts, die Entwicklung von Verträgen mit Optimierern und die Qualität der Erlösprognosen werden darüber entscheiden, ob sich das Speicherpotenzial in Spanien in finanzierte Projekte umsetzt.
Kombination vertraglich gesicherter und Merchant-Erlöse: die Rolle von AleaStorage
Nach Ansicht von AleaSoft Energy Forecasting geht es in der Debatte nicht darum, zwischen vertraglich gesicherten und Merchant-Erlösen zu wählen. Die Prognosen von AleaSoft deuten darauf hin, dass die Arbitrage im Day-Ahead-Markt und im Intraday-Markt langfristig das größte Erlösvolumen liefern wird, wenn auch bei stärkerem Wettbewerb. S&P Global Energy erwartet, dass das Verhältnis zwischen Speicherkapazität und Spitzennachfrage in den meisten europäischen Märkten von weniger als 20% im Jahr 2025 auf mehr als 50% im Jahr 2035 steigen wird. Ein bankfähiges Projekt wird eine vertraglich gesicherte Erlöskomponente, über den Kapazitätsmarkt oder Vereinbarungen mit Optimierern, mit einer anhand probabilistischer Szenarien quantifizierten Merchant-Komponente kombinieren.
Diese Merchant-Komponente erfordert eine stündliche Simulation der Preise, der Spreads, der Sättigung der Regelenergiedienstleistungen und des Zubaus neuer Kapazität über die gesamte Nutzungsdauer der Anlage. In diesem Kontext liefert AleaStorage, die auf Energiespeicher spezialisierte Division von AleaSoft Energy Forecasting, Erlösschätzungen für Batterien in den Energiemärkten und bei Regelenergiedienstleistungen, sowohl für Stand-alone-Projekte als auch für mit erneuerbaren Energien hybridisierte Projekte. Darüber hinaus bewertet AleaStorage die Erlöse von Energiespeicherprojekten in Kapazitätsmärkten, analysiert Hybridisierungsprojekte mit erneuerbaren Energien und modelliert langfristige Preis- und Volatilitätsszenarien.
Quelle: AleaSoft Energy Forecasting