


AleaSoft Energy Forecasting, 2. November 2026. In der Woche vom 26. Oktober stiegen die Preise auf den wichtigsten europäischen Strommärkten, da die Windenergieproduktion zurückging und die Gas- und CO₂-Preise zulegten. Spanien und Portugal erreichten ihre höchsten Tagespreise seit April 2022. Die niedrigen Füllstände der europäischen Gasspeicher und die Spannungen in der Straße von Hormus trieben die TTF-Gas-Futures auf ihren höchsten Settlement-Preis seit Dezember 2022. Die Brent-Öl-Futures erreichten ihren höchsten Settlement-Preis seit April. Frankreich stellte unterdessen einen Rekord bei der Photovoltaikenergieproduktion für einen Novembertag auf.
Photovoltaikenergieproduktion und Windenergieproduktion
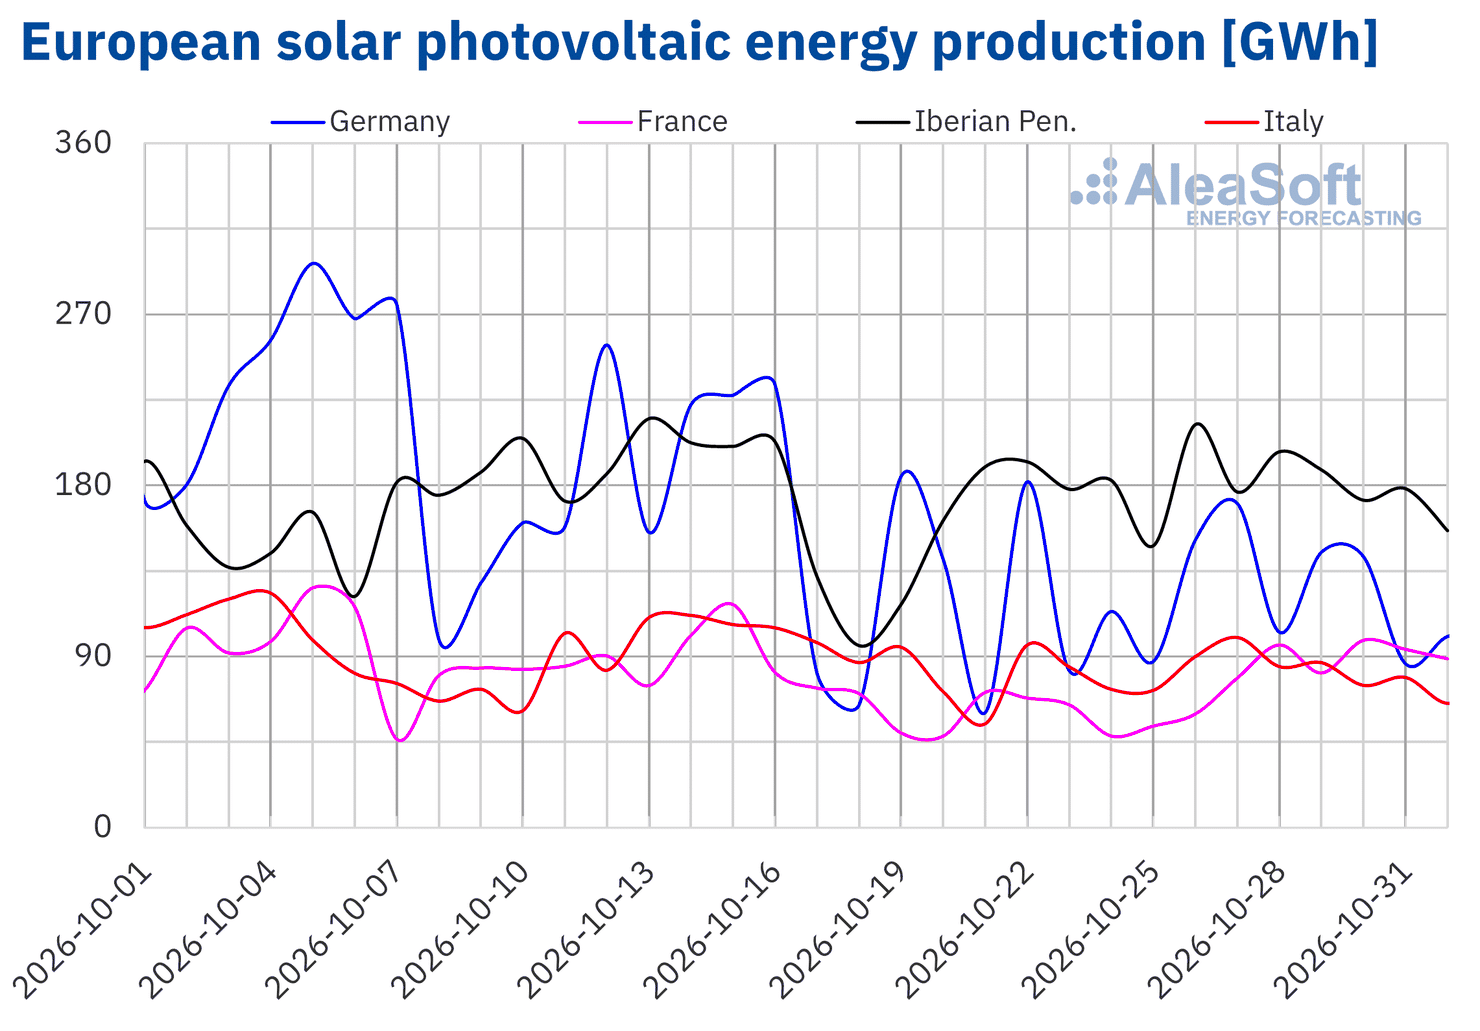
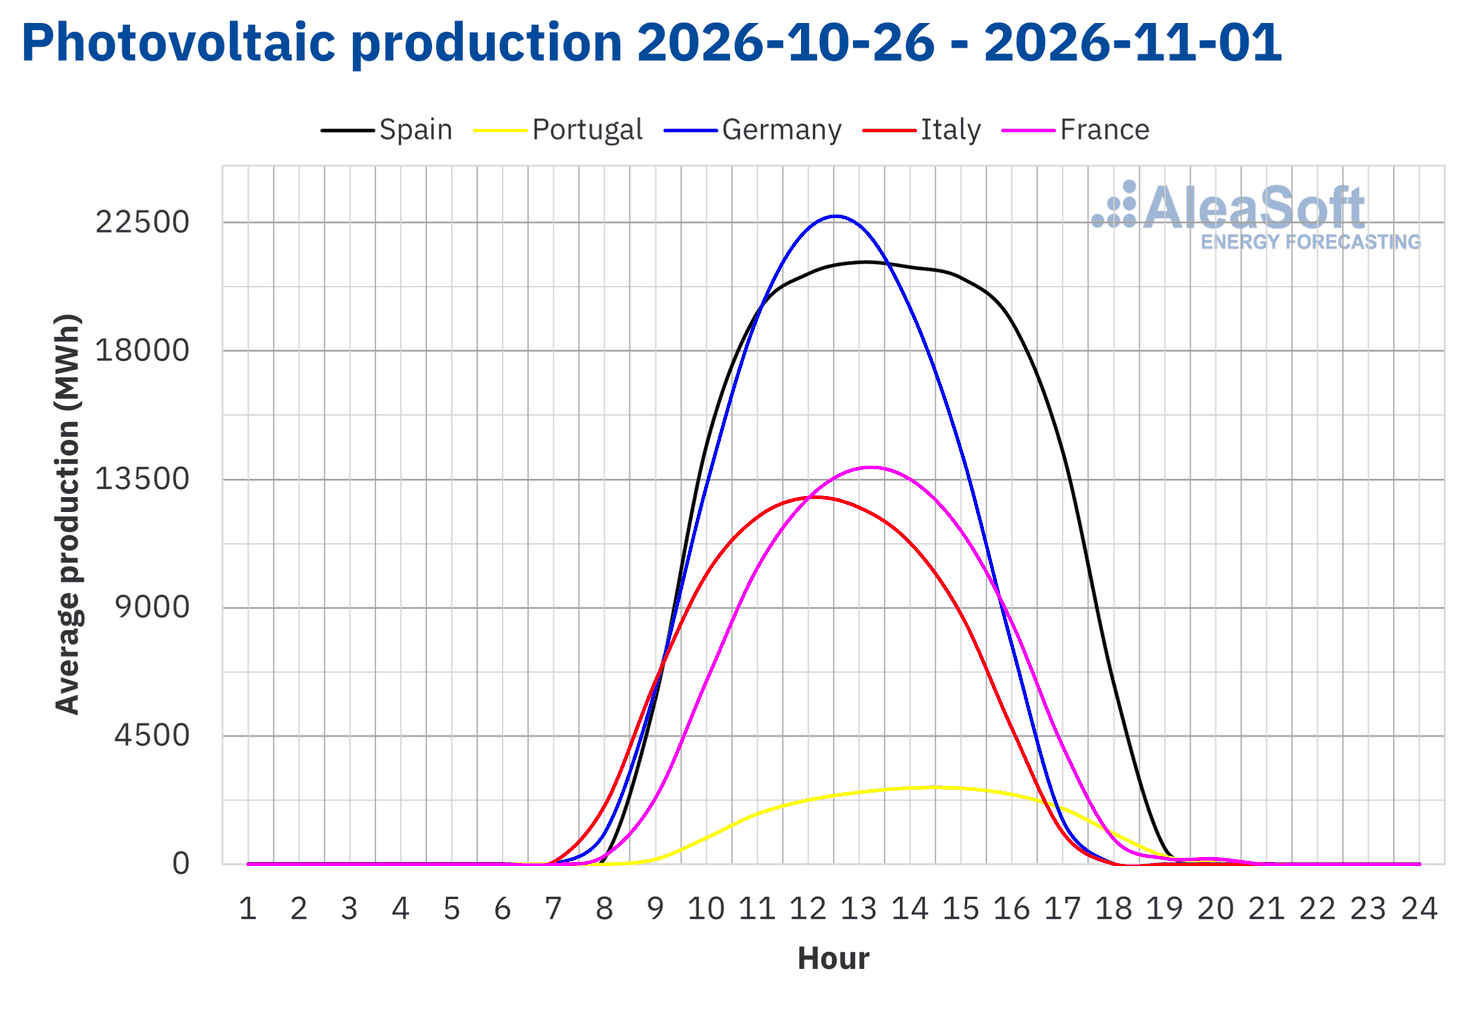
In der Woche vom 26. Oktober stieg die Photovoltaikenergieproduktion auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche. Frankreich führte die Anstiege mit einem Plus von 48% an, nach zwei aufeinanderfolgenden Wochen mit Rückgängen. Spanien und Italien verzeichneten Anstiege von 10% bzw. 6,2%. In Deutschland stieg die Produktion nach vier aufeinanderfolgenden Wochen mit Rückgängen um 5,5%. Portugal verzeichnete mit 4,6% den geringsten Anstieg. Der spanische, der italienische und der portugiesische Markt kehrten damit nach den Rückgängen der Vorwoche zu einem Aufwärtstrend zurück.
Am Sonntag, dem 1. November, stellte Frankreich mit 89 GWh einen historischen Rekord bei der Photovoltaikenergieproduktion für einen Novembertag auf. Unterdessen verzeichnete Spanien am Montag, dem 26. Oktober, mit 190 GWh seine zweithöchste Photovoltaikenergieproduktion für einen Oktobertag.
Für die Woche vom 2. November deuten die Solarenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege auf dem deutschen und dem italienischen Markt hin. Auf dem spanischen Markt wird die Solarenergieproduktion hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
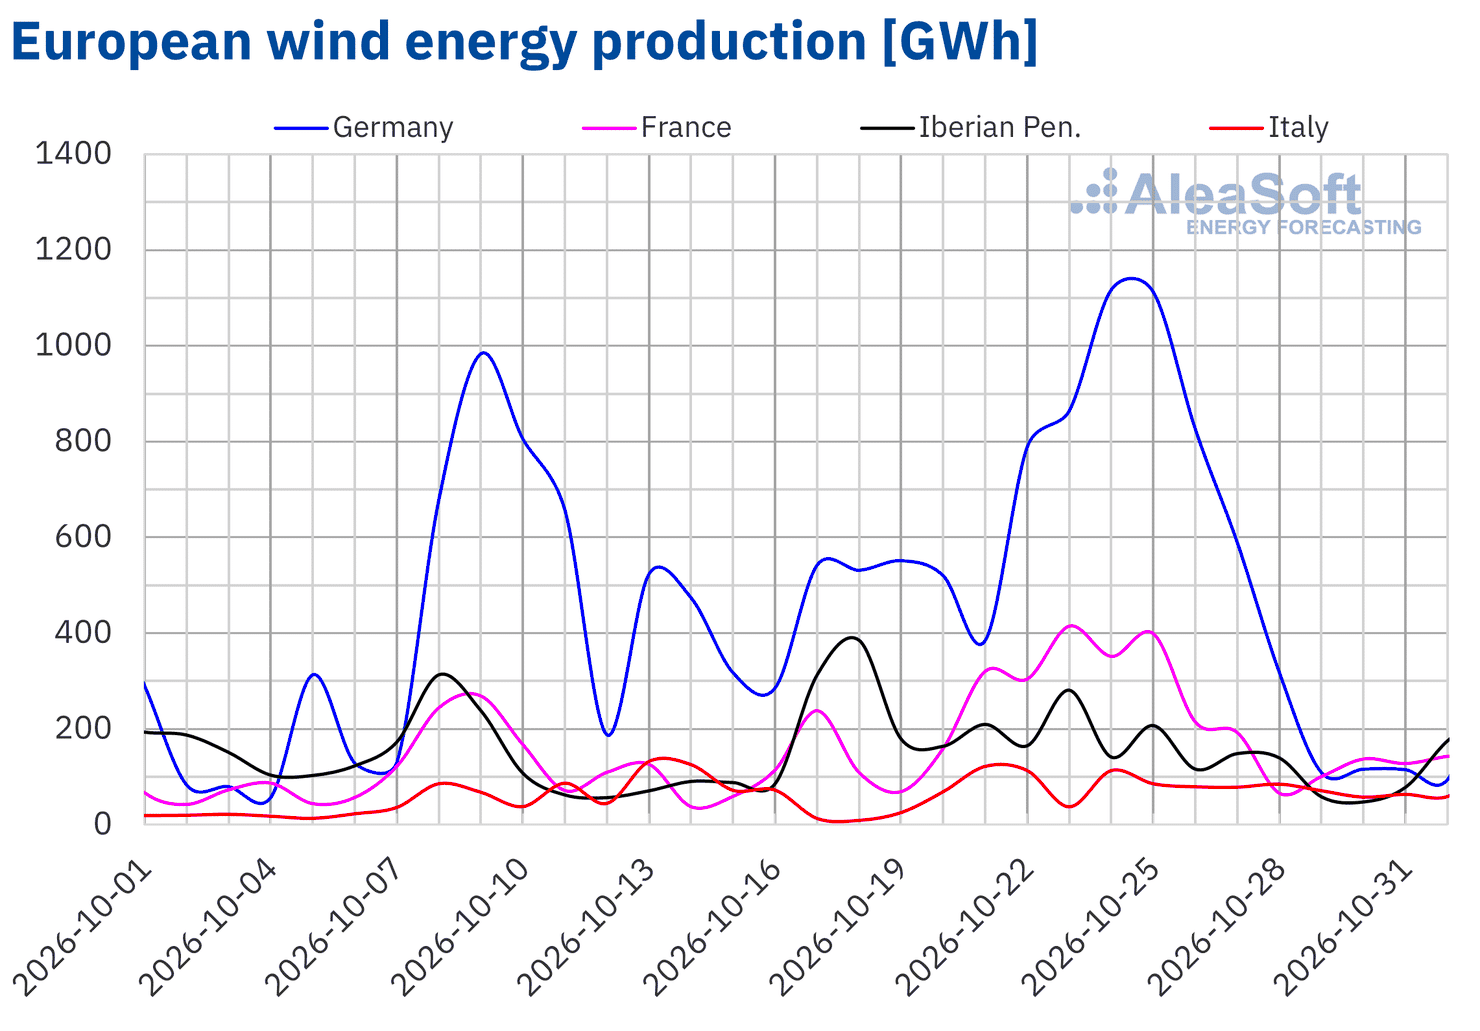
In der letzten Oktoberwoche sank die Windenergieproduktion auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche. Die Rückgänge reichten von 71% in Portugal bis 13% in Italien, wo der Rückgang eine Serie von drei aufeinanderfolgenden Wochen mit Anstiegen beendete. Deutschland, Frankreich und Spanien verzeichneten Rückgänge von 59%, 51% bzw. 38%. Diese drei Märkte und Portugal kehrten damit ihre Aufwärtstrends der Vorwoche um.
Für die Woche vom 2. November deuten die Windenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege auf dem portugiesischen und dem spanischen Markt hin. Auf dem deutschen, dem französischen und dem italienischen Markt wird die Windenergieproduktion hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
Stromnachfrage
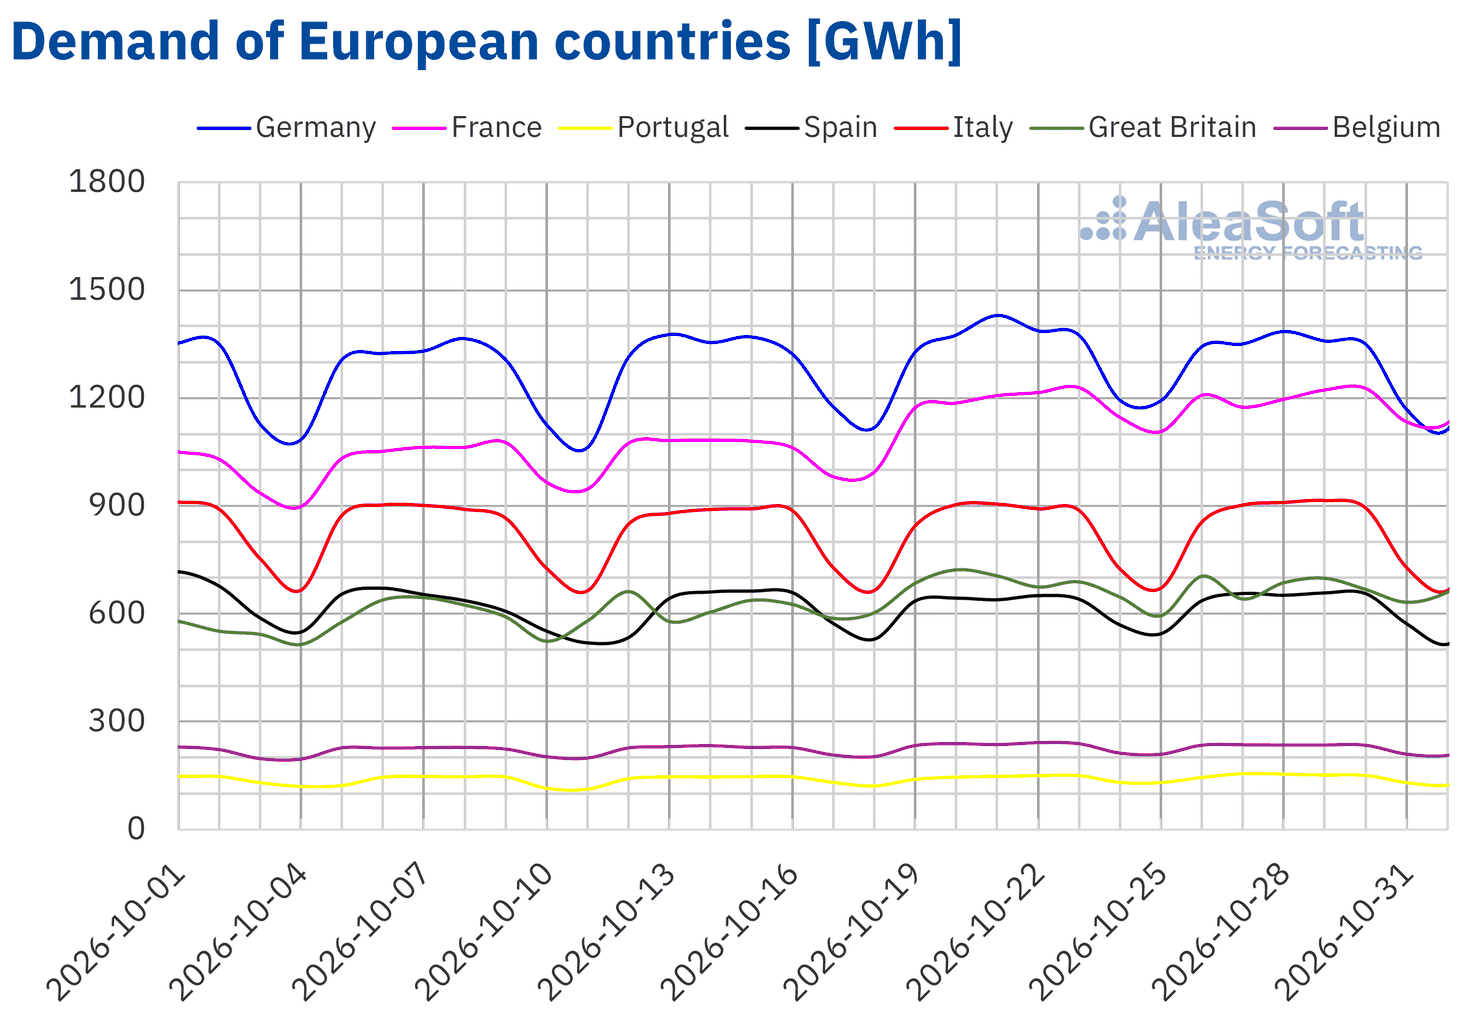
In der Woche vom 26. Oktober stieg die Stromnachfrage auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche. Portugal verzeichnete mit 1,5% den stärksten Anstieg; es war die dritte Woche in Folge mit Zuwächsen. Italien und Spanien verzeichneten Anstiege von 0,7% bzw. 0,5% und verlängerten ihre Aufwärtstrends damit auf zwei aufeinanderfolgende Wochen. Frankreich verzeichnete mit 0,3% den geringsten Anstieg und verlängerte seinen Wachstumstrend auf fünf aufeinanderfolgende Wochen.
Im Gegensatz dazu sank die Nachfrage in Deutschland um 2,3% und in Belgien um 1,2%. Beide Märkte beendeten damit eine Serie von vier aufeinanderfolgenden Wochen mit Anstiegen. In Großbritannien ging die Nachfrage nach drei aufeinanderfolgenden Wochen mit Zuwächsen um 0,6% zurück.
Im Laufe der Woche sanken die Durchschnittstemperaturen in Italien, Deutschland, Frankreich und Belgien im Vergleich zur Vorwoche. Italien verzeichnete mit 2,5 °C den stärksten Rückgang, gefolgt von Deutschland mit 0,6 °C, Frankreich mit 0,4 °C und Belgien mit 0,2 °C. Im Gegensatz dazu stiegen die Durchschnittstemperaturen in Portugal und Großbritannien um 1,4 °C und in Spanien um 0,9 °C.
Für die Woche vom 2. November deuten die Nachfrageprognosen von AleaSoft Energy Forecasting auf Anstiege auf dem französischen, dem britischen, dem belgischen, dem deutschen und dem italienischen Markt hin. Auf dem portugiesischen und dem spanischen Markt wird die Stromnachfrage hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid und ELIA.
Europäische Strommärkte
Die wöchentlichen Durchschnittspreise stiegen in der Woche vom 26. Oktober auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche. Der niederländische Markt verzeichnete mit 74% den stärksten Anstieg, gefolgt vom französischen Markt mit einem Anstieg von 73%, dem deutschen Markt mit 70% und dem belgischen Markt mit 69%. Auf dem britischen, dem portugiesischen und dem spanischen Markt stiegen die Preise um 38%, 37% bzw. 35%. Der nordische Markt verzeichnete einen Anstieg von 22%, während der italienische Markt mit 8,1% den geringsten Anstieg aufwies.
Der italienische Markt wies mit 261,76 €/MWh erneut den höchsten Wochendurchschnittspreis auf, während der nordische Markt mit 100,30 €/MWh den niedrigsten verzeichnete. Auf den übrigen bei AleaSoft Energy Forecasting analysierten Märkten lagen die wöchentlichen Durchschnittspreise zwischen 207,01 €/MWh in Spanien und 232,99 €/MWh in Belgien.
Bei den Tagespreisen verzeichneten die meisten Märkte ihre höchsten Preise der Woche am Donnerstag, dem 29. Oktober. An diesem Tag erreichte der deutsche Markt 314,85 €/MWh, den höchsten Tagespreis der Woche unter den analysierten Märkten. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis auf diesem Markt seit dem 13. Dezember 2024. Am selben Tag verzeichnete der niederländische Markt 311,53 €/MWh, ebenfalls seinen höchsten Preis seit dem 13. Dezember 2024. Der belgische Markt erreichte 296,46 €/MWh, seinen höchsten Preis seit dem 17. Dezember 2022. Der italienische und der französische Markt verzeichneten 278,47 €/MWh bzw. 266,72 €/MWh, ihre höchsten Preise seit dem 18. Dezember 2022. Auf dem italienischen Markt stieg der Preis am Montag, dem 2. November, sogar noch weiter auf 282,30 €/MWh, den höchsten Stand seit dem 17. Dezember 2022. Unterdessen erreichte der britische Markt am 29. Oktober 255,45 €/MWh, seinen höchsten Preis seit dem 23. Januar 2025.
Der portugiesische und der spanische Markt verzeichneten ihre höchsten Preise der Woche am Freitag, dem 30. Oktober, mit 249,27 €/MWh bzw. 244,69 €/MWh. Nach den bei AleaSoft Energy Forecasting analysierten Daten waren dies die höchsten Preise auf beiden Märkten seit dem 7. April 2022. Der nordische Markt erreichte seinen Wochenhöchstwert von 157,50 €/MWh am Samstag, dem 31. Oktober.
Andererseits verzeichnete der nordische Markt am Dienstag, dem 27. Oktober, mit 24,36 €/MWh den niedrigsten Preis der Woche unter den analysierten Märkten. Am selben Tag verzeichneten der britische und der belgische Markt ihre Wochentiefstwerte von 129,30 €/MWh bzw. 160,45 €/MWh. Der deutsche, der niederländische, der französische und der italienische Markt verzeichneten ihre niedrigsten Preise der Woche am Montag, dem 26. Oktober, mit Werten zwischen 116,57 €/MWh in Deutschland und 241,54 €/MWh in Italien. Der spanische und der portugiesische Markt verzeichneten ihre Wochentiefstwerte von jeweils 163,19 €/MWh am Sonntag, dem 1. November.
Der Rückgang der Windenergieproduktion auf allen analysierten Märkten trug zusammen mit den steigenden Preisen für TTF-Gas und CO₂-Emissionsberechtigungen zu den Preisanstiegen bei. Die höhere Nachfrage in Frankreich, Italien, Spanien und Portugal trug ebenfalls zu den Anstiegen auf diesen Märkten bei.
Die Preisprognosen von AleaSoft Energy Forecasting deuten darauf hin, dass die Preise in der Woche vom 2. November auf dem deutschen, dem französischen, dem spanischen, dem portugiesischen, dem italienischen, dem britischen, dem belgischen und dem niederländischen Markt erneut steigen werden. Die höhere Nachfrage auf den meisten Märkten und die geringere Windenergieproduktion auf Märkten wie Deutschland, Frankreich und Italien werden zu diesem Trend beitragen. Darüber hinaus wird auch die Entwicklung der Gaspreise die Preise auf den europäischen Strommärkten beeinflussen.
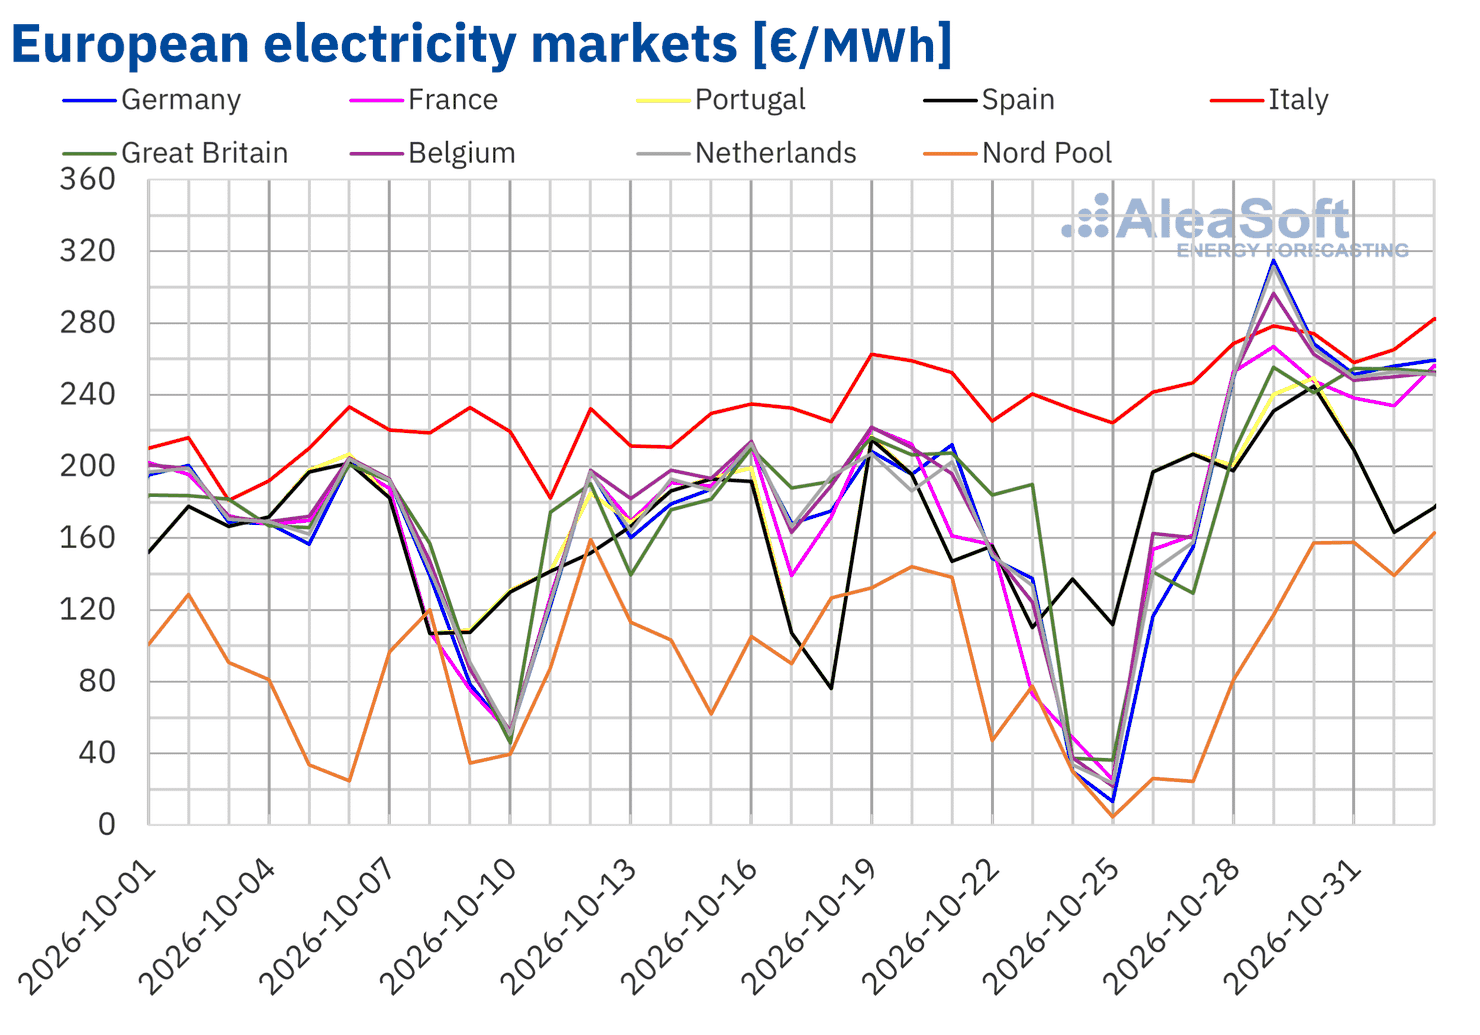 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Brent, Brennstoffe und CO2
Die Brent-Öl-Futures für den Front‑Month am ICE-Markt verzeichneten am Montag, dem 26. Oktober, einen Settlement-Preis von 115,81 $/bbl, 0,8% unter dem Niveau des vorherigen Freitags. Am Dienstag, dem 27. Oktober, fielen diese Futures gegenüber dem Vortag um 1,7% und erreichten mit 113,88 $/bbl ihren niedrigsten Settlement-Preis der Woche. Anschließend stiegen die Preise in zwei der drei verbleibenden Handelssitzungen. Am Freitag, dem 30. Oktober, verzeichneten diese Futures mit 117,64 $/bbl ihren höchsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis seit dem 30. April, und er lag 0,8% über dem Niveau des vorherigen Freitags.
Zu Beginn der Woche trugen Erwartungen einer Abnahme der Feindseligkeiten zwischen den Vereinigten Staaten und dem Iran zum Rückgang der Preise der Brent-Öl-Futures bei. Später trieben Versorgungssorgen und das Risiko einer Eskalation des Konflikts die Preise nach oben, insbesondere am Freitag, dem 30. Oktober, nach Angriffen auf Öltanker in der Straße von Hormus. Zu diesen Vorfällen gehörte ein Angriff, der am 29. Oktober einen Brand an Bord eines Öltankers vor der Küste Omans verursachte.
Was die TTF-Gas-Futures am ICE-Markt für den Front‑Month betrifft, so verzeichneten sie am Montag, dem 26. Oktober, einen Settlement-Preis von 96,68 €/MWh, 3,0% über dem Niveau des vorherigen Freitags. Am Dienstag, dem 27. Oktober, erreichten sie mit 96,06 €/MWh ihren niedrigsten Settlement-Preis der Woche. Am 28. Oktober stiegen diese Futures um 4,9% und verzeichneten einen Settlement-Preis von 100,72 €/MWh. Am Freitag, dem 30. Oktober, erreichten sie mit 103,94 €/MWh ihren höchsten Settlement-Preis der Woche, 11% über dem Niveau des vorherigen Freitags. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis seit dem 21. Dezember 2022.
Die Gasspeicherstände der Europäischen Union lagen am 31. Oktober bei 74,6% der Kapazität und damit rund 15 Prozentpunkte unter dem Fünfjahresdurchschnitt für dieses Datum. Zudem wies die aggregierte Speicherbilanz in den letzten Oktobertagen Nettoentnahmen auf. Auch die Spannungen in der Straße von Hormus, einer wichtigen Exportroute für Flüssigerdgas aus Katar und den Vereinigten Arabischen Emiraten, übten Aufwärtsdruck auf die Preise der TTF-Gas-Futures aus.
Was die Futures für CO2–Emissionsberechtigungen am EEX-Markt für den Referenzkontrakt Dezember 2026 betrifft, so verzeichneten sie am Montag, dem 26. Oktober, einen Settlement-Preis von 88,19 €/t, 2,2% über dem Niveau des vorherigen Freitags. Am Dienstag, dem 27. Oktober, erreichten sie mit 88,05 €/t ihren niedrigsten Settlement-Preis der Woche. Anschließend stiegen die Preise bis Donnerstag, den 29. Oktober, an dem diese Futures mit 89,21 €/t ihren höchsten Settlement-Preis der Woche verzeichneten. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis seit dem 17. Januar. Am Freitag, dem 30. Oktober, lag der Settlement-Preis bei 89,19 €/t, praktisch unverändert gegenüber dem Vortag, aber 3,4% über dem Niveau des vorherigen Freitags.
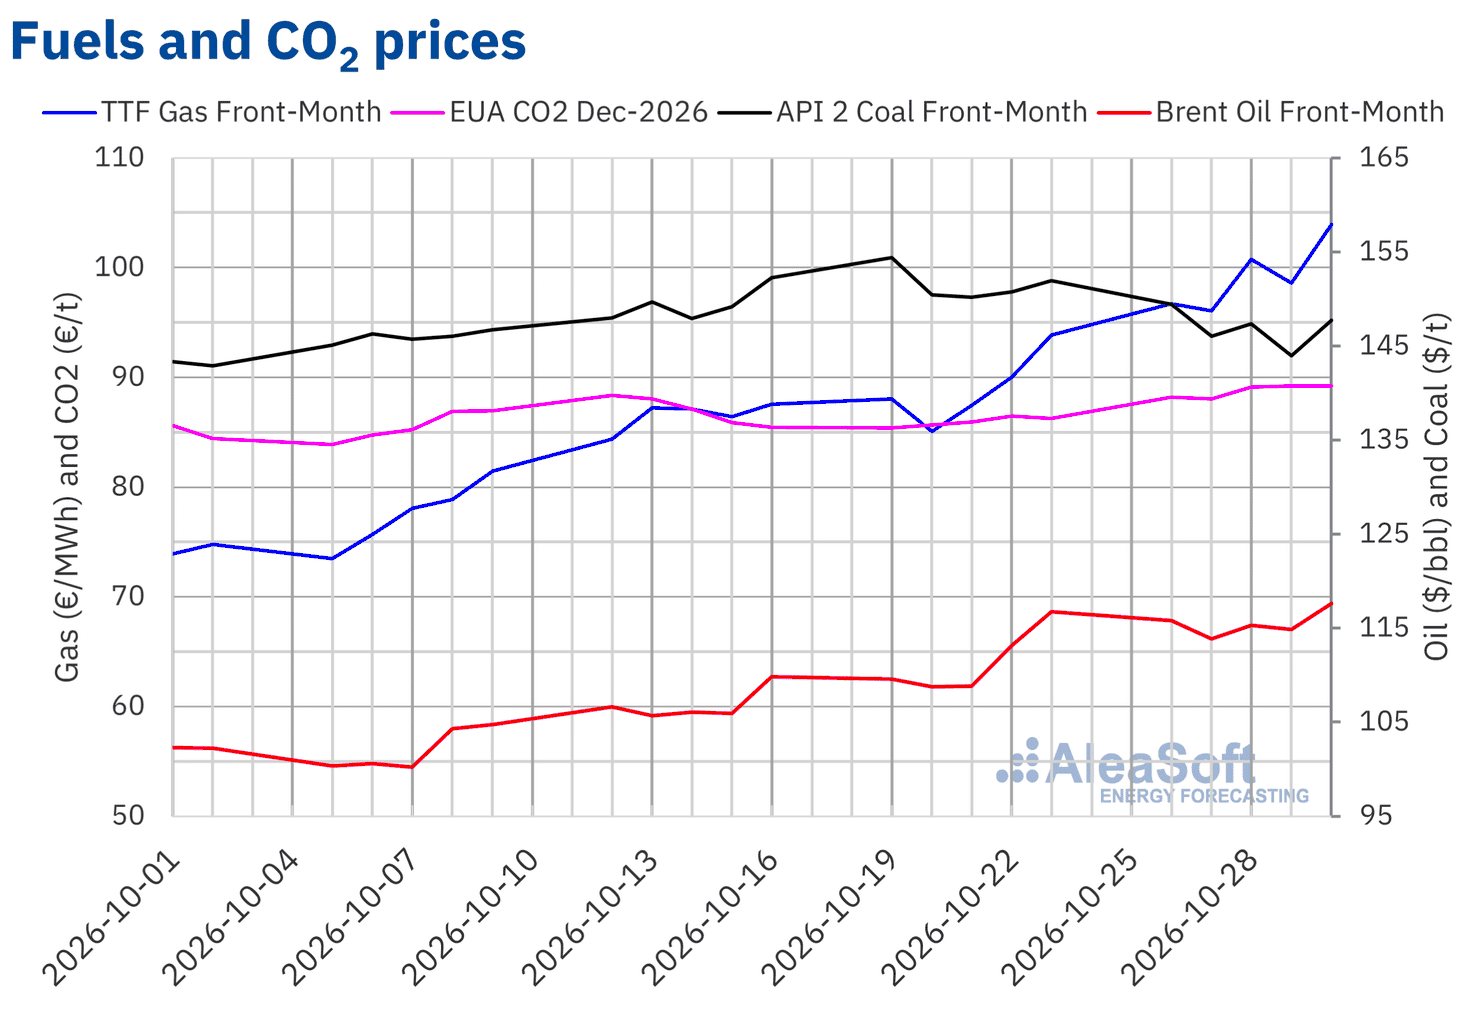 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ICE und EEX.
Analyse von AleaSoft Energy Forecasting zu den Aussichten der Energiemärkte in Europa
Am Donnerstag, dem 12. November, veranstaltet AleaSoft Energy Forecasting die 71. Ausgabe seiner monatlichen Webinar-Reihe. Die November-Ausgabe wird sich erneut mit Batterien, Hybridisierung und Energiespeichern befassen, Technologien, die mit der wachsenden Zahl von Projekten und dem steigenden Flexibilitätsbedarf des Stromsystems weiter an Bedeutung gewinnen. Luis Marquina de Soto, President von AEPIBAL, dem spanischen Verband für Batterien und Energiespeicher, wird im vierten Jahr in Folge am spanischsprachigen Webinar teilnehmen und seine Analyse der aktuellen Lage und der erwarteten Entwicklung des Sektors vorstellen. Im Webinar werden die potenzielle Rentabilität von Batterien und ihre Einnahmequellen untersucht, mit besonderem Augenmerk auf den neuen spanischen Kapazitätsmarkt. Zudem werden die Schlüsselfaktoren für die Analyse und Bewertung von Batterie- und Hybridisierungsprojekten sowie die Rolle dieser Technologien im Zuge des weiteren Ausbaus der erneuerbaren Energien erörtert. Darüber hinaus wird in der Sitzung betrachtet, wie sich die europäischen Energiemärkte in den letzten Wochen entwickelt haben und was mit Blick auf den Winter 2026‑2027 zu erwarten ist. Referenten sind Luis Marquina de Soto, Director of Institutional Relations bei Gransolar Group und President von AEPIBAL, sowie Oriol Saltó i Bauzà, Associate Partner bei AleaSoft. Luis Marquina de Soto wird nur am spanischsprachigen Webinar teilnehmen. Beide werden auch an der Analyserunde teilnehmen, die ausschließlich während des spanischsprachigen Webinars stattfindet. Im spanischsprachigen Webinar wird Antonio Delgado Rigal, Gründer und CEO von AleaSoft, die Sitzung und die Analyserunde moderieren.
Quelle: AleaSoft Energy Forecasting.