AleaSoft Energy Forecasting, 3. November 2026. Im Oktober 2026 stiegen die Preise in den meisten wichtigen europäischen Strommärkten und erreichten ihre höchsten Monatsdurchschnitte mindestens seit Januar 2023. Die Spannungen am Persischen Golf und die niedrigen europäischen Gasreserven trieben die Gaspreise in die Höhe. Die höheren Gas- und CO2-Preise begünstigten zusammen mit der geringeren Solarenergieproduktion als im September und der höheren Nachfrage in den meisten Märkten diese Entwicklung. Die Photovoltaikenergieproduktion erreichte in den wichtigsten europäischen Märkten Rekordwerte für einen Oktober.
Im Oktober 2026 lagen die monatlichen Durchschnittspreise in den meisten wichtigen europäischen Strommärkten über 165 €/MWh. Italien verzeichnete den höchsten Preis und der nordische Markt den niedrigsten.
Gegenüber September stiegen die Preise in den meisten Märkten, mit Ausnahme des nordischen Marktes. Im Vorjahresvergleich haben sich die Preise gegenüber Oktober 2025 mindestens verdoppelt. Die meisten Märkte erreichten ihre höchsten Monatsdurchschnitte seit Januar 2023, während Spanien und Portugal die höchsten seit Juli 2022 verzeichneten. Die höheren Gas- und CO2-Preise, die geringere Solarenergieproduktion und die höhere Nachfrage in den meisten Märkten begünstigten die monatlichen Anstiege.
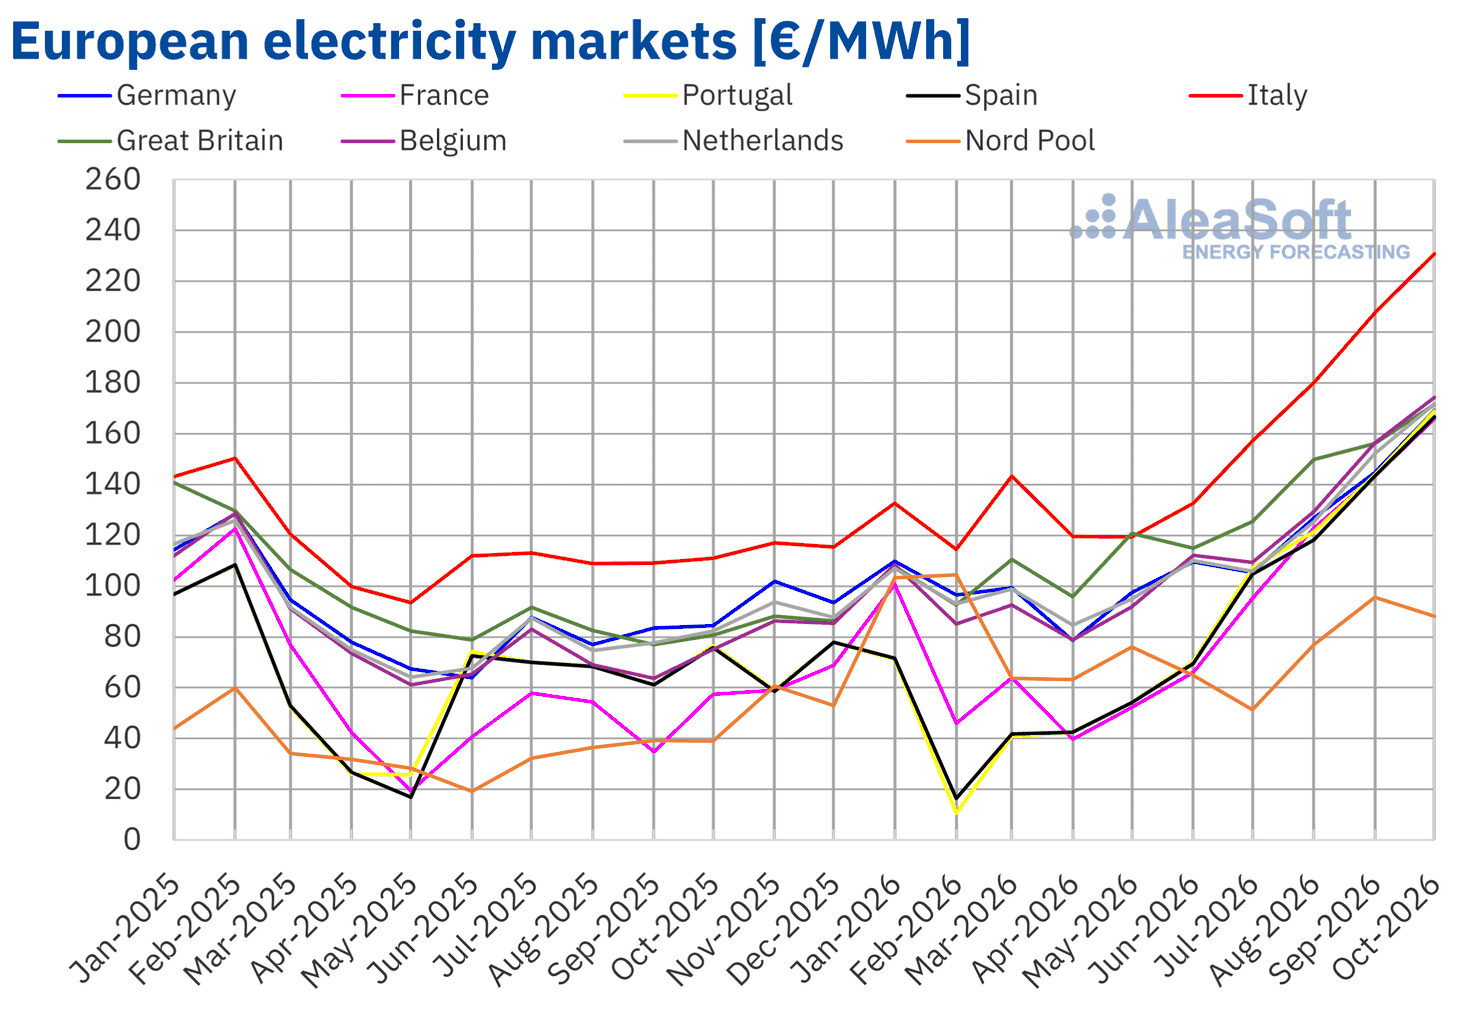 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Die Photovoltaikenergieproduktion stieg im Vorjahresvergleich in den wichtigsten Märkten. Obwohl sie gegenüber September zurückging, erreichte sie Rekordwerte für einen Oktober.
Die Windenergieproduktion ging im Vorjahresvergleich zurück, stieg jedoch gegenüber September, außer in Portugal. Deutschland, Frankreich und Italien verzeichneten ihre zweithöchste Produktion für einen Oktober, während Portugal und Spanien ihre niedrigsten Werte für diesen Monat seit 2016 bzw. 2019 verzeichneten.
Die Stromnachfrage ging im Vorjahresvergleich zurück, außer in Belgien und Italien. Gegenüber September stieg sie in den Märkten Mittel- und Nordeuropas und sank in Spanien, Italien und Portugal.
Die Futures für TTF-Gas erreichten einen Durchschnitt von 86,79 €/MWh, 172% mehr als im Oktober 2025 und den höchsten seit Januar 2023. Die Spannungen am Persischen Golf, die Beschränkungen der LNG-Exporte und die niedrigen europäischen Reserven trieben die Preise in die Höhe.
Die Futures auf CO2-Emissionsberechtigungen verzeichneten einen Durchschnitt von 86,64 €/t, den höchsten seit Februar 2026. Die Preise stiegen gegenüber September um 1,2% und im Vorjahresvergleich um 7,5%.
Die Futures auf Brent-Öl erreichten einen Durchschnitt von 108,34 $/bbl, 69% mehr als im Oktober 2025 und den höchsten seit Juli 2022. Die Spannungen am Persischen Golf, die Beschränkungen des Schiffsverkehrs in der Straße von Hormus und die Angriffe auf Öltanker verstärkten die Sorgen um die Versorgung.