AleaSoft Energy Forecasting, 1. Oktober 2026. Im September 2026 stiegen die Preise in den wichtigsten europäischen Strommärkten. Höhere Gaspreise, bedingt durch die niedrigen europäischen Gasreserven und die geopolitischen Spannungen in der Straße von Hormus, begünstigten zusammen mit dem Anstieg der CO2-Preise und der Nachfrage diesen Trend. Hinzu kam der monatliche Rückgang der Photovoltaikenergieproduktion, die dennoch in den wichtigsten Märkten Höchstwerte für einen Monat September erreichte. Italien und Portugal stellten Nachfragerekorde für diesen Monat auf.
Im September 2026 stiegen die monatlichen Durchschnittspreise in den wichtigsten europäischen Strommärkten. Italien verzeichnete den höchsten Preis, gefolgt von Belgien und Großbritannien, während der nordische Markt den niedrigsten Durchschnitt aufwies.
Gegenüber August stiegen die Preise in allen Märkten, mit dem stärksten Anstieg im nordischen Markt. Gegenüber September 2025 stiegen die Preise ebenfalls auf breiter Front, wobei Frankreich den stärksten Anstieg im Vorjahresvergleich verzeichnete.
Deutschland, Belgien, Großbritannien, Italien und die Niederlande erreichten ihre höchsten Monatsdurchschnitte seit Januar 2023. Spanien und Portugal verzeichneten die höchsten Preise seit September 2022 und Frankreich seit März 2023.
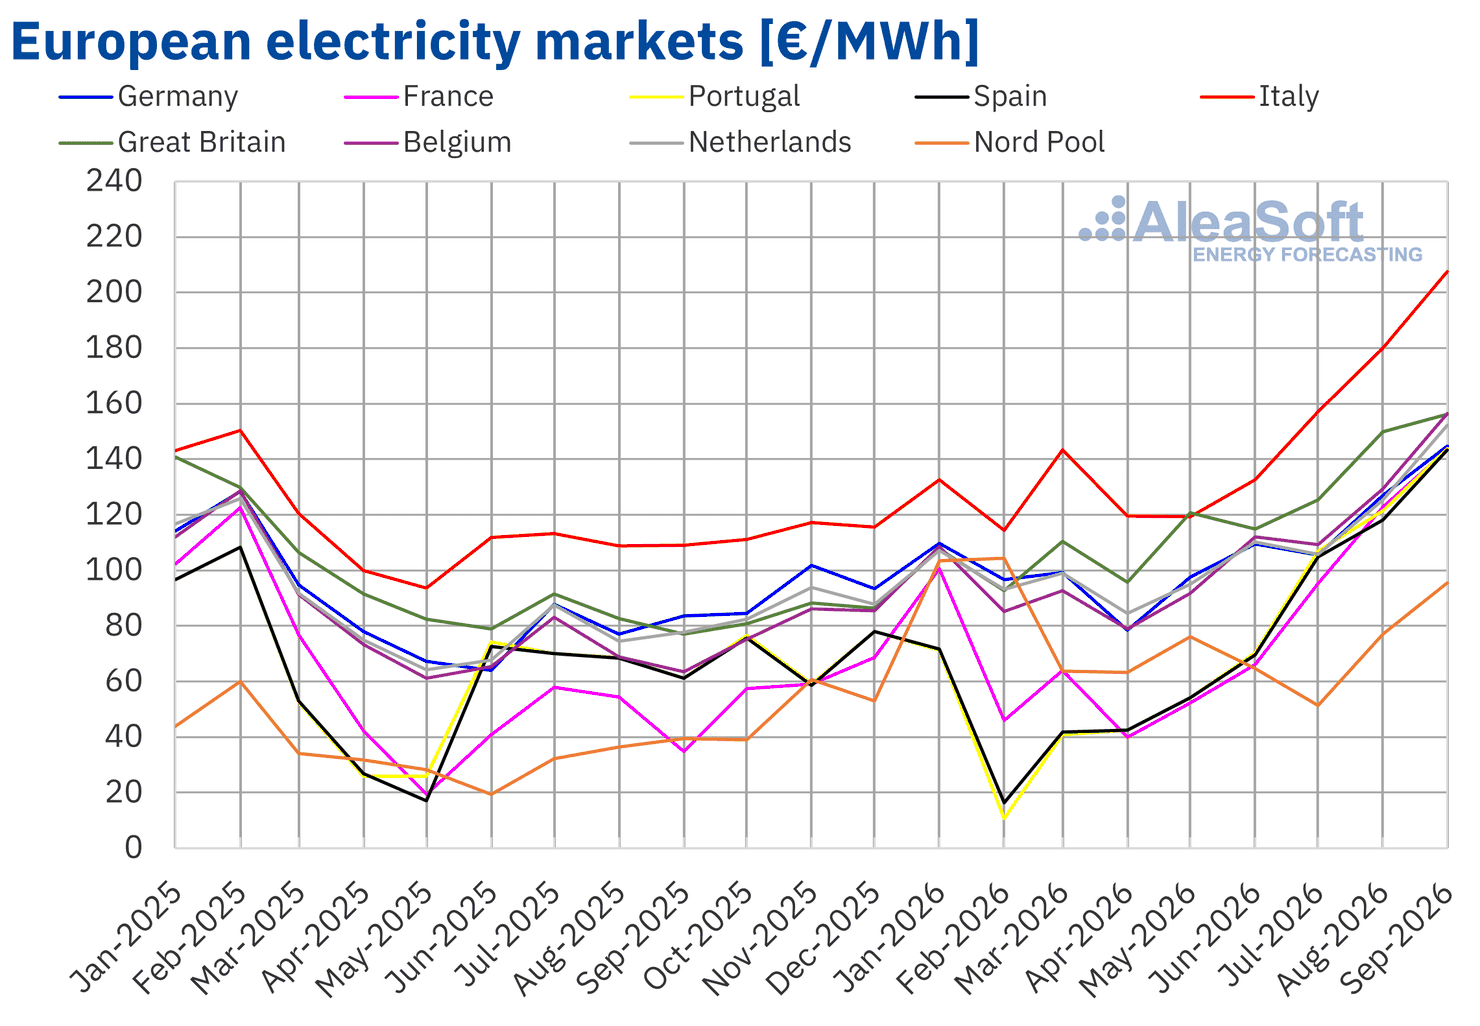 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Die Photovoltaikenergieproduktion stieg im Vorjahresvergleich in Deutschland, Spanien, Frankreich, Italien und Portugal. Obwohl sie gegenüber August zurückging, erreichte sie in den wichtigsten Märkten Höchstwerte für einen Monat September.
Die Windenergieproduktion stieg im Vorjahresvergleich in Italien, während sie in Deutschland, Spanien, Frankreich und Portugal zurückging. Gegenüber August stieg sie in Deutschland, Italien und Spanien und ging in Frankreich und Portugal zurück. In Deutschland erreichte sie den zweithöchsten Wert ihrer Geschichte für einen Monat September.
Die Stromnachfrage stieg im Vorjahresvergleich in Italien, Portugal, Spanien und Belgien. Italien und Portugal erreichten Höchstwerte für einen Monat September.
Die Front-Month-Futures für TTF-Gas am ICE-Markt erreichten einen Durchschnitt von 75,34 €/MWh, 21% mehr als im August und 133% mehr als im September 2025. Dies war der höchste Durchschnitt seit Dezember 2022. Die niedrigen europäischen Gasreserven, die Spannungen in der Straße von Hormus und die Einschränkungen bei der LNG-Versorgung trieben die Preise in die Höhe.
Die Futures auf CO2-Emissionsberechtigungen erreichten im September einen Durchschnitt von 85,63 €/t, 4,0% mehr als im August und 9,5% mehr als ein Jahr zuvor. Dies war der höchste Monatsdurchschnitt seit Januar 2026.
Die Front-Month-Futures auf Brent-Öl am ICE-Markt verzeichneten einen Durchschnitt von 102,02 $/bbl, 16% mehr als im August und 51% mehr als im September 2025. Die Wiederaufnahme der Angriffe zwischen den Vereinigten Staaten und dem Iran in der Straße von Hormus verstärkte die Sorgen um die Rohölversorgung und trieb die Preise in die Höhe.