


AleaSoft Energy Forecasting, 9. November 2026. In der ersten Novemberwoche stiegen die Preise auf den wichtigsten europäischen Strommärkten, angetrieben durch eine höhere Nachfrage und eine geringere Solarenergieproduktion, trotz sinkender Gaspreise. Italien, Frankreich, Spanien und Portugal verzeichneten ihre höchsten Tagespreise seit 2022. Unterdessen erreichte die Photovoltaikenergieproduktion auf der Iberischen Halbinsel und in Deutschland historische Rekorde für einen Novembertag. Die TTF-Gas- und Brent-Öl-Futures fielen angesichts der Erwartungen diplomatischer Fortschritte zwischen den Vereinigten Staaten und dem Iran.
Photovoltaikenergieproduktion und Windenergieproduktion
In der ersten Novemberwoche sank die Photovoltaikenergieproduktion auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche, nach den Anstiegen in der letzten Oktoberwoche. Italien verzeichnete mit 29% den stärksten Rückgang, gefolgt von Frankreich mit einem Rückgang von 23% und Deutschland mit 22%. In Portugal sank die Produktion um 21%, während Spanien mit 18% den geringsten Rückgang verzeichnete.
Trotz des wöchentlichen Rückgangs stellten Spanien, Portugal und Deutschland historische Rekorde bei der Photovoltaikenergieproduktion für einen Novembertag auf. Spanien erzeugte am 2. November 156 GWh, während Portugal am 4. November 22 GWh erreichte und Deutschland am 5. November 190 GWh verzeichnete.
Für die Woche vom 9. November deuten die Solarenergieprognosen von AleaSoft Energy Forecasting auf Produktionsrückgänge auf dem deutschen, dem spanischen und dem italienischen Markt hin.
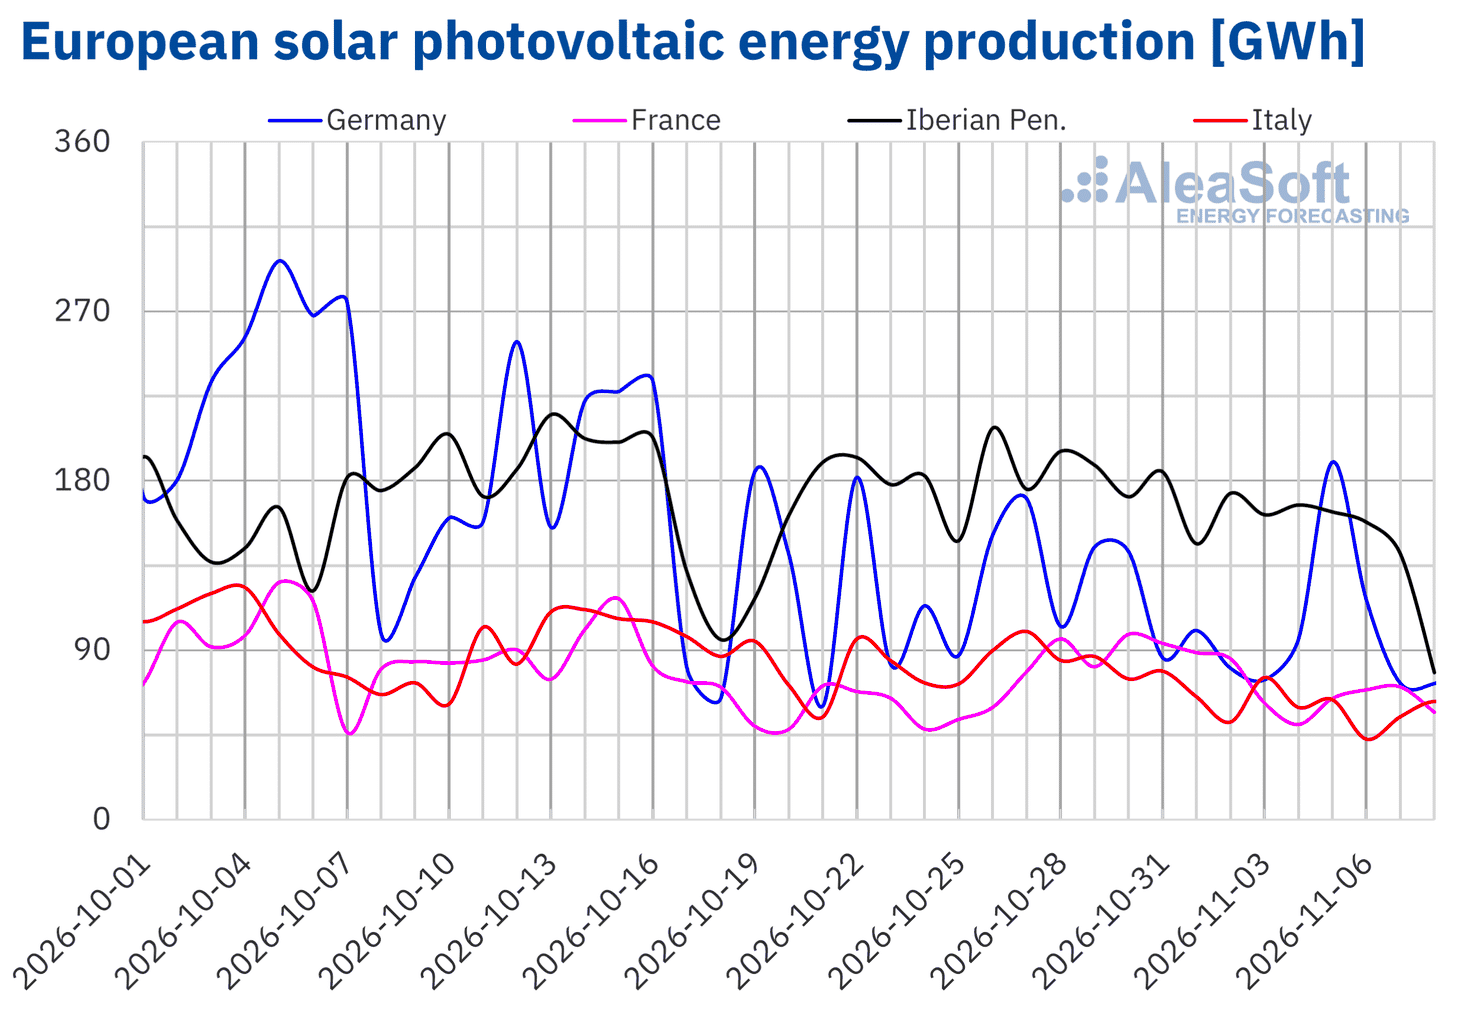 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
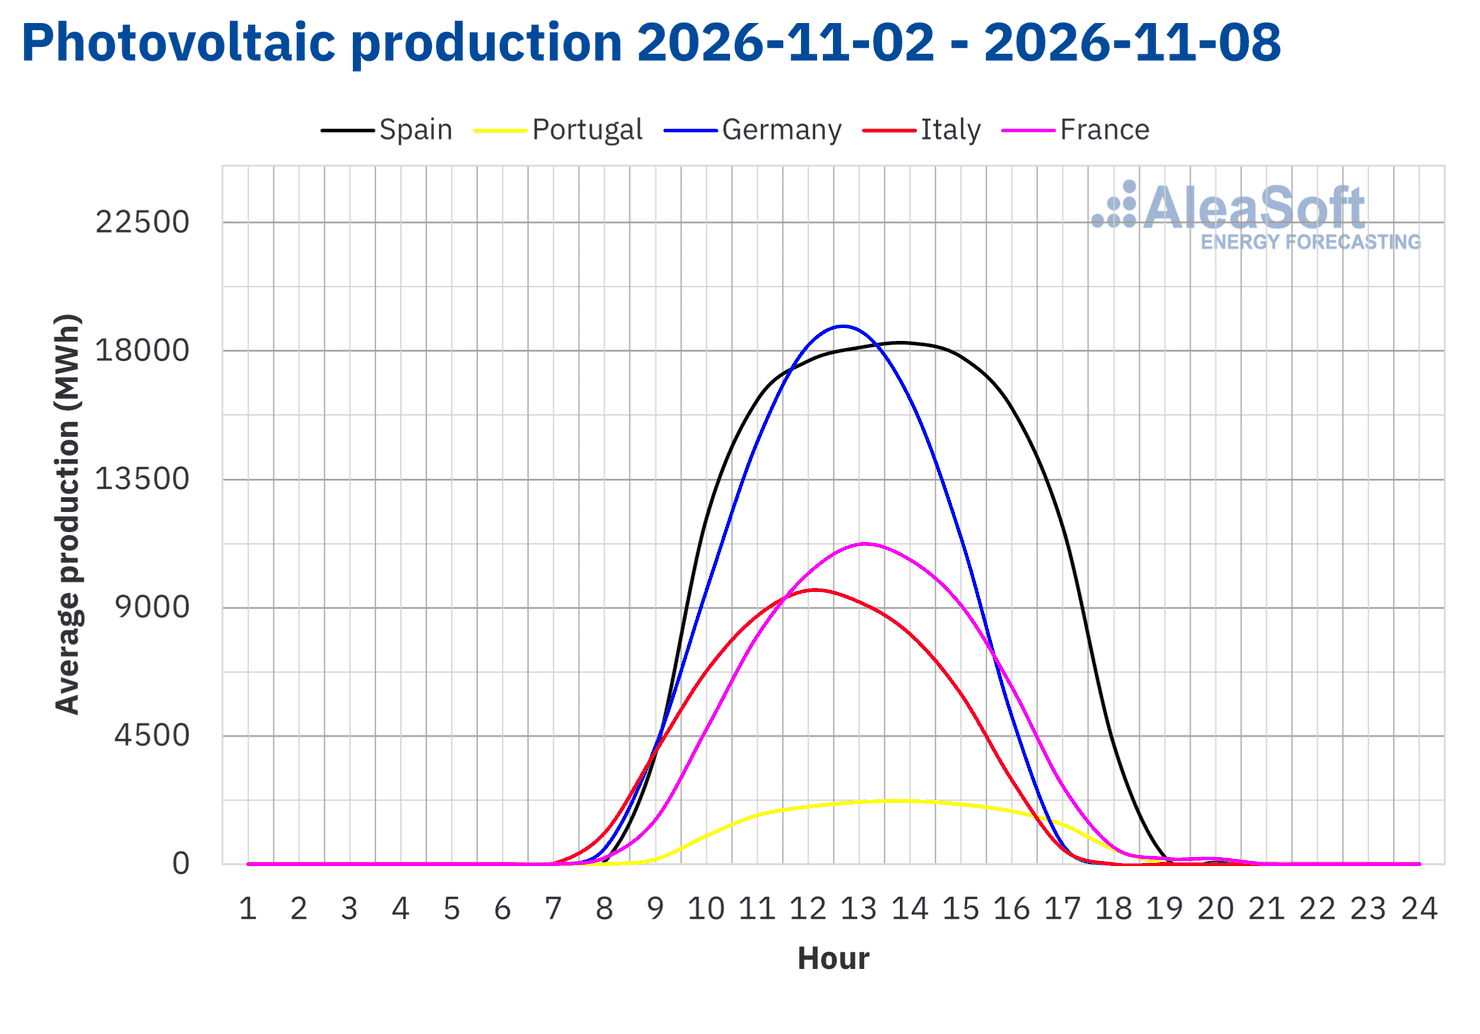 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
In der ersten Novemberwoche stieg die Windenergieproduktion auf der Iberischen Halbinsel im Vergleich zur Vorwoche, nach den Rückgängen in der letzten Oktoberwoche. Portugal verzeichnete mit 348% den stärksten Anstieg, während die Produktion in Spanien um 25% zunahm. Im Gegensatz dazu verzeichneten Italien, Frankreich und Deutschland die zweite Woche in Folge Rückgänge. Den stärksten Rückgang wies Italien mit 20% auf, gefolgt von Frankreich mit 16% und Deutschland mit 3,1%.
Für die Woche vom 9. November deuten die Windenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege auf dem spanischen, dem portugiesischen, dem italienischen und dem französischen Markt hin. Auf dem deutschen Markt wird die Windenergieproduktion hingegen sinken.
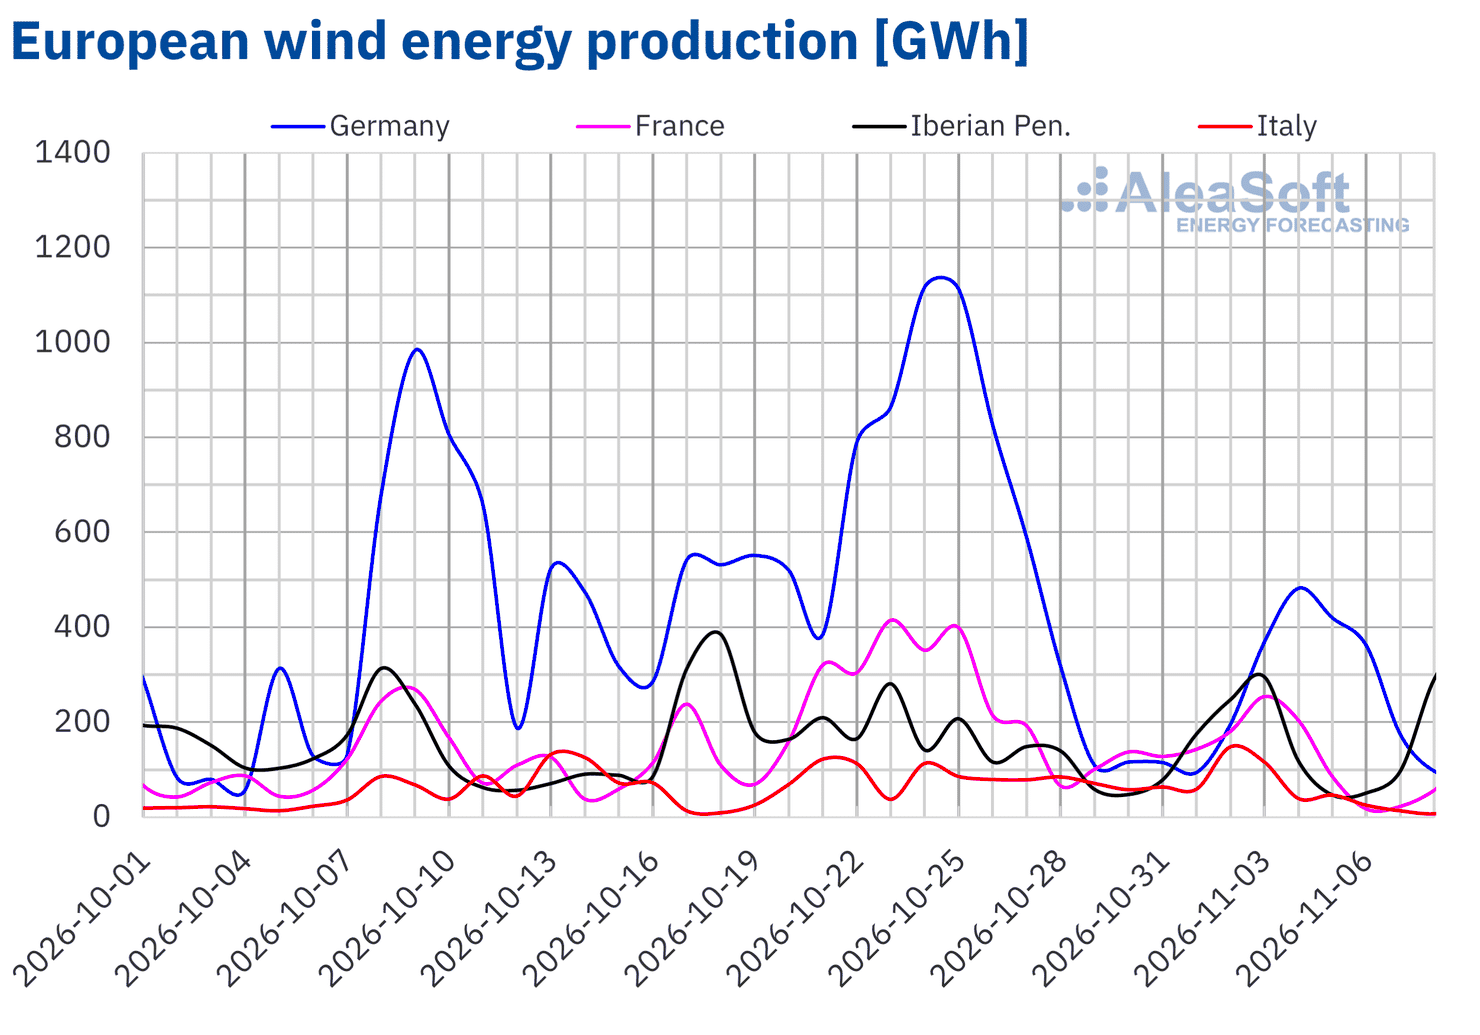 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
Stromnachfrage
In der ersten Novemberwoche stieg die Stromnachfrage auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche. Frankreich verzeichnete mit 14% den stärksten Anstieg; es war die sechste Woche in Folge mit Zuwächsen. Es folgten Großbritannien mit einem Anstieg von 9,5% und Deutschland mit 6,8%. In Belgien stieg die Nachfrage um 4,5%. Diese drei Märkte kehrten damit die Rückgänge der Vorwoche um. Italien verzeichnete unterdessen einen Anstieg von 3,1% und damit die dritte Woche in Folge mit Zuwächsen. Portugal kam mit einem Anstieg von 2,6% auf die vierte Woche in Folge mit Zuwächsen, während Spanien mit einem Plus von 2,1% drei aufeinanderfolgende Wochen mit Anstiegen verbuchte. In Spanien könnte der Feiertag zu Allerheiligen, der in mehreren autonomen Gemeinschaften am Montag, dem 2. November, begangen wurde, den Anstieg der Nachfrage gedämpft haben.
Im Laufe der Woche sanken die Durchschnittstemperaturen auf den analysierten Märkten im Vergleich zur Vorwoche, was zur höheren Nachfrage beitrug. Frankreich verzeichnete mit 3,5 °C den stärksten Rückgang, gefolgt von Belgien mit 3,3 °C und Spanien mit 3,2 °C. In Großbritannien, Portugal, Deutschland und Italien reichten die Rückgänge von 3,1 °C in Großbritannien bis 1,4 °C in Italien.
Für die Woche vom 9. November deuten die Nachfrageprognosen von AleaSoft Energy Forecasting auf Anstiege auf dem britischen und dem italienischen Markt hin. Auf dem französischen, dem belgischen, dem deutschen, dem portugiesischen und dem spanischen Markt wird die Nachfrage hingegen sinken. In Belgien könnte der Feiertag zum Waffenstillstandstag am Mittwoch, dem 11. November, zum prognostizierten Rückgang beitragen.
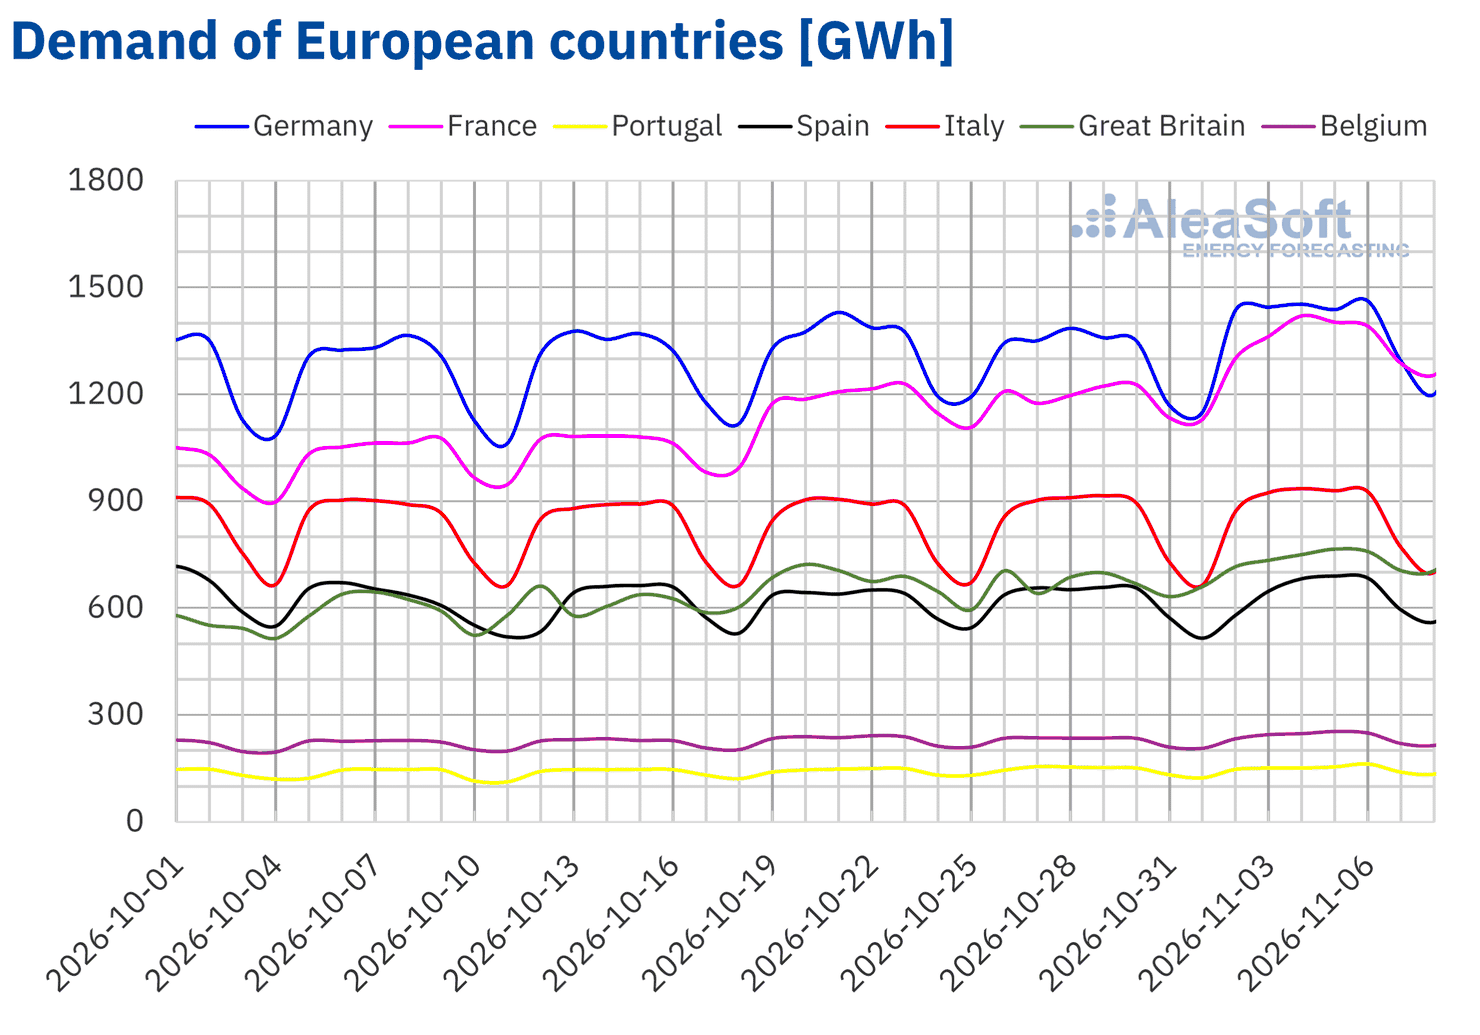 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid und ELIA.
Europäische Strommärkte
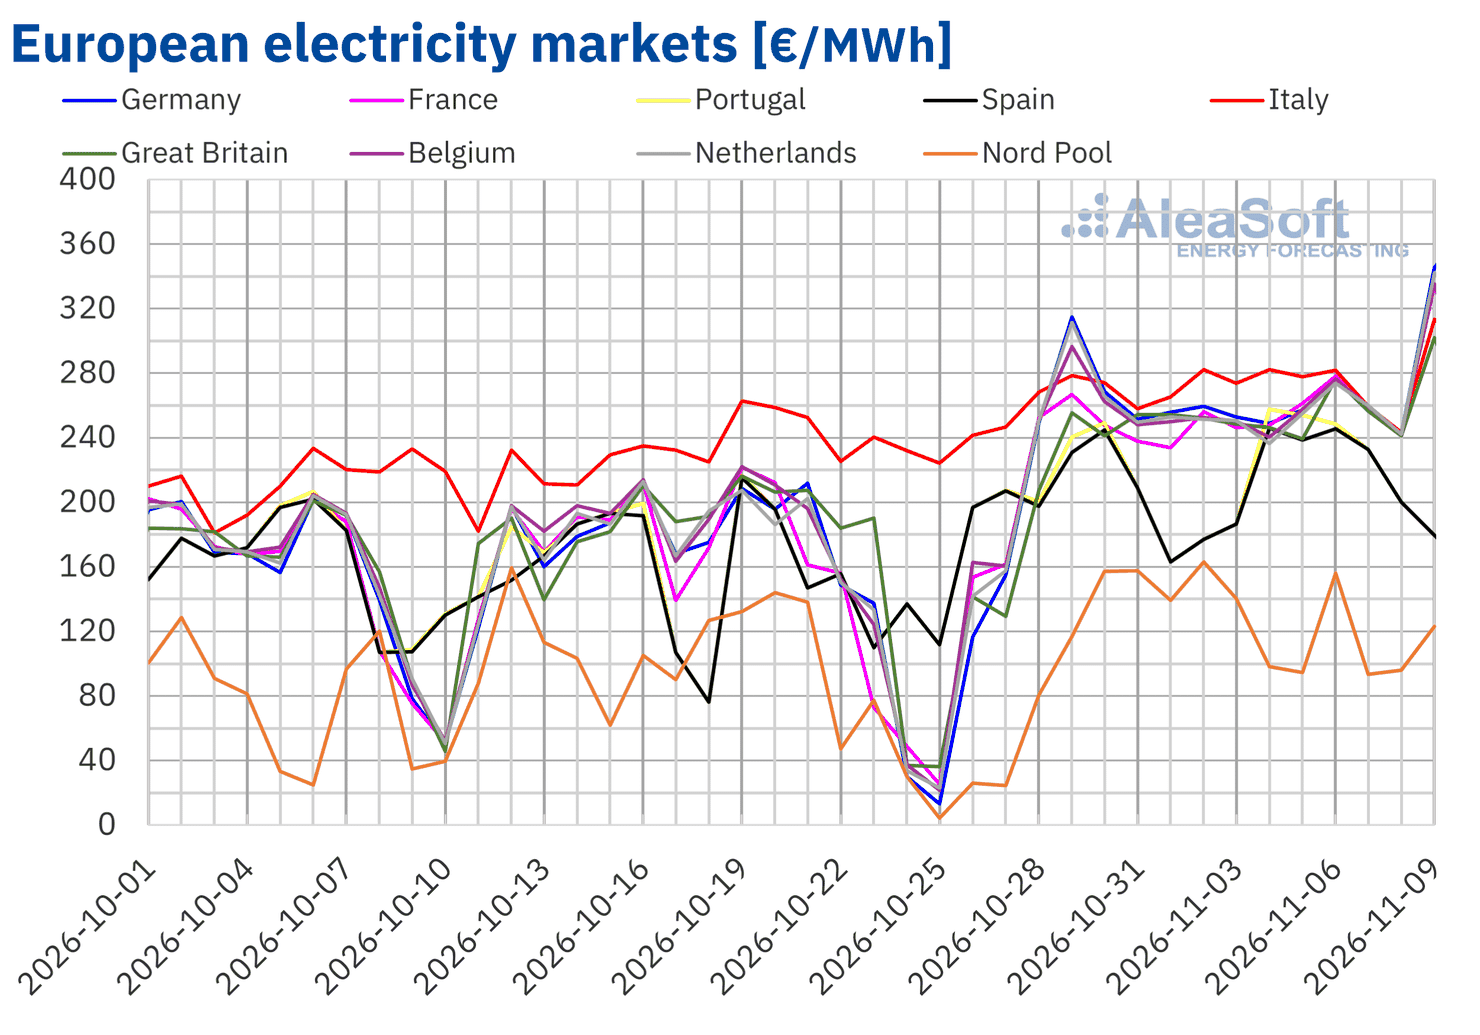
Die wöchentlichen Durchschnittspreise stiegen in der ersten Novemberwoche auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche. Der nordische Markt verzeichnete mit 20% den stärksten Anstieg, gefolgt vom britischen Markt mit einem Anstieg von 19% und dem französischen Markt mit 15%. Die Preise stiegen zudem in Deutschland um 11%, in Belgien um 9,1% und in den Niederlanden um 8,6%. Der portugiesische und der spanische Markt verzeichneten Anstiege von 6,2% bzw. 5,3%, während der italienische Markt mit 3,7% den geringsten Anstieg aufwies.
Der italienische Markt wies mit 271,46 €/MWh erneut den höchsten Wochendurchschnittspreis auf, während der nordische Markt mit 120,19 €/MWh den niedrigsten verzeichnete. Auf den übrigen bei AleaSoft Energy Forecasting analysierten Märkten lagen die wöchentlichen Durchschnittspreise über 200 €/MWh, zwischen 218,07 €/MWh in Spanien und 256,59 €/MWh in Deutschland.
Bei den Tagespreisen erreichte der italienische Markt am Montag, dem 2. November, 282,30 €/MWh, den höchsten Preis der Woche unter den analysierten Märkten. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der höchste Preis auf diesem Markt seit dem 17. Dezember 2022. Am selben Tag erreichte der nordische Markt seinen Wochenhöchstwert von 162,99 €/MWh. Am 4. November verzeichneten der portugiesische und der spanische Markt ihre höchsten Preise der Woche mit 257,55 €/MWh bzw. 246,01 €/MWh. Für Portugal war dies der höchste Preis seit dem 6. April 2022 und für Spanien seit dem 7. April 2022. Am Freitag, dem 6. November, verzeichneten die übrigen Märkte ihre Wochenhöchstwerte. An diesem Tag erreichte der französische Markt 278,29 €/MWh, seinen höchsten Preis seit dem 18. Dezember 2022, während der britische Markt 276,50 €/MWh erreichte, seinen höchsten Preis seit dem 23. Januar 2025. Der belgische, der deutsche und der niederländische Markt verzeichneten Preise von 276,47 €/MWh, 275,64 €/MWh bzw. 273,90 €/MWh.
Am Montag, dem 9. November, lagen die Preise auf dem deutschen, dem französischen, dem italienischen, dem britischen, dem belgischen und dem niederländischen Markt über 300 €/MWh und übertrafen damit die Höchstwerte der Vorwoche. Der deutsche Markt erreichte 345,64 €/MWh und der niederländische Markt 342,43 €/MWh, ihre höchsten Preise seit dem 13. Dezember 2024. Die Preise auf dem belgischen, dem französischen und dem italienischen Markt erreichten 335,27 €/MWh, 334,12 €/MWh bzw. 313,51 €/MWh. Dies waren ihre höchsten Preise seit dem 17. Dezember 2022. Der britische Markt verzeichnete einen Preis von 301,95 €/MWh, seinen höchsten Preis seit dem 23. Januar 2025. Unterdessen verzeichnete der nordische Markt am Samstag, dem 7. November, mit 93,62 €/MWh den niedrigsten Preis der Woche unter den analysierten Märkten. Der spanische und der portugiesische Markt verzeichneten ihre Wochentiefstwerte von jeweils 177,06 €/MWh am Montag, dem 2. November. Mit Ausnahme des nordischen Marktes und der ersten beiden Tage der Woche auf dem iberischen Markt blieben die Tagespreise während der gesamten Woche über 200 €/MWh.
Die höhere Nachfrage auf allen Märkten, begünstigt durch die sinkenden Temperaturen, und die geringere Solarenergieproduktion trieben die Preise nach oben. In Deutschland, Frankreich und Italien trug auch die sinkende Windenergieproduktion zu den Anstiegen bei. Die niedrigeren TTF-Gaspreise dämpften hingegen die Anstiege. In Spanien und Portugal begrenzte zudem die höhere Windenergieproduktion auf der Iberischen Halbinsel die Preisanstiege.
Die Preisprognosen von AleaSoft Energy Forecasting deuten darauf hin, dass die Preise in der Woche vom 9. November auf dem spanischen, dem portugiesischen, dem französischen, dem britischen und dem belgischen Markt sinken werden, gestützt durch eine höhere Windenergieproduktion auf der Iberischen Halbinsel und in Frankreich sowie eine geringere Nachfrage in Frankreich, Belgien und Spanien. Auf dem niederländischen, dem italienischen und dem deutschen Markt werden die Preise hingegen steigen. In Deutschland wird die sinkende Windenergieproduktion zum Anstieg beitragen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Brent, Brennstoffe und CO2
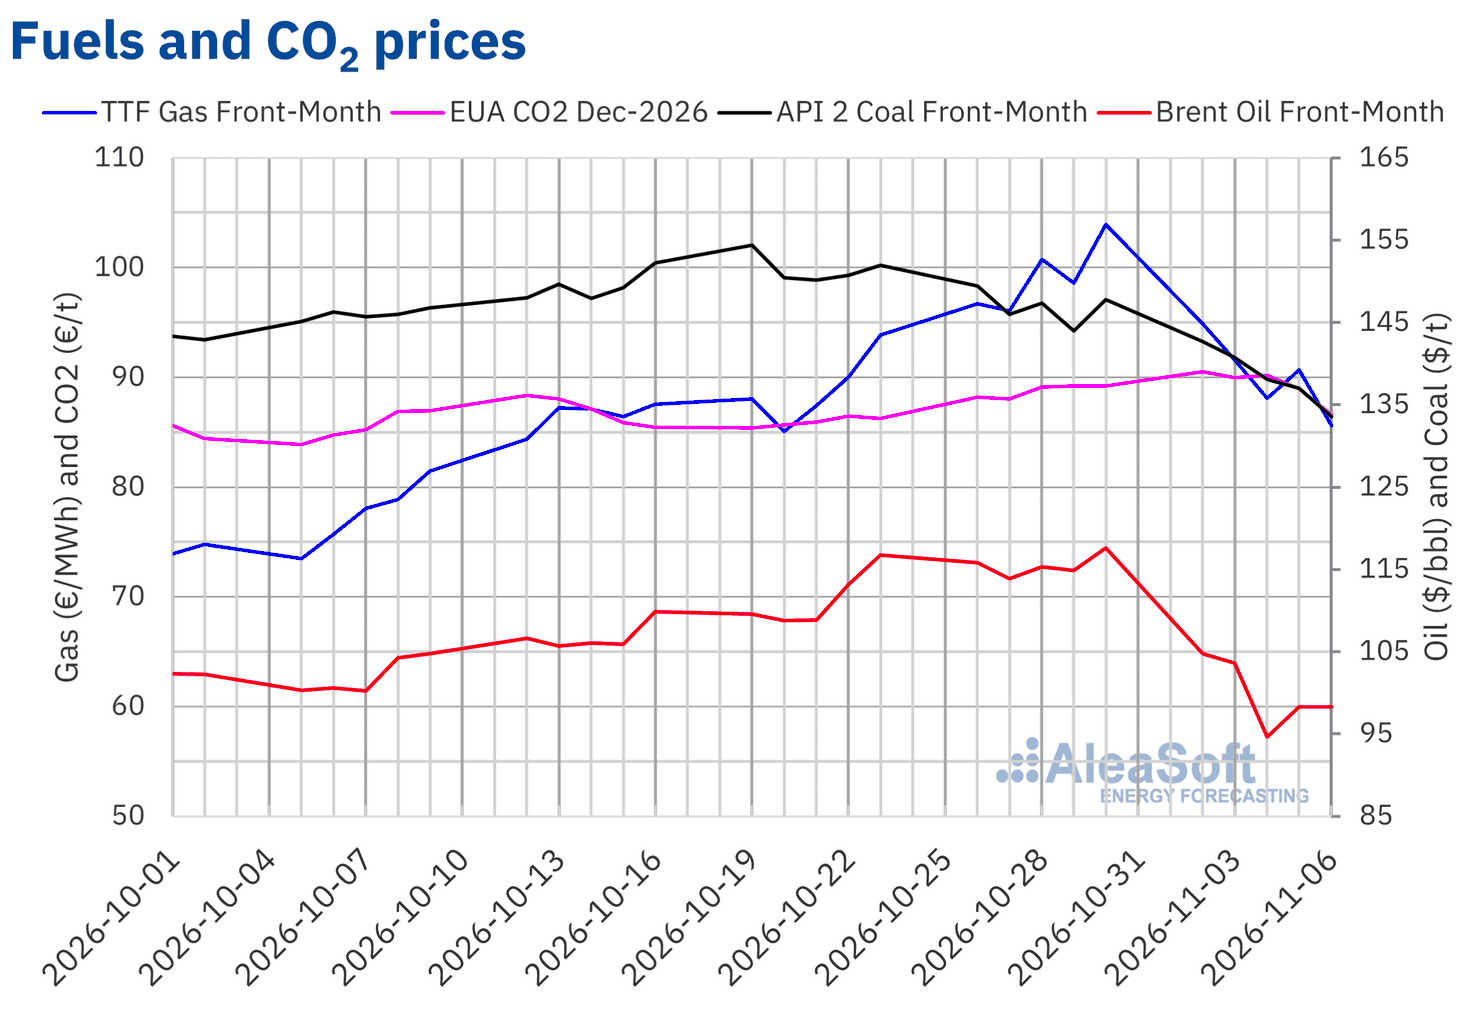
Die Brent-Öl-Futures für den Front‑Month am ICE-Markt erreichten am Montag, dem 2. November, mit 104,77 $/bbl ihren höchsten Settlement-Preis der Woche. Dieser Preis lag bereits 11% unter dem Niveau des vorherigen Freitags. Am 4. November verzeichneten diese Futures nach einem Rückgang von 8,7% gegenüber dem Vortag mit 94,62 $/bbl ihren niedrigsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der niedrigste Preis seit dem 1. September. In den letzten beiden Handelssitzungen der Woche erholten sich die Preise teilweise. Am Freitag, dem 6. November, lag der Settlement-Preis bei 98,32 $/bbl, 16% unter dem Wert des vorherigen Freitags.
Die Erwartungen eines Abkommens zwischen den Vereinigten Staaten und dem Iran zur Beendigung des Krieges übten während der gesamten Woche Abwärtsdruck auf die Preise aus. Dazu trugen Berichte über einen Abkommensentwurf sowie die Übermittlung eines iranischen Atomvorschlags an Washington über Katar bei. Zudem beschloss die OPEC+ am 1. November, ihre Ölförderziele für Dezember unverändert beizubehalten. Allerdings hielten die Angriffe und Zwischenfälle mit Öltankern in der Straße von Hormus und in deren Umgebung im Laufe der Woche an, und das Risiko einer erneuten militärischen Eskalation nach den Zwischenwahlen in den USA blieb für den Markt ein Grund zur Sorge.
Was die TTF-Gas-Futures am ICE-Markt für den Front‑Month betrifft, so erreichten sie am Montag, dem 2. November, mit 94,86 €/MWh ihren höchsten Settlement-Preis der Woche. Dieser Preis lag bereits 8,7% unter dem Niveau des vorherigen Freitags. Die Preise sanken bis zum 4. November und fielen nach einem Anstieg von 2,9% am Donnerstag, dem 5. November, am Freitag, dem 6. November, erneut. An diesem Tag erreichten diese Futures mit 85,59 €/MWh ihren niedrigsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der niedrigste Preis seit dem 21. Oktober, und er lag 18% unter dem Wert des vorherigen Freitags.
Die Erwartungen diplomatischer Fortschritte zwischen den Vereinigten Staaten und dem Iran trugen ebenfalls zu den niedrigeren Gaspreisen bei. Die LNG-Lieferungen aus Katar blieben jedoch begrenzt, nachdem das Land die Erklärung höherer Gewalt für seine Exporte bis Ende Dezember verlängert hatte. Zudem lagen die Gasspeicherstände der Europäischen Union am 1. November bei 74,6% der Kapazität und damit unter dem Niveau von 82,8% ein Jahr zuvor.
Was die Futures für CO2–Emissionsberechtigungen am EEX-Markt für den Referenzkontrakt Dezember 2026 betrifft, so erreichten sie am Montag, dem 2. November, mit 90,53 €/t ihren höchsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten lag dieser Preis 1,5% über dem Niveau des vorherigen Freitags und war der höchste seit dem 17. Januar. Anschließend sanken die Preise in drei der vier verbleibenden Handelssitzungen. Am Freitag, dem 6. November, verzeichneten sie mit 86,55 €/t ihren niedrigsten Settlement-Preis der Woche. Dies war der niedrigste Preis seit dem 24. Oktober, und er lag 3,0% unter dem Wert des vorherigen Freitags.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ICE und EEX.
Analyse von AleaSoft Energy Forecasting zu den Aussichten der Energiemärkte in Europa
Am Donnerstag, dem 12. November, veranstaltet AleaSoft Energy Forecasting die 71. Ausgabe seiner monatlichen Webinar-Reihe. Diese Ausgabe wird sich mit Batterien als Energiespeicher und der Hybridisierung befassen, Technologien, die weiter an Bedeutung gewinnen, da neue Projekte vorankommen und das Stromsystem mehr Flexibilität benötigt. Die Referenten werden die Rentabilität von Batterien und ihre Einnahmequellen erörtern, mit besonderem Augenmerk auf den neuen spanischen Kapazitätsmarkt, sowie die Schlüsselfaktoren für die Analyse und Bewertung von Energiespeicher- und Hybridisierungsprojekten. In der Sitzung wird zudem betrachtet, wie sich die wichtigsten Energiemärkte Europas in den letzten Wochen entwickelt haben und was im Winter 2026‑2027 zu erwarten ist. Luis Marquina de Soto, President von AEPIBAL, dem spanischen Unternehmensverband für Batterien und Energiespeicher, wird im vierten Jahr in Folge am spanischsprachigen Webinar teilnehmen. Begleitet wird er von Oriol Saltó i Bauzà, Associate Partner bei AleaSoft. Beide Referenten werden auch an der Analyserunde teilnehmen, die ausschließlich während des spanischsprachigen Webinars stattfindet.
Quelle: AleaSoft Energy Forecasting.