


AleaSoft Energy Forecasting, 5. Oktober 2026. In der Woche vom 28. September stiegen die Wochenpreise auf den meisten europäischen Strommärkten, gestützt durch eine geringere Solarenergieproduktion. Spanien und Portugal erreichten ihre höchsten Tagespreise seit Dezember 2022. Obwohl die Photovoltaikenergieproduktion in der Woche insgesamt zurückging, stellten Portugal und Italien Allzeitrekorde für einen Oktobertag auf, während Portugal einen Rekord bei der Windenergieproduktion für einen Septembertag erreichte. Die TTF-Gaspreise stiegen, getrieben durch niedrige europäische Reserven und die Spannungen in der Straße von Hormus, die die LNG-Lieferungen aus dem Nahen Osten weiterhin einschränkten.
Photovoltaikenergieproduktion und Windenergieproduktion
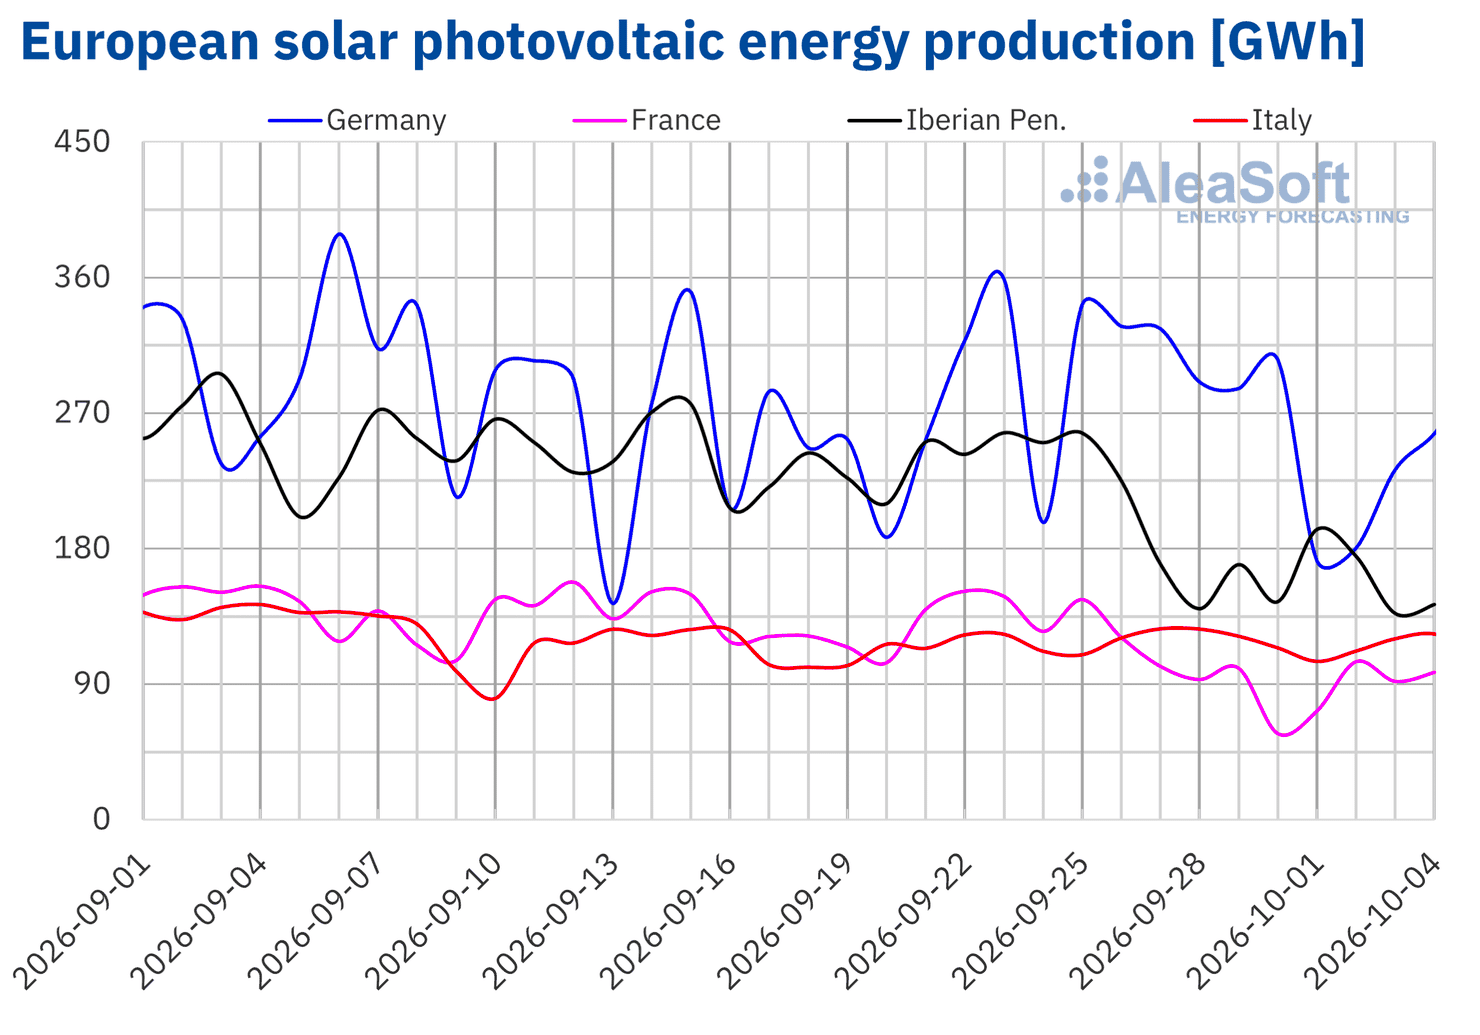
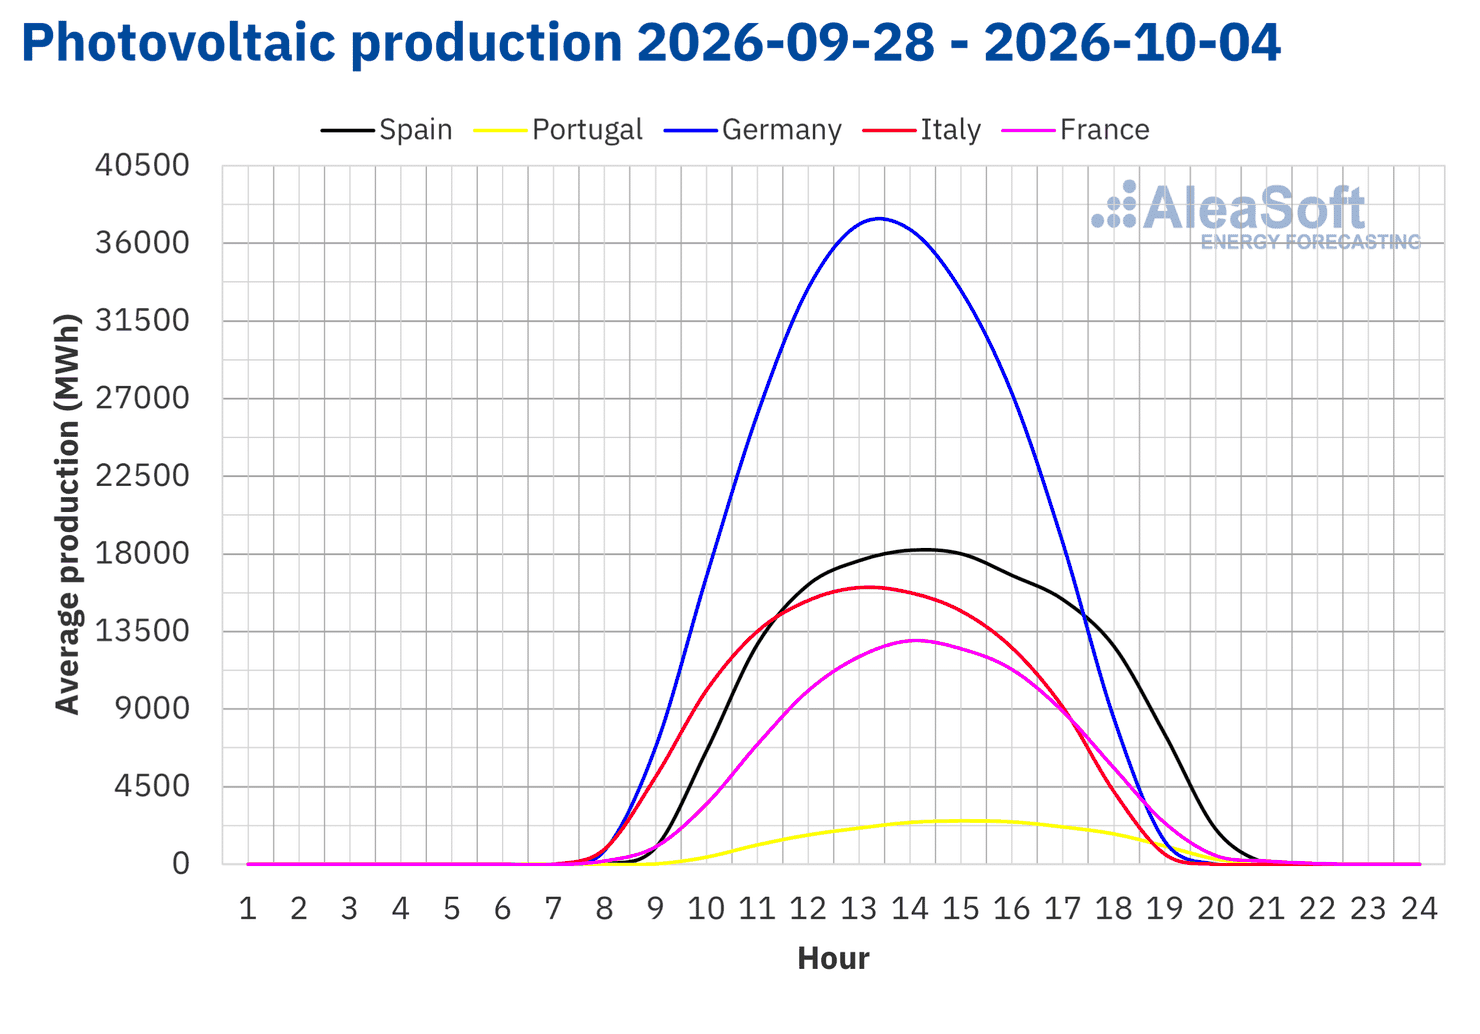
In der Woche vom 28. September ging die Photovoltaikenergieproduktion auf den wichtigsten europäischen Strommärkten im Vergleich zur Vorwoche zurück. Spanien und Frankreich verzeichneten mit jeweils 34% die stärksten Rückgänge. In Portugal sank die Produktion um 24%, die dritte Woche in Folge mit Rückgängen. Deutschland verzeichnete einen Rückgang von 19%, während Italien mit 0,7% den geringsten Rückgang aufwies. Deutschland, Frankreich, Spanien und Italien kehrten damit die Anstiege der Vorwoche um.
Im Laufe der Woche stellten Portugal und Italien Rekorde bei der Photovoltaikenergieproduktion für einen Oktobertag auf. Portugal verzeichnete am 1. Oktober 26 GWh und Italien am 4. Oktober 123 GWh. Am selben Tag erreichte Deutschland 256 GWh, seine zweithöchste Photovoltaikenergieproduktion für einen Oktobertag seit Beginn der Aufzeichnungen.
Für die Woche vom 5. Oktober deuten die Solarenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege in Deutschland, Spanien und Italien hin.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
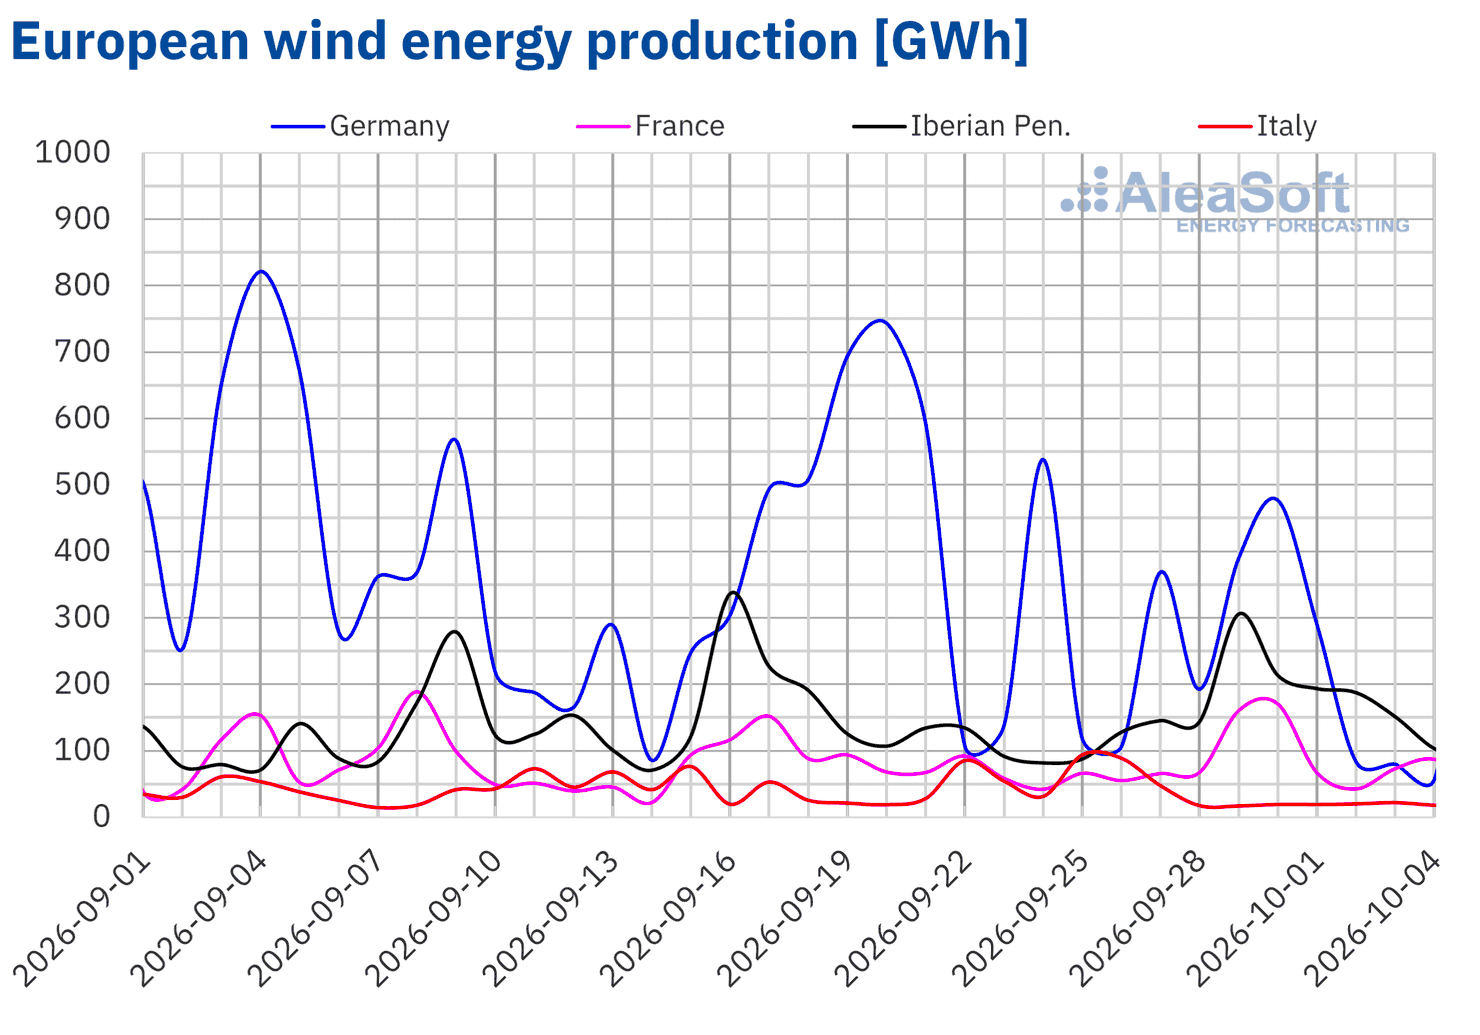
In der Woche vom 28. September stieg die Windenergieproduktion auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche. Portugal verzeichnete mit 108% den stärksten Anstieg, gefolgt von Spanien mit 55% und Frankreich mit 50%. Alle drei Märkte kehrten nach den Rückgängen der Vorwoche zu Anstiegen zurück. In Italien und Deutschland ging die Windenergieproduktion zurück. Italien verzeichnete nach dem Anstieg der Vorwoche mit 69% den stärksten Rückgang. In Deutschland sank die Produktion um 20%, die zweite Woche in Folge mit Rückgängen.
Im Laufe der Woche stellte Portugal mit 90 GWh am 29. September einen Rekord bei der Windenergieproduktion für einen Septembertag auf.
Für die Woche vom 5. Oktober deuten die Windenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege in Deutschland, Italien und Frankreich hin. In Portugal und Spanien wird die Windenergieproduktion zurückgehen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
Stromnachfrage
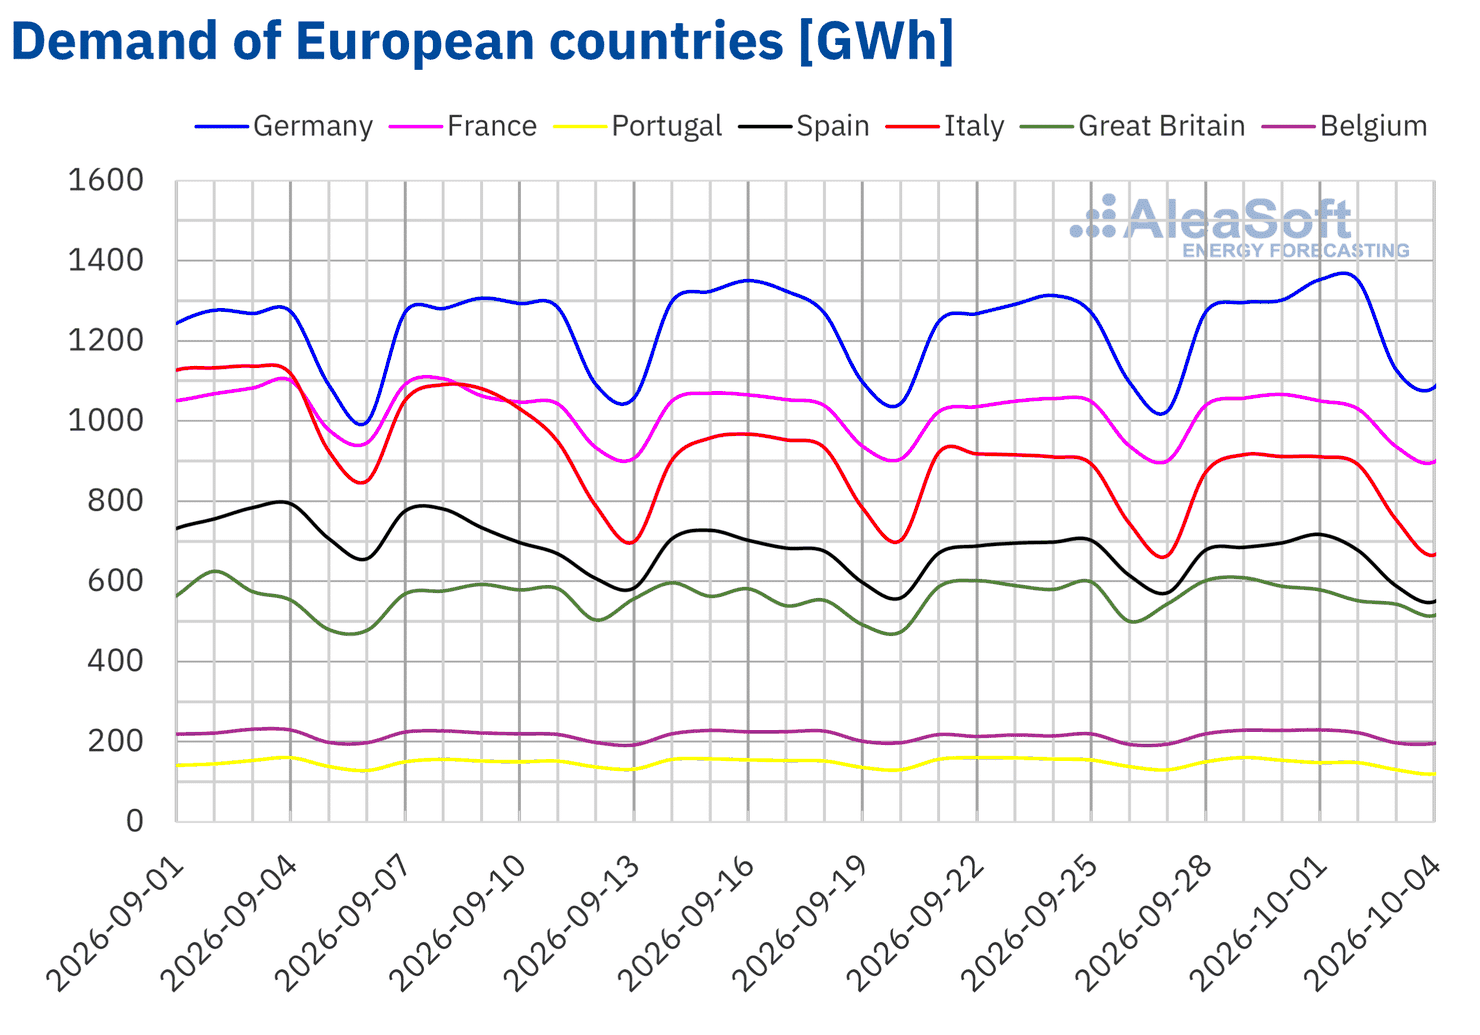
In der Woche vom 28. September stieg die Stromnachfrage in Belgien, Deutschland und Frankreich im Vergleich zur Vorwoche. Belgien verzeichnete mit 3,6% den stärksten Anstieg, gefolgt von Deutschland mit 3,2%. Beide Märkte kehrten damit die Rückgänge der Vorwoche um. In Frankreich stieg die Nachfrage nach drei aufeinanderfolgenden Wochen mit Rückgängen um 0,4%.
In Portugal, Spanien, Italien und Großbritannien ging die Stromnachfrage zurück. Portugal verzeichnete mit 4,3% den stärksten Rückgang nach vier aufeinanderfolgenden Wochen mit Anstiegen. In Spanien sank die Nachfrage um 1,1% und in Italien um 0,8%, wobei beide Märkte die vierte Woche in Folge Rückgänge verzeichneten. Großbritannien verzeichnete nach dem Anstieg der Vorwoche mit 0,3% den geringsten Rückgang.
Im Laufe der Woche stiegen die Durchschnittstemperaturen in Deutschland, Belgien und Frankreich im Vergleich zur Vorwoche. Deutschland verzeichnete mit 3,4 °C den stärksten Anstieg, gefolgt von Belgien mit 1,6 °C und Frankreich mit 0,8 °C. Die Durchschnittstemperaturen sanken um 2,0 °C in Portugal, 1,3 °C in Spanien, 0,7 °C in Italien und 0,3 °C in Großbritannien.
Für die Woche vom 5. Oktober deuten die Nachfrageprognosen von AleaSoft Energy Forecasting auf Anstiege in Portugal, Großbritannien und Frankreich hin. In Italien, Spanien, Deutschland und Belgien wird die Nachfrage sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid und ELIA.
Europäische Strommärkte
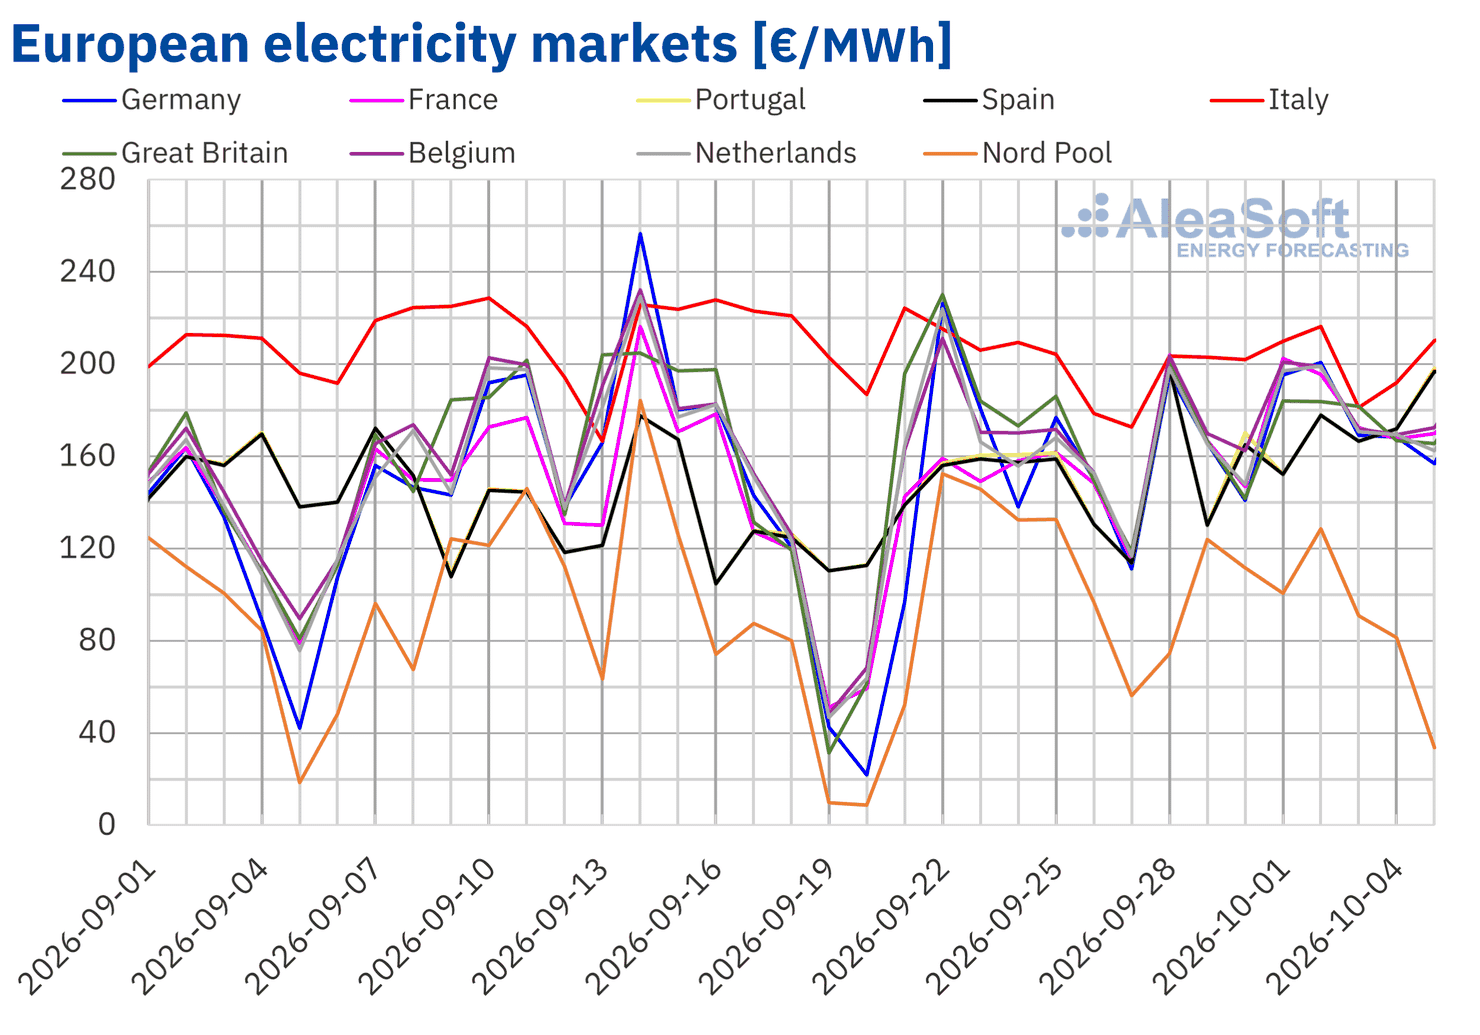
Die wöchentlichen Durchschnittspreise stiegen in der Woche vom 28. September auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche. Der französische Markt verzeichnete mit 21% den stärksten Anstieg, gefolgt vom spanischen Markt mit einem Anstieg von 15%. Die Preise stiegen zudem in Deutschland und Portugal um 14%. Der niederländische und der belgische Markt verzeichneten mit 8,7% bzw. 10% die geringsten Anstiege. Auf dem nordischen, dem britischen und dem italienischen Markt fielen die Preise. Der nordische Markt verzeichnete mit 7,4% den stärksten Rückgang, während die Preise auf dem italienischen und dem britischen Markt um 0,2% bzw. 1,0% sanken.
Der italienische Markt verzeichnete mit 201,10 €/MWh erneut den höchsten Wochendurchschnitt, während der nordische Markt mit 101,57 €/MWh den niedrigsten aufwies. Auf den übrigen bei AleaSoft Energy Forecasting analysierten Märkten lagen die wöchentlichen Durchschnittspreise zwischen 165,90 €/MWh in Spanien und 182,40 €/MWh in Belgien.
Bei den Tagespreisen verzeichneten die meisten Märkte ihre höchsten Preise der Woche am Montag, dem 28. September. An diesem Tag erreichten der portugiesische und der spanische Markt 198,10 €/MWh bzw. 198,05 €/MWh. Nach den bei AleaSoft Energy Forecasting analysierten Daten waren dies auf beiden Märkten die höchsten Preise seit dem 6. Dezember 2022. Am selben Tag verzeichneten der französische, der belgische und der britische Markt mit 203,94 €/MWh, 203,46 €/MWh bzw. 200,45 €/MWh ihre Wochenhöchstwerte. Der deutsche, der niederländische, der italienische und der nordische Markt erreichten ihre höchsten Preise der Woche am Freitag, dem 2. Oktober. An diesem Tag verzeichnete der italienische Markt 216,17 €/MWh, den höchsten Tagespreis der Woche unter den analysierten Märkten. Zudem blieben die Preise auf diesem Markt von Montag bis Freitag über 200 €/MWh. Am 2. Oktober erreichten der deutsche und der niederländische Markt 200,50 €/MWh bzw. 199,03 €/MWh, während der nordische Markt 128,48 €/MWh erreichte.
Unterdessen verzeichnete der nordische Markt am Montag, dem 28. September, mit 74,29 €/MWh den niedrigsten Preis der Woche unter den analysierten Märkten. Der spanische und der portugiesische Markt verzeichneten ihre Wochentiefststände von jeweils 130,10 €/MWh am Dienstag, dem 29. September. Am folgenden Tag, dem 30. September, verzeichneten der deutsche, der britische, der französische, der niederländische und der belgische Markt ihre niedrigsten Preise der Woche, die zwischen 140,75 €/MWh in Deutschland und 162,48 €/MWh in Belgien lagen. Der italienische Markt verzeichnete seinen Wochentiefststand von 181,10 €/MWh am Samstag, dem 3. Oktober.
Die geringere Solarenergieproduktion auf allen analysierten Märkten trug zu höheren Preisen bei. In Deutschland trugen zudem die geringere Windenergieproduktion und die höhere Nachfrage zum Anstieg bei, ebenso wie die höhere Nachfrage in Belgien und Frankreich. Die geringere Nachfrage trug zu den Preisrückgängen in Italien und Großbritannien bei.
Die Preisprognosen von AleaSoft Energy Forecasting deuten darauf hin, dass die Preise in der Woche vom 5. Oktober auf den meisten analysierten europäischen Strommärkten sinken werden. In Spanien, Portugal und Italien werden die Preise steigen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Brent, Brennstoffe und CO2
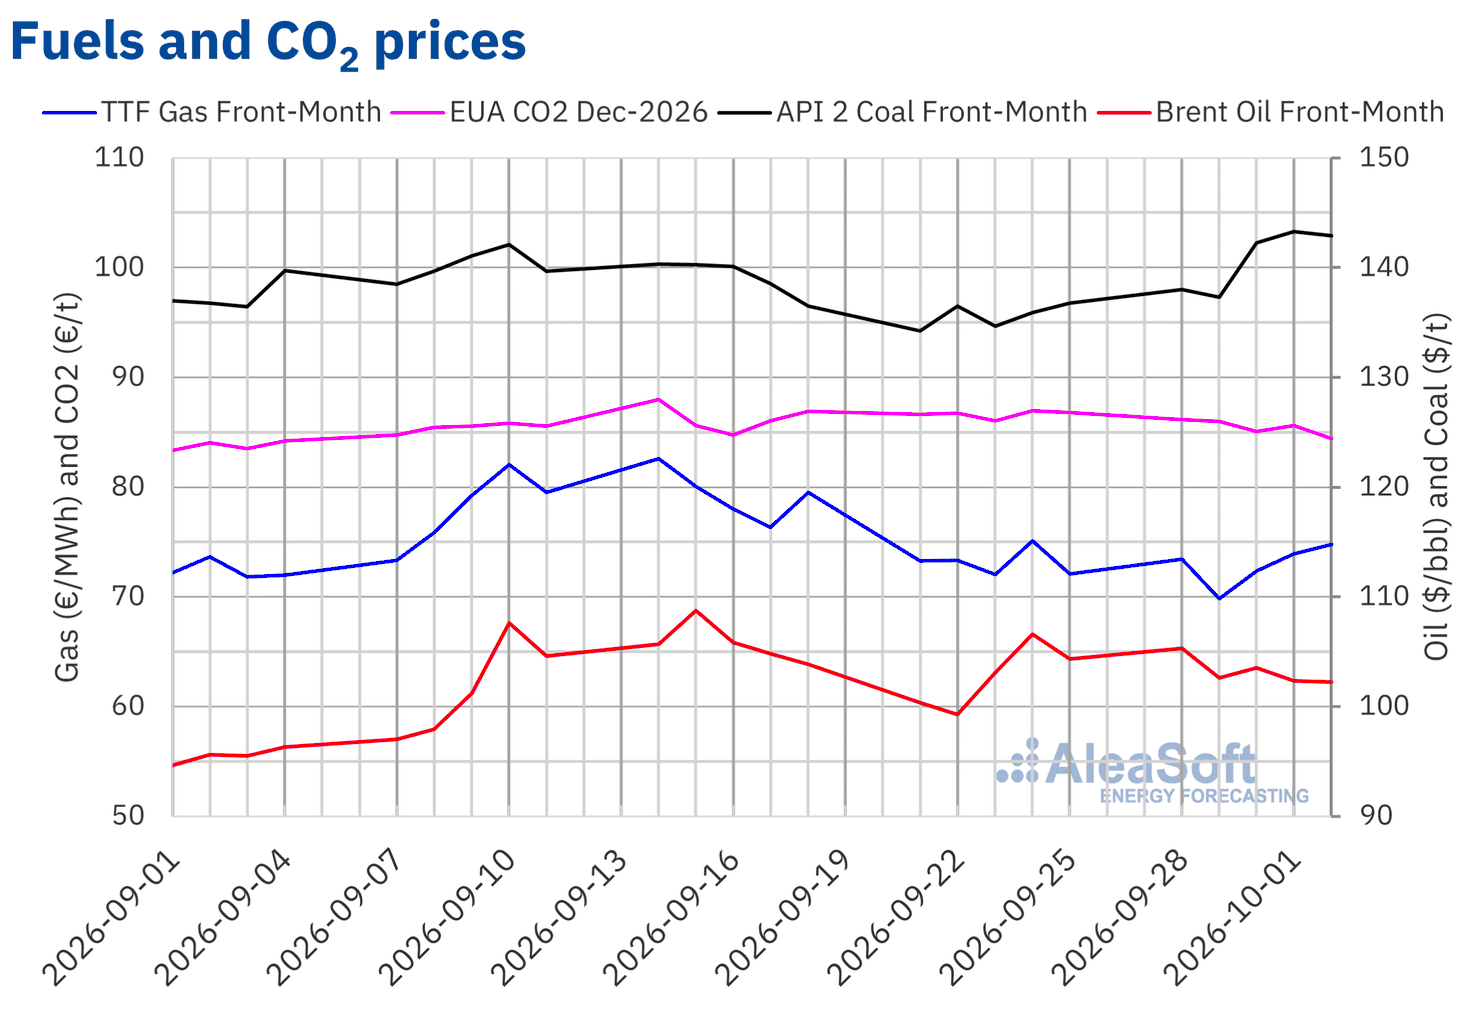
Die Brent-Öl-Futures für den Front‑Month am ICE-Markt erreichten am Montag, dem 28. September, mit 105,28 $/bbl ihren höchsten Settlement-Preis der Woche. Dieser Preis lag 0,9% über dem Niveau des vorherigen Freitags. Anschließend sanken die Preise in drei der vier verbleibenden Handelssitzungen. Am Freitag, dem 2. Oktober, erreichten diese Futures mit 102,25 $/bbl ihren niedrigsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der niedrigste Preis seit dem 23. September und lag 2,0% unter dem Niveau des vorherigen Freitags.
Zu Wochenbeginn trieb der US-Präsident mit seiner Ablehnung des iranischen Friedensvorschlags, der die Wiedereröffnung der Straße von Hormus innerhalb von sieben Tagen vorsah, die Preise nach oben. In den folgenden Tagen belasteten die stockenden Gespräche zwischen den Vereinigten Staaten und dem Iran den Markt. Die allmähliche Erholung der Rohölexporte aus der Golfregion, gestützt durch die Wiederaufnahme des Betriebs der Ost‑West-Pipeline Saudi-Arabiens, sowie höhere US-Rohölbestände trugen zum Preisrückgang bei.
Was die TTF-Gas-Futures am ICE-Markt für den Front‑Month betrifft, so verzeichneten sie am Montag, dem 28. September, einen Settlement-Preis von 73,44 €/MWh, 1,9% über dem Niveau des vorherigen Freitags. Am Dienstag, dem 29. September, erreichten diese Futures nach einem Rückgang von 4,9% gegenüber dem Vortag mit 69,81 €/MWh ihren niedrigsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der niedrigste Preis seit dem 29. August. Anschließend stiegen die Preise im weiteren Verlauf der Woche. Am Freitag, dem 2. Oktober, erreichten sie mit 74,76 €/MWh ihren höchsten Settlement-Preis der Woche, 3,7% über dem Niveau des vorherigen Freitags.
Die Gasspeicher der Europäischen Union lagen Anfang Oktober bei rund 71% ihrer Kapazität und damit unter dem Durchschnitt der letzten fünf Jahre für diese Jahreszeit. Die Spannungen in der Straße von Hormus schränken die LNG-Lieferungen aus dem Nahen Osten nach Europa weiterhin ein und üben Aufwärtsdruck auf die Preise der TTF-Gas-Futures aus.
Was die Futures für CO2–Emissionsberechtigungen am EEX-Markt für den Referenzkontrakt Dezember 2026 betrifft, so erreichten sie am Montag, dem 28. September, mit 86,17 €/t ihren höchsten Settlement-Preis der Woche. Dieses Niveau lag bereits 0,7% unter dem Preis des vorherigen Freitags. Anschließend sanken die Preise in drei der vier verbleibenden Handelssitzungen. Am Freitag, dem 2. Oktober, erreichten sie mit 84,40 €/t ihren niedrigsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der niedrigste Preis seit dem 5. September und lag 2,8% unter dem Niveau des vorherigen Freitags.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ICE und EEX.
Analyse von AleaSoft Energy Forecasting zu den Aussichten der Energiemärkte in Europa
Am Donnerstag, dem 15. Oktober, veranstaltet AleaSoft Energy Forecasting die 70. Ausgabe seiner monatlichen Webinar-Reihe. Deloitte nimmt im siebten Jahr in Folge am Oktober-Webinar teil. Die Referenten werden ihre Einschätzungen zur Finanzierung von Projekten im Bereich erneuerbare Energien und Speicherung im aktuellen Umfeld der Energiemärkte darlegen. Die Sitzung wird die jüngsten Entwicklungen auf den wichtigsten europäischen Energiemärkten und ihre Aussichten für den Winter 2026‑2027 analysieren, mit besonderem Augenmerk auf die hohen Gaspreise und die Signale, die die Strom-Futures-Märkte für die kommenden Monate zeigen. Das Webinar wird zudem die Aussichten für Batterien und Hybridisierung, ihre Rolle bei der Entwicklung neuer Projekte sowie die wichtigsten Herausforderungen und Chancen im Zusammenhang mit diesen Technologien behandeln. Darüber hinaus werden die Referenten die Rolle der Marktprognosen in Finanzierungsprozessen, Audits und Portfoliobewertungen analysieren. Zu den Referenten zählen Jaume Pujol Benet, Partner, Financial Advisory bei Deloitte, Álvaro Antón Azcoiti, Director, Corporate Finance Energy bei Deloitte, Ricardo Benito Pascual, Director, Corporate Finance Energy bei Deloitte, Álvaro Osés Lainez, Manager, Treasury Advisory bei Deloitte, und Oriol Saltó i Bauzà, Associate Partner bei AleaSoft. Sie werden auch an der Analyserunde teilnehmen, die nur während des spanischsprachigen Webinars stattfindet. Während des spanischsprachigen Webinars wird Antonio Delgado Rigal, Gründer und CEO von AleaSoft, sowohl die Sitzung als auch die Analyserunde moderieren.
Quelle: AleaSoft Energy Forecasting.