


AleaSoft Energy Forecasting, 28 de setembro de 2026. Na quarta semana de setembro, os preços semanais subiram na maioria dos principais mercados elétricos europeus, impulsionados pela queda da produção eólica, apesar da descida dos preços do gás. A Itália foi a exceção, uma vez que a maior produção eólica e a menor procura fizeram descer os preços. O mercado britânico registou o seu preço diário mais elevado desde janeiro de 2025. Os futuros do gás TTF fecharam a semana com um preço de settlement 9,4% abaixo do nível da semana anterior, enquanto os futuros do Brent terminaram a semana ligeiramente em alta.
Produção solar fotovoltaica e produção eólica
Na semana de 21 de setembro, a produção solar fotovoltaica aumentou na maioria dos principais mercados elétricos europeus em comparação com a semana anterior. A Alemanha registou o maior aumento, de 18%, seguida da França, com uma subida de 5,9%, e da Itália, com 3,9%. Em Espanha, a produção aumentou 0,9%. Os quatro mercados inverteram a tendência descendente das duas semanas anteriores. Em contrapartida, Portugal registou uma descida de 4,9% e acumulou a segunda semana consecutiva de descidas.
Para a semana de 28 de setembro, as previsões de produção solar da AleaSoft Energy Forecasting indicam um aumento da produção no mercado italiano e descidas nos mercados alemão e espanhol.
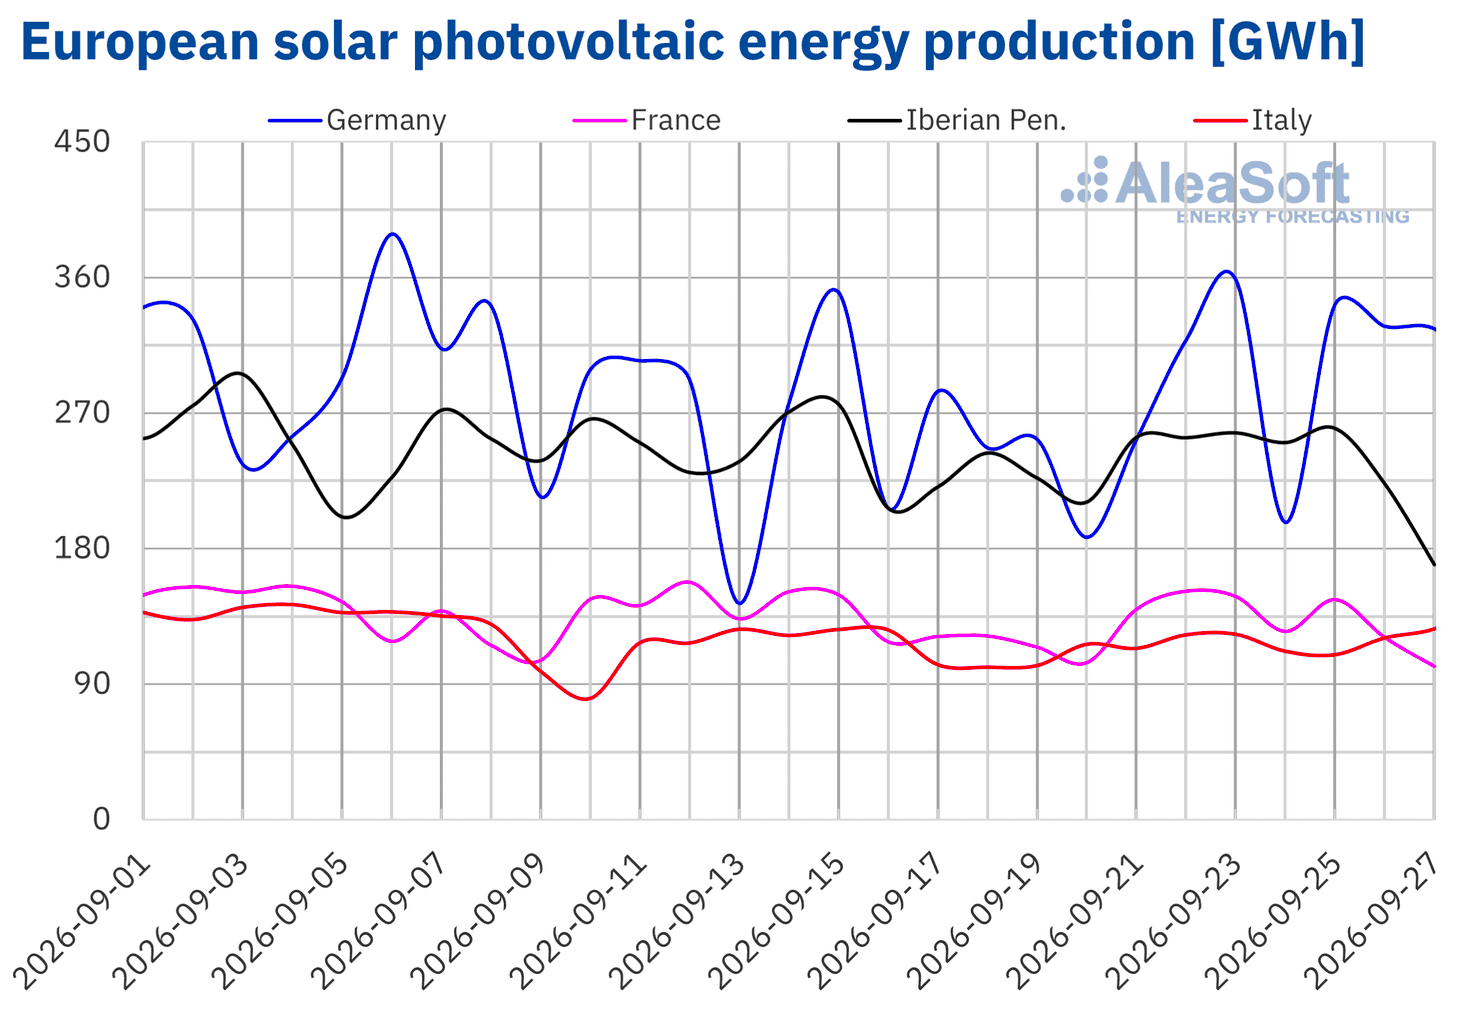 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
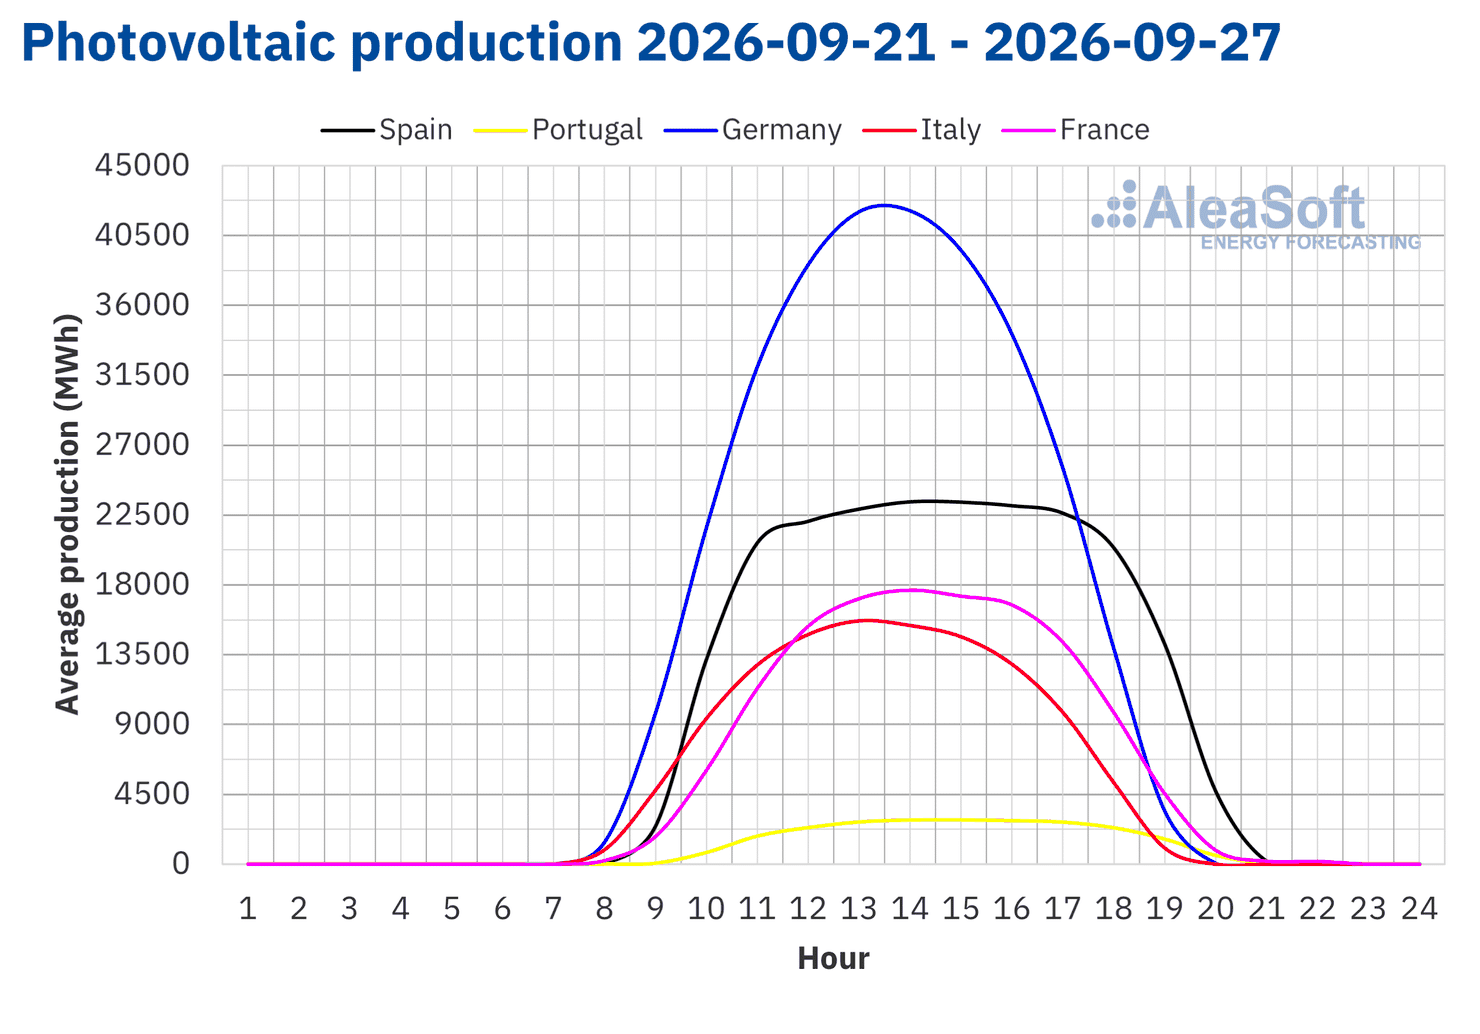 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Na quarta semana de setembro, a produção eólica desceu na maioria dos principais mercados elétricos europeus em comparação com a semana anterior. Portugal registou a maior queda, de 54%, seguido da Alemanha, com uma descida de 36%. A produção desceu 30% em França e 27% em Espanha. Os quatro mercados inverteram os aumentos da semana anterior. Em contrapartida, a Itália registou um aumento de 68% após a descida da semana anterior.
Para a semana de 28 de setembro, as previsões de produção eólica da AleaSoft Energy Forecasting indicam aumentos da produção nos mercados francês, português e espanhol. Em contrapartida, a produção eólica descerá nos mercados alemão e italiano.
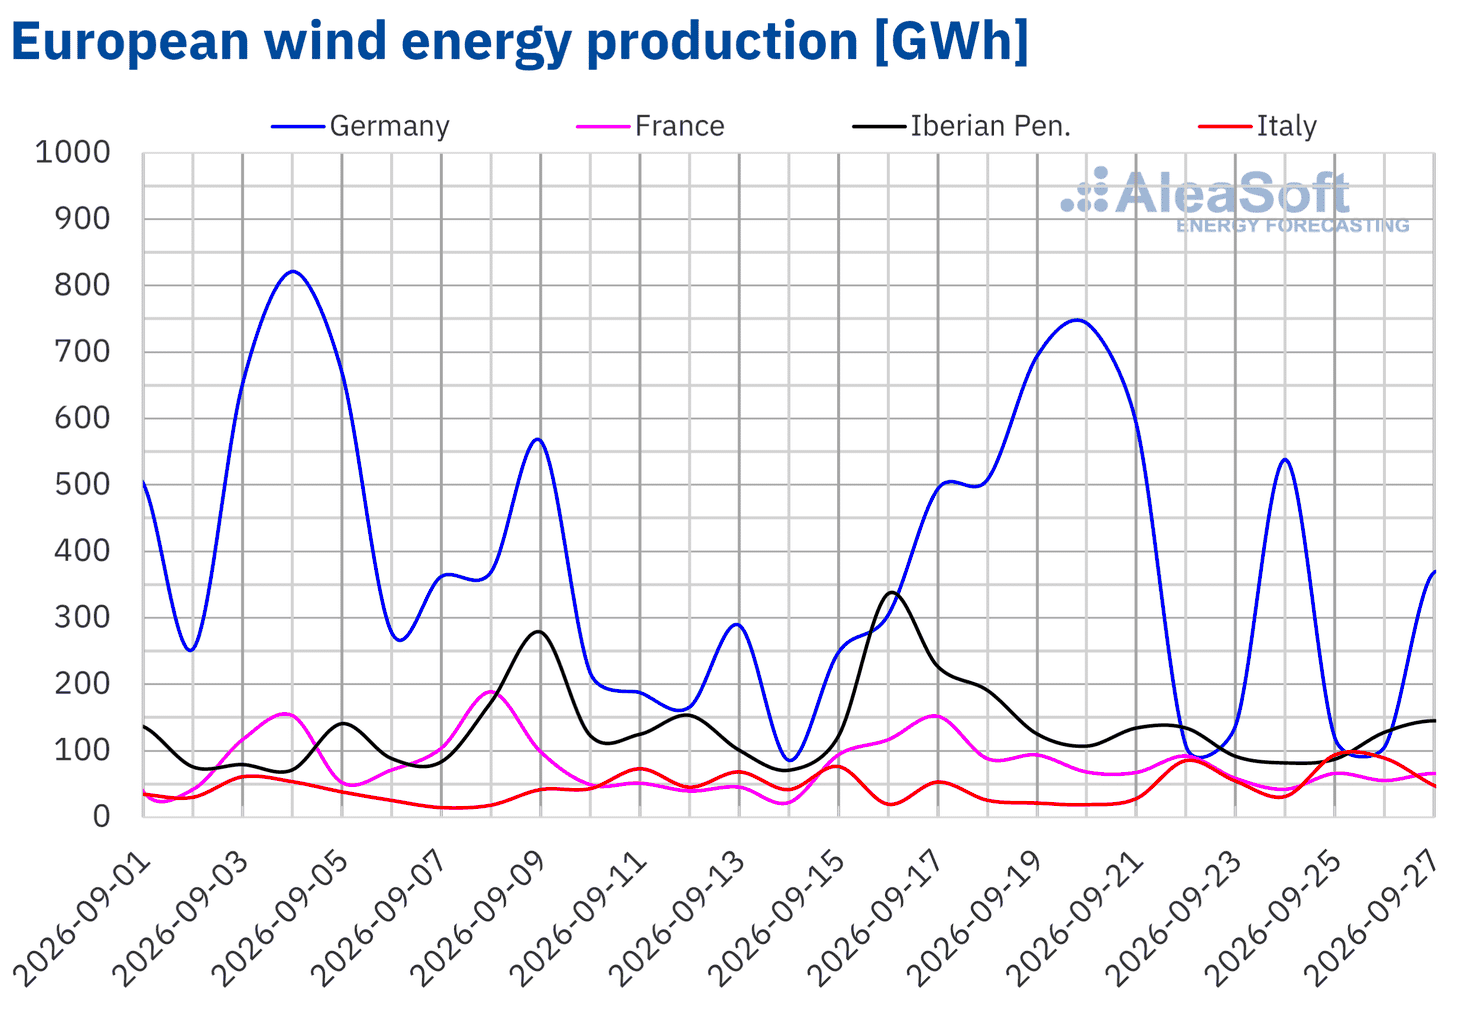 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Procura de eletricidade
Na semana de 21 de setembro, a procura de eletricidade desceu na maioria dos principais mercados elétricos europeus em comparação com a semana anterior. A Itália registou a maior queda, de 3,7%, seguida da Bélgica, com uma descida de 3,5%. Na Alemanha, a procura desceu 2,2% após quatro semanas consecutivas de aumentos. A França e Espanha registaram as menores descidas, de 0,9% e 0,2%, respetivamente. A Itália, a França e Espanha registaram assim a terceira semana consecutiva de descida da procura.
Em contrapartida, a procura aumentou na Grã-Bretanha e em Portugal. O mercado britânico registou o maior aumento, de 5,3%, após a descida da semana anterior. Em Portugal, a procura cresceu 1,2% e acumulou a quarta semana consecutiva de aumentos.
Durante a semana, as temperaturas médias desceram na maioria dos mercados analisados em comparação com a semana anterior. A Alemanha registou a maior descida, de 3,1 °C, seguida da Itália, com uma descida de 2,1 °C, e da Bélgica, com 1,9 °C. As temperaturas desceram 0,8 °C em França e na Grã-Bretanha. Em contrapartida, subiram 1,2 °C em Portugal e 0,8 °C em Espanha.
Para a semana de 28 de setembro, as previsões de procura da AleaSoft Energy Forecasting indicam aumentos nos mercados português, britânico, belga e francês. Em contrapartida, a procura descerá nos mercados italiano, espanhol e alemão.
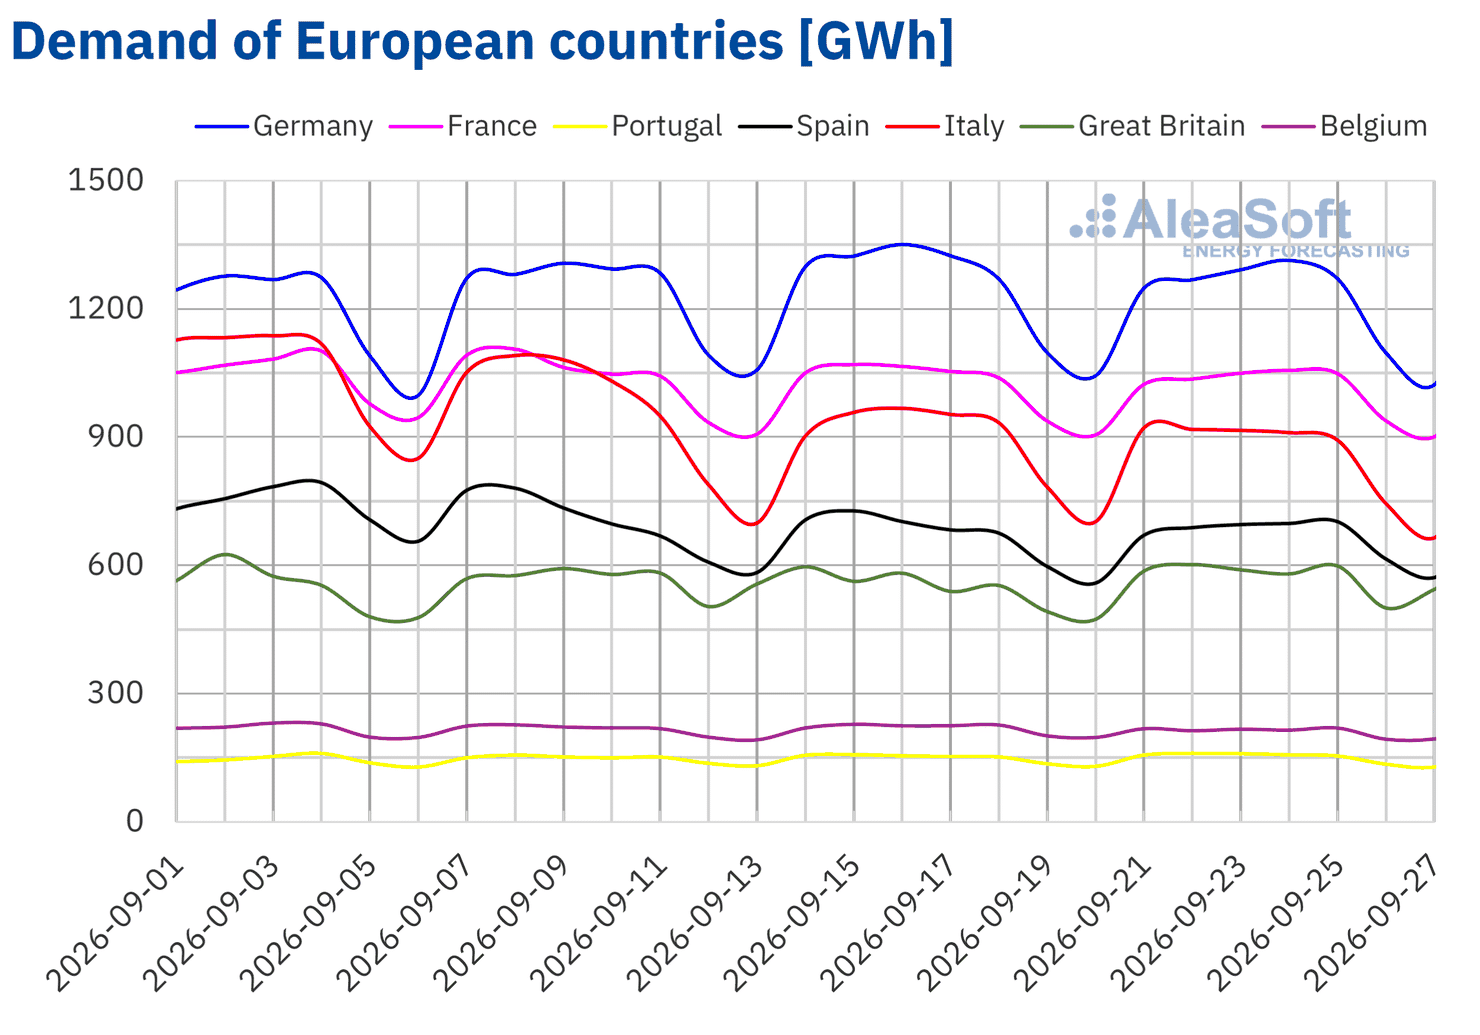 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid e ELIA.
Mercados elétricos europeus
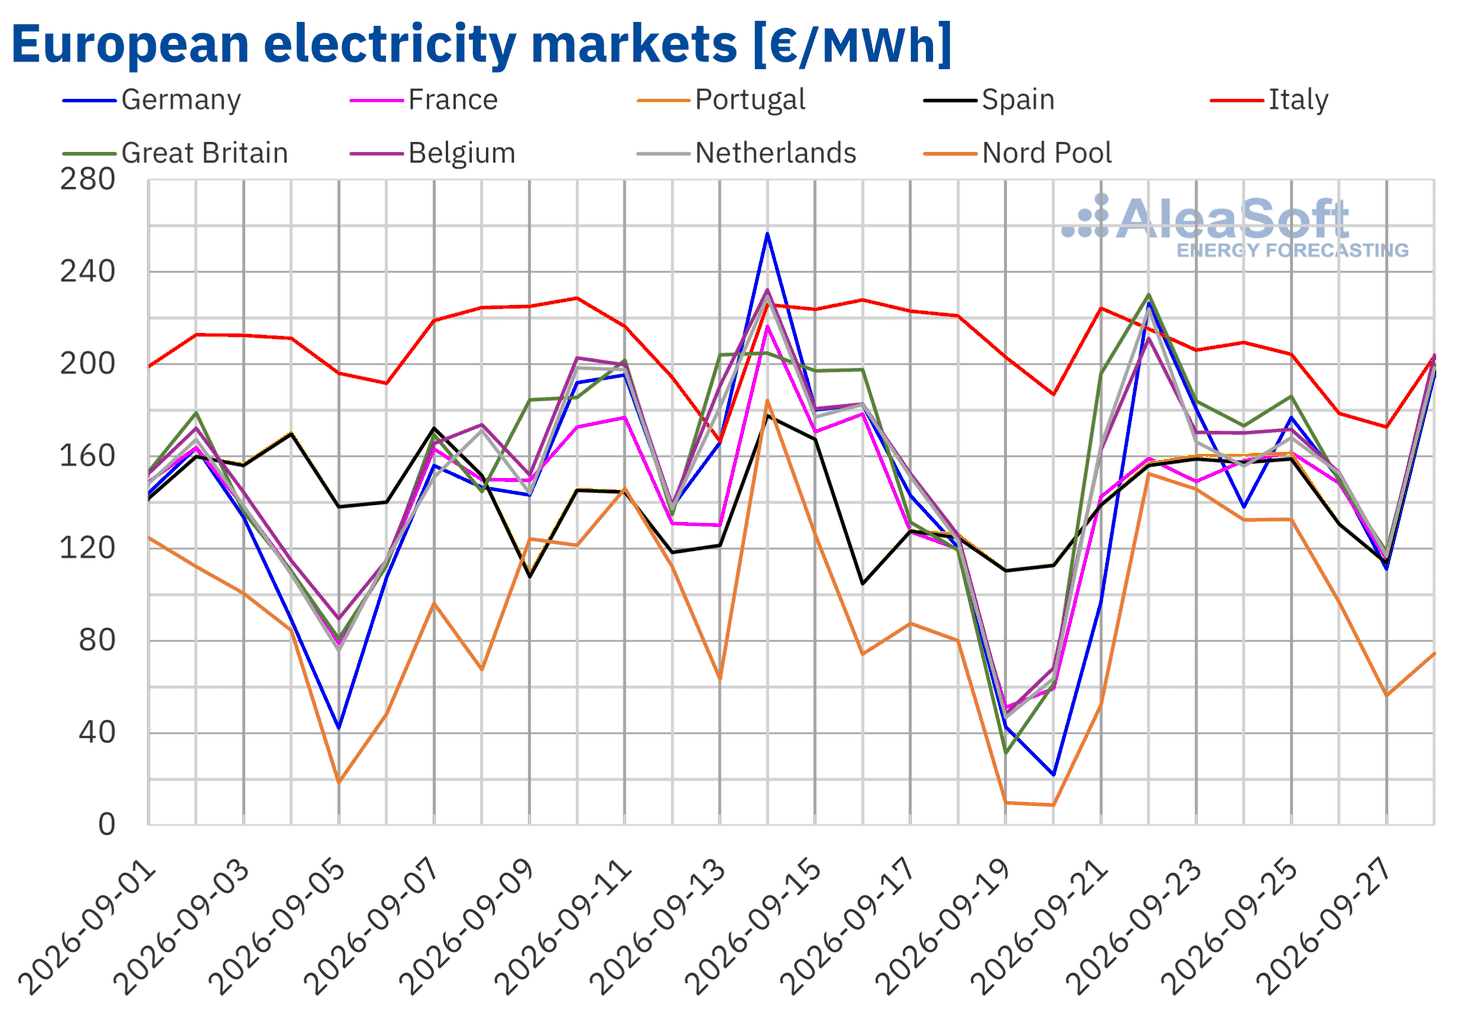
Os preços médios semanais subiram nos principais mercados elétricos europeus na quarta semana de setembro, exceto em Itália. O mercado nórdico registou o maior aumento, de 35%, seguido do mercado britânico, com uma subida de 31%. Os preços aumentaram também 18% nos Países Baixos, 17% na Bélgica, 14% na Alemanha e 12% em França. Espanha e Portugal registaram as menores subidas, de 9,7% e 10%, respetivamente. Em contrapartida, os preços do mercado italiano desceram 6,7%.
Apesar da descida, o mercado italiano voltou a registar a média semanal mais elevada, de 201,47 €/MWh, enquanto o mercado nórdico registou a mais baixa, de 109,72 €/MWh. Nos restantes mercados analisados na AleaSoft Energy Forecasting, os preços médios semanais situaram-se entre 144,87 €/MWh em Espanha e 176,70 €/MWh no mercado britânico.
Quanto aos preços diários, a maioria dos mercados atingiu os seus preços mais elevados da semana na terça-feira, 22 de setembro. Nesse dia, o mercado britânico registou 230,16 €/MWh, o preço mais elevado da semana entre os mercados analisados e o seu preço mais elevado desde 23 de janeiro de 2025. Os mercados alemão e neerlandês ultrapassaram os 220 €/MWh, com 226,18 €/MWh e 223,94 €/MWh, respetivamente, enquanto o mercado belga atingiu 211,18 €/MWh. O mercado italiano registou o seu máximo semanal, de 224,23 €/MWh, na segunda-feira, 21 de setembro, e manteve-se acima dos 200 €/MWh de segunda a sexta-feira. Os mercados francês, português e espanhol atingiram os seus preços mais elevados da semana na sexta-feira, 25 de setembro, com 161,52 €/MWh, 161,38 €/MWh e 158,92 €/MWh, respetivamente.
Por sua vez, o mercado nórdico registou o preço mais baixo da semana entre os mercados analisados, de 52,11 €/MWh, na segunda-feira, 21 de setembro. No domingo, 27 de setembro, os preços desceram em todos os mercados face ao dia anterior. Nesse dia, os mercados francês, português, espanhol, britânico, belga e neerlandês registaram os seus mínimos semanais, entre 113,65 €/MWh em Espanha e 118,54 €/MWh no mercado britânico. No entanto, no domingo, o mercado nórdico registou o preço mais baixo, de 56,07 €/MWh.
A menor produção eólica na maioria dos mercados contribuiu para a subida dos preços, apesar da descida dos preços do gás. Na Grã-Bretanha e em Portugal, o aumento da procura contribuiu também para as subidas. Em contrapartida, a maior produção eólica e a menor procura fizeram descer os preços em Itália.

As previsões de preços da AleaSoft Energy Forecasting indicam que os preços subirão na maioria dos mercados elétricos europeus analisados na semana de 28 de setembro. Em contrapartida, os preços descerão nos mercados italiano e britânico.
 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de OMIE, RTE, Nord Pool e GME.
Brent, combustíveis e CO2
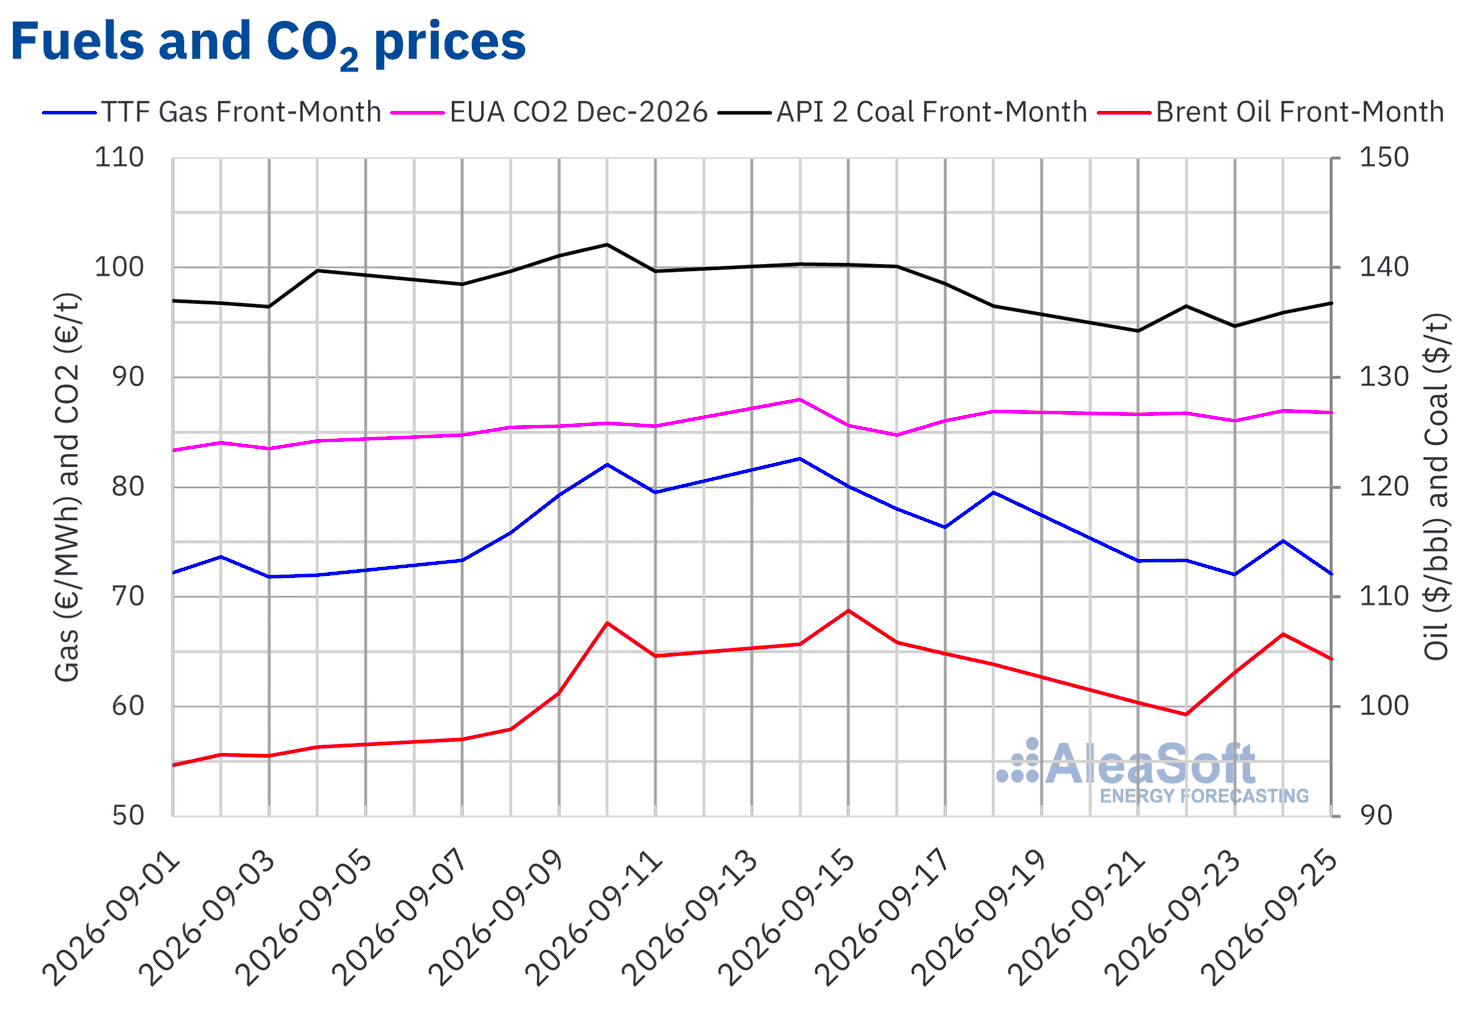
Os futuros do petróleo Brent para o Front‑Month no mercado ICE registaram o seu preço de settlement mínimo semanal, de 99,25 $/bbl, na terça-feira, 22 de setembro, após cinco sessões consecutivas de descidas. Segundo os dados analisados na AleaSoft Energy Forecasting, tratou-se do preço mais baixo desde 9 de setembro. Posteriormente, os preços subiram e atingiram o preço de settlement máximo semanal, de 106,60 $/bbl, na quinta-feira, 24 de setembro. Na sexta-feira, 25 de setembro, o preço de settlement situou-se em 104,32 $/bbl, 0,4% acima do da sexta-feira anterior.
No início da semana, a oferta do presidente dos Estados Unidos para se reunir com o presidente iraniano na Assembleia Geral das Nações Unidas contribuiu para a descida dos preços. No entanto, a recusa do presidente iraniano em render-se aos Estados Unidos fez subir os preços a 23 de setembro. No dia seguinte, os huthis do Iémen lançaram mísseis contra a Arábia Saudita, enquanto um alto responsável militar iraniano advertiu que o Irão poderia alargar a guerra ao oceano Índico caso outro país o atacasse. Estes acontecimentos levaram os preços ao máximo semanal. Na sexta-feira, a proposta do Irão de um acordo provisório que incluiria a reabertura do estreito de Ormuz no prazo de sete dias contribuiu para a descida dos preços.
Quanto aos futuros do gás TTF no mercado ICE para o Front‑Month, registaram um preço de settlement de 73,25 €/MWh na segunda-feira, 21 de setembro, 7,9% abaixo do nível da sexta-feira anterior. A 23 de setembro, atingiram o preço de settlement mínimo semanal, de 72,01 €/MWh. Segundo os dados analisados na AleaSoft Energy Forecasting, tratou-se do preço mais baixo desde 5 de setembro. Na quinta-feira, 24 de setembro, os preços subiram 4,3% e atingiram o preço de settlement máximo semanal, de 75,11 €/MWh. Na sexta-feira, 25 de setembro, o preço de settlement situou-se em 72,07 €/MWh, 9,4% abaixo do nível da sexta-feira anterior.
As conversações entre os Estados Unidos e o Irão sobre a reabertura gradual do estreito de Ormuz, juntamente com o aumento do número de navios que utilizam rotas alternativas, contribuíram para a descida dos preços do gás. No entanto, as reservas de gás da União Europeia situavam-se em cerca de 70% da capacidade, abaixo da média sazonal dos últimos cinco anos.
Quanto aos futuros das licenças de emissão de CO2 no mercado EEX para o contrato de referência de dezembro de 2026, os preços de settlement mantiveram-se acima dos 86 €/t ao longo da quarta semana de setembro. A 23 de setembro, registaram o preço de settlement mínimo semanal, de 86,03 €/t. No dia seguinte, quinta-feira, 24 de setembro, atingiram o preço de settlement máximo semanal, de 86,97 €/t. Na sexta-feira, 25 de setembro, o preço de settlement situou-se em 86,79 €/t, 0,1% abaixo do nível da sexta-feira anterior.
 Fonte: Elaborado pela AleaSoft Energy Forecasting com dados de ICE e EEX.
Análise da AleaSoft Energy Forecasting sobre as perspetivas dos mercados de energia na Europa
Na quinta-feira, 15 de outubro, a AleaSoft Energy Forecasting realizará a 70.ª edição da sua série de webinars mensais. A Deloitte participará novamente no webinar de outubro, no seu sétimo ano consecutivo neste evento. A sessão analisará a evolução recente dos principais mercados de energia europeus e as suas perspetivas para o inverno de 2026‑2027, bem como o financiamento de projetos de energias renováveis e armazenamento, as perspetivas das baterias e da hibridização e o papel das previsões no financiamento, nas auditorias e na avaliação de carteiras. Participarão como oradores Jaume Pujol Benet, Partner, Financial Advisory na Deloitte, Álvaro Antón Azcoiti, Director, Corporate Finance Energy na Deloitte, Ricardo Benito Pascual, Director, Corporate Finance Energy na Deloitte, Álvaro Osés Lainez, Manager, Treasury Advisory na Deloitte, e Oriol Saltó i Bauzà, Associate Partner na AleaSoft. Antonio Delgado Rigal, fundador e CEO da AleaSoft, moderará o webinar em espanhol. Alejandro Delgado Fornaguera, Associate Partner na AleaSoft, moderará o webinar em inglês.
Fonte: AleaSoft Energy Forecasting.