


AleaSoft Energy Forecasting, 28. September 2026. In der vierten Septemberwoche stiegen die Wochenpreise auf den meisten wichtigen europäischen Strommärkten, getrieben durch einen Rückgang der Windenergieproduktion, trotz niedrigerer Gaspreise. Italien bildete die Ausnahme, da eine höhere Windenergieproduktion und eine geringere Nachfrage die Preise nach unten drückten. Der britische Markt verzeichnete seinen höchsten Tagespreis seit Januar 2025. Die TTF-Gas-Futures schlossen 9,4% unter dem Niveau der Vorwoche, während die Brent-Futures die Woche leicht höher beendeten.
Photovoltaikenergieproduktion und Windenergieproduktion
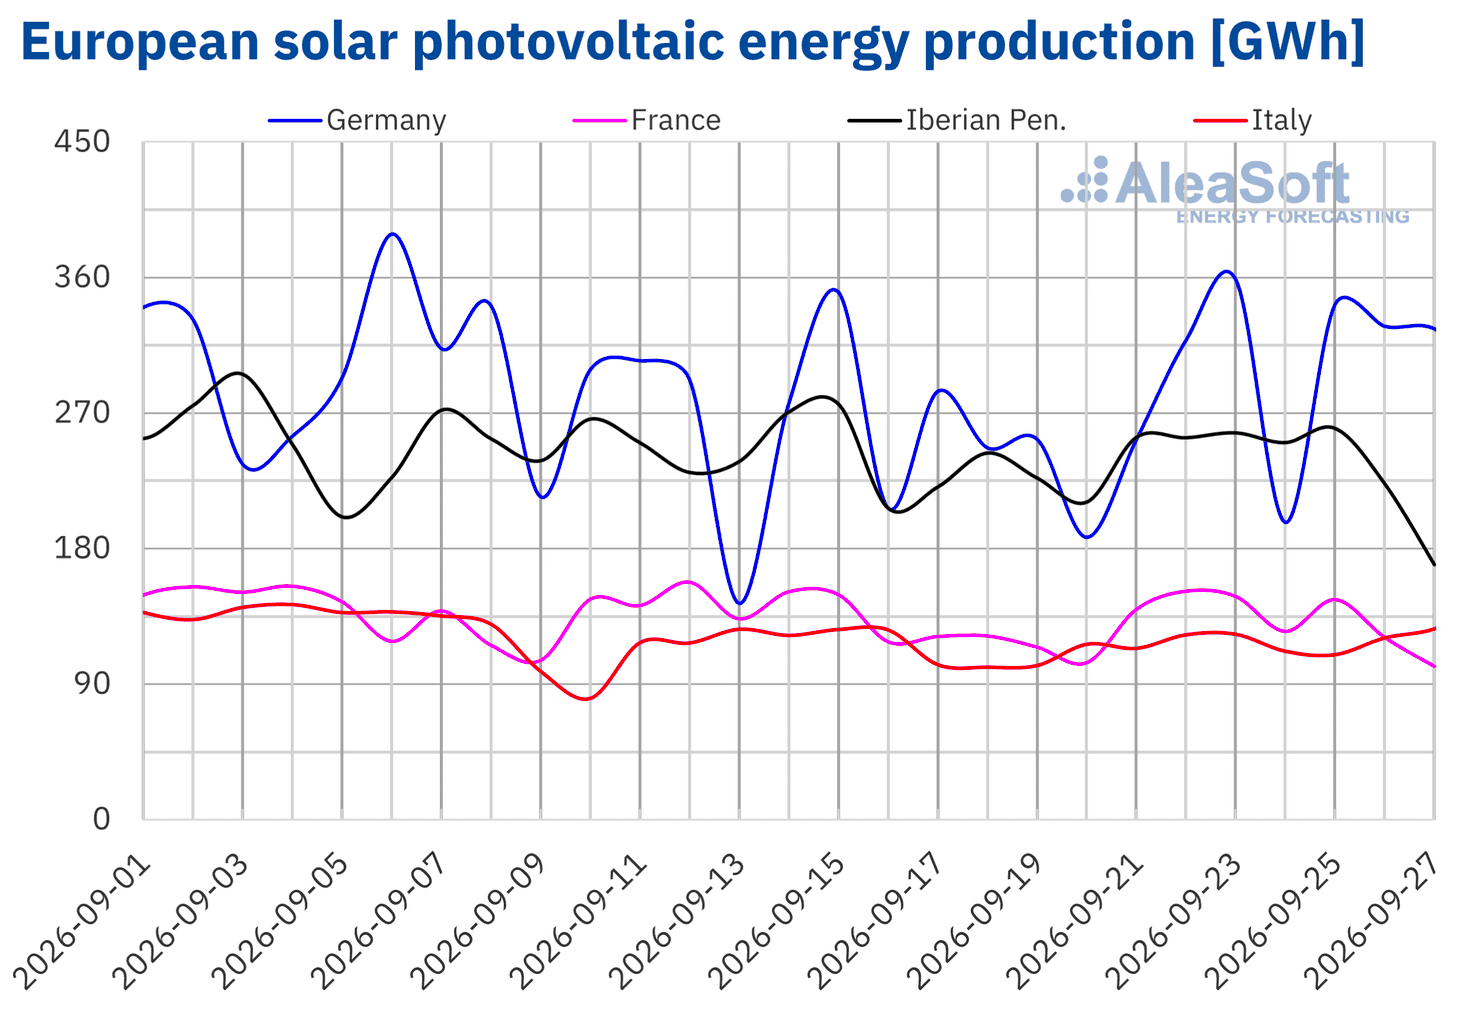
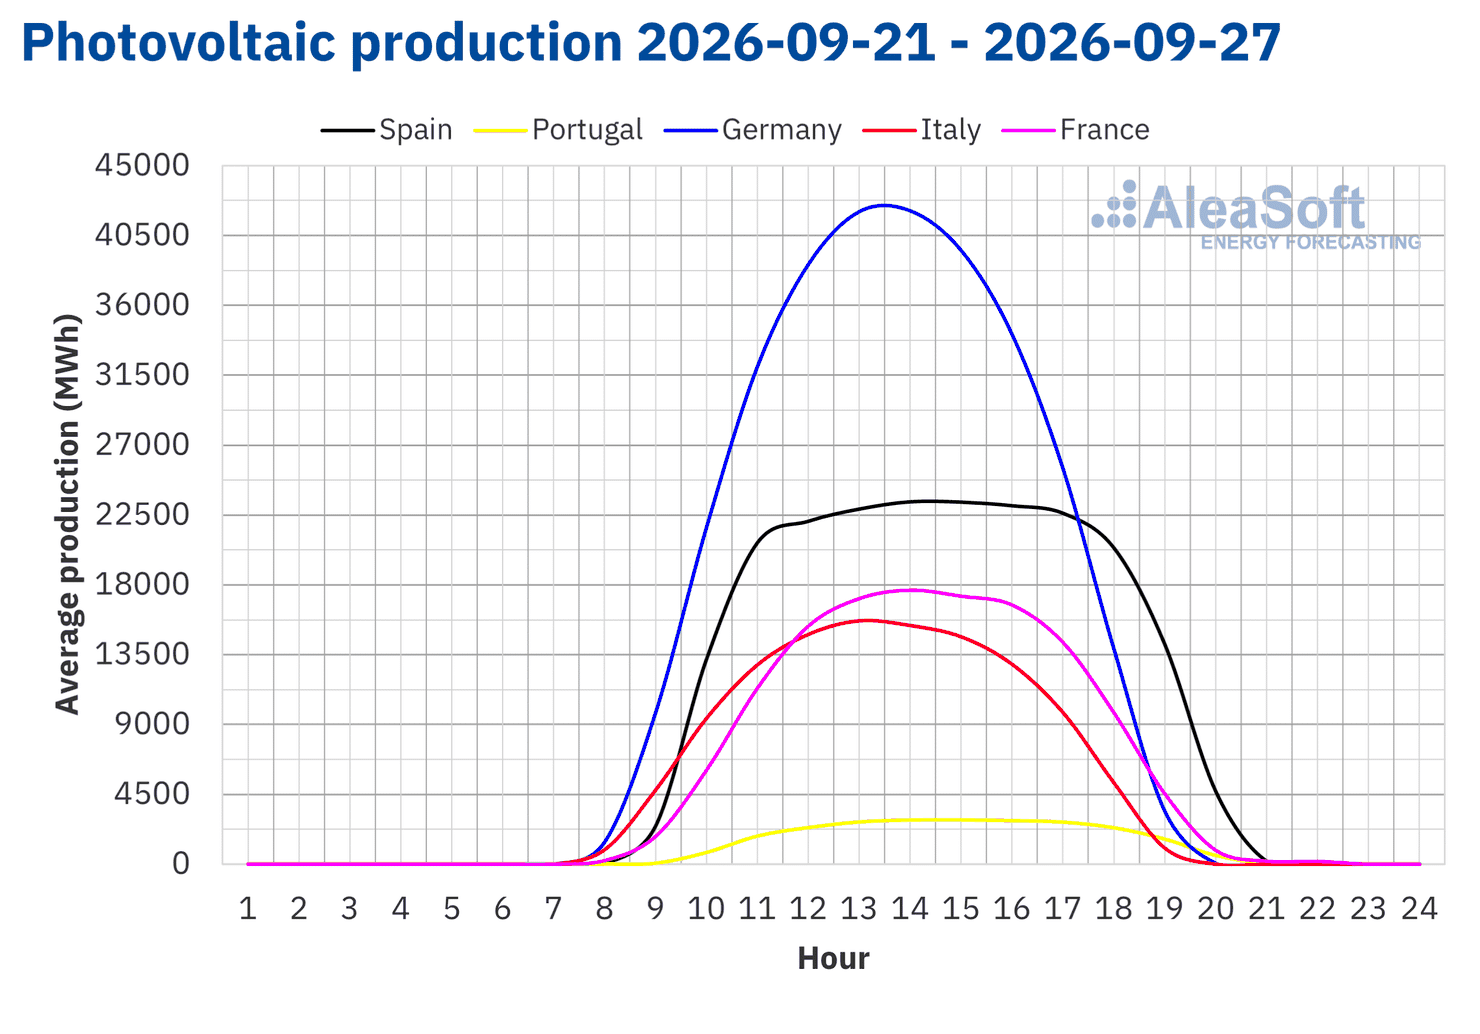
In der Woche vom 21. September stieg die Photovoltaikenergieproduktion auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche. Deutschland verzeichnete mit 18% den stärksten Anstieg, gefolgt von Frankreich mit einem Anstieg von 5,9% und Italien mit 3,9%. In Spanien stieg die Produktion um 0,9%. Alle vier Märkte kehrten damit den Abwärtstrend der beiden Vorwochen um. Dagegen verzeichnete Portugal einen Rückgang von 4,9%, die zweite Woche in Folge mit Rückgängen.
Für die Woche vom 28. September deuten die Solarenergieprognosen von AleaSoft Energy Forecasting auf einen Produktionsanstieg auf dem italienischen Markt und auf Rückgänge auf dem deutschen und dem spanischen Markt hin.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
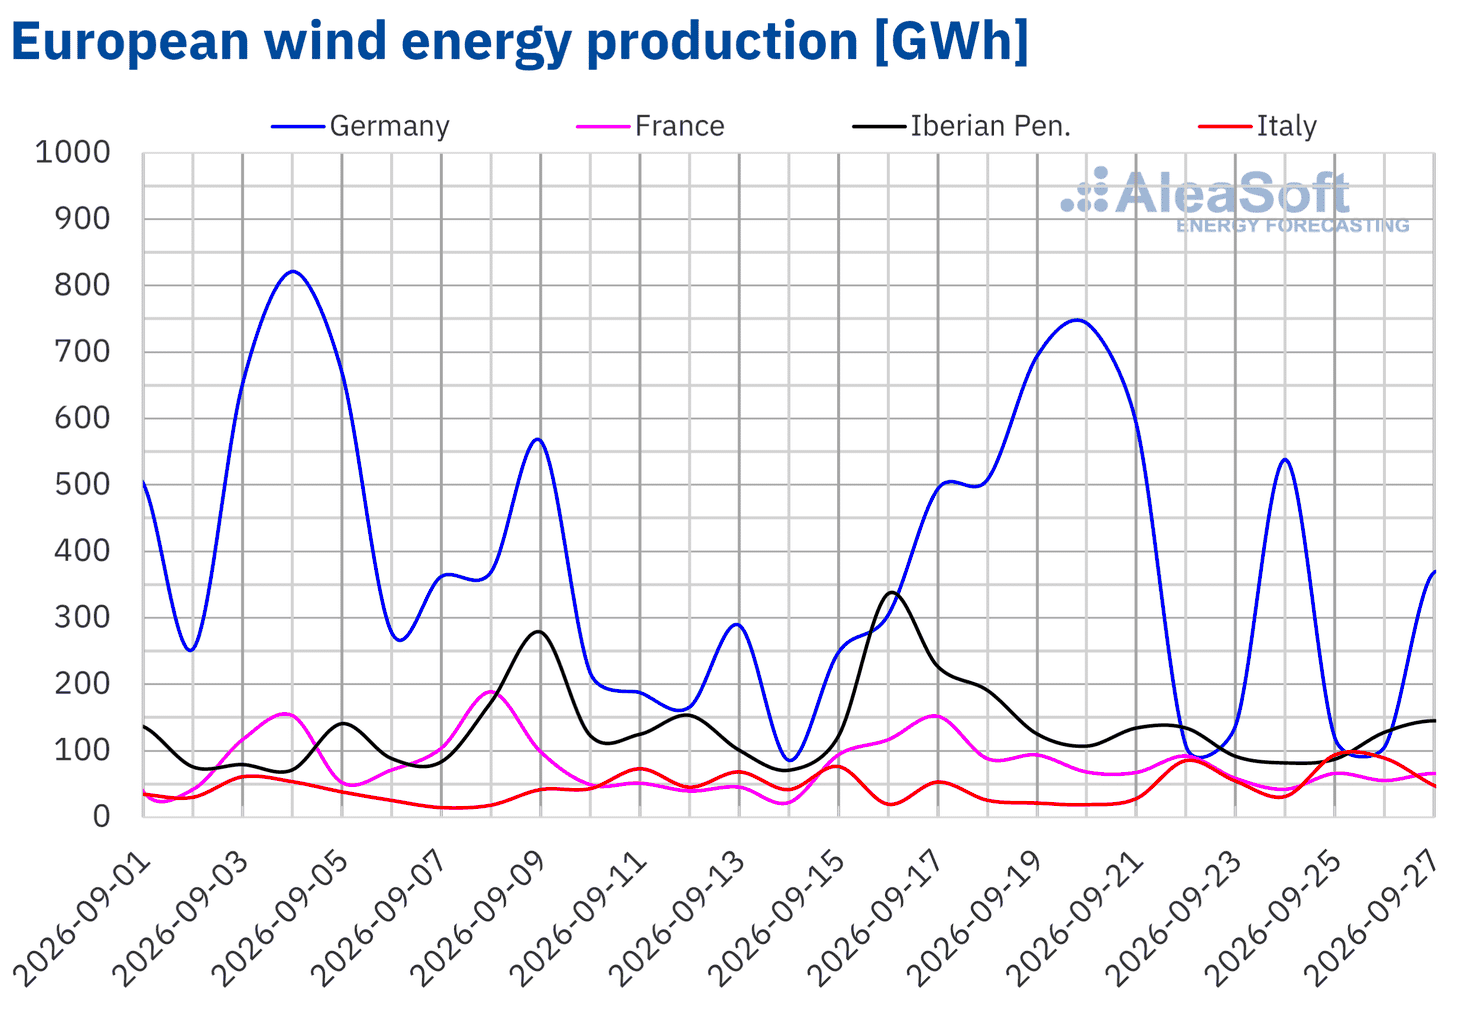
In der vierten Septemberwoche ging die Windenergieproduktion auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche zurück. Portugal verzeichnete mit 54% den stärksten Rückgang, gefolgt von Deutschland mit einem Rückgang von 36%. In Frankreich sank die Produktion um 30% und in Spanien um 27%. Alle vier Märkte kehrten damit die Anstiege der Vorwoche um. Dagegen verzeichnete Italien nach dem Rückgang der Vorwoche einen Anstieg von 68%.
Für die Woche vom 28. September deuten die Windenergieprognosen von AleaSoft Energy Forecasting auf Produktionsanstiege auf dem französischen, dem portugiesischen und dem spanischen Markt hin. Auf dem deutschen und dem italienischen Markt wird die Windenergieproduktion hingegen zurückgehen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica und TERNA.
Stromnachfrage
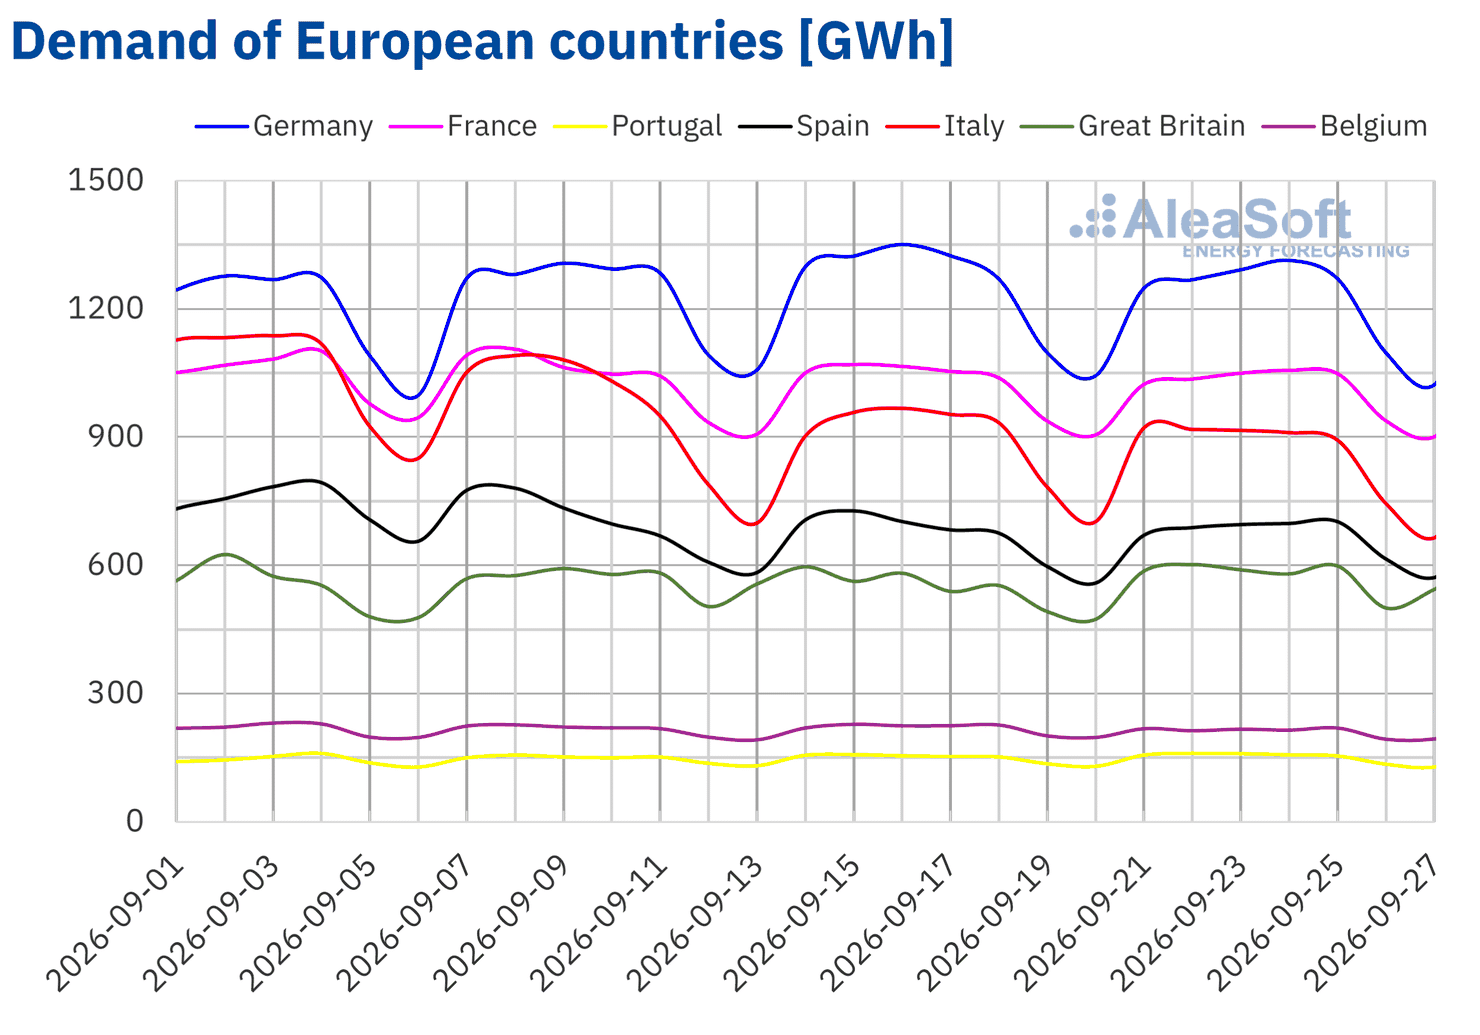
In der Woche vom 21. September sank die Stromnachfrage auf den meisten wichtigen europäischen Strommärkten im Vergleich zur Vorwoche. Italien verzeichnete mit 3,7% den stärksten Rückgang, gefolgt von Belgien mit einem Rückgang von 3,5%. In Deutschland fiel die Nachfrage nach vier aufeinanderfolgenden Wochen mit Anstiegen um 2,2%. Frankreich und Spanien verzeichneten mit 0,9% bzw. 0,2% die geringsten Rückgänge. Italien, Frankreich und Spanien verzeichneten damit die dritte Woche in Folge eine rückläufige Nachfrage.
Dagegen stieg die Nachfrage in Großbritannien und Portugal. Der britische Markt verzeichnete mit 5,3% den stärksten Anstieg nach dem Rückgang der Vorwoche. In Portugal stieg die Nachfrage um 1,2%, der vierte wöchentliche Anstieg in Folge.
Im Laufe der Woche sanken die Durchschnittstemperaturen auf den meisten analysierten Märkten im Vergleich zur Vorwoche. Deutschland verzeichnete mit 3,1 °C den stärksten Rückgang, gefolgt von Italien mit einem Rückgang von 2,1 °C und Belgien mit 1,9 °C. In Frankreich und Großbritannien sanken die Temperaturen um 0,8 °C. Dagegen stiegen sie in Portugal um 1,2 °C und in Spanien um 0,8 °C.
Für die Woche vom 28. September deuten die Nachfrageprognosen von AleaSoft Energy Forecasting auf Anstiege auf dem portugiesischen, dem britischen, dem belgischen und dem französischen Markt hin. Auf dem italienischen, dem spanischen und dem deutschen Markt wird die Nachfrage hingegen sinken.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid und ELIA.
Europäische Strommärkte
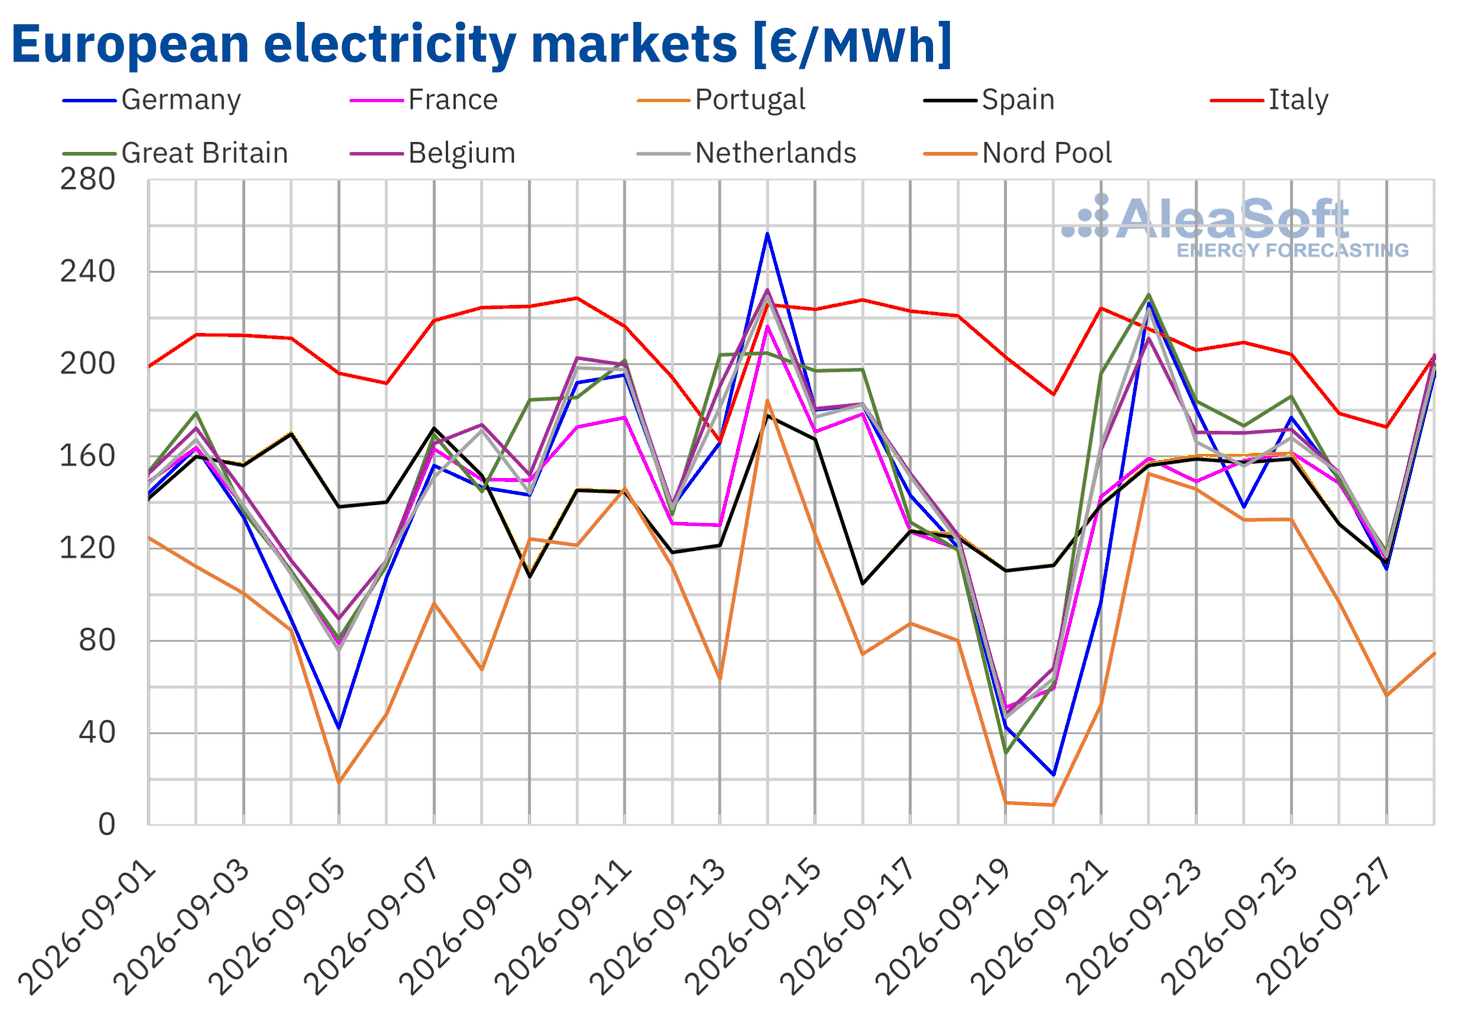
Die wöchentlichen Durchschnittspreise auf den wichtigsten europäischen Strommärkten stiegen in der vierten Septemberwoche, mit Ausnahme Italiens. Der nordische Markt verzeichnete mit 35% den stärksten Anstieg, gefolgt vom britischen Markt mit einem Anstieg von 31%. Die Preise stiegen zudem in den Niederlanden um 18%, in Belgien um 17%, in Deutschland um 14% und in Frankreich um 12%. Spanien und Portugal verzeichneten mit 9,7% bzw. 10% die geringsten Anstiege. Dagegen fielen die Preise auf dem italienischen Markt um 6,7%.
Trotz des Rückgangs verzeichnete der italienische Markt mit 201,47 €/MWh erneut den höchsten Wochendurchschnitt, während der nordische Markt mit 109,72 €/MWh den niedrigsten aufwies. Auf den übrigen bei AleaSoft Energy Forecasting analysierten Märkten lagen die wöchentlichen Durchschnittspreise zwischen 144,87 €/MWh in Spanien und 176,70 €/MWh auf dem britischen Markt.
Bei den Tagespreisen erreichten die meisten Märkte ihre höchsten Preise der Woche am Dienstag, dem 22. September. An diesem Tag verzeichnete der britische Markt 230,16 €/MWh, den höchsten Preis der Woche unter den analysierten Märkten und seinen höchsten Preis seit dem 23. Januar 2025. Der deutsche und der niederländische Markt überschritten 220 €/MWh und erreichten 226,18 €/MWh bzw. 223,94 €/MWh, während der belgische Markt 211,18 €/MWh erreichte. Der italienische Markt verzeichnete seinen Wochenhöchstwert von 224,23 €/MWh am Montag, dem 21. September, und blieb von Montag bis Freitag über 200 €/MWh. Der französische, der portugiesische und der spanische Markt erreichten ihre höchsten Preise der Woche am Freitag, dem 25. September, mit 161,52 €/MWh, 161,38 €/MWh bzw. 158,92 €/MWh.
Unterdessen verzeichnete der nordische Markt am Montag, dem 21. September, mit 52,11 €/MWh den niedrigsten Preis der Woche unter den analysierten Märkten. Am Sonntag, dem 27. September, fielen die Preise auf allen Märkten im Vergleich zum Vortag. An diesem Tag verzeichneten der französische, der portugiesische, der spanische, der britische, der belgische und der niederländische Markt ihre Wochentiefststände, die zwischen 113,65 €/MWh in Spanien und 118,54 €/MWh auf dem britischen Markt lagen. Den niedrigsten Preis am Sonntag verzeichnete jedoch der nordische Markt mit 56,07 €/MWh.
Die geringere Windenergieproduktion auf den meisten Märkten trug trotz des Rückgangs der Gaspreise zu höheren Preisen bei. In Großbritannien und Portugal trug zudem die steigende Nachfrage zu den Anstiegen bei. In Italien drückten dagegen die höhere Windenergieproduktion und die geringere Nachfrage die Preise nach unten.

Die Preisprognosen von AleaSoft Energy Forecasting deuten darauf hin, dass die Preise in der Woche vom 28. September auf den meisten analysierten europäischen Strommärkten steigen werden. Auf dem italienischen und dem britischen Markt werden die Preise hingegen fallen.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von OMIE, RTE, Nord Pool und GME.
Brent, Brennstoffe und CO2
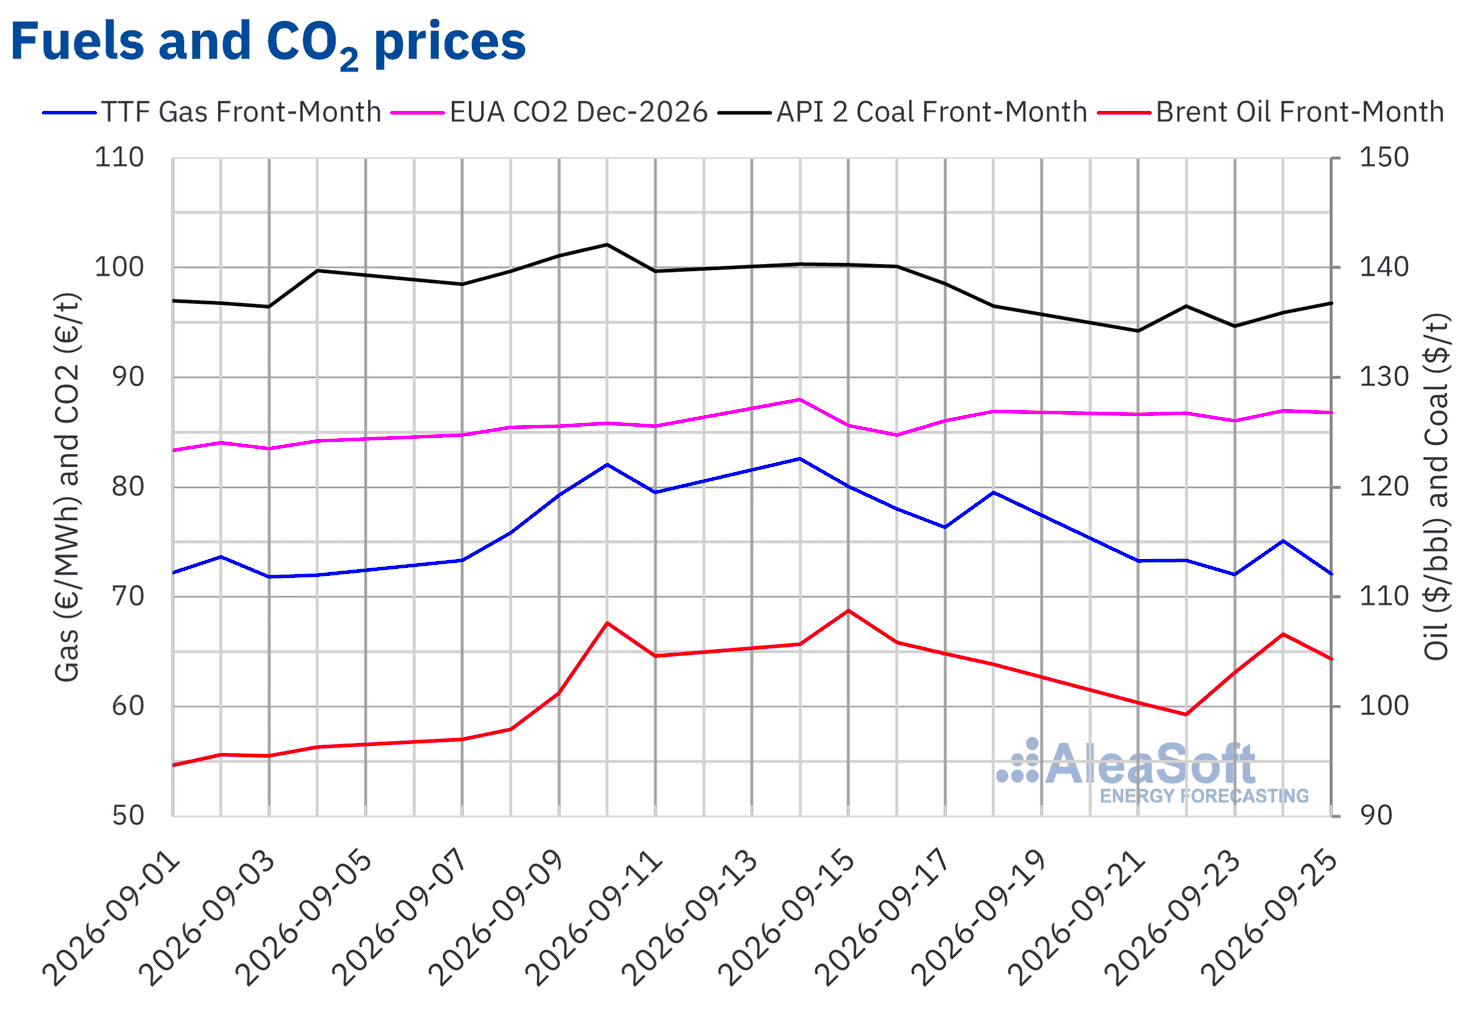
Die Brent-Öl-Futures für den Front‑Month am ICE-Markt erreichten am Dienstag, dem 22. September, nach fünf aufeinanderfolgenden Sitzungen mit Rückgängen mit 99,25 $/bbl ihren niedrigsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der niedrigste Preis seit dem 9. September. Anschließend stiegen die Preise und erreichten am Donnerstag, dem 24. September, mit 106,60 $/bbl ihren höchsten Settlement-Preis der Woche. Am Freitag, dem 25. September, lag der Settlement-Preis bei 104,32 $/bbl, 0,4% über dem Niveau des vorherigen Freitags.
Zu Wochenbeginn trug das Angebot des US-Präsidenten, sich bei der Generalversammlung der Vereinten Nationen mit dem iranischen Präsidenten zu treffen, zu niedrigeren Preisen bei. Die Weigerung des iranischen Präsidenten, sich den Vereinigten Staaten zu ergeben, trieb die Preise am 23. September jedoch nach oben. Am folgenden Tag feuerten die jemenitischen Huthi Raketen auf Saudi-Arabien ab, während ein hochrangiger iranischer Militärvertreter warnte, dass der Iran den Krieg auf den Indischen Ozean ausweiten könnte, falls ein anderes Land ihn angreifen sollte. Diese Entwicklungen trieben die Preise auf ihr Wochenhoch. Am Freitag trug der Vorschlag des Iran für ein Interimsabkommen, das die Wiedereröffnung der Straße von Hormus innerhalb von sieben Tagen umfassen würde, zu niedrigeren Preisen bei.
Was die TTF-Gas-Futures am ICE-Markt für den Front‑Month betrifft, so verzeichneten sie am Montag, dem 21. September, einen Settlement-Preis von 73,25 €/MWh, 7,9% unter dem Niveau des vorherigen Freitags. Am 23. September erreichten sie mit 72,01 €/MWh ihren niedrigsten Settlement-Preis der Woche. Nach den bei AleaSoft Energy Forecasting analysierten Daten war dies der niedrigste Preis seit dem 5. September. Am Donnerstag, dem 24. September, stiegen die Preise um 4,3% und erreichten mit 75,11 €/MWh ihren höchsten Settlement-Preis der Woche. Am Freitag, dem 25. September, lag der Settlement-Preis bei 72,07 €/MWh, 9,4% unter dem Niveau des vorherigen Freitags.
Die Gespräche zwischen den Vereinigten Staaten und dem Iran über eine schrittweise Wiedereröffnung der Straße von Hormus sowie eine zunehmende Zahl von Schiffen, die alternative Routen nutzen, trugen zu niedrigeren Gaspreisen bei. Die Gasspeicher der Europäischen Union lagen jedoch bei rund 70% ihrer Kapazität und damit unter dem saisonalen Durchschnitt der letzten fünf Jahre.
Was die Futures für CO2–Emissionsberechtigungen am EEX-Markt für den Referenzkontrakt Dezember 2026 betrifft, so blieben die Settlement-Preise während der gesamten vierten Septemberwoche über 86 €/t. Am 23. September verzeichneten sie mit 86,03 €/t ihren niedrigsten Settlement-Preis der Woche. Am folgenden Tag, Donnerstag, dem 24. September, erreichten sie mit 86,97 €/t ihren höchsten Settlement-Preis der Woche. Am Freitag, dem 25. September, lag der Settlement-Preis bei 86,79 €/t, 0,1% unter dem Niveau des vorherigen Freitags.
 Quelle: Erstellt von AleaSoft Energy Forecasting anhand von Daten von ICE und EEX.
Analyse von AleaSoft Energy Forecasting zu den Aussichten der Energiemärkte in Europa
Am Donnerstag, dem 15. Oktober, veranstaltet AleaSoft Energy Forecasting die 70. Ausgabe seiner monatlichen Webinar-Reihe. Deloitte nimmt erneut am Oktober-Webinar teil und ist damit bereits das siebte Jahr in Folge bei dieser Veranstaltung dabei. Die Sitzung wird die jüngsten Entwicklungen auf den wichtigsten europäischen Energiemärkten und ihre Aussichten für den Winter 2026‑2027 analysieren, ebenso wie die Finanzierung von Projekten im Bereich erneuerbare Energien und Speicherung, die Aussichten für Batterien und Hybridisierung sowie die Rolle von Prognosen bei Finanzierung, Audits und Portfoliobewertung. Als Referenten nehmen Jaume Pujol Benet, Partner, Financial Advisory bei Deloitte, Álvaro Antón Azcoiti, Director, Corporate Finance Energy bei Deloitte, Ricardo Benito Pascual, Director, Corporate Finance Energy bei Deloitte, Álvaro Osés Lainez, Manager, Treasury Advisory bei Deloitte, und Oriol Saltó i Bauzà, Associate Partner bei AleaSoft, teil. Antonio Delgado Rigal, Gründer und CEO von AleaSoft, wird das spanischsprachige Webinar moderieren. Alejandro Delgado Fornaguera, Associate Partner bei AleaSoft, wird das englischsprachige Webinar moderieren.
Quelle: AleaSoft Energy Forecasting.