


AleaSoft Energy Forecasting, 28 settembre 2026. Nella quarta settimana di settembre, i prezzi settimanali sono aumentati nella maggior parte dei principali mercati elettrici europei, spinti dal calo della produzione di energia eolica, nonostante i prezzi del gas più bassi. L’Italia ha fatto eccezione, poiché la maggiore produzione di energia eolica e il minore fabbisogno hanno spinto i prezzi al ribasso. Il mercato britannico ha registrato il prezzo giornaliero più alto da gennaio 2025. I futures del gas TTF hanno chiuso la settimana con un prezzo di settlement inferiore del 9,4% rispetto al livello della settimana precedente, mentre i futures del Brent hanno terminato la settimana in leggero rialzo.
Produzione di energia solare fotovoltaica e produzione di energia eolica
Nella settimana del 21 settembre, la produzione di energia solare fotovoltaica è aumentata nella maggior parte dei principali mercati elettrici europei rispetto alla settimana precedente. La Germania ha registrato l’aumento maggiore, del 18%, seguita dalla Francia, con un rialzo del 5,9%, e dall’Italia, con il 3,9%. In Spagna, la produzione è aumentata dello 0,9%. Tutti e quattro i mercati hanno invertito la tendenza al ribasso delle due settimane precedenti. Al contrario, il Portogallo ha registrato un calo del 4,9%, segnando la seconda settimana consecutiva di cali.
Per la settimana del 28 settembre, le previsioni di produzione solare di AleaSoft Energy Forecasting indicano un aumento della produzione nel mercato italiano e cali nei mercati tedesco e spagnolo.
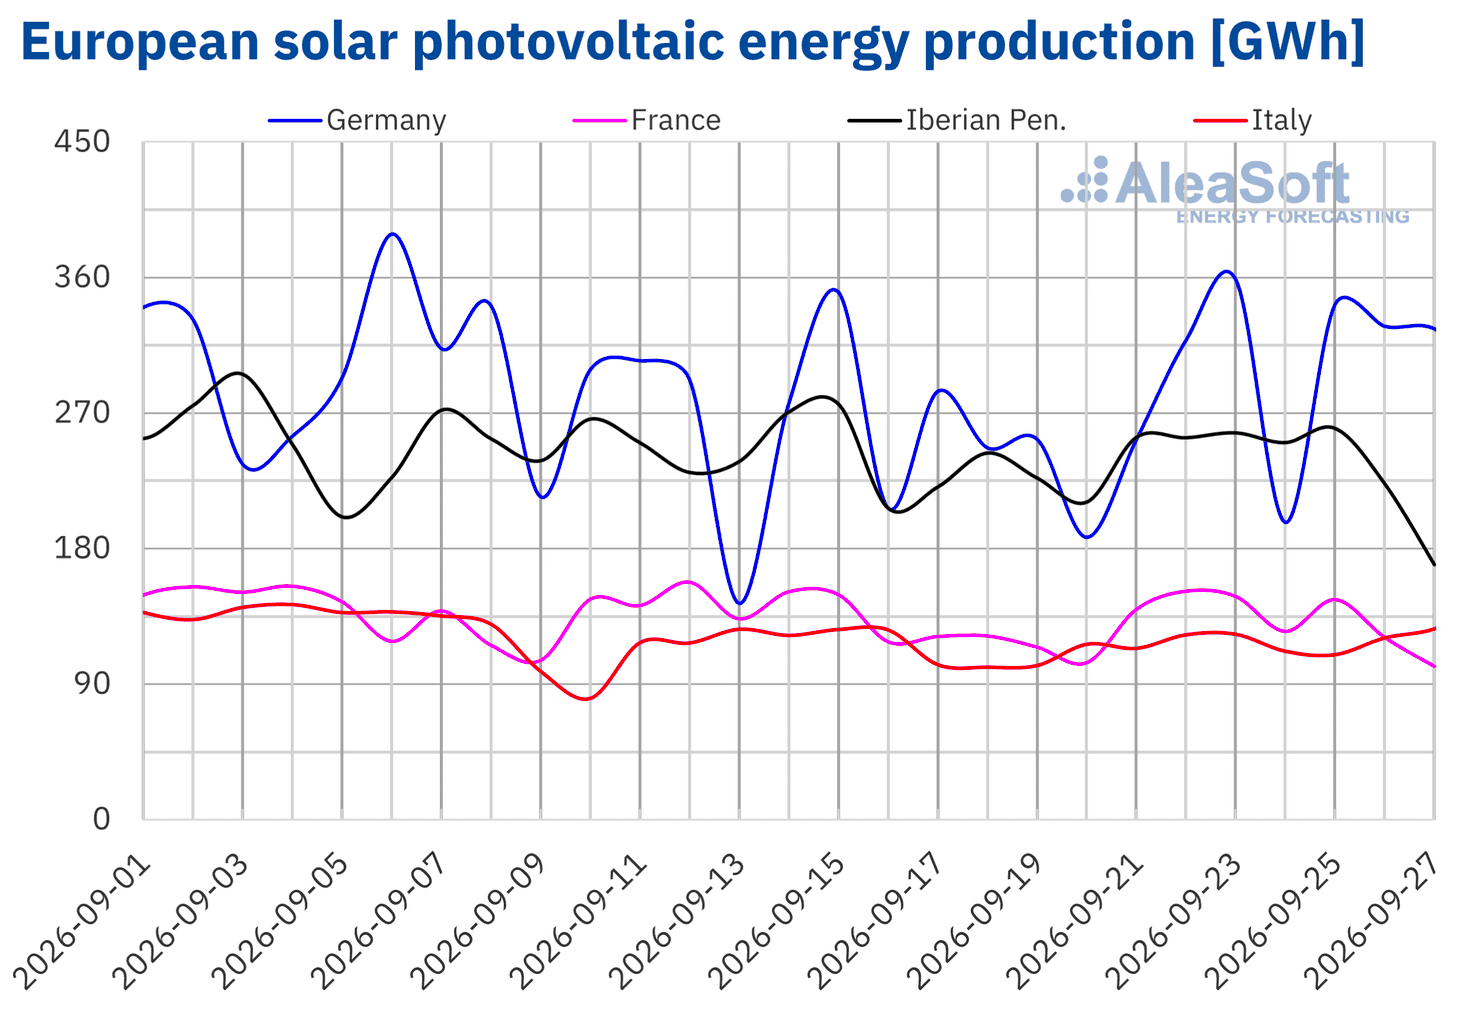 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
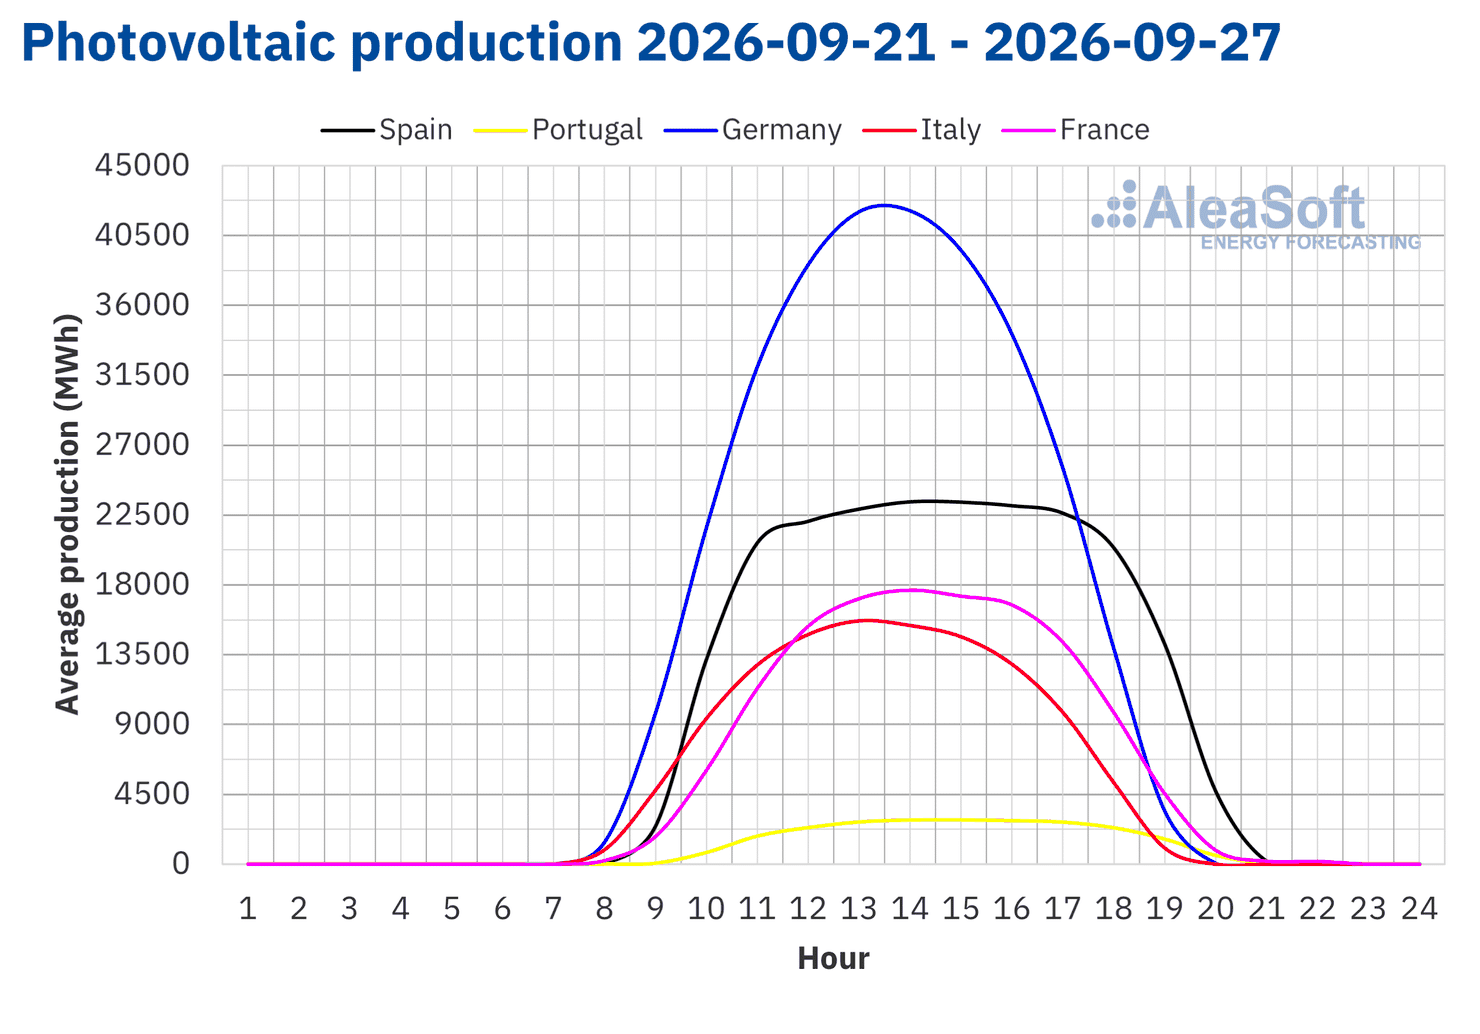 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Nella quarta settimana di settembre, la produzione di energia eolica è diminuita nella maggior parte dei principali mercati elettrici europei rispetto alla settimana precedente. Il Portogallo ha registrato il calo maggiore, del 54%, seguito dalla Germania, con una diminuzione del 36%. La produzione è scesa del 30% in Francia e del 27% in Spagna. Tutti e quattro i mercati hanno invertito gli aumenti della settimana precedente. Al contrario, l’Italia ha registrato un aumento del 68% dopo il calo della settimana precedente.
Per la settimana del 28 settembre, le previsioni di produzione eolica di AleaSoft Energy Forecasting indicano aumenti della produzione nei mercati francese, portoghese e spagnolo. Al contrario, la produzione di energia eolica diminuirà nei mercati tedesco e italiano.
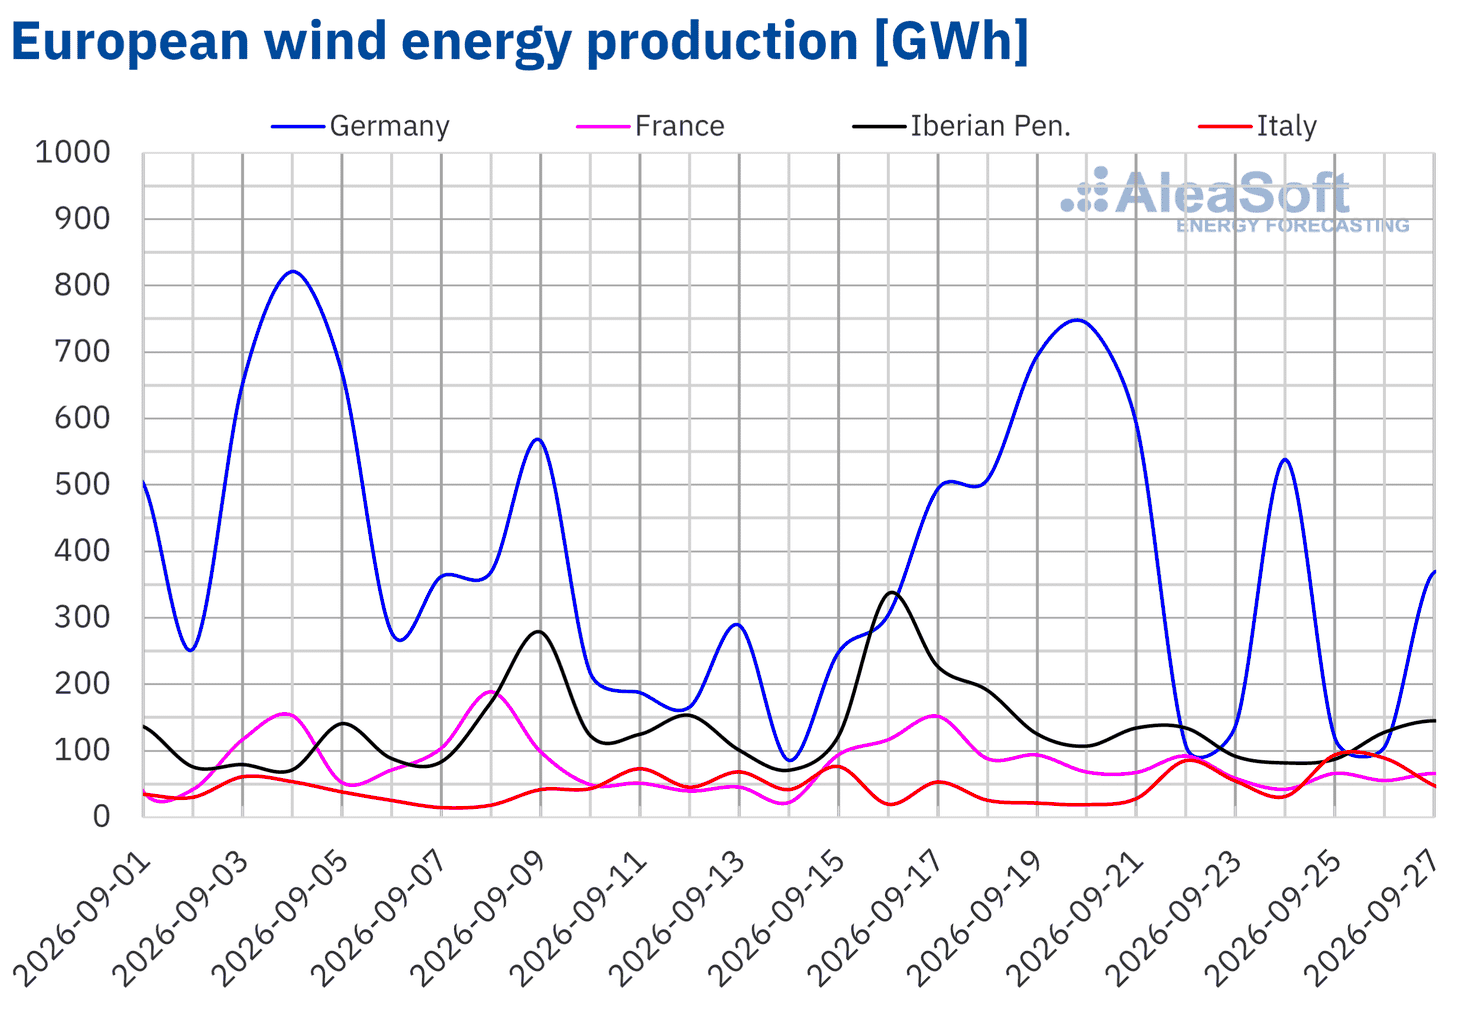 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica e TERNA.
Fabbisogno elettrico
Nella settimana del 21 settembre, il fabbisogno elettrico è diminuito nella maggior parte dei principali mercati elettrici europei rispetto alla settimana precedente. L’Italia ha registrato il calo maggiore, del 3,7%, seguita dal Belgio, con una diminuzione del 3,5%. In Germania, il fabbisogno è sceso del 2,2% dopo quattro settimane consecutive di aumenti. La Francia e la Spagna hanno registrato i cali minori, dello 0,9% e dello 0,2%, rispettivamente. L’Italia, la Francia e la Spagna hanno quindi registrato la terza settimana consecutiva di calo del fabbisogno.
Al contrario, il fabbisogno è aumentato in Gran Bretagna e Portogallo. Il mercato britannico ha registrato l’aumento maggiore, del 5,3%, dopo il calo della settimana precedente. In Portogallo, il fabbisogno è cresciuto dell’1,2%, segnando la quarta settimana consecutiva di aumenti.
Durante la settimana, le temperature medie sono diminuite nella maggior parte dei mercati analizzati rispetto alla settimana precedente. La Germania ha registrato il calo maggiore, di 3,1 °C, seguita dall’Italia, con una diminuzione di 2,1 °C, e dal Belgio, con 1,9 °C. Le temperature sono scese di 0,8 °C in Francia e in Gran Bretagna. Al contrario, sono aumentate di 1,2 °C in Portogallo e di 0,8 °C in Spagna.
Per la settimana del 28 settembre, le previsioni del fabbisogno di AleaSoft Energy Forecasting indicano aumenti nei mercati portoghese, britannico, belga e francese. Al contrario, il fabbisogno diminuirà nei mercati italiano, spagnolo e tedesco.
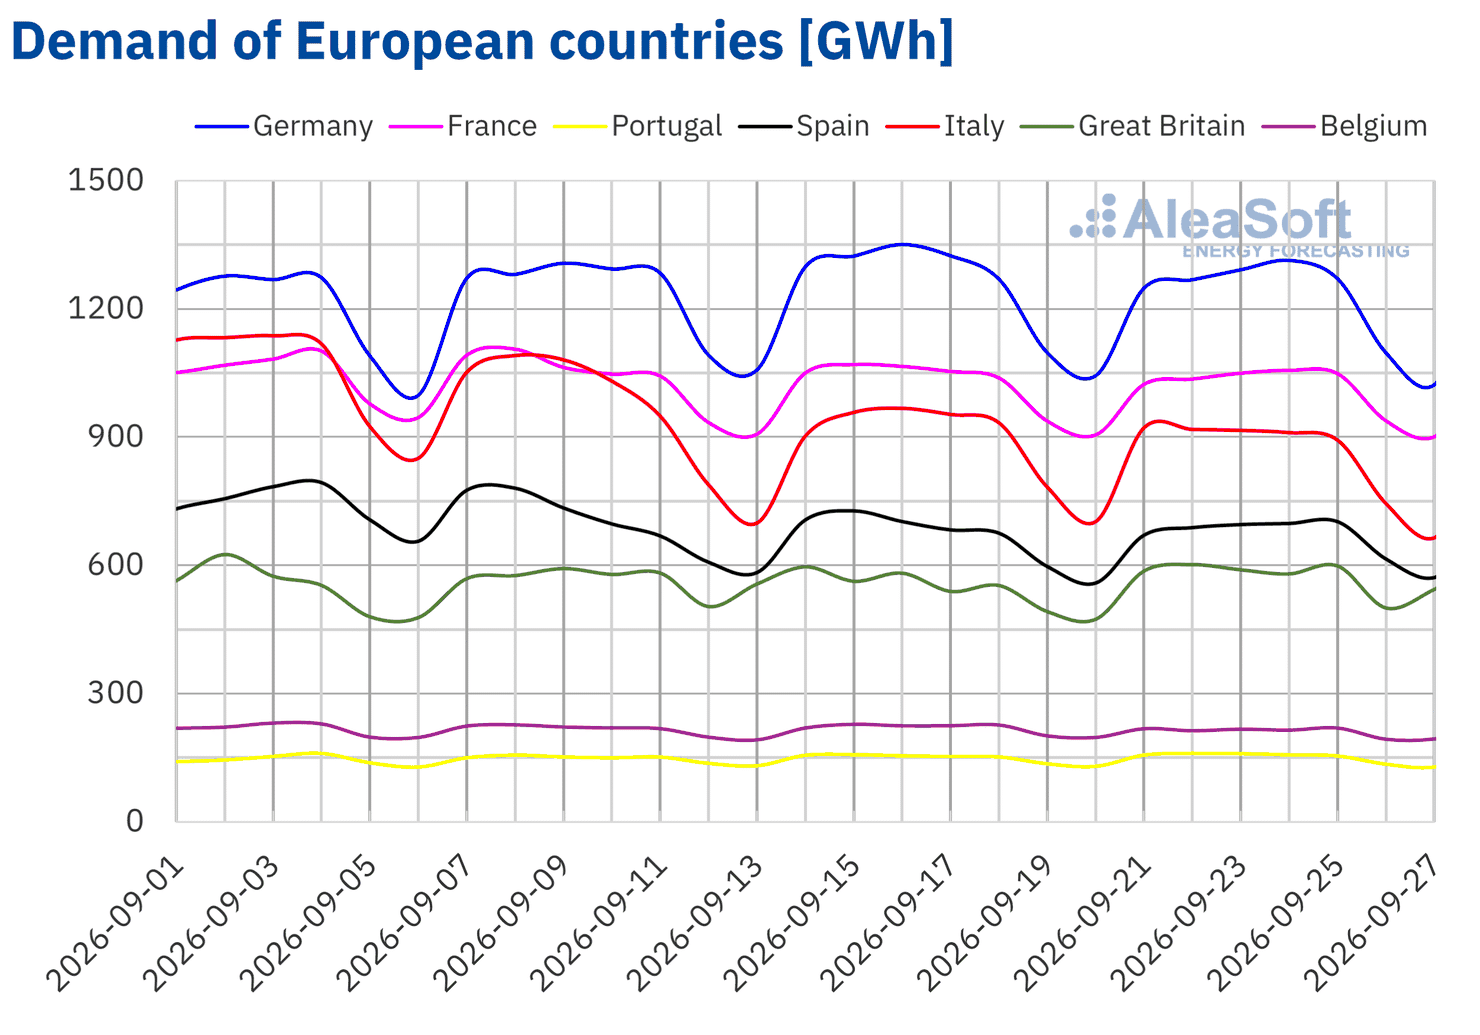 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ENTSO-E, RTE, REN, Red Eléctrica, TERNA, National Grid ed ELIA.
Mercati elettrici europei
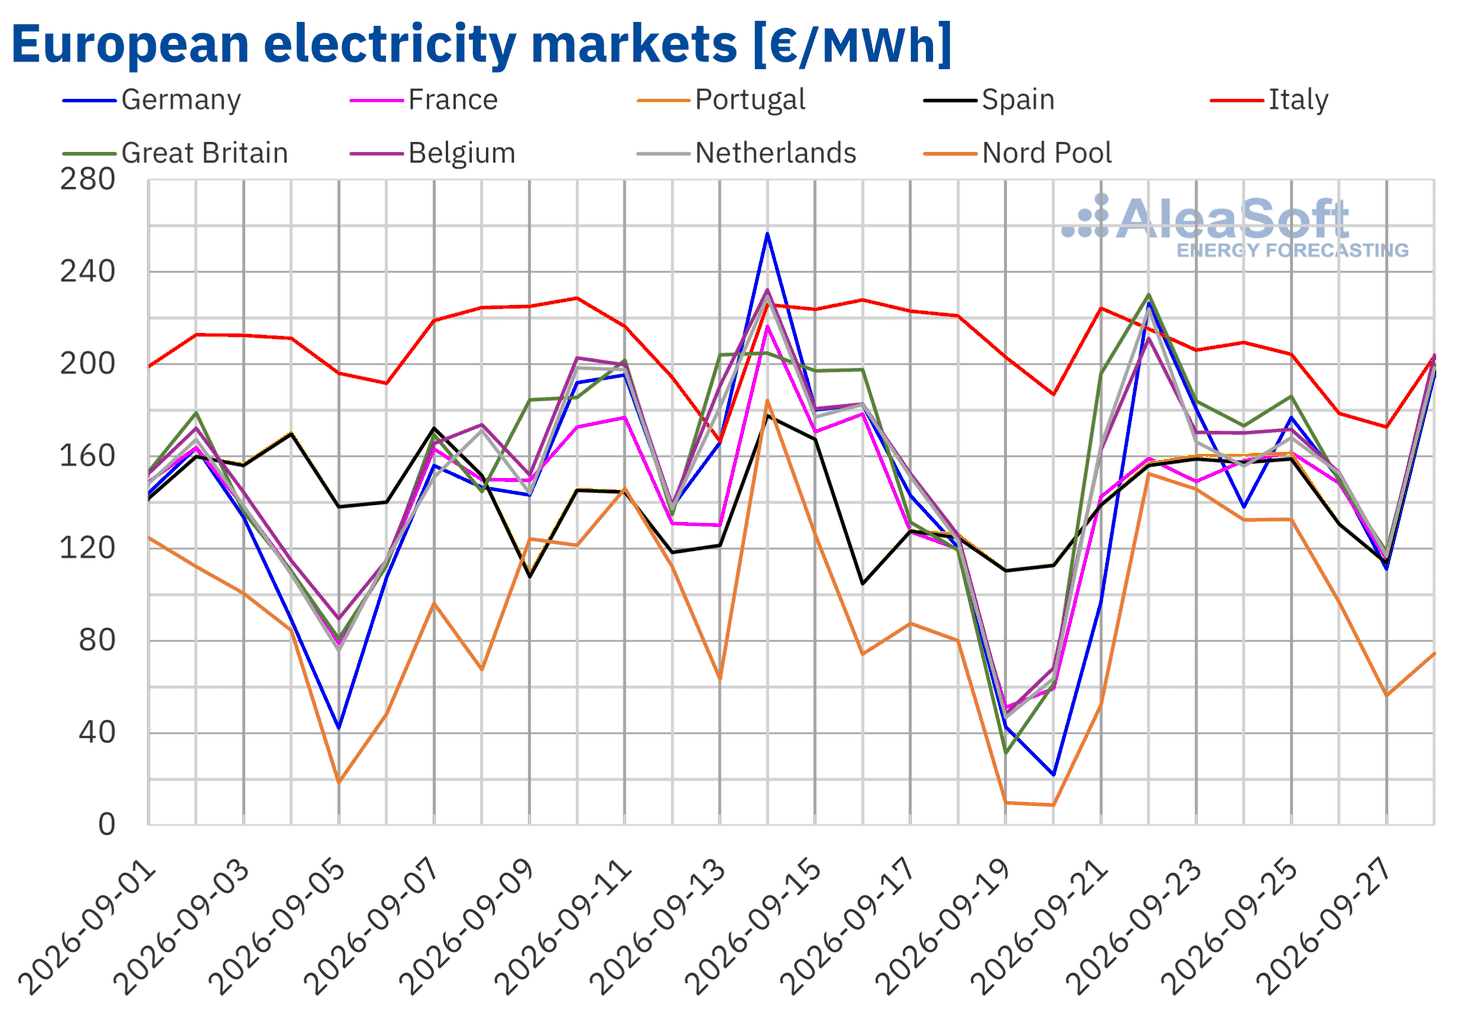
Nella quarta settimana di settembre, i prezzi medi settimanali dei principali mercati elettrici europei sono aumentati, ad eccezione dell’Italia. Il mercato nordico ha registrato l’aumento maggiore, del 35%, seguito dal mercato britannico, con un rialzo del 31%. I prezzi sono aumentati anche del 18% nei Paesi Bassi, del 17% in Belgio, del 14% in Germania e del 12% in Francia. La Spagna e il Portogallo hanno registrato gli aumenti minori, del 9,7% e del 10%, rispettivamente. Al contrario, i prezzi del mercato italiano sono diminuiti del 6,7%.
Nonostante il calo, il mercato italiano ha registrato ancora una volta la media settimanale più alta, di 201,47 €/MWh, mentre il mercato nordico ha registrato la più bassa, di 109,72 €/MWh. Negli altri mercati analizzati da AleaSoft Energy Forecasting, i prezzi medi settimanali si sono collocati tra 144,87 €/MWh in Spagna e 176,70 €/MWh nel mercato britannico.
Per quanto riguarda i prezzi giornalieri, la maggior parte dei mercati ha raggiunto i prezzi più alti della settimana martedì 22 settembre. Quel giorno, il mercato britannico ha registrato 230,16 €/MWh, il prezzo più alto della settimana tra i mercati analizzati e il suo prezzo più alto dal 23 gennaio 2025. I mercati tedesco e olandese hanno superato i 220 €/MWh, raggiungendo 226,18 €/MWh e 223,94 €/MWh, rispettivamente, mentre il mercato belga ha raggiunto 211,18 €/MWh. Il mercato italiano ha registrato il suo picco settimanale di 224,23 €/MWh lunedì 21 settembre ed è rimasto sopra i 200 €/MWh da lunedì a venerdì. I mercati francese, portoghese e spagnolo hanno raggiunto i prezzi più alti della settimana venerdì 25 settembre, con 161,52 €/MWh, 161,38 €/MWh e 158,92 €/MWh, rispettivamente.
Il mercato nordico, dal canto suo, ha registrato il prezzo più basso della settimana tra i mercati analizzati, di 52,11 €/MWh, lunedì 21 settembre. Domenica 27 settembre, i prezzi sono scesi in tutti i mercati rispetto al giorno precedente. Quel giorno, i mercati francese, portoghese, spagnolo, britannico, belga e olandese hanno registrato i minimi settimanali, compresi tra 113,65 €/MWh in Spagna e 118,54 €/MWh nel mercato britannico. Tuttavia, domenica il mercato nordico ha registrato il prezzo più basso, di 56,07 €/MWh.
La minore produzione di energia eolica nella maggior parte dei mercati ha contribuito all’aumento dei prezzi nonostante il calo dei prezzi del gas. In Gran Bretagna e in Portogallo, anche l’aumento del fabbisogno ha contribuito ai rialzi. Al contrario, in Italia la maggiore produzione di energia eolica e il minore fabbisogno hanno spinto i prezzi al ribasso.

Le previsioni dei prezzi di AleaSoft Energy Forecasting indicano che nella settimana del 28 settembre i prezzi aumenteranno nella maggior parte dei mercati elettrici europei analizzati. Al contrario, i prezzi diminuiranno nei mercati italiano e britannico.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di OMIE, RTE, Nord Pool e GME.
Brent, combustibili e CO2
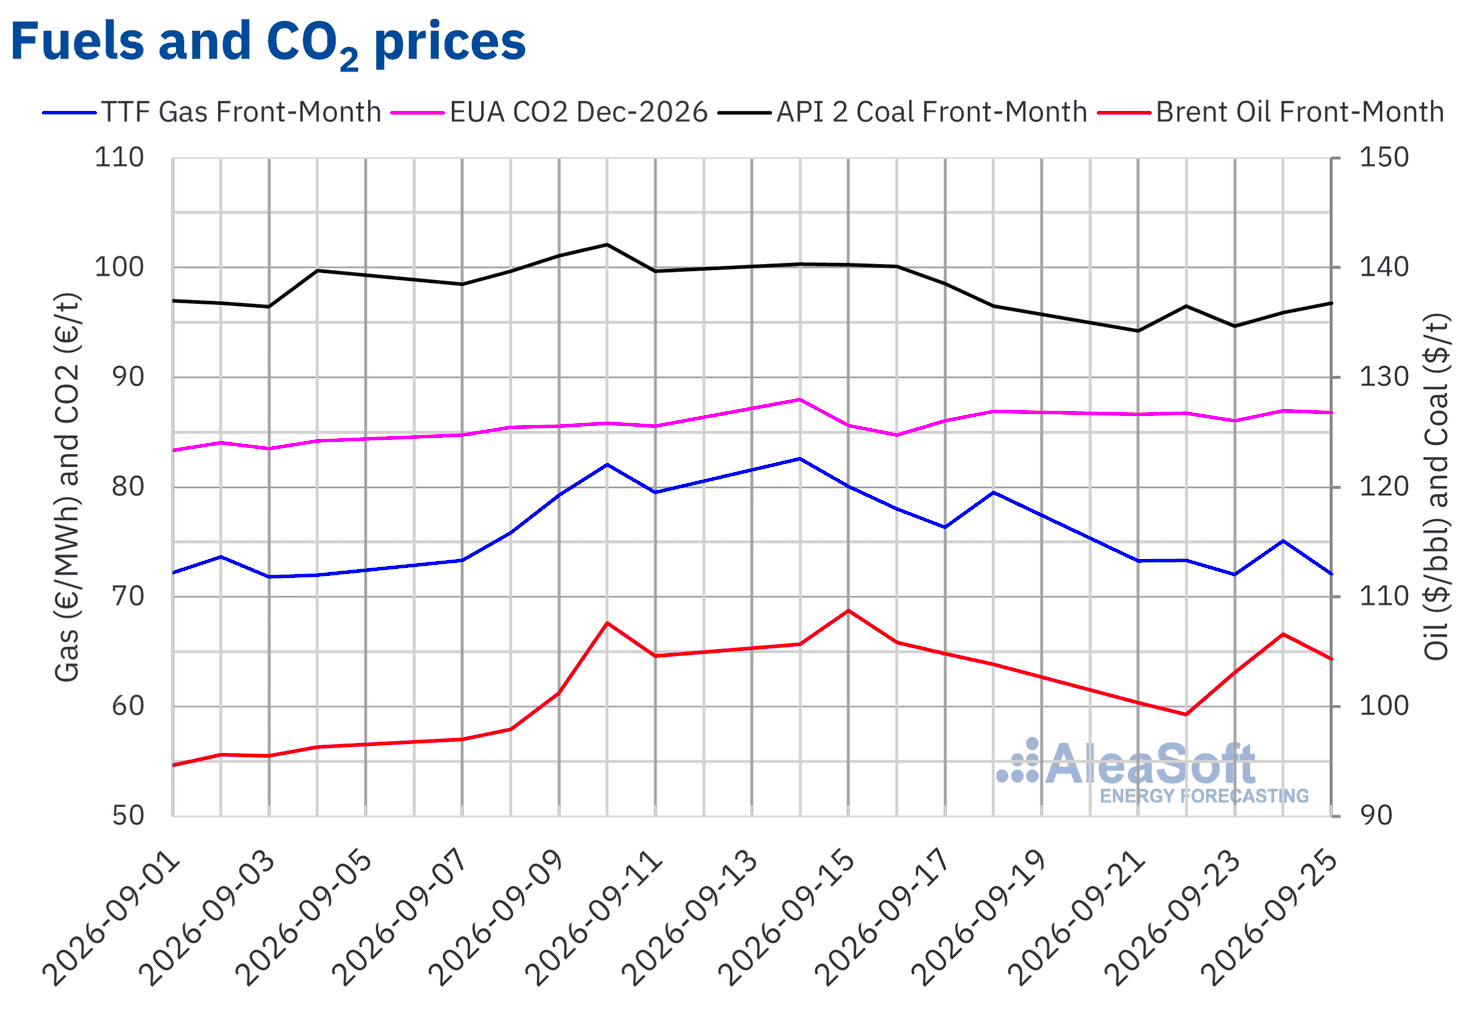
Martedì 22 settembre, dopo cinque sessioni consecutive di cali, i futures del petrolio Brent per il Front‑Month nel mercato ICE hanno registrato il prezzo di settlement minimo settimanale, di 99,25 $/bbl. Secondo i dati analizzati da AleaSoft Energy Forecasting, si è trattato del prezzo più basso dal 9 settembre. Successivamente, i prezzi sono aumentati e giovedì 24 settembre hanno raggiunto il prezzo di settlement massimo settimanale, di 106,60 $/bbl. Venerdì 25 settembre, il prezzo di settlement si è attestato a 104,32 $/bbl, lo 0,4% in più rispetto al venerdì precedente.
All’inizio della settimana, l’offerta del presidente degli Stati Uniti di incontrare il presidente iraniano all’Assemblea generale delle Nazioni Unite ha contribuito al calo dei prezzi. Tuttavia, il rifiuto del presidente iraniano di arrendersi agli Stati Uniti ha spinto i prezzi al rialzo il 23 settembre. Il giorno successivo, gli Houthi dello Yemen hanno lanciato missili contro l’Arabia Saudita, mentre un alto ufficiale militare iraniano ha avvertito che l’Iran potrebbe estendere la guerra all’Oceano Indiano se un altro paese lo attaccasse. Questi sviluppi hanno spinto i prezzi al massimo settimanale. Venerdì, la proposta dell’Iran di un accordo provvisorio che includerebbe la riapertura dello stretto di Hormuz entro sette giorni ha contribuito al calo dei prezzi.
Per quanto riguarda i futures del gas TTF nel mercato ICE per il Front‑Month, lunedì 21 settembre hanno registrato un prezzo di settlement di 73,25 €/MWh, il 7,9% in meno rispetto al venerdì precedente. Il 23 settembre hanno raggiunto il prezzo di settlement minimo settimanale, di 72,01 €/MWh. Secondo i dati analizzati da AleaSoft Energy Forecasting, si è trattato del prezzo più basso dal 5 settembre. Giovedì 24 settembre, i prezzi sono aumentati del 4,3% e hanno raggiunto il prezzo di settlement massimo settimanale, di 75,11 €/MWh. Venerdì 25 settembre, il prezzo di settlement si è attestato a 72,07 €/MWh, il 9,4% in meno rispetto al venerdì precedente.
I colloqui tra Stati Uniti e Iran sulla riapertura graduale dello stretto di Hormuz, insieme all’aumento del numero di navi che utilizzano rotte alternative, hanno contribuito al calo dei prezzi del gas. Tuttavia, le riserve di gas dell’Unione Europea si attestavano intorno al 70% della capacità, al di sotto della media stagionale degli ultimi cinque anni.
Per quanto riguarda i futures delle quote di emissione di CO2 nel mercato EEX per il contratto di riferimento di dicembre 2026, i prezzi di settlement sono rimasti sopra gli 86 €/t per tutta la quarta settimana di settembre. Il 23 settembre hanno registrato il prezzo di settlement minimo settimanale, di 86,03 €/t. Il giorno successivo, giovedì 24 settembre, hanno raggiunto il prezzo di settlement massimo settimanale, di 86,97 €/t. Venerdì 25 settembre, il prezzo di settlement si è attestato a 86,79 €/t, lo 0,1% in meno rispetto al venerdì precedente.
 Fonte: Elaborato da AleaSoft Energy Forecasting con dati di ICE ed EEX.
Analisi di AleaSoft Energy Forecasting sulle prospettive dei mercati energetici in Europa
Giovedì 15 ottobre, AleaSoft Energy Forecasting terrà la 70a edizione della sua serie di webinar mensili. Deloitte parteciperà ancora una volta al webinar di ottobre, per il settimo anno consecutivo a questo evento. La sessione analizzerà l’evoluzione recente dei principali mercati energetici europei e le loro prospettive per l’inverno 2026‑2027, nonché il finanziamento di progetti di energia rinnovabile e di accumulo, le prospettive delle batterie e dell’ibridazione e il ruolo delle previsioni nel finanziamento, negli audit e nella valutazione dei portafogli. Tra i relatori figureranno Jaume Pujol Benet, Partner, Financial Advisory presso Deloitte, Álvaro Antón Azcoiti, Director, Corporate Finance Energy presso Deloitte, Ricardo Benito Pascual, Director, Corporate Finance Energy presso Deloitte, Álvaro Osés Lainez, Manager, Treasury Advisory presso Deloitte, e Oriol Saltó i Bauzà, Associate Partner presso AleaSoft. Antonio Delgado Rigal, fondatore e CEO di AleaSoft, modererà il webinar in spagnolo. Alejandro Delgado Fornaguera, Associate Partner presso AleaSoft, modererà il webinar in inglese.
Fonte: AleaSoft Energy Forecasting.